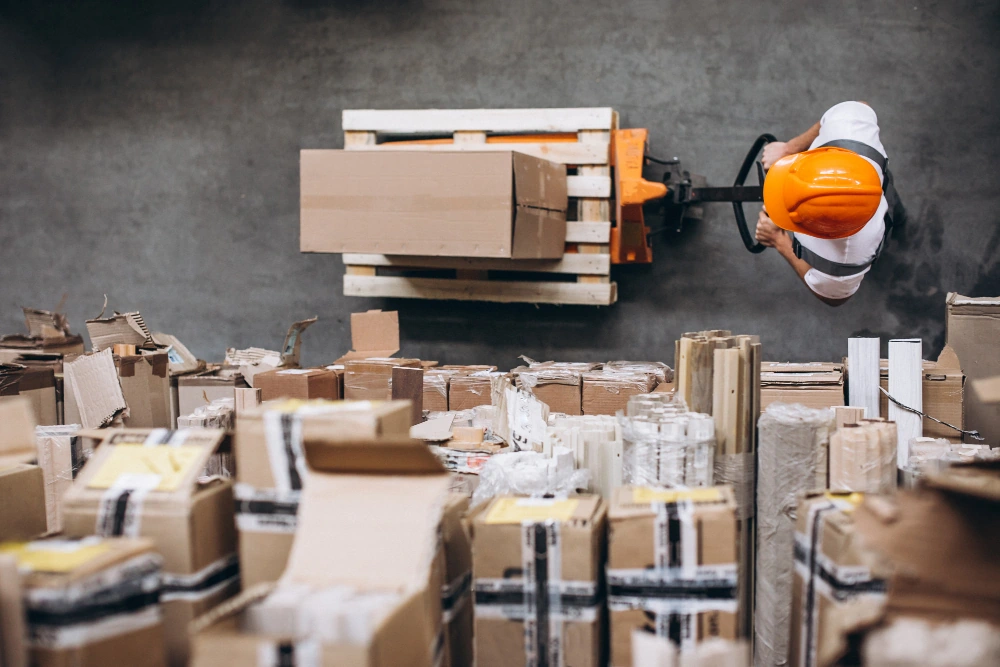
Das Bild zeigt Pakete (Karton-Verpackungen), die von einem Logisitkmitarbeitenden in einer Lagerhalle von einem Ort zum anderen geschoben werden. Es sind Verpackungen, die künftig von der PPWR (PPWR Konformitätserklärung/ EU-Verpackungsverordnung) betroffen sind.
08.10.2026

PPWR Konformitäts­erklärung: Die wichtigsten Fragen und Antworten für Unternehmen

Die PPWR bringt umfassende Anforderungen für Unternehmen entlang der gesamten Verpackungswertschöpfungskette. In diesem Artikel beantworten wir die wichtigsten Fragen zur PPWR-Konformitätserklärung und zeigen, welche Pflichten für Unternehmen ab Sommer 2026 gelten.

Die PPWR (Packaging and Packaging Waste Regulation) – auch bekannt als neue EU-Verpackungsverordnung oder PPWR Konformitätserklärung – bringt umfassende Anforderungen für Unternehmen entlang der gesamten Verpackungswertschöpfungskette. Sie betrifft Design, Recyclingfähigkeit, Kennzeichnung, erweiterte Herstellerverantwortung (EPR) sowie die Reduktion von Verpackungsabfällen. Definiert werden die Rollen und Pflichten der PPWR in der Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle.

In diesem Beitrag finden Sie die Antworten zu den wichtigsten PPWR-Fragen und erfahren, welche Pflichten ab 2026 für Sie gelten.

1. Was ist die PPWR (Packaging and Packaging Waste Regulation)?

Die PPWR (Packaging and Packaging Waste Regulation) ist ein zentraler Baustein des europäischen Green Deal. Als einheitliches, direkt geltendes Rahmenwerk ersetzt sie die bisherige Verpackungsrichtlinie. Ziel der Verordnung ist es, in der EU die Kreislaufwirtschaft zu stärken und Verpackungsabfälle zu reduzieren, Recyclingfähigkeit und Materialeffizienz zu erhöhen und die bisherigen Vorschriften EU-weit zu harmonisieren.

2. Was ist die PPWR-Konformitätserklärung?

Die PPWR-Konformitätserklärung (Declaration of Conformity, DoC) ist der verpflichtende Nachweis, dass eine Verpackung die Anforderungen der EU-Verpackungsverordnung (PPWR) erfüllt. Erzeuger müssen sie seit dem 12. August 2026 auf Basis eines Konformitätsbewertungsverfahrens ausstellen und in der technischen Dokumentation vorhalten. In diesem Artikel beantworten wir die 15 wichtigsten Fragen zur PPWR – von den betroffenen Rollen über konkrete Pflichten bis zu Strafen.

3. Ab wann gilt die PPWR?

Die PPWR ist am 11.02.2025 in Kraft getreten, ist seit dem 12.08.2026 in der Anwendung und wird bis 2040 schrittweise ausgeweitet – mit wichtigen Meilensteinen in den Jahren 2028 und 2030.

4. Wen betrifft die PPWR?

Die PPWR gilt für alle Verpackungen und verpackten Produkte, die auf dem EU-Markt in Verkehr gebracht werden. Seit dem 12. August 2026 dürfen Waren in Verpackungen, die der Verordnung nicht entsprechen, in der EU nicht mehr vermarktet werden. Für Verpackungen gefährlicher Güter, Medizinprodukte, kontaktkritischer Lebensmittel und innovative Verpackungen gelten Ausnahmen und Sonderregelungen, die dort Flexibilität bieten, wo Sicherheits- oder Innovationsaspekte dies rechtfertigen.

Bleibt die Frage nach der konkreten Rolle in der PPWR: Die PPWR hat einen enorm breiten Anwendungsbereich. Deshalb betrifft sie zahlreiche Unternehmen, darunter:

  • Lieferanten von Verpackungen oder Verpackungsmaterialien
  • Hersteller von Verpackungen oder verpackten Produkten
  • Distributoren, Importeure und Fulfillment-Dienstleister
  • Markeninhaber, die verpackte Waren auf dem EU‑Markt in Verkehr bringen
  • Nicht-EU-Lieferanten, die Produkte oder Verpackungen für die EU liefern

Folgende Sektoren sind besonders betroffen:

  • FMCG / Konsumgüter des täglichen Bedarfs (Lebensmittel, Getränke, Körperpflege)
  • Einzelhandel, E‑Commerce und Online-Marktplätze
  • Verpackungsherstellung
  • Logistik, Fulfillment und Transportverpackungen
  • Textilien, Bekleidung und Schuhe (Aspekte der Verpackung)
  • Gastronomie, Bewirtung und Take-away (HORECA)

Lernen Sie den Supply Chain Hub in einer kostenlosen Demo kennen:

5. Welche Rollen definiert die PPWR/ EU Verpackungsverordnung?

Die PPWR legt klare Verpflichtungen für jeden Wirtschaftsakteur entlang der Lieferkette fest und unterscheidet grundsätzlich zwischen Erzeugern, Importeuren, Vertreibern und Lieferanten.


Rolle Definition Zusätzliche Pflicht
Erzeuger Eine natürliche oder juristische Person, die Verpackungen oder ein verpacktes Produkt fertigt oder unter eigenem Namen oder eigener Marke entwickeln oder fertigen lässt. (Bedeutet Verpackungshersteller oder Unternehmen wie Amazon). Konformitätsbewertung, DoC, techn. Doku
Lieferant Jede natürliche oder juristische Person, die Verpackungen oder Verpackungsmaterialien an einen Erzeuger liefert. EPR: Sammlung & Recycling
Importeur Jede natürliche oder juristische Person in der EU, die Verpackungen aus einem Nicht‑EU‑Land auf den EU‑Markt bringt. Prüfpflichten
Vertreiber Jede natürliche oder juristische Person in der Lieferkette (außer Erzeuger/Importeur), die Verpackungen oder verpackte Produkte auf dem Markt bereitstellt. Prüf-/Kennzeichnungspflichten

PPWR Konformitätserklärung: To Dos in der Lieferkette

Wer ist von der PPWR betroffen – und was ist bis wann zu tun? Unsere kompakte Checkliste hilft Ihnen, die PPWR strukturiert einzuordnen und die richtigen nächsten Schritte abzuleiten.

6. Was bedeutet die PPWR-Rolle „Producer” bzw. „Hersteller” und was ist der Unterschied zum Erzeuger?

Diese Frage taucht bei der PPWR besonders häufig auf. Als Hersteller gelten alle Erzeuger, Importeure oder Vertreiber – unabhängig vom Sitz –, die Verpackungen oder verpackte Produkte erstmals in einem Mitgliedstaat auf den Markt bringen. Sie haben dann noch zusätzliche Pflichten, z.B. die erweiterte Herstellerverantwortung (EPR) für Sammlung und Recycling. Der Begriff ist nicht zu verwechseln mit dem „Erzeuger”. Der Erzeuger ist eine der Rollen, die unter den Sammelbegriff „Hersteller” fallen. Auch im Englischen besteht Verwechslungsgefahr: Hier wird der Hersteller übrigens Producer genannt und der Erzeuger Manufacturer.

Es ist wichtig zu verstehen, dass es in einer Verpackungswertschöpfungskette nur einen Erzeuger gibt, aber durchaus mehrere Hersteller geben kann (hier ist pro Mitgliedsstaat zu prüfen, ob man Erstinverkehrbringer ist).

7. Was bedeutet „Erweiterte Herstellerverantwortung” im Kontext der PPWR Konformitätserklärung?

Ein wichtiger Bestandteil der PPWR ist das Prinzip der erweiterten Herstellerverantwortung, auch als Extended Producer Responsibility oder kurz EPR bekannt. Die EPR-Compliance verpflichtet Hersteller nicht nur zur Verantwortung für die Herstellung und den Vertrieb ihrer Produkte, sondern auch für die Entsorgung der damit verbundenen Verpackungen.

Ein Beispiel: Online-Händler aus Deutschland, die Waren nach Österreich an einen Endkunden verkaufen, sind verpflichtet, dort einen Bevollmächtigen zu ernennen, um sich im nationalen Herstellerregister zu registrieren und entsprechende Gebühren zu bezahlen.

8. Wie verändern sich mit der PPWR die EPR-Gebühren?

Ab 18 Monate nach Veröffentlichung der EU-Kriterien werden die EPR-Gebühren nach der Umweltfreundlichkeit der Verpackung gestaffelt (=modulierte Gebühren). Sie sind dann z. B. günstiger, wenn die Recyclingfähigkeit höher ist.

9. Welche Pflichten bringt die PPWR für Unternehmen mit sich?

Die PPWR führt umfassende Nachhaltigkeits- und Informationspflichten für Unternehmen entlang der gesamten Wertschöpfungskette ein. Sie betreffen sowohl das Design und die Materialwahl von Verpackungen als auch Dokumentation, Kennzeichnung, Rückverfolgbarkeit und Berichterstattung.

Zu den zentralen Pflichten, die je nach Rolle variieren, gehören:

1. PPWR Konformitätserklärung & chemische Sicherheit (ab 2026)

  • Einhaltung von Grenzwerten für besorgniserregende Stoffe (z. B. PFAS, Schwermetalle), insbesondere bei Lebensmittelkontakt
  • Durchführung von Konformitätsbewertungsverfahren
  • Erstellung technischer Dokumentationen
  • Ausstellung einer EU-Konformitätserklärung (DoC)

2. Kennzeichnung & Transparenz (ab 2028 ff.)

  • Harmonisierte Kennzeichnung zur Materialzusammensetzung
  • Angaben zu Kompostierbarkeit, Rücknahme- oder Pfandsystemen
  • Kennzeichnung von Mehrwegverpackungen
  • Bereitstellung von Informationen gegenüber Behörden und Marktüberwachung
  • Registrierung und Pflichten im Rahmen der erweiterten Herstellerverantwortung (EPR)

3. Design- und Nachhaltigkeitsanforderungen (schrittweise bis 2040)

  • Minimierung von Gewicht, Volumen und Leerraum (max. 50 % bei Transport- und E-Commerce-Verpackungen ab 2030)
  • Verbot bestimmter Einwegkunststoffverpackungen
  • Vorgaben zur Recyclingfähigkeit (mind. 70 % ab 2030, 80 % ab 2038)
  • Design for Recycling (werkstoffliches Recycling ermöglichen)
  • Mindestrezyklatanteile in Kunststoffverpackungen (10–35 % ab 2030, bis zu 65 % ab 2040)
  • Erfüllung verbindlicher Wiederverwendungsquoten
  • Industrielle Recyclingfähigkeit im großen Maßstab (ab 2035)

4. Spezifische Vorgaben für bestimmte Verpackungen

  • Kompostierbarkeit bestimmter Anwendungen (z. B. Tee- oder Obstetiketten)
  • Wiederverwendungsangebote im Take-away-Bereich
  • Nutzung eigener Behälter ermöglichen

10. Welche Anforderungen gelten durch die PPWR ab 2026 konkret?

Wenn Sie Erzeuger der Verpackungen bzw. der verpackten Produkte sind:

  • müssen Sie ein Konformitätsbewertungsverfahren durchführen sowie die technischen Dokumentation und Konformitätserklärung erstellen,
  • dürfen Sie keine besorgniserregenden Stoffen in Verpackungsmaterial (PFAS, Schwermetalle) verwenden und
  • haben Sie eine allgemeine Kennzeichnungspflicht.

Wenn sie nachgelagert von einem Erzeuger bzw. von Ihren Lieferanten Verpackungen oder verpackte Produkte einkaufen, dann haben Sie Prüfpflichten u.a. hinsichtlich der Konformität der Verpackungen und der Kennzeichnungspflichten.

11. Welche Vorgaben gibt es in der PPWR hinsichtlich Leerraum und Überverpackung?

Ab dem 01.01.2030 dürfen Gruppen-, Transport- und E-Commerce-Verpackungen maximal 50 % Leerraum aufweisen, wobei auch Füllmaterial als Leerraum gilt. Das Gewicht bzw. Volumen der Verpackung muss dann auf das Nötige reduziert sein und kosmetische Tricks (z. B. Doppelwände, falsche Böden) sind bis auf wenige Ausnahmen verboten.

12. Welche Auswirkungen hat die PPWR Konformitätserklärung auf die Lieferkette?

Die PPWR erhöht die Datenanforderungen an Lieferanten und Verpackungshersteller entlang der gesamten Verpackungslieferkette, verlangt klare Verantwortlichkeiten in der Verpackungswertschöpfungskette und führt zu einem höheren Abstimmungsaufwand zwischen Einkauf, Nachhaltigkeit, Qualität und Lieferanten. Gleichzeitig steigen die Risiken durch unvollständige oder veraltete Lieferantendaten, weshalb Transparenz und eine digitale, jederzeit verfügbare Datenbasis an Bedeutung gewinnen.

13. Wie sollten sich Unternehmen jetzt auf die PPWR vorbereiten?

Unternehmen sollten frühzeitig Transparenz über betroffene Verpackungen und Lieferanten schaffen, bestehende Daten und Nachweise prüfen sowie klare Prozesse für Datenerhebung und -pflege definieren. Entscheidend ist zudem, Lieferanten rechtzeitig einzubinden und digitale Strukturen aufzubauen, um die Anforderungen skalierbar und revisionssicher zu erfüllen.

Unsere Herangehensweise bei der Erstellung der PPWR Konformitätserklärung:

  1. Verpackungsstammdaten effizient managen
  2. Rollen & Pflichten​ festlegen
  3. Fehlende Verpackungsdaten automatisiert erfassen
  4. Konformitätserklärungen erstellen und weitergeben

Mit Software und Beratung zur PPWR-Compliance

Erfassen Sie technische Dokumentationen und Konformitätserklärungen Ihrer Lieferanten strukturiert und standardisiert mit unserem PPWR-Modul. Gerne begleiten wir Sie bei Fragen zur PPWR Konformitätserklärung auch beratend hin zur Compliance!

14. Wie hängt die PPWR mit anderen ESG-Anforderungen zusammen?

Dekarbonisierung der Lieferkette

Die PPWR fördert recyclingfähige und materialeffiziente Verpackungen, wodurch der Einsatz von Primärrohstoffen sinkt und energieintensive Produktionsschritte reduziert werden – ein direkter Hebel zur Reduktion von Scope-3-Emissionen.

REACH / RoHS

Die PPWR baut auf bestehenden Chemikalienregulierungen auf und konkretisiert Stoffanforderungen für Verpackungen, etwa durch Grenzwerte für PFAS und Schwermetalle, um Umwelt- und Gesundheitsrisiken systematisch zu reduzieren.

ESRS E5 – Kreislaufwirtschaft

Die PPWR operationalisiert die Anforderungen des ESRS E5, indem sie verbindliche Kriterien zur Recyclingfähigkeit, Materialzusammensetzung und Wiederverwertbarkeit von Verpackungen definiert und damit belastbare ESG-Kennzahlen ermöglicht.

EUDR – Rückverfolgbarkeit

Wie die EUDR verlangt auch die PPWR eine transparente Rückverfolgbarkeit von Materialien und Lieferanten, um regulatorische Konformität entlang der Lieferkette nachweisen zu können.

Digital Product Passport (DPP)

Die PPWR Konformitätserklärung liefert zentrale Datenpunkte für den Digital Product Passport, insbesondere zu Materialzusammensetzung, Stoffen, Recyclingfähigkeit und Konformität, und schafft damit die Grundlage für eine digitale, standardisierte Produkt- und Verpackungstransparenz.

15. Warum sollten Unternehmen die PPWR frühzeitig umsetzen?

Unternehmen sollten die PPWR frühzeitig umsetzen, um Compliance-, Haftungs- und Marktzugangsrisiken zu senken und kurzfristige Umsetzungs- sowie Lieferkettenengpässe zu vermeiden. Wer jetzt handelt, baut belastbare Datenstrukturen statt manueller Ad-hoc-Lösungen auf und positioniert sich besser gegenüber Kunden, Handel und Behörden. Gleichzeitig lässt sich die PPWR als Hebel für effiziente, nachhaltige Verpackungsstrategien nutzen, während notwendige Anpassungen in Forschung und Entwicklung ausreichend Zeit für Planung, Tests und Skalierung erhalten.

16. Welche Strafen sind bei PPWR-Verstößen zu beachten?

In Deutschland muss für fehlende Konformitätserklärungen, technische Dokumentationen, Registrierungen, Lizenzierungen oder falschen Angaben mit bis zu 200.000 Euro Strafe gerechnet werden. Zusätzlich können auch Vertriebsverbote verhängt werden. Die ganz konkreten Strafen für einzelne PPWR-Pflichten werden noch durch weitere Rechtsakte festgelegt.

PPWR Konformitätserklärung unkompliziert umsetzen

Wir hoffen, nun einige Ihrer Fragen zur PPWR beantwortet zu haben, denn: Ab 2026 wird PPWR-Compliance zur operativen Realität – manuelle Excel-Listen reichen dafür nicht mehr aus. Mit der im Supply Chain Hub integrierten PPWR Software von VERSO digitalisieren Sie Datenerhebung, Lieferantenkommunikation und Nachweisführung zur PPWR Konformitätserklärung zentral und automatisiert auf einer Plattform.

Sie wollen Ihre konkreten Pflichten herausfinden? Machen Sie den PPWR-Check! 3 Minuten und ein paar Klicks später wissen Sie, was auf Sie zukommt und erhalten obendrauf noch eine praktische Checkliste zum Starten!

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Näherinnen in einer Textilfabrik – Symbolbild für die Zwangsarbeit-Verordnung für Lieferketten
23.09.2026

EU-Zwangsarbeitsverordnung: Was Unternehmen jetzt wissen müssen

2027 tritt die neue Europäische Verordnung gegen Zwangsarbeit in Anwendung und verbietet, Produkte aus Zwangsarbeit in der EU bereitzustellen oder aus der EU zu exportieren. Wir fassen für Sie zusammen, was dahintersteckt – und was das für Ihre Lieferkette bedeutet.

Die EU-Zwangsarbeitsverordnung (Forced Labour Regulation, FLR) verbietet ab dem 14. Dezember 2027, Produkte aus Zwangsarbeit in der EU bereitzustellen oder aus der EU zu exportieren. Sie gilt für alle Unternehmen, unabhängig von Größe und Branche. Einen Bericht verlangt sie nicht. Im Verdachtsfall müssen Unternehmen aber Informationen zu ihrer Lieferkette vorlegen können.

Seit Herbst 2026 liegen die Leitlinien der EU-Kommission vor. Sie zeigen deutlich genauer, wie Behörden prüfen werden und welche Informationen Unternehmen parat haben sollten. Wir fassen zusammen, was in der Verordnung steht, was die Leitlinien ergänzen und womit Sie am besten anfangen.

Was ist die Zwangsarbeit-Verordnung?

Die EU-Zwangsarbeitsverordnung bzw. Forced Labour Regulation (Verordnung (EU) 2024/3015) verbietet Produkte, die ganz oder teilweise unter Zwangsarbeit hergestellt wurden. Sie ist seit Dezember 2024 in Kraft und gilt ab dem 14. Dezember 2027. Ab dann dürfen solche Produkte in der EU weder in Verkehr gebracht noch bereitgestellt oder exportiert werden.

Das Verbot betrifft alle Produkte, ob aus der EU oder aus Drittstaaten. Es gilt auch für Bestandteile und Vorprodukte: Wurde Zwangsarbeit auf irgendeiner Stufe eingesetzt, bei Gewinnung, Ernte, Herstellung oder Verarbeitung, fällt das Endprodukt unter das Verbot. Dienstleistungen sind nicht erfasst.

Anders als LkSG und CSDDD schreibt die Verordnung Unternehmen keine bestimmten Sorgfaltsprozesse und keinen jährlichen Bericht vor. Sie setzt am Ergebnis an: Ein Produkt mit Zwangsarbeit darf nicht verkauft werden. Die Beweislast liegt bei den Behörden. Liegt der Verdacht außerhalb der EU, führt die EU-Kommission die Untersuchung, innerhalb der EU die zuständige nationale Behörde.

Seit Juni 2026 bündelt das Forced Labour Single Portal der EU-Kommission alle Informationen zur Verordnung, darunter Leitlinien, Kontaktstellen und Unterstützungsangebote.

Was gilt als „Zwangsarbeit“?

Die Verordnung übernimmt die Definition der Internationalen Arbeitsorganisation (ILO): „Zwangsarbeit ist jede Art von Arbeit oder Dienstleistung, die von einer Person unter Androhung einer Strafe verlangt wird und für die sie sich nicht freiwillig zur Verfügung gestellt hat. Das schließt staatlich verordnete Zwangsarbeit ein.“

In der Praxis zeigt sich Zwangsarbeit selten so offensichtlich, wie der Begriff vermuten lässt. Die ILO-Indikatoren für Zwangsarbeit helfen, Hinweise zu erkennen:

  • Ausnutzung schutzbedürftiger Personen
  • Täuschung
  • Einschränkung der Bewegungsfreiheit
  • Isolation
  • Körperliche und sexuelle Gewalt
  • Einschüchterung und Drohungen
  • Einbehaltung von Ausweisdokumenten
  • Vorenthalten von Löhnen
  • Schuldknechtschaft
  • Missbräuchliche Arbeits- undLebensbedingungen
  • Übermäßige Überstunden

Viele dieser Indikatoren tauchen in keinem Lieferantenstammblatt auf. Sichtbar werden sie meist erst, wenn Unternehmen gezielt nachfragen, etwa in Selbstauskünften, Audits oder über Beschwerdemechanismen.

Gilt die Zwangsarbeitsverordnung auch für den Mittelstand?

Ja. Die Verordnung gilt für jedes Unternehmen, das Produkte in der EU in Verkehr bringt, bereitstellt oder exportiert, auch für Onlinehändler aus Drittstaaten. Schwellenwerte nach Beschäftigten oder Umsatz gibt es nicht.

Das ist ein spürbarer Unterschied zum LkSG und CSDDD: Viele mittelständische Unternehmen sind mit weniger als 1.000 Beschäftigten bzw. künftig weniger als 5.000 Beschäftigten nicht direkt betroffen und haben deshalb keine eigenen Sorgfaltsprozesse aufgebaut. Bei der Zwangsarbeitsverordnung zählt allein, ob ein Produkt betroffen ist.

Wie groß das Thema für Deutschland ist, zeigt der Global Slavery Index der Walk Free Foundation aus dem Jahr 2023: Allein bei den fünf größten Produktgruppen hat Deutschland Waren im Wert von 44 Milliarden US-Dollar importiert, bei denen ein Risiko von Zwangsarbeit besteh. Viele dieser Waren gelangen als Rohstoff oder Vorprodukt in die Lieferketten mittelständischer Hersteller.

Hinzu kommt der Druck von Kunden. Große Hersteller werden wissen wollen, woher die Bauteile in ihren Produkten stammen, und geben diese Frage an ihre Zulieferer weiter.

Die EU-Kommission hat angekündigt, kleinere Unternehmen gezielt zu unterstützen. Auf dem Single Portal stehen bereits eine Checkliste und eine Übersicht frei verfügbarer Tools zur Lieferkettenverfolgung bereit.

Was steht in den Leitlinien der EU-Kommission?

Die Leitlinien zeigen, wie Behörden die Verordnung anwenden werden und wie Unternehmen mit Sorgfaltsprozessen ihr Risiko senken können. Die Kommission hat sie am 26. Juni 2026 angenommen. Rechtlich bindend sind sie nicht. Sie geben Unternehmen und Behörden aber eine klare Orientierung.

Die wichtigsten Punkte:

  • Sorgfaltspflichten nach OECD: Die Verordnung schafft keine neuen Sorgfaltspflichten. Die Leitlinien orientieren sich trotzdem am sechsstufigen Sorgfaltsrahmen der OECD. Wer seine Maßnahmen daran ausrichtet, kann im Verdachtsfall besser nachweisen, was er zur Vermeidung von Zwangsarbeit unternommen hat.
  • Risikobasierte Prüfung: Behörden priorisieren nach Ausmaß und Schwere der Zwangsarbeit, nach der Menge der Produkte auf dem EU-Markt und nach dem Anteil des verdächtigen Bestandteils am Produkt. Dazu kommen Risikofaktoren nach Region, Branche und Unternehmen. Auch die Qualität der Sorgfaltsprozesse eines Unternehmens fließt ein.
  • Feste Ansprechperson: Unternehmen sollten eine Person oder Abteilung benennen, die im Fall einer Behördenanfrage zuständig ist.
  • Abhilfe: Tritt Zwangsarbeit auf, sollen Unternehmen bereit sein, sich an der Abhilfe zu beteiligen. Ist das kurzfristig nicht realistisch, kann ein verantwortungsvoller Rückzug aus der Geschäftsbeziehung der einzige Weg sein.
  • Unterstützung für kleinere Unternehmen: Die Kommission hat eine Checkliste und eine Übersicht frei verfügbarer Tracking-Tools veröffentlicht. Zwischen September und November 2026 bietet sie außerdem Webinare an, teils branchenspezifisch.

Was passiert, wenn Behörden einen Verdacht prüfen?

Im Verdachtsfall fordert die Behörde Informationen zu den Maßnahmen an, mit denen ein Unternehmen Zwangsarbeitsrisiken in seiner Lieferkette ermittelt und adressiert. Dazu gehören etwa Lieferantenlisten, Herkunftsnachweise oder Ergebnisse von Risikoanalysen. Mit Zustimmung des Unternehmens und des betroffenen Staates kann die Behörde auch außerhalb der EU prüfen.

Kann oder will ein Unternehmen die Informationen nicht liefern, entscheidet die Behörde auf Grundlage der Informationen, die ihr vorliegen. In der Praxis ist das selten zum Vorteil des Unternehmens.

Bestätigt sich der Verdacht, kann die Behörde anordnen:

  1. dass das Produkt nicht mehr in der EU in Verkehr gebracht, bereitgestellt oder exportiert werden darf,
  2. dass bereits bereitgestellte Produkte vom Markt genommen werden,
  3. dass betroffene Produkte auf Kosten des Unternehmens entsorgt oder belastete Bestandteile ersetzt werden.

Bei Lieferketten von strategischer Bedeutung kann die Behörde das Produkt stattdessen zurückhalten lassen, bis das Unternehmen nachweist, dass die Zwangsarbeit beseitigt ist. Produkte, die bereits bei Endnutzer:innen angekommen sind, müssen nicht zurückgerufen werden.

Die Entscheidung einer Behörde gilt in allen EU-Mitgliedstaaten, die Zollbehörden setzen sie an der Grenze durch. Bußgelder drohen, wenn ein Unternehmen einer solchen Entscheidung nicht nachkommt.

Wie unterscheidet sich die Zwangsarbeitsverordnung von CSDDD und LkSG?

LkSG und CSDDD verpflichten große Unternehmen zu Sorgfaltsprozessen. Die Zwangsarbeitsverordnung setzt beim Produkt an und gilt für alle Unternehmen.

LkSG CSDDD Zwangsarbeitsverordnung
Rechtsform Deutsches Gesetz EU-Richtlinie, wird in nationales Recht umgesetzt EU-Verordnung, gilt unmittelbar
Gilt ab 2023 Juli 2029 14. Dezember 2027
Ansatz Unternehmensbezogen Unternehmensbezogen Produktbezogen
Wer ist betroffen? Geplante Anhebung auf 5.000 Beschäftigte und 1,5 Mrd. € Umsatz Unternehmen mit mehr als 5.000 Beschäftigten und mehr als 1,5 Mrd. € weltweitem Umsatz Alle Unternehmen, die Produkte in der EU in Verkehr bringen, bereitstellen oder exportieren
Themen Menschenrechte und Umwelt Menschenrechte und Umwelt Zwangsarbeit
Was wird verlangt? Sorgfaltsprozesse und interne Dokumentation Sorgfaltsprozesse Keine Prozesspflicht, aber zwangsarbeitsfreie Produkte
Rechtsfolge Bußgelder, seit Herbst 2025 nur noch bei schweren Verstößen verfolgt Bußgelder bis 3 % des weltweiten Umsatzes Marktverbot, Rücknahme, Entsorgung; Bußgelder bei Nichtbefolgung

Die drei Regelungen greifen ineinander. Wer bereits Sorgfaltsprozesse für LkSG oder CSDDD aufgebaut hat, kann darauf aufbauen. Nötig ist dann vor allem ein stärkerer Blick auf einzelne Produkte, Rohstoffe und Herkunftsregionen.

Womit sollten Lieferkettenverantwortliche anfangen?

Bis Dezember 2027 bleibt genug Zeit, um Prozesse in Ruhe aufzubauen. Am besten beginnen Sie dort, wo das Risiko am höchsten ist und Ihre Informationen am dünnsten sind.

1. Kritische Produkte und Rohstoffe identifizieren: Welche Rohstoffe und Vorprodukte stammen aus Regionen oder Branchen mit erhöhtem Zwangsarbeitsrisiko? Orientierung geben die ILO-Indikatoren und künftig die Risikodatenbank der Kommission.

2. Bestehende Lieferanteninformationen sichten: Was wissen Sie heute schon über diese Lieferanten? Oft liegen Selbstauskünfte, Zertifikate und Nachweise verteilt im ERP, in Excel-Listen und in einzelnen Postfächern.

3. Zuständigkeit klären: Wer wäre Ansprechperson, wenn eine Behördenanfrage kommt? Und wer stellt die Informationen dann zusammen?

4. An bestehende Prozesse anschließen: Integrieren Sie das Thema in Einkauf, Compliance und Lieferantenmanagement, statt einen eigenen Prozess daneben aufzubauen.

5. Lieferanten einbinden: Kommunizieren Sie Ihre Erwartungen, zum Beispiel über einen Verhaltenskodex und gezielte Fragen in Lieferantenbefragungen.

Wie unterstützt VERSO bei der Umsetzung der Zwangsarbeitsverordnung?

Im Verdachtsfall kommt es darauf an, dass Sie Ihre Lieferanteninformationen schnell und nachvollziehbar vorlegen können. Diese Prozesse bildet der VERSO Supply Chain Hub ab.

Mit unseren Sorgfaltspflichten-Prozessen befragen Sie Ihre Lieferanten strukturiert, bewerten Risiken und steuern Maßnahmen. Alle Selbstauskünfte, Nachweise und Schritte sind an einem Ort dokumentiert, statt verteilt über Postfächer und Tabellen. So sehen Sie auch, zu welchen Lieferanten noch Informationen fehlen.
Wer den Supply Chain Hub bereits für LkSG, CSDDD oder EUDR nutzt, kann die bestehenden Lieferantendaten und Prozesse für die Zwangsarbeitsverordnung weiterverwenden.

VERSO unterstützt den Mittelstand seit 2010 bei der Umsetzung von Nachhaltigkeit, auch in der Lieferkette. Sprechen Sie uns gern an, wenn Sie wissen möchten, wie Sie die Zwangsarbeitsverordnung in Ihre Prozesse integrieren.

FAQ zur EU-Zwangsarbeitsverordnung

Ab wann gilt die EU-Zwangsarbeitsverordnung?

Die Verordnung ist seit Dezember 2024 in Kraft und gilt ab dem 14. Dezember 2027. Ab dann dürfen Produkte aus Zwangsarbeit in der EU weder bereitgestellt noch aus der EU exportiert werden.

Gilt die Zwangsarbeitsverordnung auch für mittelständische Unternehmen?

Ja. Die Verordnung hat keine Schwellenwerte nach Beschäftigtenzahl oder Umsatz. Für kleinere Unternehmen hat die EU-Kommission eine Checkliste und eine Übersicht frei verfügbarer Tools veröffentlicht.

Muss ich zur Zwangsarbeitsverordnung einen Bericht erstellen?

Nein. Die Verordnung sieht weder eine jährliche Berichtspflicht noch eine allgemeine Auditpflicht vor. Im Verdachtsfall müssen Unternehmen der Behörde aber Informationen zu ihrer Lieferkette und ihren Maßnahmen vorlegen.

Sind die Leitlinien der EU-Kommission verbindlich?

Nein. Die Leitlinien wurden im Juni 2026 angenommen und im September 2026 im Amtsblatt veröffentlicht. Sie sind eine Orientierung für Unternehmen und Behörden, rechtsverbindlich ist nur der Text der Verordnung.

Wer prüft, ob ein Produkt betroffen ist?

Liegt der Verdacht außerhalb der EU, ist die EU-Kommission zuständig, innerhalb der EU die nationalen Behörden. Die Beweislast liegt bei den Behörden. Welche Behörde in Deutschland zuständig sein wird, steht noch nicht fest.

Was ist der Unterschied zwischen Zwangsarbeitsverordnung und LkSG?

Das LkSG verpflichtet Unternehmen ab 1.000 Beschäftigten zu Sorgfaltsprozessen. Die Zwangsarbeitsverordnung setzt beim Produkt an: Sie gilt für alle Unternehmen und schließt betroffene Produkte vom EU-Markt aus.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Greenwashing-Fallen
03.09.2026

Die fünf größten Greenwashing-Fallen und wie man sie vermeidet

100% nachhaltig, klimaneutral oder Bio-Plastik – was auf einem Produkt steht, muss nicht immer stimmen. Es gibt unzählige Greenwashing-Beispiele, von denen wir alle schon gehört haben. Oft passiert Greenwashing unbewusst. Die Liste an Stolpersteinen ist lang. Welche das sind und wie Sie diese vermeiden – das erfahren Sie in diesem Artikel über die fünf häufigsten Fallen.

Greenwashing sind Umweltaussagen, die ein Unternehmen oder Produkt nachhaltiger wirken lassen, als es sich belegen lässt. Typische Greenwashing-Beispiele sind Begriffe wie „klimaneutral“ ohne Nachweis, Klimabilanzen ohne Scope 3 oder eine einzelne grüne Initiative, die groß herausgestellt wird. Oft passiert das unbewusst. Seit dem 27. September 2026 gelten dafür im UWG strengere Regeln. Welche fünf Fallen besonders häufig sind und wie Sie sie vermeiden, lesen Sie hier.

5 Fallen und Beispiele für Greenwashing

1. Unübersichtliche Datenlage und undurchsichtige Nachhaltigkeitsberichte

Daten sind die Grundlage für einen aussagekräftigen Nachhaltigkeitsbericht. Damit können Sie Ihre Nachhaltigkeitsambitionen dokumentieren und unterstreichen. Wichtig dabei: Sie müssen genau, vollständig und prüfungssicher sein. Denn: Im Rahmen der CSRD müssen die Nachhaltigkeitsberichte von berichtspflichten Unternehmen einem externen Gutachter geprüft werden.

Am besten pflegen Sie Ihre Daten übersichtlich in einem spezialisierten Tool, wir haben dafür extra den VERSO ESG Hub entwickelt. Dadurch fällt es Ihnen leichter,

  • die Daten auf Richtigkeit zu prüfen,
  • die Kennzahlen richtig zu interpretieren,
  • den tatsächlichen Status quo schnell zu erkennen und
  • die Entwicklung Ihres Unternehmens zu überblicken.

So sind Sie vorbereitet auf eine aktive Kommunikation frei von Greenwashing und können kritische Fragen souverän und datenbasiert beantworten.

Beispiel: Ein Maschinenbauer schreibt im Nachhaltigkeitsbericht, er habe seinen Energieverbrauch um 30 % gesenkt. Die Zahl stammt aus einem von drei Werken, der Vergleichszeitraum fehlt. Spätestens wenn Kund:innen oder Prüfer:innen nachfragen, lässt sich die Aussage nicht halten.

Wie erstelle ich einen Nachhaltigkeitsbericht?

Einen aussagekräftigen Nachhaltigkeitsbericht zu erstellen, kann eine ganz schöne Herausforderung sein. Leichter geht es mit unserem praxisorientierten Playbook „In 7 Schritten zum Nachhaltigkeitsbericht“.

2. Scope 1, 2, 3 – alle mit dabei?

Wenn Sie eine Klimabilanz erstellen, ist es bereits eine große Herausforderung, alle relevanten Daten im eigenen Unternehmen zusammenzubekommen. Noch anstrengender wird es aber teilweise, wenn Sie für den CO2-Fußbadruck die Klima-Daten von anderen Unternehmen benötigen. Denn: Nicht nur die Emissionen, die ein Unternehmen selbst ausstößt, müssen berücksichtigt werden, sondern auch die in der Wertschöpfungskette!

Viele Unternehmen erheben bei ihrer ersten Klimabilanz “nur” die Emissionen in Scope 1 und 2. Darunter fallen beispielsweise direkte Emissionen durch fossile Brennstoffe wie Gas und Heizöl oder den eigenen Fuhrpark (Scope 1) sowie indirekte Emissionen aus der Erzeugung von eingekauftem Strom, Dampf, Wärme und Kühlung (Scope 2). Um eine Aussage über Ihren tatsächlichen Treibhausgasausstoß zu machen, benötigen Sie aber auch die Angaben aus Scope 3. Diese umfassen alle vor- und nachgelagerten Emissionen entlang der Wertschöpfungskette Ihres Unternehmens (eingekaufte Waren oder Rohstoffe, Dienstreisen und Transporte).

Beispiel: Ein Zulieferer wirbt mit „CO₂-Emissionen seit 2020 halbiert“. Gemeint sind nur Scope 1 und 2, weil der Standort auf Ökostrom umgestellt hat. Die Emissionen aus eingekauften Vorprodukten fehlen, und genau dort liegt meist der größte Teil der Bilanz.

Wussten Sie, dass der größte Teil der CO2-Emissionen aus Scope 3 stammt?

Scope 3 zu erfassen, ist um einiges mühsamer als nur Scope 1 und 2, denn Sie brauchen zahlreiche Daten von anderen Unternehmen. Dennoch sollten Sie so bald wie möglich auch diesen Bereich in Ihre Berichterstattung mit aufnehmen. Hier hilft es, in den Dialog mit Stakeholdern zu gehen und sich digitale Hilfe zu holen. Mit dem VERSO Supply Chain Hub erhalten Sie einen Überblick über die Emissionen in Ihrer Lieferkette. So bannen Sie die Gefahr, durch fehlende Daten Falschaussagen hinsichtlich Ihrer Nachhaltigkeit zu tätigen.

Wie errechne ich eine vollständige CO2-Bilanz?

Nicht nur die Erstellung eines Nachhaltigkeitsberichts, sondern allein die CO2-Bilanz eines Unternehmens sind für Nachhaltigkeitsmanager:innen eine wichtige Aufgabe. Mit unserer Climate Software erfassen Sie rasch und übersichtlich Scope 1, 2 und 3 für Ihre Berichterstattung!

3. Übertreiben Sie nicht, bleiben Sie bei den Fakten!

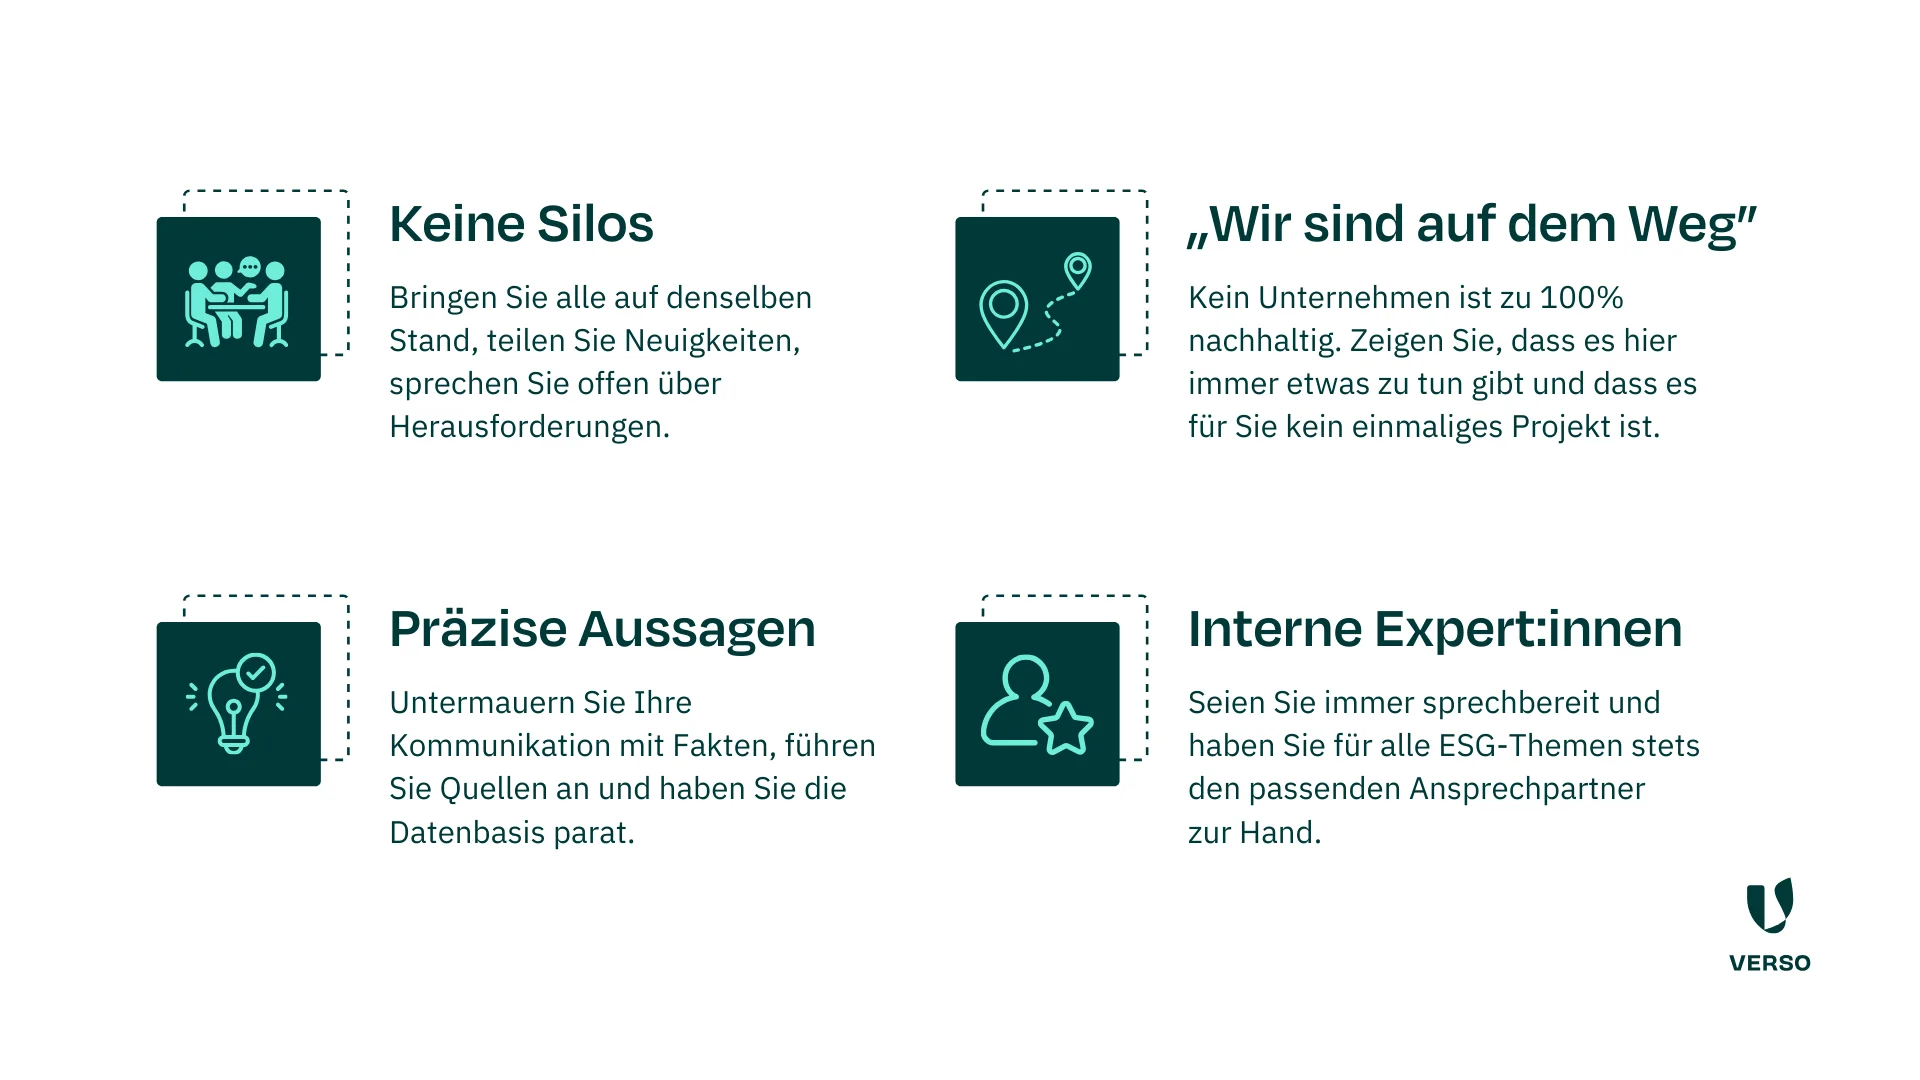
Ein unbedachtes Wort ist schnell ausgesprochen, man hat die Daten nicht mehr ganz genau im Kopf oder fügt in aller Euphorie Superlative und übertriebene Aussagen hinzu. Viele Greenwashing-Vorwürfe haben ihren Ursprung in Marketingaktivitäten, die das Unternehmen in einem allzu guten Licht darstellen. Seien Sie vorsichtig, was Sie nach außen tragen!

Vier Tipps, wie Sie glaubwürdige und korrekte Inhalte kreieren:

Kommunikationstipps: Keine Silos, "Wir sind auf dem Weg", Präzise Aussagen, Interne Expertinnen

Beispiel: Auf der Website steht „100 % nachhaltige Verpackung“. Tatsächlich besteht nur der Karton aus Recyclingmaterial, die Folie nicht. Die Aussage bezieht sich auf das Ganze, belegt ist aber nur ein Teil.

4. Wer sich die Rosinen herauspickt, wirkt unglaubwürdig

Gerade weil es so viele Beispiele für Greenwashing gibt, prüfen Stakeholder immer genauer die Aussagen zur Nachhaltigkeit eines Unternehmens. Damit Stakeholder die Kommunikation rund um das Thema für glaubhaft und wirksam einstufen, müssen Unternehmen transparent kommunizieren. Vom sogenannten „Cherry Picking“ (zu Deutsch: Rosinen picken), also dem Kommunizieren von wenigen positiven Ergebnissen oder Aktivitäten, raten wir Ihnen ab! Schnell wird eine kleine positive Initiative unnatürlich groß aufgebläht. Ganzheitlichkeit ist hier das Stichwort: Sprechen Sie auch über den Handlungsbedarf, den Ihre Organisation noch hat, teilen Sie Ihre Ambitionen und Ziele, kommunizieren Sie Herausforderungen, die Sie als Unternehmen noch zu meistern haben.

Damit zeigen Sie, dass Ihr Unternehmen Nachhaltigkeit nicht als einmaliges Projekt behandelt, sondern ernsthafte und ganzheitlich wirksame Veränderungen anstrebt.

Beispiel: Ein Unternehmen stellt auf LinkedIn seine neue Photovoltaikanlage heraus. Dass sie nur einen kleinen Teil des Strombedarfs deckt und der Gesamtverbrauch gestiegen ist, steht nirgends.

5. Aktivitäten fehlt der Bezug zum Unternehmen oder Produkt

Aktivitäten, über die Sie kommunizieren, müssen zu Ihrem Unternehmen, den Produkten und der Unternehmensgröße passen.

Beispiel: Der Kauf eines ersten E-Autos bei insgesamt 500 Diesel-Fahrzeugen im Fuhrpark wird eher Kritik als Beifall einbringen.

Passen Ihre Aktivitäten aber in den Unternehmenskontext, wird die Ernsthaftigkeit Ihrer Ambitionen nachvollziehbar für externe Stakeholder. Und: Ihre Mitarbeitenden identifizieren sich auch damit und sind für ein Engagement zu begeistern.

Hier ist eine Wesentlichkeitsanalyse hilfreich: Damit identifizieren Sie die Themenfelder, in denen das Unternehmen hohe negative oder positive Auswirkungen auf Umwelt und Gesellschaft hat oder die aus finanzieller Sicht relevant sein könnten. Mit den Erkenntnissen daraus können dann die Themen angegangen werden, die wirklich etwas bewegen.

CSRD: Neue Vorgaben für Nachhaltigkeitsberichte

Im Rahmen des Green Deal treibt die EU zahlreiche Maßnahmen für die Nachhaltige Transformation voran – u.a. auch die CSRD. Alle Einzelheiten erhalten Sie in unserem Factsheet.

Greenwashing-Beispiele aus der Rechtsprechung

„Klimaneutral“ ohne Erklärung (BGH, 2024)

Ein Süßwarenhersteller warb in einer Fachzeitung damit, alle Produkte klimaneutral herzustellen. Erreicht wurde das über Klimaschutzprojekte. Details gab es nur über einen Link. Der Bundesgerichtshof hat die Werbung untersagt: „Klimaneutral“ ist mehrdeutig, die Erklärung muss in der Werbung selbst stehen. Seit dem 27. September 2026 ist eine solche Aussage grundsätzlich unzulässig, wenn sie allein auf Kompensation beruht.

Nachhaltigkeitsversprechen ohne interne Grundlage (2025)

Die Staatsanwaltschaft Frankfurt verhängte gegen einen Vermögensverwalter ein Bußgeld von 25 Millionen Euro. Der Vorwurf: Das Unternehmen hatte sich nach außen als führend bei nachhaltigen Anlagen dargestellt, intern war das nicht so umgesetzt. Für jedes Unternehmen gilt: Was die Kommunikation verspricht, müssen Daten und Prozesse decken.

Welche Umweltaussagen sind seit dem 27. September 2026 unzulässig?

Seit dem 27. September 2026 gelten in Deutschland die Vorgaben der EU-Richtlinie EmpCo, umgesetzt über das UWG. Pauschale Aussagen wie „umweltfreundlich“, „grün“ oder „klimaneutral“ sind nur noch erlaubt, wenn eine anerkannte hervorragende Umweltleistung sie belegt, etwa der Blaue Engel oder das EU-Umweltzeichen. Produktaussagen zur Klimaneutralität, die allein auf CO₂-Kompensation beruhen, sind unzulässig. Die Regeln gelten für Werbung gegenüber Verbraucher:innen. B2B-Unternehmen betrifft das, sobald ihre Aussagen in die Kommunikation mit Endkund:innen einfließen. Diese Begriffe sollten Sie deshalb meiden oder konkret belegen:

Greenwashing-Beispiele: pauschale Begriffe wie CO₂-neutral, umweltfreundlich, grün und ökologisch

Angst vor Greenwashing? Bitte kein „grünes Schweigen“!

Angst vor Greenwashing sollten Sie jetzt nicht mehr haben. Was wir beobachten: Weil Unternehmen sehen, wie leicht Nachhaltigkeitskommunikation zu Greenwashing werden kann und wie sehr das dem Unternehmen schaden kann, sprechen sie erst gar nicht über ihre Aktivitäten. Ein Domino-Effekt: Wenn kein Unternehmen über Nachhaltigkeit kommuniziert, denkt jeder, dass die anderen nichts machen, und unternimmt deswegen selbst weniger, als er eigentlich könnte. Diese Schweigespirale verlangsamt die Nachhaltige Transformation von Unternehmen und damit der gesamten Wirtschaft.

Mit diesem Überblick wollen wir das Gegenteil erreichen: Wir hoffen, Sie damit ermutigt zu haben, transparent und wirksam über Ihre Nachhaltigkeitsstrategie und -aktivitäten zu kommunizieren.

Häufige Fragen zum Thema Greenwashing

Was sind typische Greenwashing-Beispiele?

Häufig sind pauschale Begriffe wie „klimaneutral“ oder „umweltfreundlich“ ohne Nachweis, Klimabilanzen ohne Scope-3-Emissionen, Aussagen über ein ganzes Produkt, obwohl nur ein Teil nachhaltiger ist, und einzelne grüne Projekte, die überbetont werden.

Darf ich noch mit „klimaneutral“ werben?

Seit dem 27. September 2026 nur noch in engen Grenzen. Beruht die Klimaneutralität eines Produkts allein auf Kompensation, ist die Aussage unzulässig. Erlaubt bleiben konkrete, belegte Angaben, zum Beispiel zu tatsächlich reduzierten Emissionen.

Gilt das Greenwashing-Verbot auch für B2B-Unternehmen?

Die EmpCo-Regeln betreffen Werbung gegenüber Verbraucher:innen. Zulieferer sind trotzdem betroffen, wenn ihre Umweltaussagen auf Verpackungen, in Katalogen oder in der Werbung ihrer Kund:innen landen. Irreführende Aussagen gegenüber Geschäftskund:innen sind nach dem UWG ohnehin angreifbar.

Greenwashing vermeiden? VERSO unterstützt Sie!

Wenn Sie bei der Kommunikation und Erstellung Ihres Nachhaltigkeitsberichts Unterstützung brauchen, helfen wir Ihnen gerne: Mit unserer ESG-Software sammeln Sie alle relevanten Daten und berichten CSRD-konform. Außerdem stehen wir Ihnen beratend auf Ihrer Reise zur Nachhaltigen Transformation zur Seite. In der VERSO Academy können Sie sich zusätzlich zu CSR-Spezialist:innen weiterbilden.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

Update LkSG und CSDDD - die wichtigsten Änderungen
04.08.2026

CSDDD- und LkSG Umsetzung: Warum Unternehmen jetzt belastbare Lieferantenprozesse brauchen

Was sich bei LkSG und CSDDD verändert, was der Zeitplan für die CSDDD-Umsetzung in Deutschland bedeutet und warum Unternehmen Sorgfaltspflichten in belastbare Lieferantenprozesse integrieren sollten.

Das Wichtigste in Kürze

  • Die CSDDD-Umsetzung bezeichnet die Überführung der europäischen Sorgfaltspflichten-Richtlinie in nationales Recht
  • Betroffene Unternehmen müssen menschenrechtliche und umweltbezogene Risiken in ihren Lieferketten systematisch ermitteln, priorisieren und bearbeiten
  • In Deutschland löst die CSDDD das LkSG ab; anwendbar ist sie ab dem 26. Juli 2029 für Unternehmen ab 5.000 Beschäftigten und 1,5 Mrd. Euro Umsatz.

Die Regeln rund um unternehmerische Sorgfaltspflichten sind in Bewegung. Die CSDDD-Umsetzung wurde durch das Omnibus-Paket angepasst. Dadurch haben sich der Anwendungsbereich, einzelne Anforderungen und der Zeitplan verändert.

Für viele Unternehmen liegt deshalb ein Gedanke nahe: erst einmal abwarten, bis endgültig geklärt ist, wer wann welche Vorgaben erfüllen muss.

Doch damit wird die europäische Lieferkettenrichtlinie CSDDD zu stark auf Schwellenwerte und Fristen reduziert. Die grundlegende Aufgabe bleibt bestehen: Unternehmen müssen menschenrechtliche und umweltbezogene Risiken in ihren Lieferketten erkennen, priorisieren und angemessen bearbeiten. Direkt betroffene Unternehmen benötigen dafür eigene Sorgfaltspflichtenprozesse und kleinere Unternehmen sowie Zulieferer werden weiterhin über Datenabfragen, Nachweise und Maßnahmen ihrer Kunden eingebunden.

Wer mit dem Aufbau belastbarer Strukturen wartet, gewinnt deshalb nicht automatisch Zeit. Lieferantendaten lassen sich nicht kurzfristig vervollständigen, Verantwortlichkeiten nicht von heute auf morgen klären und Lieferantenbeziehungen nicht durch einen einmaligen Fragebogen entwickeln.

Für eine effiziente LkSG- und CSDDD-Umsetzung sollten Unternehmen Sorgfaltspflichten daher nicht als isolierte Compliance-Aufgabe behandeln. Sinnvoller ist es, sie fest in das bestehende Lieferanten- und Risikomanagement zu integrieren.

Was bedeutet die CSDDD-Umsetzung?

CSDDD steht für Corporate Sustainability Due Diligence Directive. Auf Deutsch wird sie häufig als EU-Lieferkettengesetz oder europäische Lieferkettenrichtlinie bezeichnet.

Die Richtlinie verpflichtet die von ihr erfassten Unternehmen dazu, menschenrechtliche und umweltbezogene Sorgfaltspflichten in ihren eigenen Tätigkeiten, bei Tochtergesellschaften und entlang relevanter Geschäftsbeziehungen zu verankern. Ziel ist es, negative Auswirkungen auf Menschen und Umwelt zu erkennen, möglichst zu verhindern, zu mindern oder zu beenden.

Zu den grundlegenden Sorgfaltspflichten gehören insbesondere:

  • Sorgfaltspflichten in Richtlinien und Risikomanagementsysteme integrieren,
  • tatsächliche und potenzielle negative Auswirkungen ermitteln und priorisieren,
  • Präventions- und Abhilfemaßnahmen umsetzen,
  • Beschwerde- und Hinweisverfahren ermöglichen,
  • die Wirksamkeit der Maßnahmen überwachen,
  • und die Umsetzung nachvollziehbar dokumentieren.

Die CSDDD beschreibt damit keinen einmaligen Prüfprozess. Sorgfaltspflichten bilden einen Kreislauf: Risiken werden ermittelt, Maßnahmen beschlossen, Fortschritte überprüft und Prozesse bei Bedarf angepasst.

Ein ausgefüllter Lieferantenfragebogen kann Informationen für eine Risikoanalyse liefern. Er ersetzt jedoch weder die Priorisierung von Risiken noch das Nachhalten von Maßnahmen oder die kontinuierliche Überwachung der Lieferkette.

Was sind Unterschiede und Gemeinsamkeiten von CSDDD und LkSG?

Das deutsche Lieferkettensorgfaltspflichtengesetz, kurz LkSG, gilt seit 2023. Es bildet derzeit den deutschen Rechtsrahmen für menschenrechtliche und bestimmte umweltbezogene Sorgfaltspflichten in Lieferketten.

Die CSDDD überträgt eine ähnliche Grundlogik auf die europäische Ebene. Auch sie verlangt ein systematisches Risikomanagement, Präventions- und Abhilfemaßnahmen, Beschwerdemechanismen sowie die Überwachung der Wirksamkeit.

Kriterium LkSG CSDDD
Rechtsebene Deutsches Gesetz EU-Richtlinie, national umzusetzen
Anwendbar ab Seit 2023 26.07.2029 (erste Welle)
Schwellenwert Aktuell 1.000 Beschäftigte (Umbau geplant) 5.000 Beschäftigte / 1,5 Mrd. € Umsatz
Kernpflichten Risikoanalyse, Prävention/Abhilfe, Beschwerde, Doku Weitgehend deckungsgleich, risikobasierter Ansatz

Was haben die LkSG- und CSDDD-Umsetzung gemeinsam?

Für Unternehmen in Deutschland sind LkSG und CSDDD keine zwei vollständig voneinander getrennten Aufgaben. Bestehende Strukturen aus der LkSG-Umsetzung können eine wichtige Grundlage für die CSDDD-Umsetzung bilden. Dazu gehören beispielsweise:

  • definierte Verantwortlichkeiten,
  • strukturierte Lieferanten- und Risikoanalysen,
  • Präventions- und Abhilfemaßnahmen,
  • Beschwerdeverfahren,
  • sowie Dokumentation und Wirksamkeitskontrolle.

Was ändert sich durch die CSDDD?

Während das LkSG ein deutsches Gesetz ist, schafft die CSDDD einen gemeinsamen europäischen Rahmen. Sie muss von den Mitgliedstaaten in nationales Recht übertragen werden und führt damit zu einer Weiterentwicklung der deutschen Regelungen.

Bis zur nationalen Umsetzung gilt das LkSG formal weiter, wird aber bereits jetzt zurückhaltender durchgesetzt. Details zum Umsetzungsstand finden Sie im Abschnitt zum Zeitplan.

Für Sie im Einkauf ist wichtig: Nicht für jedes neue Gesetz einen eigenen Prozess aufbauen, sondern ein belastbares System für unternehmerische Sorgfaltspflichten schaffen.

Ab wann gilt die CSDDD? Zeitplan der Umsetzung in Deutschland

Die CSDDD ist bereits in Kraft und wurde im Rahmen des Omnibus-Pakets angepasst. Die Änderungen betreffen unter anderem den Anwendungsbereich, einzelne Sorgfaltspflichten und den Zeitplan.

Für Unternehmen bleiben insbesondere folgende Anforderungen relevant:

  • menschenrechtliche und umweltbezogene Risiken systematisch ermitteln und priorisieren,
  • angemessene Präventions- und Abhilfemaßnahmen umsetzen,
  • einen Beschwerdemechanismus bereitstellen,
  • die Wirksamkeit der Maßnahmen überwachen,
  • und die Umsetzung nachvollziehbar dokumentieren.

In Deutschland muss die geänderte CSDDD noch in nationales Recht übertragen werden. Bis zu einer entsprechenden Neuregelung bleibt das LkSG der bestehende gesetzliche Rahmen. Es ist jedoch zu erwarten, dass Deutschland die CSDDD in weiten Teilen eng an den europäischen Vorgaben umsetzt.

In Deutschland ist die Richtung inzwischen klar: Die Bundesregierung hat beschlossen, die CSDDD 1:1 in deutsches Recht umzusetzen. Das LkSG wird dafür umgebaut; sein Anwendungsbereich soll auf Unternehmen ab 5.000 Beschäftigten und über 1,5 Mrd. Euro Umsatz beschränkt werden. Die externe LkSG-Berichtspflicht ist damit faktisch bereits obsolet: Das BAFA prüft sie seit Herbst 2025 nicht mehr, eine gesetzliche Streichung ist eingeleitet.

Für die Vorbereitung ist es wenig sinnvoll, jede regulatorische Einzelheit abzuwarten. Die operativen Grundlagen sind bereits klar: Unternehmen benötigen belastbare Lieferantendaten, ein risikobasiertes Vorgehen, dokumentierte Maßnahmen und eindeutige Zuständigkeiten.

Wer diese Strukturen erst nach Abschluss des Gesetzgebungsverfahrens aufbaut, beginnt dann mit den zeitaufwendigsten Aufgaben.

Welche Unternehmen sind vom EU-Lieferkettengesetz betroffen?

Das sogenannte EU-Lieferkettengesetz, also die CSDDD, gilt nach den Anpassungen durch das Omnibus-Paket ab Juli 2029 für Unternehmen mit mehr als 5.000 Beschäftigten und einem weltweiten Nettoumsatz von mehr als 1,5 Milliarden Euro. Erfasst werden sowohl Unternehmen mit Sitz in der EU als auch bestimmte Unternehmen aus Drittstaaten, sofern sie die maßgeblichen Umsatzkriterien im europäischen Binnenmarkt erfüllen.

Für die Praxis ist jedoch nicht nur die direkte gesetzliche Betroffenheit entscheidend. Auch kleinere Unternehmen und Zulieferer können Anforderungen über ihre Geschäftsbeziehungen weitergereicht bekommen. Deshalb lohnt sich die Unterscheidung zwischen direkter und indirekter Betroffenheit.

Welche Unternehmen sind direkt von der CSDDD betroffen?

Direkt betroffene Unternehmen müssen die gesetzlichen Sorgfaltspflichten in ihre Organisation und ihr Risikomanagement integrieren. Dazu gehören unter anderem:

  • Risiken und negative Auswirkungen ermitteln,
  • diese priorisieren,
  • Präventions- und Abhilfemaßnahmen umsetzen,
  • Beschwerdemechanismen bereitstellen,
  • die Wirksamkeit der Maßnahmen überwachen,
  • und die Umsetzung dokumentieren.

Diese Aufgaben können nicht allein von Legal, Compliance oder Nachhaltigkeit erfüllt werden. Sie greifen unmittelbar in Einkaufs-, Lieferanten- und Risikoprozesse ein.

Sind mittelständische Unternehmen von der CSDDD betroffen?

Der Mittelstand fällt grundsätzlich nicht direkt unter den Anwendungsbereich der CSDDD. Trotzdem können sie über ihre Geschäftsbeziehungen betroffen sein.

Große Kunden benötigen Informationen, um eigene Risiken zu bewerten und Sorgfaltspflichten zu erfüllen. Daher können sie von Zulieferern beispielsweise verlangen:

  • Angaben zu Produktionsstandorten und Lieferketten,
  • Nachweise zu menschenrechtlichen oder umweltbezogenen Standards,
  • Selbstauskünfte und Risikoangaben,
  • vertragliche Zusicherungen,
  • sowie die Beteiligung an Präventions- oder Verbesserungsmaßnahmen.

Damit entsteht keine automatische gesetzliche Gleichstellung mit direkt betroffenen Unternehmen. Die Anforderungen werden in der Praxis jedoch über die Lieferkette weitergegeben. Nicht direkt betroffen bedeutet daher nicht automatisch, dass kein Handlungsbedarf besteht.

Kurzübersicht zur CSDDD gefällig?

In unserem CSDDD-Factsheet, inkl. Vergleich mit dem LkSG, finden Sie alle wichtigen Infos zum Lieferkettengesetz kompakt zusammengefasst.

Was bedeutet die CSDDD-Umsetzung für Einkauf und Lieferantenmanagement?

Die Verantwortung für die CSDDD liegt auf Unternehmensebene. Für die operative Umsetzung spielt der Einkauf jedoch eine zentrale Rolle: Dort werden Lieferanten ausgewählt und bewertet, Anforderungen kommuniziert und Maßnahmen in der Geschäftsbeziehung umgesetzt.

Entscheidend ist zunächst eine belastbare Datenbasis. Unternehmen müssen wissen, mit welchen Lieferanten und Produktionsstandorten sie zusammenarbeiten und welche Länder, Branchen oder Tätigkeiten mit erhöhten Risiken verbunden sein können. Häufig liegen diese Informationen jedoch verteilt in ERP-Systemen, Tabellen, E-Mails und verschiedenen Fachabteilungen.

Die Aufgabe besteht daher nicht nur darin, weitere Daten einzusammeln. Informationen müssen aktuell, plausibel und eindeutig einem Lieferanten oder Standort zugeordnet sein. Nur dann können Unternehmen Risiken sinnvoll bewerten und priorisieren.

Warum Lieferantenfragebögen für die CSDDD-Umsetzung nicht ausreichen

Einmalige Lieferantenfragebögen bilden lediglich eine Momentaufnahme ab. Produktionsbedingungen, Standorte und Risikolagen können sich verändern, Nachweise veralten und neue Hinweise auftreten. Außerdem unterscheiden sich Vollständigkeit und Qualität der Antworten häufig erheblich.

Vor allem endet der Sorgfaltspflichtenprozess nicht mit der Datenerhebung. Werden Risiken festgestellt, müssen Unternehmen angemessene Präventions- oder Abhilfemaßnahmen einleiten, Verantwortlichkeiten festlegen und die Wirksamkeit überprüfen.

Für den Einkauf bedeutet das insbesondere:

  • Lieferanten- und Risikodaten nutzbar zusammenzuführen,
  • Risiken fortlaufend zu bewerten und zu priorisieren,
  • Anforderungen und Nachweise klar zu kommunizieren,
  • Maßnahmen und Fristen nachzuhalten,
  • sowie Entscheidungen und Lieferantenkommunikation nachvollziehbar zu dokumentieren.

Dabei sollte Lieferantenmanagement nicht auf Kontrolle reduziert werden. Gerade kleinere Zulieferer verfügen teilweise noch nicht über die Systeme oder Ressourcen, um alle Anforderungen unmittelbar zu erfüllen. Wirksame Sorgfaltspflichten verbinden deshalb klare Erwartungen mit gezielter Lieferantenentwicklung.

Wie bereiten sich Unternehmen auf die CSDDD-Umsetzung vor?

Die zentralen Anforderungen der CSDDD stehen fest. Unternehmen sollten deshalb jetzt ihre bestehenden Lieferanten- und Risikoprozesse darauf ausrichten, Risiken systematisch zu erfassen, Maßnahmen nachzuhalten und die Umsetzung nachvollziehbar zu dokumentieren.

Dafür sind vor allem fünf Handlungsfelder entscheidend:

1. Zuständigkeiten klären

Einkauf, Nachhaltigkeit, Compliance, Legal und Geschäftsführung müssen klar aufeinander abgestimmt sein. Unternehmen sollten definieren, wer Risiken bewertet, Informationen anfordert, Maßnahmen beschließt, kritische Fälle eskaliert und die Wirksamkeit dokumentiert.

2. Lieferanten- und Risikodaten zusammenführen

Viele relevante Informationen liegen bereits vor, etwa Lieferantenstammdaten, Auditberichte, Zertifikate oder Qualitätsbewertungen. Häufig fehlt jedoch eine gemeinsame Sicht. Unternehmen sollten daher prüfen, welche Daten vorhanden sind, wie aktuell sie sind und wo Lücken bestehen.

3. Kontinuierliches Risikomanagement etablieren

Risikobewertungen sollten regelmäßig und bei konkreten Anlässen aktualisiert werden. Neue Lieferanten, veränderte Produktionsstandorte, Vorfälle oder Beschwerden können eine erneute Bewertung erforderlich machen. Ein risikobasierter Ansatz hilft, begrenzte Ressourcen auf die wichtigsten Fälle zu konzentrieren.

4. Maßnahmen und Nachweise zentral dokumentieren

Risikoanalysen, Lieferantenkommunikation, Nachweise, Maßnahmen, Fristen und Wirksamkeitskontrollen sollten in einem gemeinsamen Prozess dokumentiert werden. So bleiben Unternehmen auskunftsfähig und vermeiden aufwendige Rekonstruktionen aus E-Mails und Tabellen.

5. Wiederkehrende Prozesse automatisieren

Abfragen, Erinnerungen, Fristen und Monitoring lassen sich bei großen Lieferantenbeständen kaum dauerhaft manuell steuern. Automatisierung entlastet bei wiederkehrenden Aufgaben und schafft eine konsistente Dokumentationshistorie.

Unternehmen sollten dabei keine separate Struktur nur für die CSDDD aufbauen. Tragfähiger ist ein Lieferantenmanagement, das unterschiedliche Sorgfaltspflichten, Kundenanforderungen und auch andere regulatorische Anforderungen (EUDR, PPWR, CBAM etc.) aufnehmen kann.

Tiefer einsteigen in Sorgfaltspflichten

Wie Sie Due Diligence, wie etwa nach der CSDDD, effizient und rechtskonform sicherstellen, erfahren Sie in unserem Whitepaper zu Sorgfaltspflichten in der Lieferkette.

Software für die LkSG- und CSDDD-Umsetzung

Für eine effiziente Umsetzung müssen Lieferantendaten, Risikoanalysen, Abfragen, Maßnahmen und Nachweise miteinander verbunden werden.

Der VERSO Supply Chain Hub unterstützt Unternehmen dabei, diese Aufgaben in einem zentralen Prozess abzubilden. Sie können:

  • Lieferanten- und Risikodaten strukturiert zusammenführen,
  • Lieferanten anhand relevanter Risiken bewerten und priorisieren,
  • Abfragen und Erinnerungen automatisieren,
  • Risiken kontinuierlich überwachen,
  • Präventions- und Abhilfemaßnahmen steuern,
  • Verantwortlichkeiten und Fristen nachhalten,
  • sowie Nachweise und Lieferantenkommunikation zentral dokumentieren.

So entsteht keine zusätzliche Insellösung für die CSDDD. Die Anforderungen werden dort verankert, wo Lieferantenbeziehungen bereits gesteuert werden.

CSDDD-Anforderungen mit uns einordnen und effizient umsetzen

Sie möchten wissen, welche Anforderungen für Ihr Unternehmen relevant sind und wie Sie diese in bestehende Lieferantenprozesse integrieren können?

In einem unverbindlichen Gespräch zeigen wir Ihnen, wie der VERSO Supply Chain Hub Sie bei der LkSG- und CSDDD-Umsetzung unterstützt.

Häufige Fragen zu LkSG und CSDDD

Für was steht CSDDD?

CSDDD steht für Corporate Sustainability Due Diligence Directive. Die EU-Richtlinie wird häufig als EU-Lieferkettengesetz bezeichnet und regelt menschenrechtliche sowie umweltbezogene Sorgfaltspflichten großer Unternehmen.

Was ist die CSDDD einfach erklärt?

Die CSDDD verpflichtet betroffene Unternehmen, Risiken für Menschen und Umwelt in ihren Tätigkeiten und Geschäftsbeziehungen systematisch zu ermitteln und zu priorisieren. Daraus müssen angemessene Präventions- oder Abhilfemaßnahmen sowie eine regelmäßige Wirksamkeitskontrolle folgen.

Was ist der Unterschied zwischen CSDDD und LkSG?

Das LkSG ist ein bereits geltendes deutsches Gesetz. Die CSDDD schafft einen gemeinsamen europäischen Rahmen, der von den Mitgliedstaaten in nationales Recht übertragen wird. Beide Regelwerke verlangen unter anderem Risikomanagement, Präventions- und Abhilfemaßnahmen, Beschwerdeverfahren und Dokumentation.

Ist die CSDDD bereits in Kraft?

Ja. Die CSDDD trat am 25. Juli 2024 in Kraft und wurde durch das Omnibus-Paket (Richtlinie (EU) 2026/470, final seit 18.03.2026) im Anwendungsbereich deutlich reduziert. Die Mitgliedstaaten müssen sie bis zum 26. Juli 2028 in nationales Recht umsetzen; die Pflichten gelten für betroffene Unternehmen einheitlich ab dem 26. Juli 2029.

Ab wann muss ich die CSDDD umsetzen?

Die Anwendung startet ab 26.07.2029 für die größten Unternehmen. In Deutschland ist zudem eine 1:1-Umsetzung der CSDDD beschlossen, verbunden mit einem Umbau des LkSG. Das bedeutet aber nicht, dass Sie bis dahin warten sollten: Da Sie viele Informationen aus Ihrer Lieferkette benötigen, sollten Sie mit der Vorbereitung von Datenbasis und Prozessen deutlich früher beginnen.

Was ändert sich für mittelständische Zulieferer?

Mittelständische Unternehmen sind grundsätzlich nicht direkt von der CSDDD erfasst. Sie können jedoch indirekt betroffen sein, wenn größere Kunden Informationen, Nachweise, vertragliche Zusicherungen oder Verbesserungsmaßnahmen verlangen, um ihre eigenen Sorgfaltspflichten zu erfüllen.

Wie können mittelständische Zulieferer die Anforderungen erfüllen?

Als Zulieferer weisen Sie Ihre Sorgfalt über Selbstauskünfte zu Menschenrechts- und Umweltrisiken im eigenen Betrieb nach. Hinzu kommen konkrete Nachweise wie Zertifikate, Auditberichte oder Fragebögen, die Ihre Kunden bei Bedarf anfordern. Bei identifizierten Risiken folgt oft die Einbindung in Präventions- oder Abhilfemaßnahmen der Auftraggeber. Ihre Kunden formulieren dafür idealerweise klare Erwartungen und unterstützen mit gezielter Lieferantenentwicklung.

Welche Branchen betrifft die CSDDD?

Die CSDDD gilt grundsätzlich branchenübergreifend. Der konkrete Handlungsbedarf hängt jedoch stark von der Lieferkettenstruktur, den Produktionsländern, eingesetzten Rohstoffen und dem menschenrechtlichen sowie umweltbezogenen Risikoprofil ab.

Welche Daten brauche ich für die CSDDD-Umsetzung?

Sie brauchen grundsätzlich belastbare Lieferanten- und Standortdaten. Zudem müssen Sie Risikoindikatoren nach Land bzw. Branche, Nachweise und den Maßnahmenstatus parat haben.

Was bedeutet Sorgfaltspflicht im Kontext der CSDDD?

Sorgfaltspflicht bedeutet, Risiken und negative Auswirkungen auf Menschen und Umwelt systematisch zu ermitteln, zu priorisieren und angemessen zu bearbeiten. Unternehmen müssen außerdem Beschwerden ermöglichen, Maßnahmen überwachen und ihre Umsetzung nachvollziehbar dokumentieren.

Was verlangt die CSDDD beim Risikomanagement?

Unternehmen müssen tatsächliche und potenzielle negative Auswirkungen systematisch identifizieren und nach Schwere sowie Wahrscheinlichkeit priorisieren. Auf dieser Grundlage sind geeignete Maßnahmen festzulegen, regelmäßig zu überprüfen und bei Bedarf anzupassen.

Welche Beschwerdemechanismen verlangt die CSDDD?

Unternehmen müssen geeignete Verfahren schaffen, über die betroffene Personen, Arbeitnehmervertretungen oder relevante Organisationen Hinweise und Beschwerden einreichen können. Diese Meldungen müssen strukturiert geprüft, bearbeitet und in das Risikomanagement einbezogen werden.

Was passiert bei Verstößen gegen die CSDDD?

Verstöße können behördliche Maßnahmen und finanzielle Sanktionen nach sich ziehen. Zusätzlich drohen Haftungs-, Reputations- und Geschäftsrisiken, etwa wenn Kundenanforderungen nicht erfüllt oder Risiken in der Lieferkette unzureichend bearbeitet werden.

Welche Änderungen bringt der CSDDD-Omnibus?

Das Omnibus-Paket hat den Anwendungsbereich, einzelne Vorgaben und den Zeitplan der CSDDD angepasst. Die grundlegende Pflicht bleibt jedoch bestehen: Betroffene Unternehmen müssen einen risikobasierten Prozess zur Ermittlung, Bearbeitung und Überwachung menschenrechtlicher und umweltbezogener Auswirkungen etablieren.

Welche Kritik gibt es an der CSDDD?

Kritisiert werden vor allem zusätzlicher Verwaltungsaufwand, hohe Umsetzungskosten und indirekte Belastungen kleinerer Zulieferer. Befürworter erwarten dagegen einheitlichere europäische Standards, mehr Transparenz, besseren Schutz von Menschen und Umwelt sowie eine systematischere Risikosteuerung.

Welche Tools unterstützen bei der CSDDD-Umsetzung?

Geeignete CSDDD-Software verbindet Lieferantendaten, Risikoanalyse, kontinuierliches Monitoring und Maßnahmenmanagement. Wichtig sind außerdem automatisierte Abfragen und Erinnerungen sowie eine zentrale Dokumentation von Nachweisen, Fristen und Lieferantenkommunikation.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

Aktuellen ESG-Themen und Gesetzesänderungen
Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
News zu VERSO
Sustainability Events uvm.

Mann mit Bart sitzt konzentriert vor mehreren Bildschirmen mit Datenübersichten und Diagrammen im Büro, sinnbildlich für die Recherche zum ESG-Software-Vergleich.
22.07.2026

ESG-Software-Vergleich: Worauf mittelständische Unternehmen bei der Auswahl achten sollten

Zwischen Excel-Tabelle und Enterprise-Suite liegt ein großes Feld an ESG-Software, das sich auf den ersten Blick kaum unterscheiden lässt. Dieser Beitrag ordnet ein, was wirklich zählt, und gibt fünf Fragen an die Hand, die Sie bei einem ESG-Software-Vergleich stellen sollten.

Das Wichtigste in Kürze

  • Am ESG-Software-Markt haben sich grob sechs Kategorien etabliert, von Excel über spezialisierte Klimatools und Lieferantenplattformen bis zu Enterprise- und All-in-One-Lösungen.
  • Die Lizenzgebühr ist nur ein Teil der Kosten: Onboarding, interner Zeitaufwand, Support und Skalierung entscheiden mit über die tatsächliche Investition.
  • Support-Modelle unterscheiden sich stark, von reinem Self-Service über Beratung auf Stundenbasis bis zu inkludiertem fachlichen Kundensupport.
  • Wer heute einen ESG-Software-Vergleich macht, sollte prüfen, ob die Lösung auch noch passt, wenn sich der regulatorische Rahmen verschiebt und ob die eigenen Daten bei einem Wechsel exportierbar bleiben.
  • Vor der Entscheidung lohnt es sich, jedem Anbieter fünf konkrete Fragen zu Support, Preis, Zielgruppen-Fit, Regulatorik und Kündigungsflexibilität zu stellen.

Worauf sollten Sie beim Vergleich von ESG-Software-Vergleich achten?

Wenn Sie einen ESG-Software-Vergleich für den Mittelstand machen, sollten Sie mehr als nur den Funktionsumfang der Software berücksichtigen: entscheidend sind breite Abdeckung statt Insellösung, Kostentransparenz statt Kostenüberraschung, fachliche Begleitung statt reiner Tool-Bedienung und Mittelstandstauglichkeit statt Enterprise-Komplexität. Wer diese vier Punkte beim Vergleich prüft, vermeidet die häufigsten Fehlkäufe.

Hinweis: Dieser Artikel vergleicht bewusst Kategorien, keine einzelnen Softwarelösungen. Welcher Anbieter innerhalb einer Kategorie zu Ihnen passt, lässt sich nicht allgemein beantworten, dafür sind die Anbieter zu unterschiedlich. Was sich allgemein beantworten lässt, ist die Frage, worauf Sie bei der Auswahl achten sollten. Genau darum geht es hier.

Im Detail bedeutet das:

Breite Abdeckung statt Insellösung

Wer für Klimabilanzierung, Lieferkettenmanagement und ESG-Berichterstattung drei separate Tools einsetzt, verliert Zeit beim Datenabgleich und bei der Kontrolle: Daten müssen doppelt gepflegt, Zahlen manuell abgeglichen werden. Das kostet Zeit und ist fehleranfällig. Eine Software, die mehrere Anforderungen zentral abbildet, spart genau diesen Reibungsverlust – vorausgesetzt, die Bedienung bleibt trotz des größeren Funktionsumfangs einfach und übersichtlich.

Kostentransparenz statt Kostenüberraschung

Entscheidend beim ESG-Software-Vergleich ist nicht nur der Angebotspreis, sondern was er abdeckt: Ist menschlicher Support inklusive, oder kostet jede Rückfrage extra? Bleibt der Preis über die Vertragslaufzeit fix, oder kann er sich nachträglich ändern? Wie entwickelt sich der Preis, wenn man die Nutzung skalieren möchte? Gibt es Limits bei Usern, Datenmengen oder Berechnungen? Wer das vor Vertragsschluss klärt, vermeidet böse Überraschungen nach der Einführung.

Support als Erfolgsfaktor, nicht als Kür

Ob bei der Berichterstattung nach der CSRD (Corporate Sustainability Reporting Directive) mit ihren vielen Datenpunkten, bei Lieferkettendaten und der nötigen Sensibilisierung der Lieferanten oder bei der Klimabilanzierung mit ihrer anspruchsvollen Berechnungslogik: Gute Software-Bedienung reicht nicht, wenn die fachliche Einordnung fehlt. Diese Einordnung sollte Teil des Software-Angebots sein, nicht separat teuer eingekauft werden müssen.

Mittelstandstauglichkeit statt Enterprise-Komplexität

Nicht jedes Unternehmen hat ein zehnköpfiges Nachhaltigkeitsteam. Entscheidend sind klare Prozesse, verständliche Bedienung und mitdenkender Support, statt überdimensionierter Setups und monatelanger Implementierungsprojekte.

Welche Arten von ESG-Software gibt es?

Auf dem Markt haben sich grob sechs Kategorien von ESG-Software etabliert: Excel und manuelle Prozesse als Ausgangspunkt, spezialisierte Klimatools für die Emissionsbilanz des Unternehmens (Scope 1 bis 3) oder einzelner Produkte (PCF, LCA), Lieferantenplattformen, reine Reporting- und Berichtstools, Enterprise-Lösungen für komplexe Konzernstrukturen und All-in-One-Plattformen, die mehrere dieser Bereiche zentral abdecken. Welcher ESG-Software-Anbieter passt, hängt vor allem davon ab, wie viele ESG-Anforderungen Sie gleichzeitig erfüllen müssen und wie viel internes Fachwissen bereits vorhanden ist.

Die folgende Übersicht zeigt, welche Kategorie welche Anforderungen abdeckt:

Kriterium Excel / manuell Klimatools Lieferanten-plattform Reporting-Tool Enterprise All-in-One für Mittelstand (z.B. VERSO)
Module
Klimabilanzierung Nein Ja Nein Nein Ja Ja
Lieferkettenmanagement Nein Nein Teilweise Nein Ja Ja
ESG-Berichterstattung (CSRD/ESRS) Nein Nein Nein Ja Ja Ja
Wesentlichkeitsanalyse Nein Nein Nein Teilweise Ja Ja
Ziel- und Maßnahmenmanagement Nein Ja Nein Nein Ja Ja
Eignung
Mittelstandstauglich Nein Teilweise Teilweise Teilweise Nein Ja
Für komplexe Konzernstrukturen Nein Nein Nein Nein Ja Nein
Nutzung ohne tiefe Fachkenntnisse Nein Nein Nein Teilweise Nein Ja
Support und Begleitung
Fachliche Begleitung im Preis inkludiert Nein Teilweise Teilweise Teilweise Nein Ja
Feste Ansprechperson statt Ticket-System Nein Teilweise Teilweise Teilweise Nein Ja

Die Spalten Excel bis Enterprise beschreiben jeweils die Kategorie insgesamt – innerhalb jeder Kategorie unterscheiden sich die Anbieter deutlich. Die rechte Spalte zeigt konkret VERSO als Beispiel für eine All-in-One-Plattform. Details dazu im Abschnitt „Wie VERSO diese Kriterien erfüllt“.

Excel und manuelle Prozesse sind meist ein guter Startpunkt, aber keine dauerhafte Lösung: Ohne zentrale Datenerfassung wächst der Aufwand mit jeder neuen Regulierung. Klimatools und Lieferantenplattformen lösen jeweils ein Problem sehr gut, decken aber naturgemäß nur einen Ausschnitt Ihrer ESG-Anforderungen ab. Wer beide Bereiche braucht, benötigt entweder zwei ESG-Software-Anbieter oder eine breiter aufgestellte Lösung. Enterprise-Lösungen decken funktional viel ab, sind aber selten auf schlanke Teams zugeschnitten. Der Unterschied zwischen den Kategorien zeigt sich also weniger im Funktionsumfang als in der Frage, für wen die Lösung gemacht ist.

All-in-One-Plattform oder spezialisierte Einzeltools: Was passt wann?

Die Faustregel ist einfach: Wer nur einen einzigen ESG-Bereich abdecken muss, fährt mit einem spezialisierten Tool meist besser. Sobald zwei oder mehr Bereiche gleichzeitig anstehen, kippt die Rechnung zugunsten einer zentralen Lösung.

Der Grund liegt weniger im Funktionsumfang als in der Arbeit dazwischen. Zwei Tools bedeuten zwei Datenbestände, zwei Logins, zwei Ansprechpartner und vor allem: manuelle Abgleiche an jeder Stelle, an der beide dieselbe Zahl brauchen. Ihre Emissionsdaten aus dem Klimatool müssen im Bericht landen, Ihre Lieferantendaten ebenfalls. Dieser Abgleich ist unsichtbare Arbeit, die in keinem Angebot steht, aber jeden Monat anfällt.

Für spezialisierte Einzeltools spricht:

  • ein klar umrissener Anwendungsfall, tiefere Funktionen im jeweiligen Spezialgebiet, oft schnellerer Start.

Für eine zentrale Lösung spricht:

  • ein Datenbestand statt mehrerer, keine Abgleicharbeit an den Schnittstellen, ein Ansprechpartner statt mehrerer, und die Möglichkeit, später weitere Bereiche zu ergänzen, ohne das System zu wechseln.

Was wir bei VERSO beobachten:

Über mehrere Hundert Mittelstandsprojekte hinweg zeigt sich ein wiederkehrendes Muster. Die meisten Kund:innen kommen regulatorikgetrieben und für genau einen Anwendungsfall zu uns: der eine wegen der CSRD-Berichtspflicht, der nächste wegen der Sorgfaltspflichten nach dem Lieferkettengesetz (LkSG). Ein, zwei Jahre später betreffen sie oft weitere Anforderungen, etwa Verpackungsvorgaben nach der PPWR oder Kundenanfragen nach CO₂-Bilanzen für einzelne Produkte. Der Anwendungsfall, für den man einkauft, ist selten der, den man ein paar Jahre später tatsächlich hat. Wer mehrere Bereiche in einer Plattform hat, kann solche neuen Anforderungen direkt mit abdecken, statt ein zweites Tool danebenzustellen.

Die Bedingung im Mittelstand: Eine breitere Lösung muss trotz des größeren Funktionsumfangs handhabbar bleiben. Eine Plattform, die alles kann, aber niemand im Team bedienen mag, löst kein Problem, sondern verschiebt es nur.

Für Ihren ESG-Software-Vergleich heißt das: Die Frage ist nicht nur, wie viele Bereiche Sie heute abdecken müssen, sondern wie aufwendig es wird, wenn morgen ein anderer dazukommt. Genau diese Gleichzeitigkeit mehrerer Vorgaben beschreibt eine VERSO-Kundin:

BVB x VERSO

Mit VERSO können wir unsere eigenen Ambitionen zur nachhaltigen Entwicklung stärken und gleichzeitig den steigenden externen Anforderungen wie LkSG und CSRD gerecht werden.

Marieke Köhler
Leiterin Corporate Responsibility bei Borussia Dortmund

Worauf sollten Sie bei den Kosten einer ESG-Software achten?

Die Lizenzgebühr ist nur ein Teil der tatsächlichen Kosten einer ESG-Software. Wer beim Vergleich von ESG-Software nur den Angebotspreis vergleicht, übersieht oft die größeren Posten, vor allem den internen Aufwand, der nach Vertragsschluss entsteht.

Folgende Kostenblöcke sollten Sie einkalkulieren:

  • Lizenz-/Abo-Kosten: der eigentliche Softwarepreis, meist gestaffelt nach Funktionsumfang oder Unternehmensgröße
  • Onboarding & Implementierung: Aufwand für Ersteinrichtung, Datenmigration und Anbindung an bestehende Systeme
  • Interner Zeitaufwand: Datenaufbereitung, Schulung der Fachabteilungen, laufende Pflege
  • Fachliche Begleitung & Support: oft der am meisten unterschätzte Posten: entweder im Preis inkludiert oder als teure Zusatzberatung
  • Skalierung: zusätzliche Kosten, wenn neue Module oder Standorte dazukommen

Je mehr dieser Blöcke bereits im Lizenzpreis des ESG-Software-Anbieters enthalten sind, desto planbarer wird das Projekt und desto weniger Überraschungen gibt es nach der Einführung.

Zwei Fragen bringen im Angebotsgespräch mehr Klarheit als jeder Preisvergleich: Was kostet die Lösung über die gesamte geplante Laufzeit, nicht pro Monat? Und: Welcher Posten kann sich nachträglich verändern, und wodurch? Software-Anbieter, die darauf konkret antworten, ersparen Ihnen die unangenehmen Gespräche in späteren Jahren.

Welche Rolle spielt Support im ESG-Software-Vergleich?

Am Markt lassen sich grob drei Support-Modelle unterscheiden. Welches davon Sie bekommen, hat mehr Einfluss auf die Umsetzungsgeschwindigkeit als die Software-Bedienung selbst.

Reiner Self-Service

Sie erhalten Zugang zur Software. Die fachliche Auseinandersetzung mit den Datenpunkten der ESRS (European Sustainability Reporting Standards), mit der Lieferantenkommunikation oder mit der Berechnungslogik hinter einer Klimabilanz müssen Sie sich selbst aneignen oder bereits mitbringen. Die ESG-Software liefert das Werkzeug, nicht das Fachwissen dahinter.

Beratung auf Stundenbasis

Die Software allein deckt die Bedienung ab, fachliche Begleitung ist als separates, meist kostenpflichtiges Beratungspaket buchbar. Das kann sinnvoll sein, wenn Sie punktuell fachliche Unterstützung brauchen, wird aber schnell teuer, wenn regelmäßig Rückfragen anfallen.

Fachliche Begleitung inklusive

Support ist Teil des Lizenzpreises, oft mit fester Ansprechperson. Gerade für Teams, die sich zum ersten Mal mit Berichterstattung, Lieferkettensorgfalt oder Klimabilanzierung auseinandersetzen und keine eigene ESG-Abteilung haben, verkürzt das die Zeit bis zum ersten belastbaren Ergebnis erheblich. Wie sich das in der Praxis auswirkt, beschreibt eine VERSO-Kundin:

Michelle Dietrich, dennreee

Mit der automatisierten Risikoanalyse und dem professionellen Support können wir die Anforderungen des LkSG und auch andere Regularien effizient erfüllen.

Michelle Dietrich
Produktmanagement bei dennree

Keines der drei Modelle ist per se falsch. Wichtig ist, dass es zu Ihrer internen Kapazität passt. Ein Team ohne ESG-Erfahrung ist mit reinem Self-Service oft überfordert und ein erfahrenes Team zahlt für inkludierte Begleitung womöglich für etwas, das es gar nicht braucht.

Welche ESG-Software erfüllt alle Vorgaben?

Der regulatorische Rahmen für ESG ist insgesamt in Bewegung: Das Omnibus-Paket von 2025 hat die Berichtspflichten neu zugeschnitten, im Lieferkettenbereich wurde die EUDR verschoben, und auch Produkt- und Verpackungsvorgaben entwickeln sich ständig weiter. Wer heute eine ESG-Software auswählt, sollte deshalb weniger fragen „Erfüllt sie die aktuellen Vorgaben?“ als „Was passiert, wenn sich die Vorgaben ändern oder neue hinzukommen?“

Drei Punkte sind dabei entscheidend:

Wer zieht Änderungen nach? Passt der Anbieter Standards, Datenpunkte und Vorlagen automatisch an, oder müssen Sie selbst den Überblick behalten und Änderungen anstoßen?

Trägt die Lösung auch ohne Pflicht? Selbst Unternehmen ohne unmittelbare Berichtspflicht bekommen ESG-Fragebögen von Kunden, Banken und Versicherern. Der Auslöser verschiebt sich damit von der Regulierung zur Lieferkette, der Datenbedarf bleibt. Eine Lösung, die nur auf die Pflicht ausgelegt ist, greift dann zu kurz.

Gehören Ihnen Ihre Daten? Klären Sie Serverstandort, DSGVO-Konformität und Exportformate vor Vertragsschluss. Entscheidend ist, dass Sie Ihre Daten jederzeit vollständig in einem gängigen Format exportieren können, sonst wird ein Anbieterwechsel faktisch unmöglich, ganz gleich, was im Vertrag zur Kündigungsfrist steht.

5 Fragen, die Sie jedem ESG-Software-Anbieter stellen sollten (auch uns)

Die folgenden fünf Fragen lassen sich beim ESG-Software-Vergleich unabhängig vom Anbieter stellen und decken die vier Kriterien ab: breite Abdeckung, Kostentransparenz, fachliche Begleitung und Mittelstandstauglichkeit.

  1. Wie sieht die Unterstützung nach dem Kauf konkret aus? Gibt es eine feste Ansprechperson und aktive Hilfe beim Onboarding, oder landen Rückfragen in einem allgemeinen Support-Postfach?
  2. Welche Leistungen sind im Preis enthalten und was kostet zusätzlich? Klären Sie vor Vertragsschluss, was als Zusatzleistung separat abgerechnet wird.
  3. Ist die Lösung für Teams ohne große ESG-Abteilung gemacht? Fragen Sie konkret nach Referenzen aus Unternehmen ähnlicher Größe und Teamstruktur.
  4. Wie geht der Software-Anbieter mit neuen regulatorischen Vorgaben um? Werden Änderungen automatisch in der ESG-Software nachgezogen, oder müssen Sie selbst den Überblick behalten?
  5. Wie flexibel ist die Kündigung, und was passiert mit Ihren Daten bei einem Wechsel? Lange Mindestlaufzeiten und ein aufwendiger Datenexport erschweren den Wechsel im Nachhinein.

Wie erfüllt die ESG-Software von VERSO die vier Kriterien aus diesem Vergleich?

Legt man die vier Kriterien an – breite Abdeckung, Kostentransparenz, fachliche Begleitung und Mittelstandstauglichkeit –, lässt sich die ESG-Software von VERSO daran konkret einordnen:

Breite Abdeckung statt Insellösung

Mit ESG Hub, Climate Hub und Supply Chain Hub bündelt VERSO Berichterstattung, Klimabilanzierung und Lieferkettenmanagement und Daten müssen nicht zwischen mehreren Tools abgeglichen werden. Über alle drei Bereiche hinweg sind so in über 15 Jahren mehrere Tausend Klimabilanzen, Nachhaltigkeitsberichte und Lieferketten-Risikoanalysen entstanden.

Kostentransparenz statt Kostenüberraschung

Der Preis ist über die Vertragslaufzeit fix kalkulierbar, menschlicher Support ist bereits im Lizenzpreis enthalten. Darüber hinausgehende Beratungsleistungen unseres Consulting-Teams lassen sich bei Bedarf separat dazubuchen.

Support als Erfolgsfaktor

Kund:innen erhalten ein festes Customer-Success-Team statt eines allgemeinen Ticket-Systems, ergänzt durch integrierte Leitfäden zur PCF- und CCF-Berechnung, zu Berichtsstandards wie ESRS, GRI und SDGs sowie zu Regularien wie EUDR, PPWR, CBAM, CSRD etc. direkt in der Software.

Genau diese Kombination aus Expert:innen und Software heben unsere Kund:innen in ihrem Feedback hervor:

Protego Auris-Nadine Hillen

VERSO ist mit seiner Software sowie seinem Consulting- und Customer-Success-Team ein verlässlicher Partner auf unserem Weg zum fertigen Nachhaltigkeitsbericht.

Auris-Nadine Hillen
Nachhaltigkeitsmanagerin bei PROTEGO®

Mittelstandstauglichkeit statt Enterprise-Komplexität

VERSO ist seit 2010 auf mittelständische Unternehmen ausgerichtet, auch ohne bestehende ESG-Abteilung oder Vorkenntnisse einsetzbar, und wächst durch den modularen Aufbau mit steigenden Anforderungen mit.

Wo eine andere Lösung passen kann: Die VERSO ESG-Software ist bewusst auf den Mittelstand hin gebaut, nutzbar ist die Plattform aber auch von größeren Unternehmen. Der Zuschnitt zeigt sich vor allem darin, für wen sie ihre Stärke ausspielt: Teams ohne große ESG-Abteilung profitieren am stärksten von der geführten, verständlichen Bedienung. Wer dagegen intern bereits viele Expert:innen für einzelne Nachhaltigkeitsthemen beschäftigt oder sehr komplexe, weit verzweigte Konzernstrukturen abbilden muss, kommt womöglich auch mit einer spezialisierten Enterprise-Lösung gut zurecht und braucht die bewusste Einfachheit von VERSO weniger.

Wie finde ich die passende ESG-Software für mein Unternehmen?

Die passende ESG-Software zu finden, ist weniger eine Frage des größten Funktionsumfangs als eine Frage des richtigen Zuschnitts auf Ihr Unternehmen. Gehen Sie beim ESG-Software-Vergleich in dieser Reihenfolge vor:

  1. Klären Sie den Bedarf, bevor Sie Anbieter ansehen: Welche ESG-Bereiche müssen Sie tatsächlich abdecken – heute und absehbar in zwei Jahren?
  2. Grenzen Sie die Kategorie ein, nicht sofort den Anbieter. Ein Bereich spricht für ein spezialisiertes Tool, mehrere für eine zentrale Lösung.
  3. Prüfen Sie Kosten und Support-Modell im Detail – beides entscheidet stärker über den Projekterfolg als der Funktionsumfang.
  4. Stellen Sie jedem Anbieter die fünf Fragen aus diesem Beitrag und vergleichen Sie, wer konkret antwortet und wer ausweicht.

So lässt sich schnell eingrenzen, welche Lösung wirklich zu Ihrer Teamgröße und Ihren Anforderungen passt und welche nur auf den ersten Blick überzeugt.

Häufige Fragen zum ESG-Software-Vergleich

Brauche ich als mittelständisches Unternehmen überhaupt eine ESG-Software, oder reicht Excel?

Für den Einstieg mit wenigen Datenpunkten reicht Excel oft aus. Sobald Berichtspflichten, mehrere Fachbereiche oder Lieferkettendaten dazukommen, wird die manuelle Pflege schnell fehleranfällig und zeitaufwendig. Dann lohnt sich eine zentrale Lösung. Ein guter Indikator: Wenn Sie dieselbe Zahl an mehr als einer Stelle pflegen, arbeiten Sie bereits gegen Ihr Werkzeug.

Was macht eine ESG-Software teuer und woran erkenne ich das vorab?

Nicht die Lizenz, sondern das, was nicht drinsteht: Onboarding, interner Zeitaufwand, kostenpflichtige Rückfragen und Aufpreise bei zusätzlichen Modulen oder Standorten. Fragen Sie deshalb nach dem Gesamtpreis über die geplante Laufzeit statt nach dem Monatspreis, und lassen Sie sich schriftlich geben, welche Leistungen enthalten sind und welche separat abgerechnet werden.

Wie lange dauert die Einführung einer ESG-Software typischerweise?

Das hängt stark vom Funktionsumfang und der Datenlage im Unternehmen ab. Als grobe Orientierung: Schlanke, spezialisierte Lösungen sind oft in wenigen Wochen einsatzbereit, während große Enterprise-Systeme, vor allem bei mehreren zusammenzuführenden Datenquellen, mehrere Monate Vorbereitung brauchen können. Fragen Sie im Auswahlprozess gezielt nach einem realistischen Zeitplan für Ihren Anwendungsfall und danach, welche Vorarbeit dabei bei Ihnen im Haus bleibt.

Was ist der Unterschied zwischen einer ESG-Software und einem ESG-Rating-Tool?

Eine ESG-Software unterstützt Sie beim internen Management Ihrer Nachhaltigkeitsdaten von der Erfassung bis zur Berichterstattung. Ein Rating-Tool bewertet Ihr Unternehmen dagegen von außen und vergibt einen Score, meist im Auftrag Ihrer Kunden oder Investoren. Ein gutes Rating ist in der Regel das Ergebnis eines soliden internen Managements, kein Ersatz dafür.

Ist eine All-in-One ESG-Software besser als mehrere spezialisierte Einzeltools?

Wer nur einen ESG-Bereich abdecken muss, ist mit einem spezialisierten Tool oft gut bedient. Sobald mehrere Anforderungen gleichzeitig bestehen, spart eine zentrale Lösung Zeit an den Schnittstellen zwischen den Systemen – vorausgesetzt, sie bleibt trotz des größeren Funktionsumfangs handhabbar. Entscheidend ist nicht die Kategorie an sich, sondern ob die Zahl Ihrer Anforderungen den Abstimmungsaufwand zwischen zwei Systemen rechtfertigt.

Brauche ich trotz ESG-Software noch zusätzliche externe Beratung?

Ist fachliche Begleitung bereits im Lizenzpreis inkludiert, deckt das die meisten laufenden Fragen ab. Bei reinem Self-Service oder bei punktuellen Spezialthemen, etwa einer besonders komplexen Wesentlichkeitsanalyse oder branchenspezifischen Sonderfragen, kann zusätzliche Beratung trotzdem sinnvoll sein. Bei VERSO ist die laufende Begleitung über ein festes Customer-Success-Team im Preis enthalten; vertiefte Beratung lässt sich bei Bedarf dazubuchen.

Kann ESG-Software mit meinem Unternehmen mitwachsen, wenn sich die Anforderungen ändern?

Prüfen Sie vor der Auswahl, ob sich zusätzliche Bereiche wie Lieferkettenmanagement oder Klimabilanzierung später ergänzen lassen, ohne dass Sie auf ein komplett neues System wechseln müssen. Fragen Sie außerdem, was das kostet. Nachträglich ergänzte Module sind der häufigste Grund, warum ein Preis sich im Laufe eines Vertrags verändert.

Wo werden meine ESG-Daten gespeichert, und wem gehören sie?

Klären Sie Serverstandort, DSGVO-Konformität und Exportformate vor Vertragsschluss. Entscheidend ist, dass Sie Ihre Daten jederzeit vollständig in einem gängigen Format exportieren können. Ist der Export aufwendig oder unvollständig, ist ein Anbieterwechsel faktisch ausgeschlossen, unabhängig davon, wie kurz die Kündigungsfrist im Vertrag ist.

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Graphic of a Product Life Cycle which ist monitored within a LCA, PCF and EPD
02.07.2026

LCA vs. PCF vs. EPD: Was sind die Unterschiede und wann brauchen Sie welches Instrument?

LCA vs. PCF vs. EPD: Wer sich mit der Umweltwirkung von Produkten beschäftigt, kommt an diesen drei Kürzeln nicht vorbei. Aber was bedeuten sie? Wann macht welches Instrument Sinn? Im Artikel erhalten Sie einen Überblick. Und: Was ist die Rolle des CCF dabei?

LCA vs. PCF vs. EPD: Ein Überblick

Bevor wir tiefer einsteigen in die einzelnen Instrumente zur Berechnung und Darstellung der Umweltwirkung von Produkten, wollen wir Ihnen einen kurzen tabellarischen Überblick bieten. Sodass Sie schonmal auf einen Blick sehen, worauf Sie beim Vergleich LCA vs. PCF vs. EPD (Product Carbon Footprint vs. Life Cycle Assessment vs. Environmental Product Declaration) achten sollten.

PCF LCA EPD
Ausgeschrieben Product Carbon Footprint Life Cycle Assessment Environmental Product Declaration
Was misst es? Treibhausgasemis-sionen eines Produkts in CO₂e Mehrere Umweltwir-kungen: Klima, Wasser, Ressourcen, Versauer-ung, Landnutzung u. a. Umweltprofil eines Produkts, drittverifiziert und veröffentlicht
Standard ISO 14067 ISO 14040, ISO 14044 ISO 14025, EN 15804 (Bau)
Verifizierung Optional Optional Verpflichtend durch Dritt
Wirkungsbereich Klima Mehrere Wirkungskategorien Mehrere, je nach Produktkategorie

LCA vs. PCF vs. EPD: Die Instrumente kurz erklärt

Wollen wir uns nun PCF, LCA und EPD mal etwas genauer anschauen. PCF, LCA und EPD beschreiben alle die Umweltwirkungen eines Produkts, aber auf verschiedene Weise. Der eine misst nur das Klima, der andere ein ganzes Bündel an Wirkungen, der dritte bringt die Ergebnisse in eine öffentlich vergleichbare Form. Wer sie verwechselt, liefert am Ende zu viel oder zu wenig. Die drei im Einzelnen:

Product Carbon Footprint (PCF)

Der Product Carbon Footprint (PCF) misst nur die Treibhausgasemissionen eines Produkts, ausgedrückt in CO₂e. Der etablierte Standard ist hier die ISO 14067. Ein PCF ist vor allem dann sinnvoll, wenn Kund:innen nach konkreten CO₂-Werten fragen, CBAM-Daten gebraucht werden oder ein Hotspot fürs Klima identifiziert werden soll. Übrigens: Der PCF ist nicht zu verwechseln mit dem Corporate Carbon Footprint, der sich auf das ganze Unternehmen bezieht – der PCF kann aber in den CCF einfließen.

Life Cycle Assessment (LCA)

Wenn es um LCA vs. PCF geht, kann man klar sagen: Das Life Cycle Assesment, zu Deutsch Lebenszyklusanalyse, geht deutlich über den PCF hinaus. Hier wird nicht nur die Klimawirkung in Form von Emissionen betrachtet, sondern auch Wasserverbrauch, Ressourcen, Versauerung, Landnutzung. Beliebte Standards sind hier die ISO-Normen 14040 und 14044. Bei der Entscheidung Product Carbon Footprint vs. Life Cycle Asssessment gewinnt das LCA vor allem dann, wenn Sie Produktentscheidungen über mehrere Umweltwirkungen treffen wollen, etwa beim Redesign oder bei der Materialwahl.

Environmental Product Declaration (EPD)

Bei der Frage nach LCA vs. PCF kommt auch die EPD ins Spiel. Die Environmental Product Declaration EPD ist ein drittverifiziertes, öffentliches Dokument auf Basis eines LCA. Der klassische Standard hierfür ist die ISO-Norm 14025, wobei es beispielsweise für Bauprodukte auch zusätzlich die EN 15804 gibt. Die EPD ist oft dann notwendig, wenn Sie Umweltdaten extern kommunizieren – in Tendern, bei Gebäudezertifizierungen oder gegenüber Kund:innen, die verifizierte Vergleichbarkeit verlangen.

Vereinfacht gesagt: LCA ist die umfassende Methode zur Berechnung der Umweltwirkung von Produkten, der PCF ist der Klima-Teil des LCA und die EPD ist die verifizierte Form für die Öffentlichkeit.

Und der CCF?

Der Corporate Carbon Footprint (CCF) fällt bei der Frage LCA vs. PCF vs. EPD aus der Reihe, weil er nicht ein einzelnes Produkt betrachtet, sondern die Treibhausgasemissionen eines ganzen Unternehmens. Erfasst wird er entlang der Scopes 1, 2 und 3 nach dem GHG Protocol, von der Heizung im Büro bis zur Lieferkette. PCF und CCF ergänzen sich: Produktdaten aus dem PCF können in die Scope-3-Bilanz des CCF einfließen. Wie Sie Ihren Corporate Carbon Footprint berechnen, lesen Sie in unserem Blogbeitrag zum CCF.

CCF noch nicht berechnet?

Hier ist Ihr Leitfaden, wie es geht!

LCA vs. PCF vs. EPD: Welche brauche ich wann?

Ob ein PCF reicht oder es doch LCA oder EPD braucht, entscheidet sich am Anlass: Wer fragt, wofür werden die Daten gebraucht und in welcher Form müssen sie am Ende vorliegen. Genau daran lässt sich gut festmachen, ob ein PCF reicht, ein LCA nötig ist oder eine EPD verlangt wird. Drei Fragen führen meist schnell zur Antwort:

1. Wer fragt und wofür?

Kommt die Anfrage aus dem Einkauf eines Kunden, geht es fast immer um CO₂-Daten für die eigene Scope-3-Bilanz oder die Lieferketten-Berichterstattung. Ein PCF reicht. Geht es um eine öffentliche Ausschreibung oder eine Gebäudezertifizierung, wird in der Regel eine EPD verlangt. Geht es um interne Produktentscheidungen, ist das LCA die belastbarere Grundlage.

2. Reicht der Blick auf CO₂ oder müssen mehrere Umweltwirkungen berücksichtigt werden?​

Für CBAM, Dekarbonisierungsstrategien und die meisten Kundenanfragen reicht der PCF. Wer Materialien vergleicht, Verpackungen neu denkt oder Kreislauflösungen prüft, kommt mit Klima allein nicht weiter. Dann ist das LCA das richtige Werkzeug.

3. Müssen die Daten in standardisierter Form öffentlich vergleichbar sein?​

Für interne Steuerung und die meisten Kundenanfragen nicht. Für Tender, Gebäudezertifizierungen oder Marktkommunikation, in der Produkte direkt miteinander verglichen werden, schon. Genau dort spielt die EPD ihre Stärke aus: einheitliche Produktkategorieregeln machen Produkte derselben Kategorie wirklich vergleichbar.

Der Startpunkt für alle Produktanfragen: PCF

Ein PCF ist immer eine gute Basis für alle weiteren Berechnungen von Umweltwirkungen Ihrer Produkte. Im PCF-Leitfaden lernen Sie, wie Sie dafür ideal vorgehen.

Wie hängen PCF, LCA, EPD und CCF zusammen?

Kurz zusammengefasst:

  • LCA vs. PCF ist eigentlich falsch, denn der PCF steckt in der LCA: Sie deckt mehrere Umweltwirkungen ab, er greift davon die Treibhausgasemissionen heraus.
  • Und auch die EPD ist kein ganz eigenständiges Instrument. Die EPD bringt die LCA-Ergebnisse in eine standardisierte, öffentliche Form.
  • Der CCF liegt eine Ebene höher, beim ganzen Unternehmen. PCF und EPD liefern ihm Produktdaten für die Scope-3-Bilanz.
LCA vs. PCF vs. EPD: Wie hängen die Istrumente zur Berechnung der Umweltwirkung von Produkten zusammen?

PCF, LCA, EPD und CCF stehen nicht nebeneinander, sondern bauen aufeinander auf. Die LCA ist die Methode im Hintergrund: Sie bewertet die Umweltwirkungen eines Produkts über den gesamten Lebenszyklus. Der PCF ist dabei eine einzelne Wirkungskategorie aus der LCA, nämlich das Treibhauspotenzial, ausgedrückt in CO₂e. Die EPD wiederum stellt die Ergebnisse einer LCA in standardisierter, drittverifizierter und öffentlicher Form dar.

Der CCF betrachtet eine andere Ebene: nicht ein einzelnes Produkt, sondern die Emissionen eines ganzen Unternehmens entlang der Scopes 1, 2 und 3. Hier schließt sich der Kreis zum Produkt, denn Produktdaten aus dem PCF können in den Scope-3-Teil des CCF einfließen.

Eine Datenbasis für PCF, LCA, EPD und CCF

PCF, LCA, EPD und CCF konkurrieren nicht miteinander, sie beantworten unterschiedliche Fragen. Welches Instrument Sie brauchen, hängt am Anlass, und oft brauchen Sie im Lauf der Zeit mehrere davon: heute einen PCF für einen Kunden, morgen eine LCA fürs Redesign, später eine EPD für die Ausschreibung. Je klarer Sie die Unterschiede kennen, desto gezielter liefern Sie das Richtige, ohne Aufwand zu verschenken.

Was die vier verbindet, sind die Daten dahinter: Sie greifen auf weitgehend dieselben Produktdaten zurück bzw. bauen aufeinander auf. Wer den CO₂-Wert eines Produkts sauber erhoben hat, hat einen großen Teil der Arbeit für die LCA schon erledigt, und deren Ergebnisse wiederum sind die Basis für eine EPD. Der eigentliche Aufwand steckt selten im einzelnen Nachweis, sondern in einer belastbaren, nachvollziehbaren Datengrundlage. Sind die Daten verstreut oder lückenhaft, fängt man bei jeder neuen Anfrage von vorne an. Liegen sie sauber vor, lässt sich daraus je nach Anlass der passende Nachweis ableiten.

Genau hier setzt der VERSO Climate Hub an: Er bündelt die Produktberechnungen, PCF wie LCA, auf einer gemeinsamen Datengrundlage.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
10 CSRD-Tipps
18.06.2026

10 CSRD-Tipps für
ESG-Verantwortliche

„CSRD – was müssen wir da genau machen?” Viele Unternehmen stehen vor dieser Frage. Der Umfang der Berichtspflicht und der dazugehörigen ESRS-Standards ist sehr herausfordernd. Verlieren Sie nicht gleich die Nerven – mit diesen 10 CSRD-Tipps fällt Ihnen der Start leichter.

10 CSRD-Tipps aus unserer Erfahrung

Der erste Blick auf die Anforderungen der Corporate Sustainability Reporting Directive (CSRD) und der European Sustainability Reporting Standards (ESRS) bzw. der überarbeiteten Version davon, den ESRS Simplified, kann den Puls von Nachhaltigkeitsverantwortlichen schonmal erhöhen. Die CSRD ist zwar herausfordernd, aber das ist noch lange kein Grund zur Panik! Hier sind 10 CSRD-Tipps für Sie, wenn Sie sich erstmals mit der europäischen Berichtspflicht auseinandersetzen.

CSRD-Tipp 1: Den Berichtsstandard ESRS genauer anschauen

Um den Umfang und die Anforderungen der CSRD an Ihren Nachhaltigkeitsbericht zu verstehen, ist es wichtig, dass Sie zumindest einen groben Überblick über das Framework, die ESRS, haben. Wenn Sie sich schon zu den überarbeiteten ESRS informieren möchten, finden Sie in unserem Artikel über die ESRS Simplified alles Wichtige. Und falls Sie doch genauer reinschauen wollen, können Sie sich auf der Website der EFRAG alle ESRS-Standards in der Originalversion herunterladen.

CSRD-Tipp 2: Ressourcen und Know-how für das Projekt CSRD schaffen

Die CSRD ist eine große Herausforderung und kein einmaliges Projekt. Ein:e Nachhaltigkeitsmanager:in allein reicht oft nicht aus. Bei der Berichterstellung sind Sie in enger Abstimmung mit HR, IT, Finanzabteilung, Einkauf, Risikomanagement und anderen Abteilungen. Fördern Sie eine gute und effiziente Zusammenarbeit und schauen Sie sich die To-dos realistisch an: Welche Ressourcen brauchen wir für die Umsetzung? Sind weitere Skills oder Fortbildungen notwendig? Müssen wir jemanden einstellen? Für den Fall, dass es am Know-how scheitert: Bei der VERSO Academy finden Sie bestimmt die richtige Weiterbildung. Regelmäßige Schulungen und Workshops schärfen zudem das Bewusstsein für Nachhaltigkeit. Binden Sie andere Abteilungen ein und informieren Sie alle Beteiligten über die neuesten Anforderungen.

CSRD betrifft das ganze Unternehmen – Geschäftsführung, Stakeholder, Risikomanagement, Marketing, HR, Einkauf.

CSRD-Tipp 3: Den Prozess im Detail planen

Es gibt einige Schritte bei der CSRD-Berichterstattung, die entweder viel Zeit, viele Abstimmungen mit internen Stakeholdern oder beides benötigen. Wichtig ist daher, dass der Prozess realistisch und vorausschauend ist. Auch Puffer sollten Sie einkalkulieren und gerne etwas großzügiger planen. Folgende Meilensteine sollten Sie beachten:

  • Wann wollen wir den Bericht veröffentlichen?
  • Gibt es zeitliche Einschränkungen, die wir beachten müssen (Urlaube, andere Projekte?)
  • Wann schreiben wir den Bericht?
  • Wer muss wann in den Prozess eingebunden werden?
  • Wann sammeln wir die Daten?
  • Wann machen wir die Analyse der doppelten Wesentlichkeit?
  • Wann müssen wir starten?

Gut definierte und erprobte Abläufe führen zu einer schnelleren Datensammlung und verringern das Risiko von Fehlern. Eine regelmäßige Überprüfung und Anpassung dieser Prozesse stellt sicher, dass sie auch bei steigenden Anforderungen bestehen. Wer also frühzeitig in saubere Prozesse investiert, kann langfristig deutlich effizienter und schneller den regulatorischen Pflichten nachkommen.

Ein weiterer Tipp hierzu: Berechnen Sie die Deadline „von hinten”! Legen Sie zunächst fest, wann der Nachhaltigkeitsbericht erscheinen soll – im Falle der CSRD also zusammen mit dem Lagebericht. Denn geht es über die einzelnen Schritte, wie Texterstellung, Datensammlung und Analyse der doppelten Wesentlichkeit, bis zum Anfang. Planen Sie noch etwas Puffer pro Aufgabe ein und dann wissen Sie, wann Sie spätestens beginnen sollten.

CSRD-Tipp 4: Doppelte Wesentlichkeitsanalyse, der Grundstein für Ihren CSRD-Bericht

Die Basis des CSRD-Berichts ist die Analyse der doppelten Wesentlichkeit. Die Wesentlichkeitsanalyse gibt es schon länger, aber das Prinzip der doppelten Wesentlichkeit, um berichtsrelevante Nachhaltigkeitsthemen zu identifizieren, ist erst mit der CSRD verpflichtend geworden. Die ESRS schreiben hierfür einen konkreten Prozess vor, der dokumentiert werden muss. Hier gilt es, kritisch zu hinterfragen: Wie steht es um unser Wissen und unsere Kapazitäten für die Wesentlichkeitsanalyse? Schaffen wir das intern oder brauchen wir externe Hilfe?

Die doppelte Wesentlichkeitsanalyse bildet die Grundlage für Ihre Datensammlung, Ihren CSRD-Nachhaltigkeitsbericht und Ihr ESG-Management. Deswegen sollten Sie hierauf ein besonderes Augenmerk legen. Fehler können zu fehlenden oder ungenauen Daten führen. Eine Analyse mit Substanz leitet Sie hingegen zielstrebig durch die Berichterstattung.

Unsere Erfahrung zeigt: Das Hinzuziehen von externen Berater:innen ist auf jeden Fall hilfreich – allein schon, um bei der Bewertung und Auswahl der Themen auf ihre Erfahrung zurückgreifen zu können. Egal, wie Sie sich entscheiden: Den Prozess für die Analyse haben wir Ihnen hier skizziert. Einen guten Überblick über die Methode erhalten sie auch in der Implementation Guideline der EFRAG und in den unterstützenden Dokumenten des DNK. Eine wertvolle Unterstützung inklusive Zeitersparnis bei der Doppelten Wesentlichkeitsanalyse bietet Ihnen auch unsere KI-gestützte Softwarelösung.

Die Herausforderung des ersten Nachhaltigkeitsberichts

Der erste ESG-Bericht eines Unternehmens ist stets besonders aufwendig. Wir haben für Ihre ersten Nachhaltigkeitsbericht einen praxisorientierten Leitfaden erstellt. Sie werden Schritt für Schritt durch den Prozess zu einem aussagekräftigen Nachhaltigkeitsbericht geführt.

CSRD-Tipp 5: Mit digitalen Tools die Datensammlung optimieren

Sie werden viele, viele Daten für Ihren CSRD-konformen Nachhaltigkeitsbericht brauchen. Da stellt sich schnell die Frage: Wie sammeln wir die Daten? Etablieren Sie dafür einen möglichst nahtlosen Prozess. Und dann: Wo sammeln wir die Daten? Ja, das kann eine Excel-Liste sein, die wird aber erfahrungsgemäß schnell unübersichtlich. Da scrollen Sie viel und lange zwischen den einzelnen Datenpunkten hin und her. Eine Sache, die Nerven kostet und die Sie sich sparen sollten. Unsere Empfehlung: Nutzen Sie dafür eine Nachhaltigkeitssoftware.

Ein softwaregestütztes Reporting ist einfacher, effektiver und datenbasierter. Und das schreiben wir nicht nur aus unserer Erfahrung heraus, sondern darauf weist auch die EFRAG hin.

Digitale Tools, speziell mit KI-Unterstützung, unterstützen Sie dabei, Prozesse zu standardisieren, und gewährleisten, dass alle wesentlichen Daten korrekt erfasst und verarbeitet werden.

CSRD-Tipp 6: Datenquellen identifizieren und Verantwortlichkeiten festlegen

Die Berichterstattung ist Teamarbeit: Bei der Umsetzung der CSRD sind neben den Nachhaltigkeitsmanager:innen die unterschiedlichsten Bereiche eines Unternehmens gefragt. Legen Sie frühzeitig Ihre Ansprechpartner aus den Teams fest, holen Sie sie mit an Bord und klären Sie die Verantwortlichkeiten. Welche Teams warum und wie mit der CSRD beschäftigt sind, haben wir in einer Grafik zusammengefasst.

Insbesondere bei der Datensammlung ist nicht nur wichtig, welche Informationen nach CSRD benötigt werden, sondern auch, wer bzw. welche Abteilung diese liefern kann. Bauen Sie daher Prozesse und Kommunikationswege auf und definieren Sie Verantwortlichkeiten. Dadurch schaffen Sie Klarheiten, vermeiden Verzögerungen und stellen sicher, dass die Datensammlung auch in Zukunft effizient und reibungslos verläuft.  

Im VERSO ESG Hub können Sie beispielsweise für jedes Thema Zuständigkeiten festlegen. Jedes Jahr, wenn die Datensammlung wieder losgeht, kann jeder Verantwortliche seine Daten direkt ins Tool eintragen.

CSRD-Tipp 7: Mittels Gap-Analyse Datenlücken identifizieren und schließen

Hat Ihr Unternehmen bereits einen Nachhaltigkeitsbericht erstellt? Basiert dieser auf einem Standard wie GRI oder DNK? Dann haben Sie hier schon eine gute Vorlage, die Sie mit den CSRD-Vorgaben vergleichen können.

Führen Sie eine Gap-Analyse durch und finden Sie heraus, welche Daten Sie in den Vorjahren berichtet haben, ob sie mit den ESRS-Formeln übereinstimmen und welche Daten noch fehlen. So ermitteln Sie, welche Prozesse bereits bestehen und welche Datenerhebungen noch etabliert oder angepasst werden müssen.

Sie können eine Gap-Analyse allerdings auch ohne vorherigen Bericht durchführen. Dabei prüfen Sie zunächst, welche Daten Ihnen bereits vorliegen, und ermitteln im Anschluss, wo noch Verbesserungsbedarf besteht.

CSRD-Tipp 8: Daten auf Verlässlichkeit prüfen

Eine hohe Datenqualität ist der Schlüssel für einen CSRD-konformen Nachhaltigkeitsbericht. Es ist daher wichtig, dass Sie interne Kontrollsysteme einrichten, die ähnlich wie bei der finanziellen Berichterstattung funktionieren. Diese Kontrollen stellen sicher, dass die ESG-Daten genau, vollständig und zuverlässig sind. Besonders im Hinblick auf die externe Prüfung, die im Rahmen des CSRD erforderlich sind, spielt die Datenqualität eine zentrale Rolle.

Um eine hohe Datenqualität sicherzustellen, sollten Sie sich gut vorbereiten und die Angaben in den Standards genau lesen. Dort finden Sie die Application Requirements (AR, Anwendungsanforderungen) mit detaillierten Anweisungen. Sie spezifizieren, wie bestimmte Informationen offengelegt oder gemessen werden müssen.

CSRD-Tipp 9: Nachhaltigkeit strategisch betrachten

Die CSRD fragt aktiv nach einer Nachhaltigkeitsstrategie – Sie benötigen ein Konzept für jeden einzelnen wesentlichen Nachhaltigkeitsaspekt. Darüber hinaus müssen Sie zeigen, wie Nachhaltigkeit in der Unternehmensstrategie verankert wird.

Verlieren Sie sich daher nicht im Berichtstunnel: Denken Sie von Anfang an Nachhaltigkeit als Teil Ihrer Unternehmensstrategie und planen Sie auch entsprechende Ressourcen dafür ein. Nicht nur der CSRD-Bericht, sondern auch die Zukunftsfähigkeit Ihres Unternehmens wird Ihnen danken!

CSRD-Tipp 10: Aus Fehlern und anderen Berichten lernen

Es gibt schon vielen Unternehmen, die in einen CSRD-Bericht veröffentlicht haben. Sie können davon lernen und bekommen ein Gefühl dafür, wie Ihr Bericht aussehen könnte. Allerdings ist jedes Unternehmen so individuell, dass Sie sich nicht genau an einem dieser Berichte entlanghangeln können. Jeder Bericht hat unterschiedliche Dinge gut gemacht.

Aber ein Spoiler vorweg: Der CSRD-Bericht wird vermutlich näher am Finanzbericht sein als die meisten bisherigen Reportings nach GRI oder DNK. Aktuell wird viel diskutiert, welche Richtung der Nachhaltigkeitsbericht einschlagen wird.

Nun zu Ihrem Bericht: Auch Ihr erster Bericht muss nicht perfekt sein – das müssen Sie verstehen und akzeptieren. Zunächst geht es darum, im Rahmen der CSRD eine effiziente Datensammlung zu etablieren sowie Prozesse neu aufzusetzen oder zu verbessern. Versuchen Sie nicht, auf Biegen und Brechen über Konzepte und Maßnahmen zu schreiben, die Sie noch nicht eingeführt haben. Setzen sie sich stattdessen ein Ziel, wann Sie die entsprechenden Daten veröffentlichen wollen und kommunizieren Sie das offen in Ihrem Bericht.

Überfordert mit der CSRD?

Machen Sie sich die CSRD so leicht wie möglich: Unsere neue CSRD Suite liefert Tools und Support für jede Etappe der CSRD Compliance.

Dos & Don’ts für Ihren CSRD-Bericht

Dos:

  • Strukturieren Sie die Nachhaltigkeitsberichterstattung klar:Legen Sie klare Verantwortlichkeiten für Berichtsprozesse, Datenlieferung, Überprüfung, Kommunikation etc. fest – ähnlich wie bei der Finanzberichterstattung.
  • Beziehen Sie interne und externe Expert:innen ein:Führen Sie Workshops und Interviews durch, um fundierten Input – insbesondere für Ihre wesentlichen Themen – zu erhalten.
  • Kommunizieren Sie Umfang, Ziel und Zweck des Berichts intern und extern:Ein gemeinsames Verständnis zur CSRD-Berichtspflicht fördert eine konsistente Datenqualität und einen einheitlichen, lesbaren Bericht.

Don’ts:

  • Vermeiden Sie eine zu hohe Aggregation der Daten:
    Wenn Sie Daten, Prozesse und Beschreibungen zu allgemein oder kurz fassen, können relevante Informationen untergehen.
  • Keine rein subjektiven Einschätzungen:
    Greenwashing war gestern – die CSRD fordert Beweise für Ihre Aussagen. Ergänzen Sie qualitative Informationen immer durch datenbasierte Nachweise.
  • Berichten Sie keine überflüssigen Datenpunkte:
    Vermeiden Sie es, mehr Datenpunkte als notwendig aufzunehmen, da dies von relevanten Informationen ablenken kann.

Unsere Bonus-CSRD-Tipps:

Nach diesen 10 CSRD-Tipps haben wir noch zwei Bonus-Tipps für Sie: Wie sollte der Prozess beim Erstellen des Nachhaltigkeitsberichts optimal ablaufen? Der Guide mit 7 Schritten zum Nachhaltigkeitsbericht hilft Ihnen.

Und wenn Sie tiefer in die CSRD-Berichterstattung eintauchen wollen, haben wir einen umfassenden Leitfaden für Sie: CSRD-Praxisleitfaden.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Meeresschildkröte, die durch Plastikmüll schwimmt: Mit der Green Claims Directive und EmpCo gegen Greenwashing sollen solche Bilder seltener werden
10.06.2026

Von der Green Claims Directive zur EmpCo: Die neuen Regeln gegen Greenwashing ab September 2026

Die Green Claims Directive sollte EU-weit klare Regeln gegen Greenwashing schaffen, wurde im Juni 2025 aber zurückgezogen. Verbindlich wird stattdessen die EmpCo. Ab dem 27. September 2026 gelten damit neue Vorgaben dafür, welche Umweltaussagen Unternehmen noch treffen dürfen. Dieser Beitrag richtet sich an alle, die Umweltaussagen verantworten – von Marketing über Compliance bis ESG-Management – und zeigt, was die EmpCo ab September 2026 konkret von Unternehmen verlangt.

Das Problem: Viele Umweltangaben halten einer Prüfung nicht stand

Im Januar 2023 veröffentlichten DIE ZEIT und The Guardian eine Recherche über den führenden Anbieter von CO2-Zertifikaten Verra. Ein Teil der Emissionsgutschriften, mit denen Unternehmen ihren Treibhausgas-Ausstoß kompensieren wollten, brachte demnach keine echten Reduktionen. Eine Studie der Europäischen Kommission kam zu einem ähnlichen Bild: Mehr als die Hälfte der von Unternehmen in der EU gemachten Umweltangaben war vage oder irreführend, rund 40 % waren völlig unbelegt. Und auch viele grüne Labels helfen wenig, weil die Hälfte davon kaum oder gar nicht überprüft wird.

Das Ergebnis kennen die meisten aus eigener Erfahrung: Verbraucher:innen können kaum noch einschätzen, welche Aussage hält, was sie verspricht. Und Unternehmen, die ihre Angaben sauber belegen, gehen im Dschungel der Siegel und Claims unter.

Den Verantwortlichen war klar: Es brauchte eine klare, einheitliche Regelung zur Vermeidung irreführender Umweltaussagen.

Greenwashing: Die 5 größten Fallen

100% nachhaltig, klimaneutral oder Bio-Plastik – was auf einem Produkt steht, muss nicht immer stimmen. Oft passiert Greenwashing unbewusst. Welche Stolperfallen es gibt und wie Sie diese vermeiden, das erfahren Sie in diesem Artikel über die fünf häufigsten Fallen.

Die Green Claims Directive sollte das regeln, ist aber vom Tisch

Die EU-Kommission legte am 22. März 2023 einen Entwurf der Green Claims Directive (GCD) vor. Sie sollte vorschreiben, dass Unternehmen ihre Umweltaussagen wissenschaftlich belegen, unabhängig prüfen lassen und transparent kommunizieren.

So weit kam es aber nicht. Im Juni 2025 hat die EU-Kommission den Vorschlag zurückgezogen, nachdem im Trilog eine Mehrheit fehlte und unter anderem Italien und die EVP ihre Unterstützung entzogen hatten. Kritisiert wurde vor allem der erwartete bürokratische Aufwand und die geplante Einbeziehung von Kleinstunternehmen.

Wer jetzt aufatmet, liegt allerdings falsch. Die Green Claims Directive ist nämlich nicht die einzige Regelung gegen Greenwashing, nur die bekannteste. Die Vorgaben, die Unternehmen ab Herbst 2026 wirklich betreffen, stehen längst fest.

Die EmpCo-Richtlinie ist die neue verbindliche Regelung für Umweltaussagen

Die Empowering Consumers Directive (EmpCo, EU-Richtlinie) regelt einen großen Teil dessen, was die Green Claims Directive vorhatte, nur über einen anderen Hebel: nicht über ein neues Prüfverfahren, sondern über das bestehende Wettbewerbsrecht. Bestimmte Umweltaussagen gelten künftig als per se unlauter. Das heißt, es braucht keine Einzelfallprüfung mehr, ob eine Aussage irreführend ist, sondern sie ist schlicht verboten.

Wann wird die EmpCo in Kraft treten?

Die EmpCo ist bereits am 26. März 2024 in Kraft getreten. Die Mitgliedstaaten mussten sie bis zum 27. März 2026 in nationales Recht überführen, ab dem 27. September 2026 ist sie verbindlich anzuwenden. In Deutschland erfolgt die Umsetzung über eine Novelle des Gesetzes gegen den unlauteren Wettbewerb (UWG).

Welche Aussagen verbietet die EmpCo ab September 2026?

Die EmpCo benennt vier Kategorien, die ohne belastbaren Nachweis nicht mehr zulässig sind:

  1. Allgemeine Umweltaussagen ohne anerkannten Leistungsnachweis
    Begriffe wie „umweltfreundlich“, „grün“, „öko“, „nachhaltig“, „klimafreundlich“ oder „biologisch abbaubar“ dürfen nur noch verwendet werden, wenn eine anerkannte, herausragende Umweltleistung dahintersteht. Das gilt auch für implizite Aussagen: grüne Blätter, Globus-Symbole oder Wassertropfen auf der Verpackung fallen ebenfalls darunter, wenn sie einen Umweltvorteil suggerieren, der nicht belegt ist.
  2. Klimaneutralitäts-Claims auf Basis von Kompensation
    Aussagen wie „klimaneutral“ oder „CO2-neutral“, die sich auf zugekaufte Zertifikate stützen, sind nicht mehr erlaubt. Klimabezogene Aussagen müssen sich auf reale Emissionsreduktionen in der eigenen Wertschöpfungskette beziehen.
  3. Selbst erstellte Nachhaltigkeitssiegel
    Hauseigene „Eco“- oder „Green“-Logos ohne unabhängige Grundlage sind verboten. Zulässig bleiben nur Siegel, die auf einem von Behörden anerkannten oder durch unabhängige Dritte zertifizierten System beruhen.
  4. Gesamtprodukt-Aussagen für einen Teilaspekt
    Wer „mit Recyclingmaterial hergestellt“ auf das Produkt schreibt, obwohl nur die Verpackung gemeint ist, macht sich angreifbar. Erlaubt bleibt die präzise Variante, die den Umfang transparent macht, etwa „Verpackung besteht zu 90 % aus Recycling-PET“.

Wichtig dabei: Zukunftsversprechen wie „klimaneutral bis 2030“ sind nicht grundsätzlich verboten, aber an Bedingungen geknüpft. Sie müssen auf einem messbaren, überprüfbaren Umsetzungsplan beruhen und von einer unabhängigen Stelle kontrolliert werden.

Für wen gilt die EmpCo?

Die Richtlinie betrifft alle Unternehmen, die Produkte oder Dienstleistungen in der EU an Verbraucher:innen vermarkten, unabhängig von Größe, Umsatz oder Branche. Auch Hersteller mit Sitz außerhalb der EU sind erfasst, sobald sie EU-Endkund:innen ansprechen. Anders als die diskutierte Green Claims Directive klammert die EmpCo Kleinstunternehmen nicht aus.

Was droht Unternehmen bei Verstößen gegen die EmpCo?

Werbung mit unbelegten Umweltaussagen ist künftig abmahnfähig und kann mit Bußgeldern geahndet werden. Bei schweren Verstößen sind bis zu 4 % des Jahresumsatzes im betreffenden Mitgliedstaat möglich. Hinzu kommen Reputationsrisiken: Eine öffentlich beanstandete Aussage schadet der Glaubwürdigkeit oft mehr als jedes Bußgeld.

Übrigens ist das kein völlig neues Risiko. Der Bundesgerichtshof hat schon im Juni 2024 entschieden, dass die Bewerbung als „klimaneutral“ ohne Erläuterung, ob Vermeidung oder Kompensation dahintersteht, irreführend ist. Die EmpCo macht die Durchsetzung ab September 2026 nur deutlich einfacher.

Was sollten Unternehmen jetzt in Bezug auf die EmpCo tun?

Der Stichtag zur Umsetzung der EmpCo ist nicht mehr weit weg. Wer Produktverpackungen, Kampagnen oder Website-Texte mit längerem Vorlauf plant, arbeitet schon heute an Material, das im September 2026 live geht.

Drei Schritte lohnen sich jetzt:

  • Claim-Inventur: Welche Umweltaussagen verwenden Sie aktuell, auf Verpackungen, der Website, in Werbung und im Nachhaltigkeitsbericht?
  • Nachweis-Mapping: Für jede Aussage prüfen, ob ein belastbarer Nachweis existiert und wo er liegt.
  • Freigabeprozess: Festlegen, wer eine Umweltaussage freigibt, bevor sie veröffentlicht wird, damit Marketing, Recht und Nachhaltigkeit zusammenarbeiten.

Der Kern bleibt simpel: Nur was Sie belegen können, dürfen Sie behaupten. Und das setzt eine saubere Datenbasis voraus. Greenwashing entsteht selten aus Absicht. Es entsteht meistens dann, wenn ohne saubere Datenlage über Nachhaltigkeit kommuniziert wird.

Wie Sie Umweltaussagen treffen, ohne sich angreifbar zu machen

Belastbare Aussagen brauchen belastbare Daten. Mit dem VERSO ESG Hub erfassen Sie Ihre Nachhaltigkeits­daten strukturiert und nachvollziehbar, von der Datenquelle bis zur Berichtsgrundlage. So lässt sich für jede Aussage zeigen, worauf sie beruht.

Bei der Kommunikation selbst begleiten Sie unsere Sustainability Consultants. Sie helfen Ihnen, aussagekräftige Informationen zu veröffentlichen und dabei wahrheitsgemäß zu bleiben, sei es im Nachhaltigkeitsbericht oder in anderen internen und externen Formaten.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Häufige Fragen rund um die EmpCo und Green Claims Directive

Ab wann gilt die EmpCo?

Die EmpCo ist seit 26. März 2024 in Kraft und ab dem 27. September 2026 verbindlich anzuwenden. In Deutschland erfolgt die Umsetzung über eine Novelle des UWG.

Ist die Green Claims Directive noch relevant?

Nein. Die EU-Kommission hat den Vorschlag im Juni 2025 zurückgezogen. Verbindlich ist stattdessen die EmpCo.

Darf man noch mit „klimaneutral“ werben?

Nur, wenn sich die Aussage auf reale Emissionsreduktionen in der eigenen Wertschöpfungskette bezieht. „Klimaneutral“ allein auf Basis zugekaufter Zertifikate ist ab September 2026 unzulässig.

Für wen gilt die EmpCo?

Die EmpCo gilt für alle Unternehmen, die in der EU an Verbraucher:innen vermarkten – unabhängig von Größe und Branche, auch Hersteller außerhalb der EU. Kleinstunternehmen sind nicht ausgenommen.

Welche Strafen drohen bei Verstößen gegen die EmpCo?

Werbung mit unbelegten Umweltaussagen ist abmahnfähig; bei schweren Verstößen bis zu 4 % des Jahresumsatzes im betreffenden Mitgliedstaat, plus Reputationsrisiken.

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
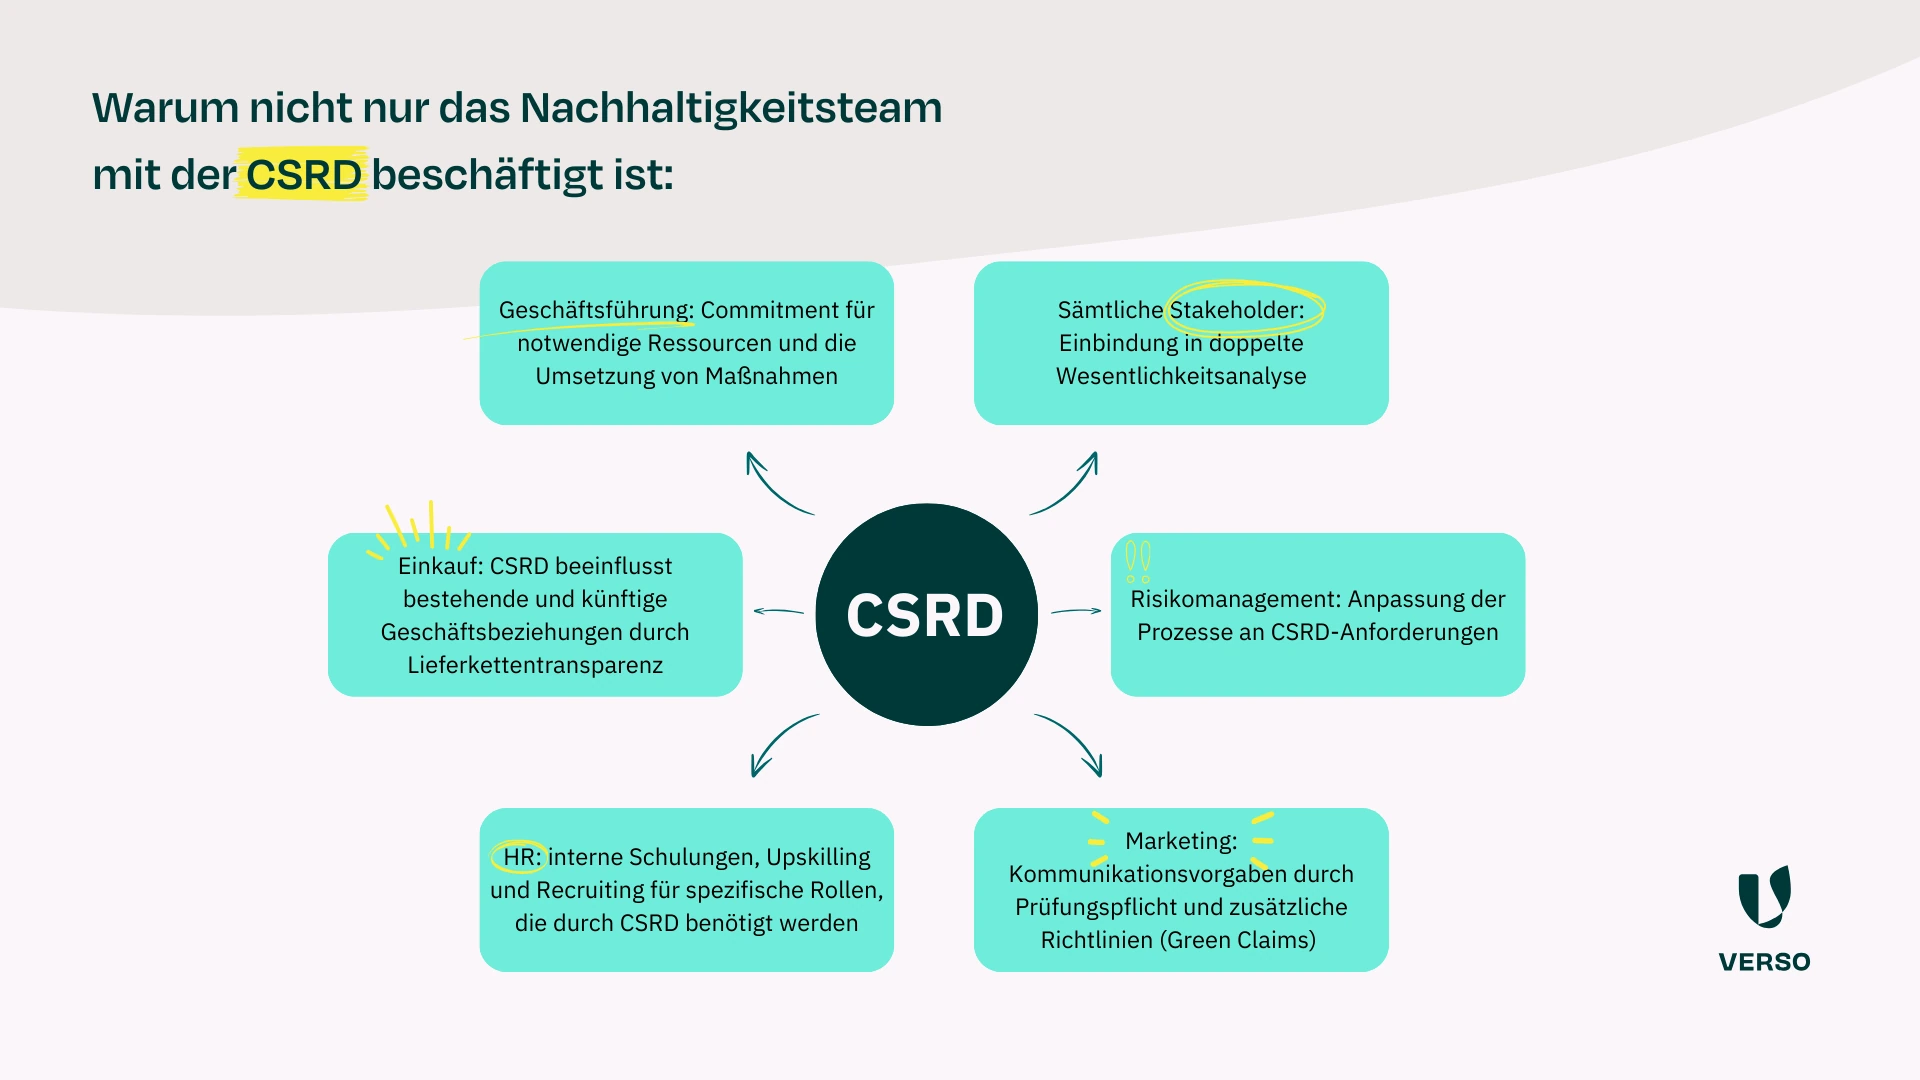
Jetzt anmelden!

Sustainable Development Goals (SDGs)
09.06.2026

Sustainable Development Goals (SDG): Was bedeu­ten die Nachhaltig­keits­ziele für Unternehmen?

Die Sustainable Development Goals (SDGs) sind 17 globale Nachhaltigkeitsziele, die die UN 2015 in der Agenda 2030 verabschiedet hat. Sie decken ökologische, soziale und ökonomische Themen ab – von Klimaschutz bis Armutsbekämpfung. Für Unternehmen sind sie ein anerkannter Rahmen, um Nachhaltigkeit einzuordnen und zu kommunizieren. Die verbindliche Steuerung läuft heute aber über CSRD, ESRS und Lieferkettengesetze.

Nachhaltigkeit wird zur Licence to Operate

Kunden, Mitarbeiter und andere Interessengruppen fragen nach gesellschaftlichen, sozialen und ökologischen Auswirkungen Ihrer Geschäftstätigkeit. Es ist zunehmend klar, dass Nachhaltigkeit im Unternehmen zur „Licence to Operate“ wird. Das ESG-Management soll also strategisch(er) oder sogar erstmals angegangen werden. Wie die Sustainable Development Goals, also die SDGs, Ihnen dabei helfen können, erfahren Sie im Artikel.

Wenn heute über die Umsetzung von Nachhaltigkeit in den Unternehmen gesprochen wird, sind die Sustainable Development Goals (SDG) der Vereinten Nationen fester Bestandteil der Agenda. Das Rahmenwerk hilft, ESG-Management strategisch im Unternehmen zu gestalten. Allerdings ist am Anfang oft unklar, wie sich die SDGs nun konkret operationalisieren und in die Nachhaltigkeitsstrategie der Unternehmen einbinden lassen.

In unserem Überblicksartikel erfahren Sie alles, was Sie wissen müssen, um die Entwicklungsziele (SDGs) für Unternehmen sinnvoll einordnen zu können. Den Ursprung der SDGs stellen wir ebenso vor, wie die Rolle von Unternehmen. Vor allem erhalten Sie jedoch Antworten auf die Frage: Wie können Sie mit ihrem Unternehmen ein proaktiver Teil der nachhaltigen Entwicklung werden? Aber lassen Sie uns von vorne beginnen.

Die Geschichte der SDGs: vom Brundtland-Report zur Agenda 2030

Die Diskussion um eine nachhaltige Entwicklung von Gesellschaft, Wirtschaft und Umwelt, die mit der Veröffentlichung des so genannten Brundtland-Reports „Our Common Future“ im Jahr 1987 die breitere Öffentlichkeit erreicht hat (World Commission on Environment and Development), ist in der heutigen Zeit ungebrochen aktuell. In mehreren Entwicklungsschritten haben die globalen Zielsetzungen dieser Diskussion Eingang in die von den Vereinten Nationen veröffentlichten Sustainable Development Goals (SDG) gefunden.

Sustainable Development Goals heute: aktueller Stand der SDGs und das Verhältnis zur CSRD

Seit der Verabschiedung 2015 sind die SDGs zehn Jahre alt, und die Halbzeitbilanz fällt schwach aus. Laut dem Sustainable Development Report 2025 und dem UN-Fortschrittsbericht 2025 ist global keines der 17 Ziele auf Kurs, bis 2030 erreicht zu werden. Weniger als ein Fünftel der Zielvorgaben liegt im Plan. Fortschritte gibt es vor allem bei Basisthemen wie Gesundheit und Stromzugang, die strukturell schwierigen Ziele hängen zurück.

Für Unternehmen hat sich die Rolle der SDGs in dieser Zeit verschoben. Sie sind heute vor allem ein verständlicher, kommunizierbarer Rahmen: 17 Ziele, eingängige Icons, weltweit anerkannt. Das macht sie nützlich, um die eigene Nachhaltigkeitsarbeit einzuordnen und zu erzählen, in Berichten, auf der Website oder in der Strategie. Diesen Bezug sieht man nach wie vor häufig.

Die eigentliche Steuerung läuft inzwischen über andere Instrumente. CSRD und ESRS, dazu die Lieferkettengesetze von LkSG über CSDDD bis EUDR und CBAM, geben heute den Takt vor. Diese Anforderungen sind verbindlich, die Sustainable Development Goals sind es nicht. Ein SDG-Bezug allein ist deshalb längst kein Vorreiter-Merkmal mehr. Er ist weitgehend Standard geworden, und ohne belastbare Daten dahinter rückt er schnell in die Nähe von Greenwashing.

Die SDGs nach 2030: Wie geht es mit den Nachhaltigkeitszielen der UN weiter?

Die Agenda 2030 läuft, wie der Name sagt, 2030 aus. Damit stellt sich die Frage, was danach kommt, und die Diskussion darüber hat bereits begonnen. Beim SDG-Gipfel im September 2027 startet die offizielle Verhandlung über das Rahmenwerk ab 2031, vorbereitet unter anderem durch den 2024 verabschiedeten Pact for the Future.

Ein kompletter Bruch ist nicht zu erwarten. Die meisten Staaten halten an den Sustainable Development Goals fest. Neu hinzukommen dürften eher zusätzliche Schwerpunkte wie digitale Kooperation, der Umgang mit Künstlicher Intelligenz und Daten oder die Gerechtigkeit zwischen den Generationen. Die SDGs werden also eher geschärft als abgelöst.

Für Unternehmen ändert das wenig an der eigentlichen Aufgabe. Wer jetzt eine saubere Datenbasis und klare Verantwortlichkeiten aufbaut, ist auch für ein angepasstes Rahmenwerk ab 2031 gut aufgestellt. Der Aufwand zahlt sich über robuste ESG-Daten aus, nicht über das SDG-Logo im Bericht.

Wie viele SDGs gibt es und was umfassen die 17 Ziele?

  1. Keine Armut: Armut in allen Formen und überall beenden.
  2. Kein Hunger: Ernährung sichern, Hunger beenden, nachhaltige Landwirtschaft fördern.
  3. Gesundheit und Wohlergehen: ein gesundes Leben für alle Menschen jeden Alters gewährleisten.
  4. Hochwertige Bildung: inklusive, chancengerechte und hochwertige Bildung für alle.
  5. Geschlechtergleichheit: Gleichstellung der Geschlechter und Selbstbestimmung von Frauen und Mädchen.
  6. Sauberes Wasser und Sanitäreinrichtungen: Zugang zu Wasser und Sanitärversorgung für alle.
  7. Bezahlbare und saubere Energie: Zugang zu bezahlbarer, verlässlicher und nachhaltiger Energie.
  8. Menschenwürdige Arbeit und Wirtschaftswachstum: nachhaltiges Wachstum und gute Arbeitsbedingungen.
  9. Industrie, Innovation und Infrastruktur: widerstandsfähige Infrastruktur und nachhaltige Industrialisierung.
  10. Weniger Ungleichheiten: Ungleichheit in und zwischen Ländern verringern.
  11. Nachhaltige Städte und Gemeinden: Städte inklusiv, sicher und nachhaltig gestalten.
  12. Nachhaltiger Konsum und Produktion: nachhaltige Konsum- und Produktionsmuster sicherstellen.
  13. Maßnahmen zum Klimaschutz: Klimawandel und seine Auswirkungen bekämpfen.
  14. Leben unter Wasser: Ozeane, Meere und Meeresressourcen schützen und nachhaltig nutzen.
  15. Leben an Land: Landökosysteme schützen, Biodiversität erhalten.
  16. Frieden, Gerechtigkeit und starke Institutionen: friedliche Gesellschaften und verlässliche Institutionen fördern.
  17. Partnerschaften zur Erreichung der Ziele: globale Partnerschaften für nachhaltige Entwicklung stärken.
Bild von den 17 Sustainable Development Goals (SDG): No poverty, Zero hunger, Good health and well-being, Quality education, Gender equality, Clean water and sanitation, Affordable and clean energy, Decent work and economic growth, Industry Innovation and Infrastructure, Reduced inequalities, Sustainable cities and communities, Responsible consumption and production, Climate action, Life below water, Life on land, Peace Justice and Strong institutions, Partnerships for the goals

SDGs und Unternehmen: welche Rolle die Wirtschaft spielt

Dabei wird auch ein Rahmenwerk aufgespannt, das die Unternehmen als wichtige Akteure der nachhaltigen Entwicklung definiert und ihnen Hilfestellungen bei der Umsetzung von Maßnahmen auf der regionalen und betrieblichen Ebene anbietet. Die SDGs betonen die Notwendigkeit der aktiven Beteiligung privater Unternehmen und appellieren an deren Kreativität und Innovation, um Werte für das Gemeinwohl zu schaffen. Dazu gehört zum Beispiel die Verringerung der Armut, die Ausmerzung des Hungers und den Schutz der biologischen Vielfalt.

Die Agenda 2030 der Vereinten Nationen und ihre 17 nachhaltigen Entwicklungsziele stellen die Unternehmen vor die neue Herausforderung, ihre Operationen und Strategien auf die Anforderungen der SDGs abzustimmen.

Sustainable Development Goals (SDGs) im Unternehmen angehen

Was brauchen Sie nun konkret, um sich den Sustainable Development Goals und Nachhaltigkeit im Allgemeinen sinnvoll zu widmen? Maßgeblich sind erst einmal zwei Basispfeiler:

  1. Eine organisatorische und inhaltliche Verantwortung bei einer oder einem ESG-/Nachhaltigkeitsbeauftragten.
  2. Ein Ort zur Bündelung aller nachhaltigkeitsrelevanter Daten.

Ohne diese beiden Grundvoraussetzungen ist es quasi nicht möglich sich als Organisation dem Thema weiter zu nähern.

Doch auch mit klarer inhaltlicher Verantwortung und Datenbündelung ist es, je nach Unternehmensgröße, Branche und Interessengruppen, eine nicht zu unterschätzende und sehr individuell zu gestaltende Aufgabe, die Sustainable Development Goals strategisch anzugehen.

Beratungsunternehmen aus dem Bereich der Nachhaltigkeit und des Nachhaltigkeitsreportings, wie auch wir bei VERSO, stehen Unternehmen und ESG-Manager:innen deshalb bei der Umsetzung mit Rat und Tat zur Seite.

Sustainable Development Goals (SDGs) mit GRI und UN Global Compact umsetzen

Um die Implementierung der SDGs und der Unterziele in die Lieferketten der Unternehmen zu erreichen, stehen verschiedene international anerkannte Richtlinien zur Verfügung. Zwei davon:

  1. die Global Reporting Initiative (GRI)
  2. der UN Global Compact

Beide Richtlinien schlagen Indikatoren und Kennzahlen zur Messung der Nachhaltigkeitsleistung von Unternehmen für die einzelnen UN Sustainable Development Goals vor. Eine Annäherung an die Umsetzung der globalen Entwicklungsziele können Unternehmen also über den Umweg der Implementierung der GRI-Indikatorik erreichen.

Wie ernst nehmen Unternehmen die SDGs wirklich?

Einige Unternehmen integrieren die SDGs bereits tief in ihre Nachhaltigkeitsstrategie und hinterlegen sie mit konkreten Indikatoren und Daten. Bei vielen anderen bleibt der Bezug oberflächlich. Das Engagement steht meist mit dem Engagement für andere nachhaltigkeitsbezogene Themen sowie mit der Unternehmensgröße und dem Nachhaltigkeitsniveau des jeweiligen Unternehmens in Zusammenhang.

Man kann daraus schließen, dass das Engagement für die Sustainable Development Goals einerseits aus regulatorischen Gründen erfolgt, es werden schlicht bestehende Gesetze befolgt. Andererseits liegen häufig institutionelle Gründe für ein Engagement vor. Die qualitative Prüfung der einzelnen Nachhaltigkeitsberichte zeigt, dass die Beteiligung der Unternehmen weitgehend symbolisch erfolgt und noch nicht substanziell ist. Dies legt den Schluss nahe, dass viele Unternehmen die SDGs – ähnlich wie den Global Compact – als ein Schema mit unverbindlichen Auswirkungen betrachten.

Fazit: Warum die Sustainable Development Goals ein gutes Werkzeug bleiben

Bei aller Verschiebung hin zu CSRD und Co.: Die SDGs haben ihren Wert nicht verloren. Sie geben der Nachhaltigkeitsarbeit einen anschaulichen Rahmen, helfen beim Priorisieren und schaffen eine gemeinsame Sprache, mit der sich Engagement nach innen und außen erklären lässt. Genau dafür sind sie nach wie vor gut.

Was sie nicht leisten, ist die verbindliche Steuerung. Dafür braucht es belastbare Daten, klare Verantwortlichkeiten und die passenden Berichtsstandards. Wer beides verbindet, die Sustainable Development Goals als Orientierung und solide ESG-Daten als Grundlage, macht aus Nachhaltigkeit mehr als eine Pflichtübung. Und ist für das vorbereitet, was nach 2030 kommt.

We guide you through sustainability

Der Aufbau einer Nachhaltigkeitsstrategie ist mit Arbeit verbunden. VERSO begleitet Sie ganzheitlich auf diesem Weg. Seit 2010.

Häufige Fragen zu den Sustainable Development Goals (SDGs)

Was sind die Sustainable Development Goals?

Die Sustainable Development Goals (SDGs) sind 17 globale Nachhaltigkeitsziele, die die Vereinten Nationen 2015 im Rahmen der Agenda 2030 verabschiedet haben. Sie decken ökologische, soziale und ökonomische Themen ab (von Klimaschutz über Armutsbekämpfung bis zu menschenwürdiger Arbeit) und richten sich an Staaten, Unternehmen und die Zivilgesellschaft.

Wie viele SDGs gibt es?

Es gibt 17 Sustainable Development Goals mit insgesamt 169 Unterzielen (Targets). Sie reichen von „Keine Armut“ (SDG 1) bis „Partnerschaften zur Erreichung der Ziele“ (SDG 17).

Sind die SDGs für Unternehmen verpflichtend?

Nein. Die SDGs sind ein freiwilliger Orientierungsrahmen. Verbindlich sind für Unternehmen dagegen Regelwerke wie CSRD und ESRS sowie die Lieferkettengesetze von LkSG über CSDDD bis EUDR und CBAM. Ein reiner SDG-Bezug ohne belastbare Daten gilt heute als Standard und kann ohne Substanz in die Nähe von Greenwashing rücken.

Wie können Unternehmen die SDGs umsetzen?

Grundlage sind zwei Basispfeiler: eine klare organisatorische und inhaltliche Verantwortung bei einer oder einem ESG-/Nachhaltigkeitsbeauftragten sowie ein zentraler Ort zur Bündelung aller nachhaltigkeitsrelevanten Daten. Darauf aufbauend lassen sich die SDGs über anerkannte Rahmenwerke wie die Global Reporting Initiative (GRI) und den UN Global Compact mit Indikatoren und Kennzahlen operationalisieren.

Was passiert mit den SDGs nach 2030?

Die Agenda 2030 läuft 2030 aus. Beim SDG-Gipfel im September 2027 beginnt die offizielle Verhandlung über das Rahmenwerk ab 2031, vorbereitet unter anderem durch den Pact for the Future (2024). Erwartet wird eine Schärfung statt eines Bruchs – mit zusätzlichen Schwerpunkten wie digitaler Kooperation, dem Umgang mit Künstlicher Intelligenz und Generationengerechtigkeit.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

Kompass in der Natur, der sinnbildlich dafür steht, dass sich Unternehmen Klimaziele setzen, die zur Dekarbonsierung führen.
27.05.2026

SBTi-Klimaziele: So gelingt die Validierung – und was Sie über das Update wissen müssen

Wissenschaftlich fundierte Klimaziele sind eines der glaubwürdigsten Signale nach außen. Investoren, Kunden und Ausschreibungsverantwortliche prüfen gezielt, ob Ziele extern validiert sind. Was hinter der Science Based Targets initiative (SBTi) steckt, wie die Validierung von SBTi-Klimazielen abläuft und was sich mit SBTi V2 ändert.

Klimaziele nach SBTi

Wissenschaftlich fundierte Klimaziele gehören heute zu den glaubwürdigsten Signalen, die ein Unternehmen nach außen senden kann. Investoren, Kunden und Ausschreibungsverantwortliche schauen gezielt darauf, ob Klimaziele extern validiert sind. SBTi-Klimaziele (Science Based Targets initiative) haben sich dabei als internationaler Referenzstandard etabliert. Aber was steckt dahinter, wann lohnt sich der Aufwand, wie läuft die Validierung ab und was bedeutet SBTi V2 für Unternehmen, die jetzt planen?

Klimaziele: Warum der Rahmen entscheidend ist

Viele Unternehmen setzen Klimaziele. Nicht alle davon sind belastbar. Intern entwickelte Ziele ohne externe Prüfung wirken oft beliebig und werden von Stakeholdern zunehmend skeptisch bewertet. Wer glaubwürdig kommunizieren will, braucht mehr als eine selbst gesetzte CO₂-Marke.

Wie Sie Klimaziele grundsätzlich aufsetzen und was dabei wirklich zählt, haben wir in einem separaten Artikel zusammengefasst.

Was sind SBTi-Klimaziele?

Die Science Based Targets initiative (SBTi) ist ein internationaler Standard, der Unternehmen dabei unterstützt, wissenschaftlich fundierte Klimaziele festzulegen. Konkret: Unternehmen definieren Emissionsreduktionsziele, die mit dem 1,5°C-Ziel des Pariser Klimaabkommens vereinbar sind. Die SBTi prüft und validiert diese Ziele anschließend unabhängig, sodass sie extern glaubwürdig und vergleichbar sind.

Kurz gesagt: SBTi sorgt dafür, dass Klimaziele nicht willkürlich gesetzt werden, sondern wirklich ausreichen, um den Klimawandel einzudämmen. Aktuell arbeitet die Initiative zudem an einer neuen Version ihres Net-Zero-Standards – SBTi V2 – die voraussichtlich noch in diesem Jahr finalisiert wird. Was das für Unternehmen bedeutet, erklären wir weiter unten.

Praxisleitfaden: In 7 Schritten zum PCF

Sie möchten wissen, wie Sie die Emissionen Ihrer Produkte fundiert berechnen können – und was es dafür wirklich braucht? Dieser Leitfaden führt Sie verständlich durch die PCF-Berechnung.

Lohnen sich SBTi-Klimaziele für Ihr Unternehmen?

SBTi-validierte Klimaziele bieten echte Vorteile – aber der Weg dorthin ist aufwendig. Statt Vor- und Nachteile abstrakt aufzulisten, lieber konkret: Wann lohnt sich der Schritt, wann noch nicht?

SBTi-Klimaziele lohnen sich, wenn …

  • Sie externe Glaubwürdigkeit gegenüber Investoren, Kunden oder in Ausschreibungen brauchen. SBTi funktioniert als unabhängiger Nachweis, dass Klimaziele methodisch sauber gesetzt wurden.
  • Sie bereits eine solide Datenbasis haben. Scope 1 und 2 sollten sauber erfasst sein, eine erste Annäherung an Scope 3 vorhanden. Ohne das wird der Prozess schnell frustrierend.
  • Nachhaltigkeit strategisch verankert ist und nicht nur als Reporting-Thema behandelt wird.
  • Sie Teil der Lieferkette großer Unternehmen sind – viele fordern SBTi-Ziele inzwischen aktiv ein.
  • Sie sich bewusst Druck machen wollen: SBTi zwingt zu echten Reduktionen, nicht zu Symbolmaßnahmen oder Kompensation.

SBTi-Klimaziele lohnen sich noch nicht, wenn …

  • Ihnen die Datenbasis komplett fehlt: keine erfassten Emissionen, keine Zuständigkeiten, kein etablierter Prozess. Dann lohnt es sich, zuerst intern Struktur zu schaffen – SBTi setzt voraus, dass die Grundlagen stehen.
  • Sie schnelle Außenwirkung brauchen. SBTi dauert und ist kein schneller Kommunikationshebel.
  • die Ressourcen für den Prozess schlicht nicht da sind. Neben Gebühren fallen interner Aufwand und häufig externe Begleitung an. Wenn Sie sich dabei Unterstützung wünschen, sprechen Sie uns gern an.
  • Sie maximale Flexibilität brauchen. Die Methodik ist strikt und lässt wenig Spielraum für individuelle Ansätze.

Corporate Carbon Footprint noch nicht berechnet?

Im Leitfaden erfahren Sie, wie Sie Schritt für Schritt vorgehen & worauf Sie achten sollten.

Schritt für Schritt zur SBTi-Validierung

Sie haben sich entschieden? Dann beginnt der formale Teil – und der ist detailreicher, als viele zunächst erwarten.

Schritt 1: Klimaziele einreichen (Submission)

Alle relevanten Unterlagen müssen vollständig und sauber aufbereitet sein: das Target Submission Form, Emissionsdaten (CCF, PCF), methodische Herleitungen und Unternehmensinformationen. Interne Abstimmungen und Reviews gehören dazu, bevor die formale Einreichung bei der SBTi erfolgt.

Schritt 2: Klimaziele durch die SBTi validieren

Die Initiative prüft, ob die Ziele wirklich 1,5-°C-kompatibel sind. Häufig kommt es zu sogenannten Clarification Requests – Rückfragen, bei denen Daten, Annahmen oder Abgrenzungen präzisiert werden müssen. In dieser Phase geht es darum, fachlich sauber zu antworten, Daten und Zielpfade ggf. nachzureichern und die Abstimmung zwischen Fachabteilungen und der SBTi zu koordinieren.

Schritt 3: Klimaziele umsetzen

Ziel validiert – jetzt geht es darum, den Reduktionspfad auch tatsächlich zu gehen.

Die SBTi-Validierung ist machbar. Aber sie ist Detailarbeit. Mit guter Vorbereitung läuft sie deutlich schneller und sauberer.

Klimaziele nach SBTi V2: Was Unternehmen jetzt wissen müssen

Die SBTi entwickelt ihren Net-Zero-Standard kontinuierlich weiter. Die aktuelle Version, auf deren Basis heute Ziele eingereicht und validiert werden, soll durch SBTi V2 abgelöst werden – einen grundlegend überarbeiteten Standard, der unter anderem strengere Anforderungen an Scope 3, Transition Planning und den Umgang mit Restemissionen mit sich bringt.

Nach zwei Konsultationsentwürfen in 2025 wird der finale Standard noch in diesem Jahr erwartet. Für Unternehmen dürfte es eine Übergangsphase geben: Neue Ziele können voraussichtlich noch bis Ende 2027 nach der bisherigen Version eingereicht werden, bevor ab 2028 die V2 für neue Ziele gilt. Bereits validierte Ziele bleiben in der Regel bis zum Ende ihrer Laufzeit bestehen.

Heißt: Akut umstellen muss niemand. Aber wer jetzt plant, sollte wissen, wohin die Reise geht.

Was Sie jetzt schon tun können:

Scope 3 neu denken

Nicht nur berechnen, sondern sauber einordnen: Welche Kategorien treiben die Emissionen wirklich? Wo fehlen belastbare Daten? Wo wird heute noch mit Annahmen gearbeitet, die eher grob als solide sind?

Von Zielsetzung zu Steuerung kommen

Künftig wird stärker zählen, wie Fortschritt gemessen wird. Gibt es klare KPIs entlang der Reduktionspfade? Werden Maßnahmen regelmäßig überprüft oder wurden sie einmal geplant und dann liegengelassen?

Den Transition Plan früh aufsetzen

Nicht als Reporting-Dokument, sondern als Steuerungsinstrument. Wer Maßnahmen, Zeitplan und Verantwortlichkeiten jetzt sauber definiert, ist später deutlich besser aufgestellt.

Die Lieferkette aktiv einbinden

Bei Scope 3 reicht es nicht mehr, Lieferanten einmalig Daten abzufragen. Es geht darum zu klären, welche Lieferanten und Warengruppen wirklich ins Gewicht fallen und mit diesen gezielt an besserer Datenqualität und konkreten Reduktionsmaßnahmen zu arbeiten.

Den Umgang mit Restemissionen klären

Carbon Removals werden wichtiger, aber nicht als Ersatz für Reduktion. Schon heute sollte realistisch eingeschätzt werden, welche Emissionen langfristig verbleiben könnten.

Nachweise mitdenken

SBTi V2 geht klar in Richtung belastbarer Nachweise. Daten sollten nachvollziehbar, konsistent und anschlussfähig sein – Fortschritt muss belegbar sein, nicht nur ungefähr plausibel wirken.

Wer diese Punkte jetzt angeht, muss mit SBTi V2 nicht bei null anfangen, sondern kann auf dem aufbauen, was im Unternehmen bereits vorhanden ist.

Der PCF wird für SBTi V2 wichtiger. Jetzt damit beginnen.

Saubere Daten aus Scope 3 sind schon jetzt für eine SBTi-Validierung wichtig. Mit der neuen Version liegt der Fokus noch stärker auf Emissionen aus der Lieferkette. Höchste Zeit, sich dem PCF zu widmen. Der Leitfaden führt Sie schrittweise durch die Berechnung.

Auf dem Weg zu validierten SBTi-Klimazielen begleiten wir Sie gern

SBTi-Ziele setzen eine belastbare Datenbasis voraus: sauber erfasste Emissionen, klare Reduktionspfade, nachvollziehbare Fortschrittsmessung. Wenn Sie diesen Weg strukturiert angehen möchten, begleiten wir Sie dabei.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.