Greenwashing-Fallen
03.09.2026

Die fünf größten Greenwashing-Fallen und wie man sie vermeidet

100% nachhaltig, klimaneutral oder Bio-Plastik – was auf einem Produkt steht, muss nicht immer stimmen. Es gibt unzählige Greenwashing-Beispiele, von denen wir alle schon gehört haben. Oft passiert Greenwashing unbewusst. Die Liste an Stolpersteinen ist lang. Welche das sind und wie Sie diese vermeiden – das erfahren Sie in diesem Artikel über die fünf häufigsten Fallen.

Greenwashing sind Umweltaussagen, die ein Unternehmen oder Produkt nachhaltiger wirken lassen, als es sich belegen lässt. Typische Greenwashing-Beispiele sind Begriffe wie „klimaneutral“ ohne Nachweis, Klimabilanzen ohne Scope 3 oder eine einzelne grüne Initiative, die groß herausgestellt wird. Oft passiert das unbewusst. Seit dem 27. September 2026 gelten dafür im UWG strengere Regeln. Welche fünf Fallen besonders häufig sind und wie Sie sie vermeiden, lesen Sie hier.

5 Fallen und Beispiele für Greenwashing

1. Unübersichtliche Datenlage und undurchsichtige Nachhaltigkeitsberichte

Daten sind die Grundlage für einen aussagekräftigen Nachhaltigkeitsbericht. Damit können Sie Ihre Nachhaltigkeitsambitionen dokumentieren und unterstreichen. Wichtig dabei: Sie müssen genau, vollständig und prüfungssicher sein. Denn: Im Rahmen der CSRD müssen die Nachhaltigkeitsberichte von berichtspflichten Unternehmen einem externen Gutachter geprüft werden.

Am besten pflegen Sie Ihre Daten übersichtlich in einem spezialisierten Tool, wir haben dafür extra den VERSO ESG Hub entwickelt. Dadurch fällt es Ihnen leichter,

  • die Daten auf Richtigkeit zu prüfen,
  • die Kennzahlen richtig zu interpretieren,
  • den tatsächlichen Status quo schnell zu erkennen und
  • die Entwicklung Ihres Unternehmens zu überblicken.

So sind Sie vorbereitet auf eine aktive Kommunikation frei von Greenwashing und können kritische Fragen souverän und datenbasiert beantworten.

Beispiel: Ein Maschinenbauer schreibt im Nachhaltigkeitsbericht, er habe seinen Energieverbrauch um 30 % gesenkt. Die Zahl stammt aus einem von drei Werken, der Vergleichszeitraum fehlt. Spätestens wenn Kund:innen oder Prüfer:innen nachfragen, lässt sich die Aussage nicht halten.

Wie erstelle ich einen Nachhaltigkeitsbericht?

Einen aussagekräftigen Nachhaltigkeitsbericht zu erstellen, kann eine ganz schöne Herausforderung sein. Leichter geht es mit unserem praxisorientierten Playbook „In 7 Schritten zum Nachhaltigkeitsbericht“.

2. Scope 1, 2, 3 – alle mit dabei?

Wenn Sie eine Klimabilanz erstellen, ist es bereits eine große Herausforderung, alle relevanten Daten im eigenen Unternehmen zusammenzubekommen. Noch anstrengender wird es aber teilweise, wenn Sie für den CO2-Fußbadruck die Klima-Daten von anderen Unternehmen benötigen. Denn: Nicht nur die Emissionen, die ein Unternehmen selbst ausstößt, müssen berücksichtigt werden, sondern auch die in der Wertschöpfungskette!

Viele Unternehmen erheben bei ihrer ersten Klimabilanz “nur” die Emissionen in Scope 1 und 2. Darunter fallen beispielsweise direkte Emissionen durch fossile Brennstoffe wie Gas und Heizöl oder den eigenen Fuhrpark (Scope 1) sowie indirekte Emissionen aus der Erzeugung von eingekauftem Strom, Dampf, Wärme und Kühlung (Scope 2). Um eine Aussage über Ihren tatsächlichen Treibhausgasausstoß zu machen, benötigen Sie aber auch die Angaben aus Scope 3. Diese umfassen alle vor- und nachgelagerten Emissionen entlang der Wertschöpfungskette Ihres Unternehmens (eingekaufte Waren oder Rohstoffe, Dienstreisen und Transporte).

Beispiel: Ein Zulieferer wirbt mit „CO₂-Emissionen seit 2020 halbiert“. Gemeint sind nur Scope 1 und 2, weil der Standort auf Ökostrom umgestellt hat. Die Emissionen aus eingekauften Vorprodukten fehlen, und genau dort liegt meist der größte Teil der Bilanz.

Wussten Sie, dass der größte Teil der CO2-Emissionen aus Scope 3 stammt?

Scope 3 zu erfassen, ist um einiges mühsamer als nur Scope 1 und 2, denn Sie brauchen zahlreiche Daten von anderen Unternehmen. Dennoch sollten Sie so bald wie möglich auch diesen Bereich in Ihre Berichterstattung mit aufnehmen. Hier hilft es, in den Dialog mit Stakeholdern zu gehen und sich digitale Hilfe zu holen. Mit dem VERSO Supply Chain Hub erhalten Sie einen Überblick über die Emissionen in Ihrer Lieferkette. So bannen Sie die Gefahr, durch fehlende Daten Falschaussagen hinsichtlich Ihrer Nachhaltigkeit zu tätigen.

Wie errechne ich eine vollständige CO2-Bilanz?

Nicht nur die Erstellung eines Nachhaltigkeitsberichts, sondern allein die CO2-Bilanz eines Unternehmens sind für Nachhaltigkeitsmanager:innen eine wichtige Aufgabe. Mit unserer Climate Software erfassen Sie rasch und übersichtlich Scope 1, 2 und 3 für Ihre Berichterstattung!

3. Übertreiben Sie nicht, bleiben Sie bei den Fakten!

Ein unbedachtes Wort ist schnell ausgesprochen, man hat die Daten nicht mehr ganz genau im Kopf oder fügt in aller Euphorie Superlative und übertriebene Aussagen hinzu. Viele Greenwashing-Vorwürfe haben ihren Ursprung in Marketingaktivitäten, die das Unternehmen in einem allzu guten Licht darstellen. Seien Sie vorsichtig, was Sie nach außen tragen!

Vier Tipps, wie Sie glaubwürdige und korrekte Inhalte kreieren:
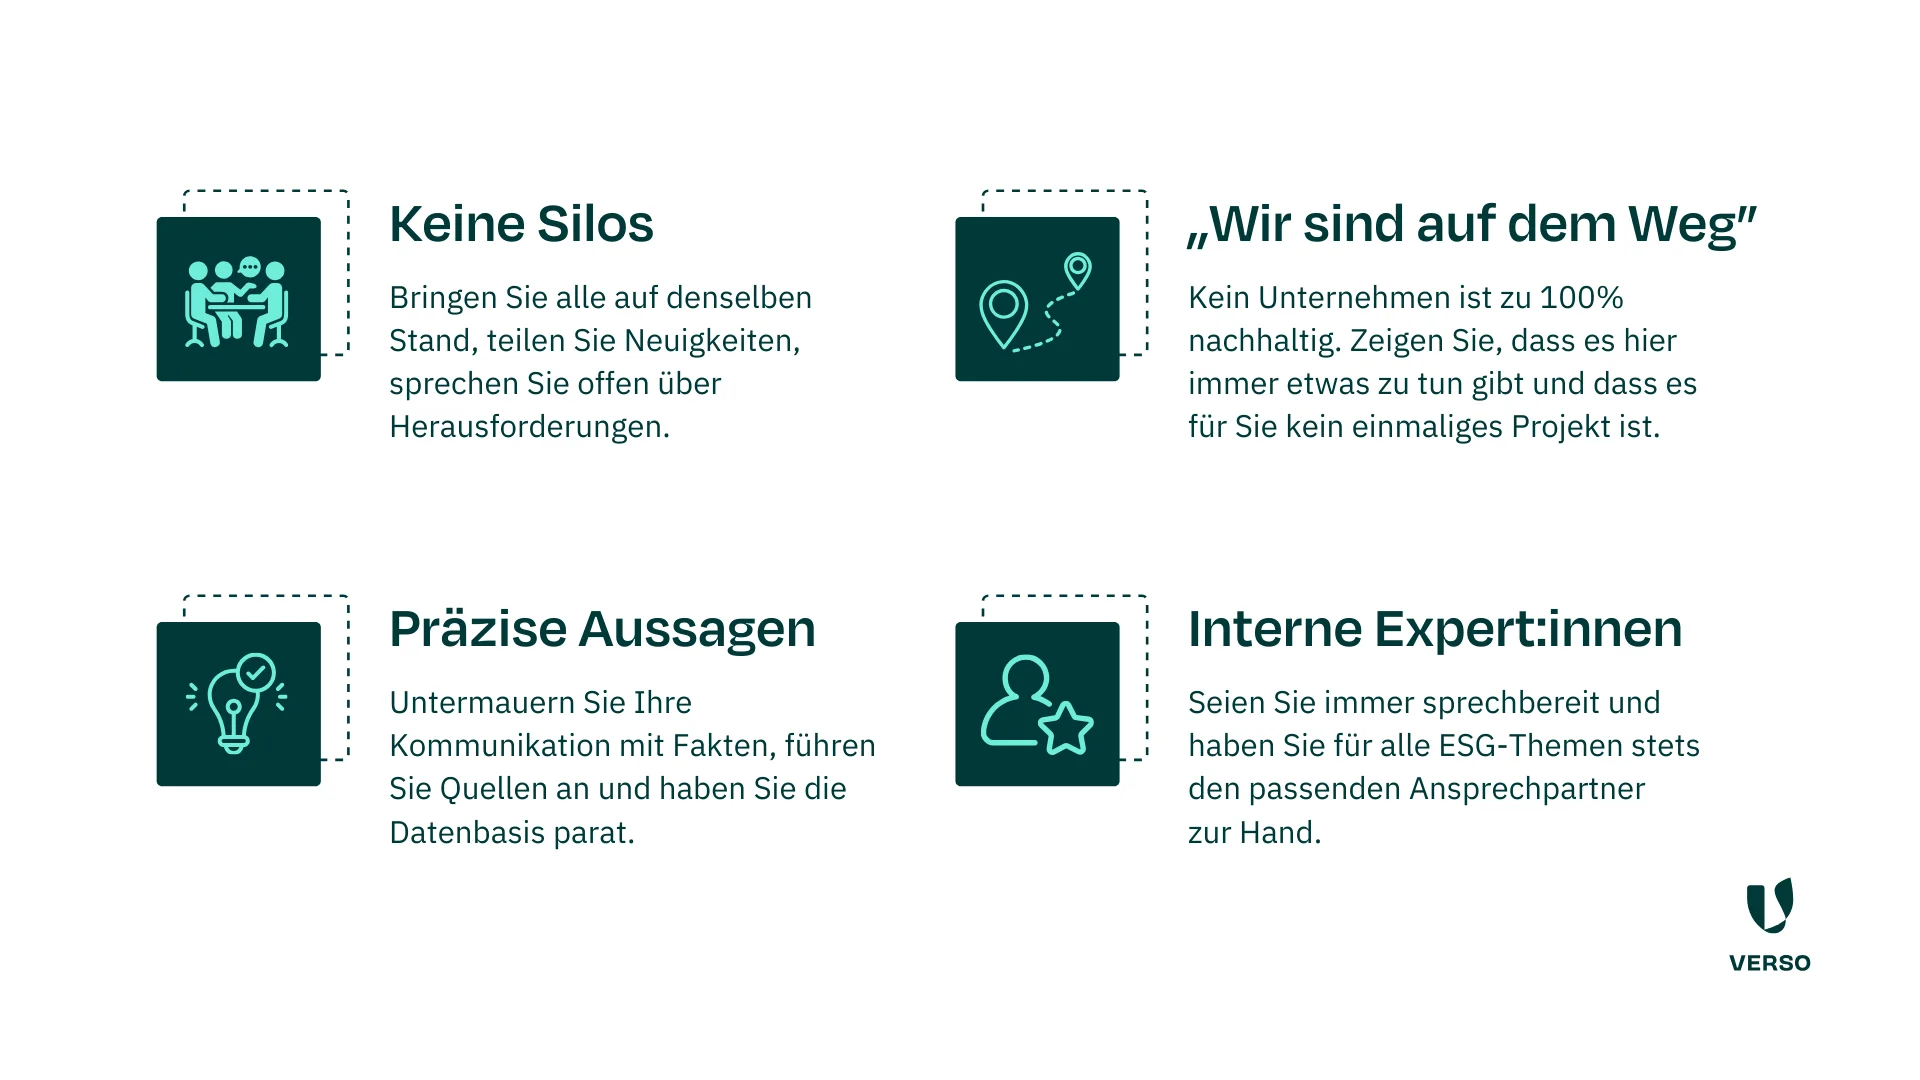
Kommunikationstipps: Keine Silos, "Wir sind auf dem Weg", Präzise Aussagen, Interne Expertinnen

Beispiel: Auf der Website steht „100 % nachhaltige Verpackung“. Tatsächlich besteht nur der Karton aus Recyclingmaterial, die Folie nicht. Die Aussage bezieht sich auf das Ganze, belegt ist aber nur ein Teil.

4. Wer sich die Rosinen herauspickt, wirkt unglaubwürdig

Gerade weil es so viele Beispiele für Greenwashing gibt, prüfen Stakeholder immer genauer die Aussagen zur Nachhaltigkeit eines Unternehmens. Damit Stakeholder die Kommunikation rund um das Thema für glaubhaft und wirksam einstufen, müssen Unternehmen transparent kommunizieren. Vom sogenannten „Cherry Picking“ (zu Deutsch: Rosinen picken), also dem Kommunizieren von wenigen positiven Ergebnissen oder Aktivitäten, raten wir Ihnen ab! Schnell wird eine kleine positive Initiative unnatürlich groß aufgebläht. Ganzheitlichkeit ist hier das Stichwort: Sprechen Sie auch über den Handlungsbedarf, den Ihre Organisation noch hat, teilen Sie Ihre Ambitionen und Ziele, kommunizieren Sie Herausforderungen, die Sie als Unternehmen noch zu meistern haben.

Damit zeigen Sie, dass Ihr Unternehmen Nachhaltigkeit nicht als einmaliges Projekt behandelt, sondern ernsthafte und ganzheitlich wirksame Veränderungen anstrebt.

Beispiel: Ein Unternehmen stellt auf LinkedIn seine neue Photovoltaikanlage heraus. Dass sie nur einen kleinen Teil des Strombedarfs deckt und der Gesamtverbrauch gestiegen ist, steht nirgends.

5. Aktivitäten fehlt der Bezug zum Unternehmen oder Produkt

Aktivitäten, über die Sie kommunizieren, müssen zu Ihrem Unternehmen, den Produkten und der Unternehmensgröße passen.

Beispiel: Der Kauf eines ersten E-Autos bei insgesamt 500 Diesel-Fahrzeugen im Fuhrpark wird eher Kritik als Beifall einbringen.

Passen Ihre Aktivitäten aber in den Unternehmenskontext, wird die Ernsthaftigkeit Ihrer Ambitionen nachvollziehbar für externe Stakeholder. Und: Ihre Mitarbeitenden identifizieren sich auch damit und sind für ein Engagement zu begeistern.

Hier ist eine Wesentlichkeitsanalyse hilfreich: Damit identifizieren Sie die Themenfelder, in denen das Unternehmen hohe negative oder positive Auswirkungen auf Umwelt und Gesellschaft hat oder die aus finanzieller Sicht relevant sein könnten. Mit den Erkenntnissen daraus können dann die Themen angegangen werden, die wirklich etwas bewegen.

CSRD: Neue Vorgaben für Nachhaltigkeitsberichte

Im Rahmen des Green Deal treibt die EU zahlreiche Maßnahmen für die Nachhaltige Transformation voran – u.a. auch die CSRD. Alle Einzelheiten erhalten Sie in unserem Factsheet.

Greenwashing-Beispiele aus der Rechtsprechung

„Klimaneutral“ ohne Erklärung (BGH, 2024)

Ein Süßwarenhersteller warb in einer Fachzeitung damit, alle Produkte klimaneutral herzustellen. Erreicht wurde das über Klimaschutzprojekte. Details gab es nur über einen Link. Der Bundesgerichtshof hat die Werbung untersagt: „Klimaneutral“ ist mehrdeutig, die Erklärung muss in der Werbung selbst stehen. Seit dem 27. September 2026 ist eine solche Aussage grundsätzlich unzulässig, wenn sie allein auf Kompensation beruht.

Nachhaltigkeitsversprechen ohne interne Grundlage (2025)

Die Staatsanwaltschaft Frankfurt verhängte gegen einen Vermögensverwalter ein Bußgeld von 25 Millionen Euro. Der Vorwurf: Das Unternehmen hatte sich nach außen als führend bei nachhaltigen Anlagen dargestellt, intern war das nicht so umgesetzt. Für jedes Unternehmen gilt: Was die Kommunikation verspricht, müssen Daten und Prozesse decken.

Welche Umweltaussagen sind seit dem 27. September 2026 unzulässig?

Seit dem 27. September 2026 gelten in Deutschland die Vorgaben der EU-Richtlinie EmpCo, umgesetzt über das UWG. Pauschale Aussagen wie „umweltfreundlich“, „grün“ oder „klimaneutral“ sind nur noch erlaubt, wenn eine anerkannte hervorragende Umweltleistung sie belegt, etwa der Blaue Engel oder das EU-Umweltzeichen. Produktaussagen zur Klimaneutralität, die allein auf CO₂-Kompensation beruhen, sind unzulässig. Die Regeln gelten für Werbung gegenüber Verbraucher:innen. B2B-Unternehmen betrifft das, sobald ihre Aussagen in die Kommunikation mit Endkund:innen einfließen. Diese Begriffe sollten Sie deshalb meiden oder konkret belegen:

Greenwashing-Beispiele: pauschale Begriffe wie CO₂-neutral, umweltfreundlich, grün und ökologisch

Angst vor Greenwashing? Bitte kein „grünes Schweigen“!

Angst vor Greenwashing sollten Sie jetzt nicht mehr haben. Was wir beobachten: Weil Unternehmen sehen, wie leicht Nachhaltigkeitskommunikation zu Greenwashing werden kann und wie sehr das dem Unternehmen schaden kann, sprechen sie erst gar nicht über ihre Aktivitäten. Ein Domino-Effekt: Wenn kein Unternehmen über Nachhaltigkeit kommuniziert, denkt jeder, dass die anderen nichts machen, und unternimmt deswegen selbst weniger, als er eigentlich könnte. Diese Schweigespirale verlangsamt die Nachhaltige Transformation von Unternehmen und damit der gesamten Wirtschaft.

Mit diesem Überblick wollen wir das Gegenteil erreichen: Wir hoffen, Sie damit ermutigt zu haben, transparent und wirksam über Ihre Nachhaltigkeitsstrategie und -aktivitäten zu kommunizieren.

Häufige Fragen zum Thema Greenwashing

Was sind typische Greenwashing-Beispiele?

Häufig sind pauschale Begriffe wie „klimaneutral“ oder „umweltfreundlich“ ohne Nachweis, Klimabilanzen ohne Scope-3-Emissionen, Aussagen über ein ganzes Produkt, obwohl nur ein Teil nachhaltiger ist, und einzelne grüne Projekte, die überbetont werden.

Darf ich noch mit „klimaneutral“ werben?

Seit dem 27. September 2026 nur noch in engen Grenzen. Beruht die Klimaneutralität eines Produkts allein auf Kompensation, ist die Aussage unzulässig. Erlaubt bleiben konkrete, belegte Angaben, zum Beispiel zu tatsächlich reduzierten Emissionen.

Gilt das Greenwashing-Verbot auch für B2B-Unternehmen?

Die EmpCo-Regeln betreffen Werbung gegenüber Verbraucher:innen. Zulieferer sind trotzdem betroffen, wenn ihre Umweltaussagen auf Verpackungen, in Katalogen oder in der Werbung ihrer Kund:innen landen. Irreführende Aussagen gegenüber Geschäftskund:innen sind nach dem UWG ohnehin angreifbar.

Greenwashing vermeiden? VERSO unterstützt Sie!

Wenn Sie bei der Kommunikation und Erstellung Ihres Nachhaltigkeitsberichts Unterstützung brauchen, helfen wir Ihnen gerne: Mit unserer ESG-Software sammeln Sie alle relevanten Daten und berichten CSRD-konform. Außerdem stehen wir Ihnen beratend auf Ihrer Reise zur Nachhaltigen Transformation zur Seite. In der VERSO Academy können Sie sich zusätzlich zu CSR-Spezialist:innen weiterbilden.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

Ältere Frau arbeitet am Laptop und guckt sehr konzentriert
19.08.2026

ESG-Sanktionen im Überblick: Das kosten Fehler bei Reporting und Lieferkettenpflichten

Ein Klaps auf die Finger und, wenn’s öffentlich wird, ein kurzzeitiger Aufschrei in der Öffentlichkeit: Bis vor wenigen Jahren mussten Unternehmen nicht allzu viel befürchten, wenn sie Nachhaltigkeit auf die lange Bank geschoben oder Greenwashing betrieben haben. Daran ändert auch das Omnibus-Paket wenig: Die EU hat Fristen verschoben und den Kreis der Betroffenen verkleinert, die Sanktionen aber nicht abgeschafft.

Wer ESG- und Lieferkettenpflichten verletzt, riskiert je nach Regelwerk Bußgelder in Millionenhöhe, Strafen in Prozent des Jahresumsatzes, beschlagnahmte Ware oder den Ausschluss von öffentlichen Aufträgen. Durch das EU-Omnibus-Paket sind einige Regeln 2026 milder geworden und gelten für weniger Unternehmen. Hier sehen Sie, welche Sanktionen bei CSRD, CSDDD, LkSG, CBAM, EUDR, PPWR, DPP und EmpCo drohen und ab wann.

Stand: September 2026. Berücksichtigt sind das EU-Omnibus-I-Paket, die geplante Reform des LkSG und die erneute Verschiebung der EUDR. Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung.


ESG-Sanktionen im Überblick: mögliche Sanktionen, Betroffene und Geltungsbeginn je Regelwerk (Stand: September 2026)
Regelwerk Mögliche Sanktionen Wer ist betroffen? Ab wann?
CSRD Geplant nach HGB: Bußgelder bis 10 Mio. € oder 5 % des Jahresumsatzes (kapitalmarktorientiert), Freiheitsstrafe bis 3 Jahre Mehr als 1.000 Beschäftigte und über 450 Mio. € Nettoumsatz Mit Inkrafttreten des deutschen Umsetzungsgesetzes (noch im Verfahren)
CSDDD Bis 3 % des weltweiten Nettoumsatzes, zivilrechtliche Haftung nach nationalem Recht Mehr als 5.000 Beschäftigte und über 1,5 Mrd. € Nettoumsatz Anwendung ab 26.07.2029
LkSG Bisher bis 8 Mio. € oder 2 % des weltweiten Jahresumsatzes, Vergabeausschluss; künftig nur noch bei schweren Verstößen Ab 1.000 Beschäftigten in Deutschland Gilt seit 2023, Reform im Gesetzgebungsverfahren
EU-EHS 100 € je Tonne CO₂e ohne Zertifikat (inflationsangepasst) Betreiber emissionshandelspflichtiger Anlagen Gilt
CBAM Wie EU-EHS je fehlendem Zertifikat, Entzug des Anmelder-Status Importeure ab 50 Tonnen CBAM-Waren pro Jahr Definitive Phase seit 01.01.2026
EUDR Mindestens 4 % des EU-Jahresumsatzes, Beschlagnahme, Einfuhrverbote, Vergabeausschluss Marktteilnehmer und Händler mit relevanten Rohstoffen 30.12.2026 (groß/mittel), 30.06.2027 (klein)
PPWR Bußgelder bis 200.000 € nach VerpackDG, Vertriebsverbote, öffentliche Registereinträge Hersteller, Importeure und Händler von Verpackungen Seit 12.08.2026
EmpCo Abmahnungen, Unterlassungsklagen; Bußgelder bis 50.000 € bzw. 4 % des betroffenen EU-Jahresumsatzes Alle Unternehmen mit Umweltaussagen gegenüber Verbraucher:innen Seit 27.09.2026
DPP (ESPR) Bußgelder (Höhe national), Rücknahme und Rückruf, Einfuhrverbote, Vergabeausschluss Hersteller und Inverkehrbringer der jeweiligen Produktgruppe Batteriepass ab 18.02.2027, weitere Produktgruppen folgen

Welche Sanktionen drohen bei Verstößen gegen CSRD, EU-Taxonomie und SFDR?

Einen EU-weit einheitlichen Sanktionsrahmen gibt es für die CSRD nicht. Jeder Mitgliedstaat legt selbst fest, wie er Fehler in der Nachhaltigkeitsberichterstattung ahndet. In Deutschland regelt das künftig das CSRD-Umsetzungsgesetz, das sich noch im Gesetzgebungsverfahren befindet. Bis es in Kraft tritt, gelten für die bisher berichtspflichtigen Unternehmen die Vorgaben zur nichtfinanziellen Erklärung im HGB.

Der Regierungsentwurf orientiert sich an den bestehenden Straf- und Bußgeldvorschriften in §331 und §334 HGB. In Zahlen bedeutet das:

  • Freiheitsstrafen von bis zu 3 Jahren
  • Für Mitglieder vertretungsberechtigter Organe oder Aufsichtsräte einer Kapitalgesellschaft: Freiheitsstrafen von bis zu 3 Jahren; Unternehmen drohen Bußgelder bis 2 Millionen Euro oder das Zweifache des wirtschaftlichen Vorteils, den sie aus dem fehlerhaften Bericht gezogen haben – je nachdem, welches Bußgeld höher ausfällt.
  • Für kapitalmarktorientierte Unternehmen: Bußgelder bis 10 Millionen Euro, 5 Prozent des Jahresumsatzes oder das Zweifache des wirtschaftlichen Vorteils – auch hier wird der höchste Betrag gewählt.

Obendrauf – quasi als vergorenes Sahnehäubchen – kommen im Zweifel noch Klagen wegen Wettbewerbsverstoß, der Ausschluss aus öffentlichen Vergabeverfahren und „Naming and Shaming“, also das öffentliche Bekanntmachen inkl. Reputationsverlust.

Wichtig zu wissen: Geahndet werden nur vorsätzliche Fehler sowie Fehler aus grober Fahrlässigkeit.

In den kommenden Jahren werden erste Gerichtsverfahren die genaue Richtung zur Sanktionierung bei Verstößen gegen EU-Taxonomie, CSRD und SFDR weisen.

Zum Weiterlesen:

Praxisleitfaden zur CSRD

Mit unserem Praxisleitfaden, inklusive Checkliste, bereiten Sie sich auf die Berichterstattung nach CSRD. Erfahren Sie, welche Herausforderungen es gibt und wie Sie diese meistern.

Sanktionen bei LkSG und CSDDD

Wie hoch sind die Bußgelder nach der CSDDD?

Mit dem Omnibus-I-Paket hat die EU die CSDDD, das europäische Lieferkettengesetz, 2026 deutlich entschärft. Das betrifft auch die Sanktionen. Verletzen Unternehmen ihre Sorgfaltspflichten für Menschen und Umwelt, drohen:

  • Bußgelder von bis zu 3 % des weltweiten Nettoumsatzes
  • Eine zivilrechtliche Haftung für Schäden. Die EU-weit einheitliche Haftungsregel wurde gestrichen, die Haftung richtet sich jetzt nach dem Recht des jeweiligen Mitgliedstaats.
  • Naming and Shaming sowie der Ausschluss von öffentlichen Auftragsvergaben.

Was kostet ein Verstoß gegen das Lieferkettengesetz (LkSG)?

Anders als die CSDDD begründet das deutsche Lieferkettengesetz keine eigene zivilrechtliche Haftung. Das LkSG verpflichtet Unternehmen zu Sorgfaltspflichten für Menschenrechte und Umwelt im eigenen Geschäftsbereich und gegenüber unmittelbaren Lieferanten. Bei mittelbaren Lieferanten greifen die Pflichten, sobald das Unternehmen substantiierte Kenntnis von möglichen Verstößen hat. Risiken müssen ermittelt, dokumentiert und beseitigt oder zumindest minimiert werden.

Bisheriger Bußgeldrahmen: Bußgelder von bis zu 8 Millionen Euro. Für Unternehmen mit über 400 Millionen Euro Jahresumsatz steigt der Bußgeldrahmen auf bis zu 2 % des weltweiten Jahresumsatzes. Und: Unternehmen können von der öffentlichen Auftragsvergabe ausgeschlossen werden.

Das soll sich ändern: Die Bundesregierung hat im September 2025 eine Reform des LkSG beschlossen, das Gesetzgebungsverfahren läuft noch. Danach soll die jährliche Berichtspflicht rückwirkend entfallen. Bußgelder soll es nur noch bei schweren Verstößen geben, die zu gravierenden Menschenrechtsverletzungen führen. Die Sorgfaltspflichten selbst bleiben bestehen. In der Praxis setzt das BAFA die Berichtspflicht bereits aus. Mittelfristig soll die nationale Umsetzung der CSDDD das LkSG ablösen.

Zum Weiterlesen:

Sanktionen bei EU-EHS und CBAM

EU-EHS

Mit dem EU-Emissionshandelssystem (EU-EHS oder EU-ETS) will die EU den Emissionsausstoß der Mitgliedsstaaten deckeln. Unternehmen haben nur einen bestimmten Freiraum zum Emissionsausstoß – andernfalls müssen Zertifikate hinzugekauft werden. Bei Nicht-Einhalten drohen Geldstrafen:

  • 100 Euro pro Tonne ausgestoßener CO2-Äquivalente ohne Zertifikat (der Betrag wird jährlich an die Inflation angepasst)

Um einerseits Zertifikatspreise und andererseits die Sanktionen zu umgehen, verlagerten einige Unternehmen ihre Produktion daraufhin in Nicht-EU-Länder („Carbon Leakage“). Im Rahmen der EU-EHS-Reform wurde deshalb zusätzlich der CBAM eingeführt.

Welche Sanktionen drohen beim CBAM?

Seit dem 1. Januar 2026 läuft die definitive Phase des CBAM. Wer bestimmte emissionsintensive Waren wie Stahl, Aluminium, Zement oder Düngemittel aus Nicht-EU-Ländern einführt, braucht den Status als zugelassener CBAM-Anmelder und muss für die eingebetteten Emissionen CBAM-Zertifikate kaufen und abgeben.

Erleichterung durch das Omnibus-Paket: Wer im Jahr weniger als 50 Tonnen CBAM-Waren einführt, ist von den Pflichten ausgenommen. Das gilt nicht für Strom und Wasserstoff.

Der „Klimazoll“ ergänzt das EU-EHS und sieht diese Sanktionen vor:

  • Fehlende Zertifikate: Im Einklang mit dem EU-EHS drohen Bußgelder von 100 Euro pro Tonne CO2-Äquivalente.
  • Wer CBAM-Waren ohne den Status als zugelassener Anmelder importiert, muss mit noch höheren Sanktionen rechnen.
  • Bei Verstößen kann der Status als zugelassener Anmelder entzogen werden. Das Unternehmen darf dann keine CBAM-Waren mehr einführen.
  • Für die Übergangsphase (2023 bis 2025) galten bei lückenhaften, falschen oder fehlenden CBAM-Berichten Sanktionen von 10 bis 50 Euro je Tonne nicht gemeldeter Emissionen.


Zum Weiterlesen:

Ist Ihr Einkauf bereit für die ESG-Anforderungen?

Unternehmen sind mittlerweile von einer großen Zahl an Nachhaltigkeitsanforderungen betroffen – und damit auch der Einkauf. Mit unserer Checkliste erfahren Sie, ob Ihre Einkaufsorganisation optimal auf die ESG-Anforderungen vorbereitet ist.

Ab wann greifen die Sanktionen der EUDR?

Lieferkettenbeauftragte und Einkäufer:innen müssen sich auf noch mehr Sanktionen gefasst machen. Bringen Sie auf dem EU-Binnenmarkt Produkte in Umlauf, für deren Produktion der Wald den Kürzeren gezogen hat, drohen laut EUDR-Verordnung folgende Strafen:

  • Abschöpfung von Gewinnen, die durch die Nichtbeachtung der EUDR unrechtmäßig erzielt wurden
  • Bußgelder im Verhältnis zu Waldschaden und Warenwert, mindestens jedoch 4 % des Jahresumsatzes
  • Beschlagnahme von Waren bzw. Erzeugnissen
  • Vorübergehende Einfuhrverbote
  • Ausschluss von öffentlichen Mitteln und öffentlichen Ausschreibungen
  • Aufnahme in eine öffentliche Liste inkl. Angabe zum Verstoß

Wichtig außerdem: Die EU hat die Anwendung der EUDR erneut verschoben. Die Pflichten gelten ab dem 30. Dezember 2026 für große und mittlere Unternehmen sowie für alle Händler, ab dem 30. Juni 2027 für Klein- und Kleinstunternehmen. Ab dann dürfen Sie betroffene Waren nur noch in der EU in Verkehr bringen, wenn Geodaten und Nachweise zur Herkunft vorliegen. Denken Sie daran schon heute, wenn Sie Waren bestellen, die ab Ende Dezember auf den EU-Binnenmarkt kommen.

Zum Weiterlesen:

Welche Bußgelder drohen bei der PPWR?

Seit dem 12. August 2026 gilt die EU-Verpackungsverordnung (PPWR). In Deutschland regelt das Verpackungsrecht-Durchführungsgesetz (VerpackDG), wie Verstöße geahndet werden. Es ersetzt das bisherige Verpackungsgesetz. Je nach Schwere drohen:

  • Bußgelder bis 200.000 Euro, etwa wenn Sie systembeteiligungspflichtige Verpackungen ohne Systembeteiligung in Verkehr bringen oder trotz Vertriebsverbot verkaufen
  • Bußgelder bis 100.000 Euro bei Verstößen gegen Registrierungs-, Melde- und Dokumentationspflichten oder gegen Rücknahme- und Pfandpflichten
  • Bußgelder bis 10.000 Euro bei bestimmten formalen Verstößen
  • Vertriebsverbote und öffentliche Einträge im Register

Neu sanktionierbar sind durch die PPWR zum Beispiel fehlende Konformitätserklärungen, fehlende technische Dokumentation und Verstöße gegen Vorgaben zu Recyclingfähigkeit und Rezyklatanteil. Die EU-Kommission empfiehlt den Behörden, in der Anfangsphase zuerst auf Hinweise und Korrekturen zu setzen.

Zum Weiterlesen:

Welche Strafen drohen bei Greenwashing nach der EmpCo?

Mit EmpCo werden irreführende Umweltaussagen und unzulässige Nachhaltigkeitssiegel seit dem 27. September 2026 strenger geregelt. In Deutschland werden die Vorgaben über das Gesetz gegen den unlauteren Wettbewerb umgesetzt. Verstöße können daher vor allem Abmahnungen, Unterlassungsansprüche, einstweilige Verfügungen und Klagen durch Wettbewerber oder Verbände nach sich ziehen.

In bestimmten Fällen sind auch Bußgelder möglich. Bei weitverbreiteten Verstößen liegt der Bußgeldrahmen bei bis zu 50.000 Euro. Für Unternehmen mit mehr als 1,25 Mio. Euro Jahresumsatz kann die Geldbuße bis zu 4 % des betroffenen EU-Jahresumsatzes betragen.

Die Green Claims Directive, die Umweltaussagen zusätzlich regeln sollte, hat die EU-Kommission im Juni 2025 gestoppt. Für Umweltaussagen ist damit die EmpCo der maßgebliche Rahmen.

Zum Weiterlesen:

Welche Sanktionen drohen beim Digitalen Produktpass (DPP)?

Mit der Ökodesign-Verordnung (ESPR) führt die EU schrittweise den Digitalen Produktpass ein. Er bündelt Informationen zu Material, Herkunft, Reparierbarkeit und Umweltwirkung eines Produkts. Wer die Pflichten nicht erfüllt, muss mit Sanktionen rechnen. Die Höhe der Bußgelder legen die Mitgliedstaaten fest, die ESPR sieht aber bereits diese Maßnahmen vor:

  • Bußgelder
  • Rücknahme und Rückruf von Produkten
  • EinfuhrverboteVorübergehender Ausschluss von öffentlichen Aufträgen

Als erster Produktpass wird der Batteriepass ab dem 18. Februar 2027 verpflichtend. In Deutschland drohen bei fehlerhaften oder unvollständigen Angaben Bußgelder von bis zu 10.000 Euro. Für weitere Produktgruppen wie Textilien und Möbel legt die EU die Anforderungen noch fest.

Häufige Fragen zu ESG-Sanktionen

Welche ESG-Regelwerke sehen Sanktionen vor?

Sanktionen drohen unter anderem nach der CSRD, der CSDDD, dem deutschen Lieferkettensorgfaltspflichtengesetz (LkSG), dem CO₂-Grenzausgleich CBAM, der Entwaldungsverordnung EUDR und der EmpCo-Richtlinie gegen Greenwashing. Art und Höhe der Sanktionen unterscheiden sich je nach Regelwerk.

Wie hoch ist das höchste mögliche Bußgeld?

Die höchsten Bußgelder sehen die umsatzbezogenen Regelwerke vor. Nach der CSDDD sind bis zu 3 % des weltweiten Nettoumsatzes möglich, nach der EUDR mindestens 4 % des EU-Jahresumsatzes als Obergrenze. Hinzu kommen Folgen wie der Ausschluss von öffentlichen Aufträgen oder die Beschlagnahme von Waren.

Hat das EU-Omnibus-Paket die Sanktionen verändert?

Ja. Das Omnibus-I-Paket hat die CSDDD entschärft: Sie gilt nur noch für Unternehmen ab 5.000 Beschäftigten und 1,5 Mrd. Euro Umsatz, ab dem 26. Juli 2029, mit maximal 3 % statt 5 % Bußgeld und ohne EU-weit einheitliche zivilrechtliche Haftung. Bei der CSRD wurde der Kreis der berichtspflichtigen Unternehmen verkleinert, beim CBAM gilt eine Ausnahme für Importe unter 50 Tonnen pro Jahr.

Gilt das deutsche Lieferkettengesetz noch?

Ja. Die Sorgfaltspflichten des LkSG gelten weiter. Eine Reform soll die Berichtspflicht streichen und Bußgelder auf schwere Verstöße beschränken, das BAFA setzt die Berichtspflicht in der Praxis bereits aus. Mittelfristig soll die nationale Umsetzung der CSDDD das LkSG ablösen.

Sind mittelständische Unternehmen von ESG-Sanktionen betroffen?

Direkt vor allem über CBAM, EUDR und EmpCo, weil diese Regeln nicht an die Unternehmensgröße geknüpft sind. CSRD, CSDDD und LkSG treffen den Mittelstand meist indirekt: Große Kunden geben ihre Pflichten über Verträge und Datenabfragen an ihre Lieferanten weiter.

Mit VERSO Budget und Nerven schonen

Damit Unternehmen die Nachhaltige Transformation nicht allzu nachlässig angehen, sieht die EU in jedem Fall „wirksame, verhältnismäßige und abschreckende“ Maßnahmen vor. Mit Blick auf die möglichen Sanktionen glauben wir das gern – und helfen Ihnen, die für Sie gültigen Richtlinien und Regularien korrekt umzusetzen. Dabei stehen Ihnen nicht nur unsere Top-Software, sondern auch unsere erfahrenen Consultants und unsere spezialisierten Partner zur Seite. Melden Sie sich gern bei uns!

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

Mann mit Bart sitzt konzentriert vor mehreren Bildschirmen mit Datenübersichten und Diagrammen im Büro, sinnbildlich für die Recherche zum ESG-Software-Vergleich.
22.07.2026

ESG-Software-Vergleich: Worauf mittelständische Unternehmen bei der Auswahl achten sollten

Zwischen Excel-Tabelle und Enterprise-Suite liegt ein großes Feld an ESG-Software, das sich auf den ersten Blick kaum unterscheiden lässt. Dieser Beitrag ordnet ein, was wirklich zählt, und gibt fünf Fragen an die Hand, die Sie bei einem ESG-Software-Vergleich stellen sollten.

Das Wichtigste in Kürze

  • Am ESG-Software-Markt haben sich grob sechs Kategorien etabliert, von Excel über spezialisierte Klimatools und Lieferantenplattformen bis zu Enterprise- und All-in-One-Lösungen.
  • Die Lizenzgebühr ist nur ein Teil der Kosten: Onboarding, interner Zeitaufwand, Support und Skalierung entscheiden mit über die tatsächliche Investition.
  • Support-Modelle unterscheiden sich stark, von reinem Self-Service über Beratung auf Stundenbasis bis zu inkludiertem fachlichen Kundensupport.
  • Wer heute einen ESG-Software-Vergleich macht, sollte prüfen, ob die Lösung auch noch passt, wenn sich der regulatorische Rahmen verschiebt und ob die eigenen Daten bei einem Wechsel exportierbar bleiben.
  • Vor der Entscheidung lohnt es sich, jedem Anbieter fünf konkrete Fragen zu Support, Preis, Zielgruppen-Fit, Regulatorik und Kündigungsflexibilität zu stellen.

Worauf sollten Sie beim Vergleich von ESG-Software-Vergleich achten?

Wenn Sie einen ESG-Software-Vergleich für den Mittelstand machen, sollten Sie mehr als nur den Funktionsumfang der Software berücksichtigen: entscheidend sind breite Abdeckung statt Insellösung, Kostentransparenz statt Kostenüberraschung, fachliche Begleitung statt reiner Tool-Bedienung und Mittelstandstauglichkeit statt Enterprise-Komplexität. Wer diese vier Punkte beim Vergleich prüft, vermeidet die häufigsten Fehlkäufe.

Hinweis: Dieser Artikel vergleicht bewusst Kategorien, keine einzelnen Softwarelösungen. Welcher Anbieter innerhalb einer Kategorie zu Ihnen passt, lässt sich nicht allgemein beantworten, dafür sind die Anbieter zu unterschiedlich. Was sich allgemein beantworten lässt, ist die Frage, worauf Sie bei der Auswahl achten sollten. Genau darum geht es hier.

Im Detail bedeutet das:

Breite Abdeckung statt Insellösung

Wer für Klimabilanzierung, Lieferkettenmanagement und ESG-Berichterstattung drei separate Tools einsetzt, verliert Zeit beim Datenabgleich und bei der Kontrolle: Daten müssen doppelt gepflegt, Zahlen manuell abgeglichen werden. Das kostet Zeit und ist fehleranfällig. Eine Software, die mehrere Anforderungen zentral abbildet, spart genau diesen Reibungsverlust – vorausgesetzt, die Bedienung bleibt trotz des größeren Funktionsumfangs einfach und übersichtlich.

Kostentransparenz statt Kostenüberraschung

Entscheidend beim ESG-Software-Vergleich ist nicht nur der Angebotspreis, sondern was er abdeckt: Ist menschlicher Support inklusive, oder kostet jede Rückfrage extra? Bleibt der Preis über die Vertragslaufzeit fix, oder kann er sich nachträglich ändern? Wie entwickelt sich der Preis, wenn man die Nutzung skalieren möchte? Gibt es Limits bei Usern, Datenmengen oder Berechnungen? Wer das vor Vertragsschluss klärt, vermeidet böse Überraschungen nach der Einführung.

Support als Erfolgsfaktor, nicht als Kür

Ob bei der Berichterstattung nach der CSRD (Corporate Sustainability Reporting Directive) mit ihren vielen Datenpunkten, bei Lieferkettendaten und der nötigen Sensibilisierung der Lieferanten oder bei der Klimabilanzierung mit ihrer anspruchsvollen Berechnungslogik: Gute Software-Bedienung reicht nicht, wenn die fachliche Einordnung fehlt. Diese Einordnung sollte Teil des Software-Angebots sein, nicht separat teuer eingekauft werden müssen.

Mittelstandstauglichkeit statt Enterprise-Komplexität

Nicht jedes Unternehmen hat ein zehnköpfiges Nachhaltigkeitsteam. Entscheidend sind klare Prozesse, verständliche Bedienung und mitdenkender Support, statt überdimensionierter Setups und monatelanger Implementierungsprojekte.

Welche Arten von ESG-Software gibt es?

Auf dem Markt haben sich grob sechs Kategorien von ESG-Software etabliert: Excel und manuelle Prozesse als Ausgangspunkt, spezialisierte Klimatools für die Emissionsbilanz des Unternehmens (Scope 1 bis 3) oder einzelner Produkte (PCF, LCA), Lieferantenplattformen, reine Reporting- und Berichtstools, Enterprise-Lösungen für komplexe Konzernstrukturen und All-in-One-Plattformen, die mehrere dieser Bereiche zentral abdecken. Welcher ESG-Software-Anbieter passt, hängt vor allem davon ab, wie viele ESG-Anforderungen Sie gleichzeitig erfüllen müssen und wie viel internes Fachwissen bereits vorhanden ist.

Die folgende Übersicht zeigt, welche Kategorie welche Anforderungen abdeckt:

Kriterium Excel / manuell Klimatools Lieferanten-plattform Reporting-Tool Enterprise All-in-One für Mittelstand (z.B. VERSO)
Module
Klimabilanzierung Nein Ja Nein Nein Ja Ja
Lieferkettenmanagement Nein Nein Teilweise Nein Ja Ja
ESG-Berichterstattung (CSRD/ESRS) Nein Nein Nein Ja Ja Ja
Wesentlichkeitsanalyse Nein Nein Nein Teilweise Ja Ja
Ziel- und Maßnahmenmanagement Nein Ja Nein Nein Ja Ja
Eignung
Mittelstandstauglich Nein Teilweise Teilweise Teilweise Nein Ja
Für komplexe Konzernstrukturen Nein Nein Nein Nein Ja Nein
Nutzung ohne tiefe Fachkenntnisse Nein Nein Nein Teilweise Nein Ja
Support und Begleitung
Fachliche Begleitung im Preis inkludiert Nein Teilweise Teilweise Teilweise Nein Ja
Feste Ansprechperson statt Ticket-System Nein Teilweise Teilweise Teilweise Nein Ja

Die Spalten Excel bis Enterprise beschreiben jeweils die Kategorie insgesamt – innerhalb jeder Kategorie unterscheiden sich die Anbieter deutlich. Die rechte Spalte zeigt konkret VERSO als Beispiel für eine All-in-One-Plattform. Details dazu im Abschnitt „Wie VERSO diese Kriterien erfüllt“.

Excel und manuelle Prozesse sind meist ein guter Startpunkt, aber keine dauerhafte Lösung: Ohne zentrale Datenerfassung wächst der Aufwand mit jeder neuen Regulierung. Klimatools und Lieferantenplattformen lösen jeweils ein Problem sehr gut, decken aber naturgemäß nur einen Ausschnitt Ihrer ESG-Anforderungen ab. Wer beide Bereiche braucht, benötigt entweder zwei ESG-Software-Anbieter oder eine breiter aufgestellte Lösung. Enterprise-Lösungen decken funktional viel ab, sind aber selten auf schlanke Teams zugeschnitten. Der Unterschied zwischen den Kategorien zeigt sich also weniger im Funktionsumfang als in der Frage, für wen die Lösung gemacht ist.

All-in-One-Plattform oder spezialisierte Einzeltools: Was passt wann?

Die Faustregel ist einfach: Wer nur einen einzigen ESG-Bereich abdecken muss, fährt mit einem spezialisierten Tool meist besser. Sobald zwei oder mehr Bereiche gleichzeitig anstehen, kippt die Rechnung zugunsten einer zentralen Lösung.

Der Grund liegt weniger im Funktionsumfang als in der Arbeit dazwischen. Zwei Tools bedeuten zwei Datenbestände, zwei Logins, zwei Ansprechpartner und vor allem: manuelle Abgleiche an jeder Stelle, an der beide dieselbe Zahl brauchen. Ihre Emissionsdaten aus dem Klimatool müssen im Bericht landen, Ihre Lieferantendaten ebenfalls. Dieser Abgleich ist unsichtbare Arbeit, die in keinem Angebot steht, aber jeden Monat anfällt.

Für spezialisierte Einzeltools spricht:

  • ein klar umrissener Anwendungsfall, tiefere Funktionen im jeweiligen Spezialgebiet, oft schnellerer Start.

Für eine zentrale Lösung spricht:

  • ein Datenbestand statt mehrerer, keine Abgleicharbeit an den Schnittstellen, ein Ansprechpartner statt mehrerer, und die Möglichkeit, später weitere Bereiche zu ergänzen, ohne das System zu wechseln.

Was wir bei VERSO beobachten:

Über mehrere Hundert Mittelstandsprojekte hinweg zeigt sich ein wiederkehrendes Muster. Die meisten Kund:innen kommen regulatorikgetrieben und für genau einen Anwendungsfall zu uns: der eine wegen der CSRD-Berichtspflicht, der nächste wegen der Sorgfaltspflichten nach dem Lieferkettengesetz (LkSG). Ein, zwei Jahre später betreffen sie oft weitere Anforderungen, etwa Verpackungsvorgaben nach der PPWR oder Kundenanfragen nach CO₂-Bilanzen für einzelne Produkte. Der Anwendungsfall, für den man einkauft, ist selten der, den man ein paar Jahre später tatsächlich hat. Wer mehrere Bereiche in einer Plattform hat, kann solche neuen Anforderungen direkt mit abdecken, statt ein zweites Tool danebenzustellen.

Die Bedingung im Mittelstand: Eine breitere Lösung muss trotz des größeren Funktionsumfangs handhabbar bleiben. Eine Plattform, die alles kann, aber niemand im Team bedienen mag, löst kein Problem, sondern verschiebt es nur.

Für Ihren ESG-Software-Vergleich heißt das: Die Frage ist nicht nur, wie viele Bereiche Sie heute abdecken müssen, sondern wie aufwendig es wird, wenn morgen ein anderer dazukommt. Genau diese Gleichzeitigkeit mehrerer Vorgaben beschreibt eine VERSO-Kundin:

BVB x VERSO

Mit VERSO können wir unsere eigenen Ambitionen zur nachhaltigen Entwicklung stärken und gleichzeitig den steigenden externen Anforderungen wie LkSG und CSRD gerecht werden.

Marieke Köhler
Leiterin Corporate Responsibility bei Borussia Dortmund

Worauf sollten Sie bei den Kosten einer ESG-Software achten?

Die Lizenzgebühr ist nur ein Teil der tatsächlichen Kosten einer ESG-Software. Wer beim Vergleich von ESG-Software nur den Angebotspreis vergleicht, übersieht oft die größeren Posten, vor allem den internen Aufwand, der nach Vertragsschluss entsteht.

Folgende Kostenblöcke sollten Sie einkalkulieren:

  • Lizenz-/Abo-Kosten: der eigentliche Softwarepreis, meist gestaffelt nach Funktionsumfang oder Unternehmensgröße
  • Onboarding & Implementierung: Aufwand für Ersteinrichtung, Datenmigration und Anbindung an bestehende Systeme
  • Interner Zeitaufwand: Datenaufbereitung, Schulung der Fachabteilungen, laufende Pflege
  • Fachliche Begleitung & Support: oft der am meisten unterschätzte Posten: entweder im Preis inkludiert oder als teure Zusatzberatung
  • Skalierung: zusätzliche Kosten, wenn neue Module oder Standorte dazukommen

Je mehr dieser Blöcke bereits im Lizenzpreis des ESG-Software-Anbieters enthalten sind, desto planbarer wird das Projekt und desto weniger Überraschungen gibt es nach der Einführung.

Zwei Fragen bringen im Angebotsgespräch mehr Klarheit als jeder Preisvergleich: Was kostet die Lösung über die gesamte geplante Laufzeit, nicht pro Monat? Und: Welcher Posten kann sich nachträglich verändern, und wodurch? Software-Anbieter, die darauf konkret antworten, ersparen Ihnen die unangenehmen Gespräche in späteren Jahren.

Welche Rolle spielt Support im ESG-Software-Vergleich?

Am Markt lassen sich grob drei Support-Modelle unterscheiden. Welches davon Sie bekommen, hat mehr Einfluss auf die Umsetzungsgeschwindigkeit als die Software-Bedienung selbst.

Reiner Self-Service

Sie erhalten Zugang zur Software. Die fachliche Auseinandersetzung mit den Datenpunkten der ESRS (European Sustainability Reporting Standards), mit der Lieferantenkommunikation oder mit der Berechnungslogik hinter einer Klimabilanz müssen Sie sich selbst aneignen oder bereits mitbringen. Die ESG-Software liefert das Werkzeug, nicht das Fachwissen dahinter.

Beratung auf Stundenbasis

Die Software allein deckt die Bedienung ab, fachliche Begleitung ist als separates, meist kostenpflichtiges Beratungspaket buchbar. Das kann sinnvoll sein, wenn Sie punktuell fachliche Unterstützung brauchen, wird aber schnell teuer, wenn regelmäßig Rückfragen anfallen.

Fachliche Begleitung inklusive

Support ist Teil des Lizenzpreises, oft mit fester Ansprechperson. Gerade für Teams, die sich zum ersten Mal mit Berichterstattung, Lieferkettensorgfalt oder Klimabilanzierung auseinandersetzen und keine eigene ESG-Abteilung haben, verkürzt das die Zeit bis zum ersten belastbaren Ergebnis erheblich. Wie sich das in der Praxis auswirkt, beschreibt eine VERSO-Kundin:

Michelle Dietrich, dennreee

Mit der automatisierten Risikoanalyse und dem professionellen Support können wir die Anforderungen des LkSG und auch andere Regularien effizient erfüllen.

Michelle Dietrich
Produktmanagement bei dennree

Keines der drei Modelle ist per se falsch. Wichtig ist, dass es zu Ihrer internen Kapazität passt. Ein Team ohne ESG-Erfahrung ist mit reinem Self-Service oft überfordert und ein erfahrenes Team zahlt für inkludierte Begleitung womöglich für etwas, das es gar nicht braucht.

Welche ESG-Software erfüllt alle Vorgaben?

Der regulatorische Rahmen für ESG ist insgesamt in Bewegung: Das Omnibus-Paket von 2025 hat die Berichtspflichten neu zugeschnitten, im Lieferkettenbereich wurde die EUDR verschoben, und auch Produkt- und Verpackungsvorgaben entwickeln sich ständig weiter. Wer heute eine ESG-Software auswählt, sollte deshalb weniger fragen „Erfüllt sie die aktuellen Vorgaben?“ als „Was passiert, wenn sich die Vorgaben ändern oder neue hinzukommen?“

Drei Punkte sind dabei entscheidend:

Wer zieht Änderungen nach? Passt der Anbieter Standards, Datenpunkte und Vorlagen automatisch an, oder müssen Sie selbst den Überblick behalten und Änderungen anstoßen?

Trägt die Lösung auch ohne Pflicht? Selbst Unternehmen ohne unmittelbare Berichtspflicht bekommen ESG-Fragebögen von Kunden, Banken und Versicherern. Der Auslöser verschiebt sich damit von der Regulierung zur Lieferkette, der Datenbedarf bleibt. Eine Lösung, die nur auf die Pflicht ausgelegt ist, greift dann zu kurz.

Gehören Ihnen Ihre Daten? Klären Sie Serverstandort, DSGVO-Konformität und Exportformate vor Vertragsschluss. Entscheidend ist, dass Sie Ihre Daten jederzeit vollständig in einem gängigen Format exportieren können, sonst wird ein Anbieterwechsel faktisch unmöglich, ganz gleich, was im Vertrag zur Kündigungsfrist steht.

5 Fragen, die Sie jedem ESG-Software-Anbieter stellen sollten (auch uns)

Die folgenden fünf Fragen lassen sich beim ESG-Software-Vergleich unabhängig vom Anbieter stellen und decken die vier Kriterien ab: breite Abdeckung, Kostentransparenz, fachliche Begleitung und Mittelstandstauglichkeit.

  1. Wie sieht die Unterstützung nach dem Kauf konkret aus? Gibt es eine feste Ansprechperson und aktive Hilfe beim Onboarding, oder landen Rückfragen in einem allgemeinen Support-Postfach?
  2. Welche Leistungen sind im Preis enthalten und was kostet zusätzlich? Klären Sie vor Vertragsschluss, was als Zusatzleistung separat abgerechnet wird.
  3. Ist die Lösung für Teams ohne große ESG-Abteilung gemacht? Fragen Sie konkret nach Referenzen aus Unternehmen ähnlicher Größe und Teamstruktur.
  4. Wie geht der Software-Anbieter mit neuen regulatorischen Vorgaben um? Werden Änderungen automatisch in der ESG-Software nachgezogen, oder müssen Sie selbst den Überblick behalten?
  5. Wie flexibel ist die Kündigung, und was passiert mit Ihren Daten bei einem Wechsel? Lange Mindestlaufzeiten und ein aufwendiger Datenexport erschweren den Wechsel im Nachhinein.

Wie erfüllt die ESG-Software von VERSO die vier Kriterien aus diesem Vergleich?

Legt man die vier Kriterien an – breite Abdeckung, Kostentransparenz, fachliche Begleitung und Mittelstandstauglichkeit –, lässt sich die ESG-Software von VERSO daran konkret einordnen:

Breite Abdeckung statt Insellösung

Mit ESG Hub, Climate Hub und Supply Chain Hub bündelt VERSO Berichterstattung, Klimabilanzierung und Lieferkettenmanagement und Daten müssen nicht zwischen mehreren Tools abgeglichen werden. Über alle drei Bereiche hinweg sind so in über 15 Jahren mehrere Tausend Klimabilanzen, Nachhaltigkeitsberichte und Lieferketten-Risikoanalysen entstanden.

Kostentransparenz statt Kostenüberraschung

Der Preis ist über die Vertragslaufzeit fix kalkulierbar, menschlicher Support ist bereits im Lizenzpreis enthalten. Darüber hinausgehende Beratungsleistungen unseres Consulting-Teams lassen sich bei Bedarf separat dazubuchen.

Support als Erfolgsfaktor

Kund:innen erhalten ein festes Customer-Success-Team statt eines allgemeinen Ticket-Systems, ergänzt durch integrierte Leitfäden zur PCF- und CCF-Berechnung, zu Berichtsstandards wie ESRS, GRI und SDGs sowie zu Regularien wie EUDR, PPWR, CBAM, CSRD etc. direkt in der Software.

Genau diese Kombination aus Expert:innen und Software heben unsere Kund:innen in ihrem Feedback hervor:

Protego Auris-Nadine Hillen

VERSO ist mit seiner Software sowie seinem Consulting- und Customer-Success-Team ein verlässlicher Partner auf unserem Weg zum fertigen Nachhaltigkeitsbericht.

Auris-Nadine Hillen
Nachhaltigkeitsmanagerin bei PROTEGO®

Mittelstandstauglichkeit statt Enterprise-Komplexität

VERSO ist seit 2010 auf mittelständische Unternehmen ausgerichtet, auch ohne bestehende ESG-Abteilung oder Vorkenntnisse einsetzbar, und wächst durch den modularen Aufbau mit steigenden Anforderungen mit.

Wo eine andere Lösung passen kann: Die VERSO ESG-Software ist bewusst auf den Mittelstand hin gebaut, nutzbar ist die Plattform aber auch von größeren Unternehmen. Der Zuschnitt zeigt sich vor allem darin, für wen sie ihre Stärke ausspielt: Teams ohne große ESG-Abteilung profitieren am stärksten von der geführten, verständlichen Bedienung. Wer dagegen intern bereits viele Expert:innen für einzelne Nachhaltigkeitsthemen beschäftigt oder sehr komplexe, weit verzweigte Konzernstrukturen abbilden muss, kommt womöglich auch mit einer spezialisierten Enterprise-Lösung gut zurecht und braucht die bewusste Einfachheit von VERSO weniger.

Wie finde ich die passende ESG-Software für mein Unternehmen?

Die passende ESG-Software zu finden, ist weniger eine Frage des größten Funktionsumfangs als eine Frage des richtigen Zuschnitts auf Ihr Unternehmen. Gehen Sie beim ESG-Software-Vergleich in dieser Reihenfolge vor:

  1. Klären Sie den Bedarf, bevor Sie Anbieter ansehen: Welche ESG-Bereiche müssen Sie tatsächlich abdecken – heute und absehbar in zwei Jahren?
  2. Grenzen Sie die Kategorie ein, nicht sofort den Anbieter. Ein Bereich spricht für ein spezialisiertes Tool, mehrere für eine zentrale Lösung.
  3. Prüfen Sie Kosten und Support-Modell im Detail – beides entscheidet stärker über den Projekterfolg als der Funktionsumfang.
  4. Stellen Sie jedem Anbieter die fünf Fragen aus diesem Beitrag und vergleichen Sie, wer konkret antwortet und wer ausweicht.

So lässt sich schnell eingrenzen, welche Lösung wirklich zu Ihrer Teamgröße und Ihren Anforderungen passt und welche nur auf den ersten Blick überzeugt.

Häufige Fragen zum ESG-Software-Vergleich

Brauche ich als mittelständisches Unternehmen überhaupt eine ESG-Software, oder reicht Excel?

Für den Einstieg mit wenigen Datenpunkten reicht Excel oft aus. Sobald Berichtspflichten, mehrere Fachbereiche oder Lieferkettendaten dazukommen, wird die manuelle Pflege schnell fehleranfällig und zeitaufwendig. Dann lohnt sich eine zentrale Lösung. Ein guter Indikator: Wenn Sie dieselbe Zahl an mehr als einer Stelle pflegen, arbeiten Sie bereits gegen Ihr Werkzeug.

Was macht eine ESG-Software teuer und woran erkenne ich das vorab?

Nicht die Lizenz, sondern das, was nicht drinsteht: Onboarding, interner Zeitaufwand, kostenpflichtige Rückfragen und Aufpreise bei zusätzlichen Modulen oder Standorten. Fragen Sie deshalb nach dem Gesamtpreis über die geplante Laufzeit statt nach dem Monatspreis, und lassen Sie sich schriftlich geben, welche Leistungen enthalten sind und welche separat abgerechnet werden.

Wie lange dauert die Einführung einer ESG-Software typischerweise?

Das hängt stark vom Funktionsumfang und der Datenlage im Unternehmen ab. Als grobe Orientierung: Schlanke, spezialisierte Lösungen sind oft in wenigen Wochen einsatzbereit, während große Enterprise-Systeme, vor allem bei mehreren zusammenzuführenden Datenquellen, mehrere Monate Vorbereitung brauchen können. Fragen Sie im Auswahlprozess gezielt nach einem realistischen Zeitplan für Ihren Anwendungsfall und danach, welche Vorarbeit dabei bei Ihnen im Haus bleibt.

Was ist der Unterschied zwischen einer ESG-Software und einem ESG-Rating-Tool?

Eine ESG-Software unterstützt Sie beim internen Management Ihrer Nachhaltigkeitsdaten von der Erfassung bis zur Berichterstattung. Ein Rating-Tool bewertet Ihr Unternehmen dagegen von außen und vergibt einen Score, meist im Auftrag Ihrer Kunden oder Investoren. Ein gutes Rating ist in der Regel das Ergebnis eines soliden internen Managements, kein Ersatz dafür.

Ist eine All-in-One ESG-Software besser als mehrere spezialisierte Einzeltools?

Wer nur einen ESG-Bereich abdecken muss, ist mit einem spezialisierten Tool oft gut bedient. Sobald mehrere Anforderungen gleichzeitig bestehen, spart eine zentrale Lösung Zeit an den Schnittstellen zwischen den Systemen – vorausgesetzt, sie bleibt trotz des größeren Funktionsumfangs handhabbar. Entscheidend ist nicht die Kategorie an sich, sondern ob die Zahl Ihrer Anforderungen den Abstimmungsaufwand zwischen zwei Systemen rechtfertigt.

Brauche ich trotz ESG-Software noch zusätzliche externe Beratung?

Ist fachliche Begleitung bereits im Lizenzpreis inkludiert, deckt das die meisten laufenden Fragen ab. Bei reinem Self-Service oder bei punktuellen Spezialthemen, etwa einer besonders komplexen Wesentlichkeitsanalyse oder branchenspezifischen Sonderfragen, kann zusätzliche Beratung trotzdem sinnvoll sein. Bei VERSO ist die laufende Begleitung über ein festes Customer-Success-Team im Preis enthalten; vertiefte Beratung lässt sich bei Bedarf dazubuchen.

Kann ESG-Software mit meinem Unternehmen mitwachsen, wenn sich die Anforderungen ändern?

Prüfen Sie vor der Auswahl, ob sich zusätzliche Bereiche wie Lieferkettenmanagement oder Klimabilanzierung später ergänzen lassen, ohne dass Sie auf ein komplett neues System wechseln müssen. Fragen Sie außerdem, was das kostet. Nachträglich ergänzte Module sind der häufigste Grund, warum ein Preis sich im Laufe eines Vertrags verändert.

Wo werden meine ESG-Daten gespeichert, und wem gehören sie?

Klären Sie Serverstandort, DSGVO-Konformität und Exportformate vor Vertragsschluss. Entscheidend ist, dass Sie Ihre Daten jederzeit vollständig in einem gängigen Format exportieren können. Ist der Export aufwendig oder unvollständig, ist ein Anbieterwechsel faktisch ausgeschlossen, unabhängig davon, wie kurz die Kündigungsfrist im Vertrag ist.

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

10 CSRD-Tipps
18.06.2026

10 CSRD-Tipps für
ESG-Verantwortliche

„CSRD – was müssen wir da genau machen?” Viele Unternehmen stehen vor dieser Frage. Der Umfang der Berichtspflicht und der dazugehörigen ESRS-Standards ist sehr herausfordernd. Verlieren Sie nicht gleich die Nerven – mit diesen 10 CSRD-Tipps fällt Ihnen der Start leichter.

10 CSRD-Tipps aus unserer Erfahrung

Der erste Blick auf die Anforderungen der Corporate Sustainability Reporting Directive (CSRD) und der European Sustainability Reporting Standards (ESRS) bzw. der überarbeiteten Version davon, den ESRS Simplified, kann den Puls von Nachhaltigkeitsverantwortlichen schonmal erhöhen. Die CSRD ist zwar herausfordernd, aber das ist noch lange kein Grund zur Panik! Hier sind 10 CSRD-Tipps für Sie, wenn Sie sich erstmals mit der europäischen Berichtspflicht auseinandersetzen.

CSRD-Tipp 1: Den Berichtsstandard ESRS genauer anschauen

Um den Umfang und die Anforderungen der CSRD an Ihren Nachhaltigkeitsbericht zu verstehen, ist es wichtig, dass Sie zumindest einen groben Überblick über das Framework, die ESRS, haben. Wenn Sie sich schon zu den überarbeiteten ESRS informieren möchten, finden Sie in unserem Artikel über die ESRS Simplified alles Wichtige. Und falls Sie doch genauer reinschauen wollen, können Sie sich auf der Website der EFRAG alle ESRS-Standards in der Originalversion herunterladen.

CSRD-Tipp 2: Ressourcen und Know-how für das Projekt CSRD schaffen

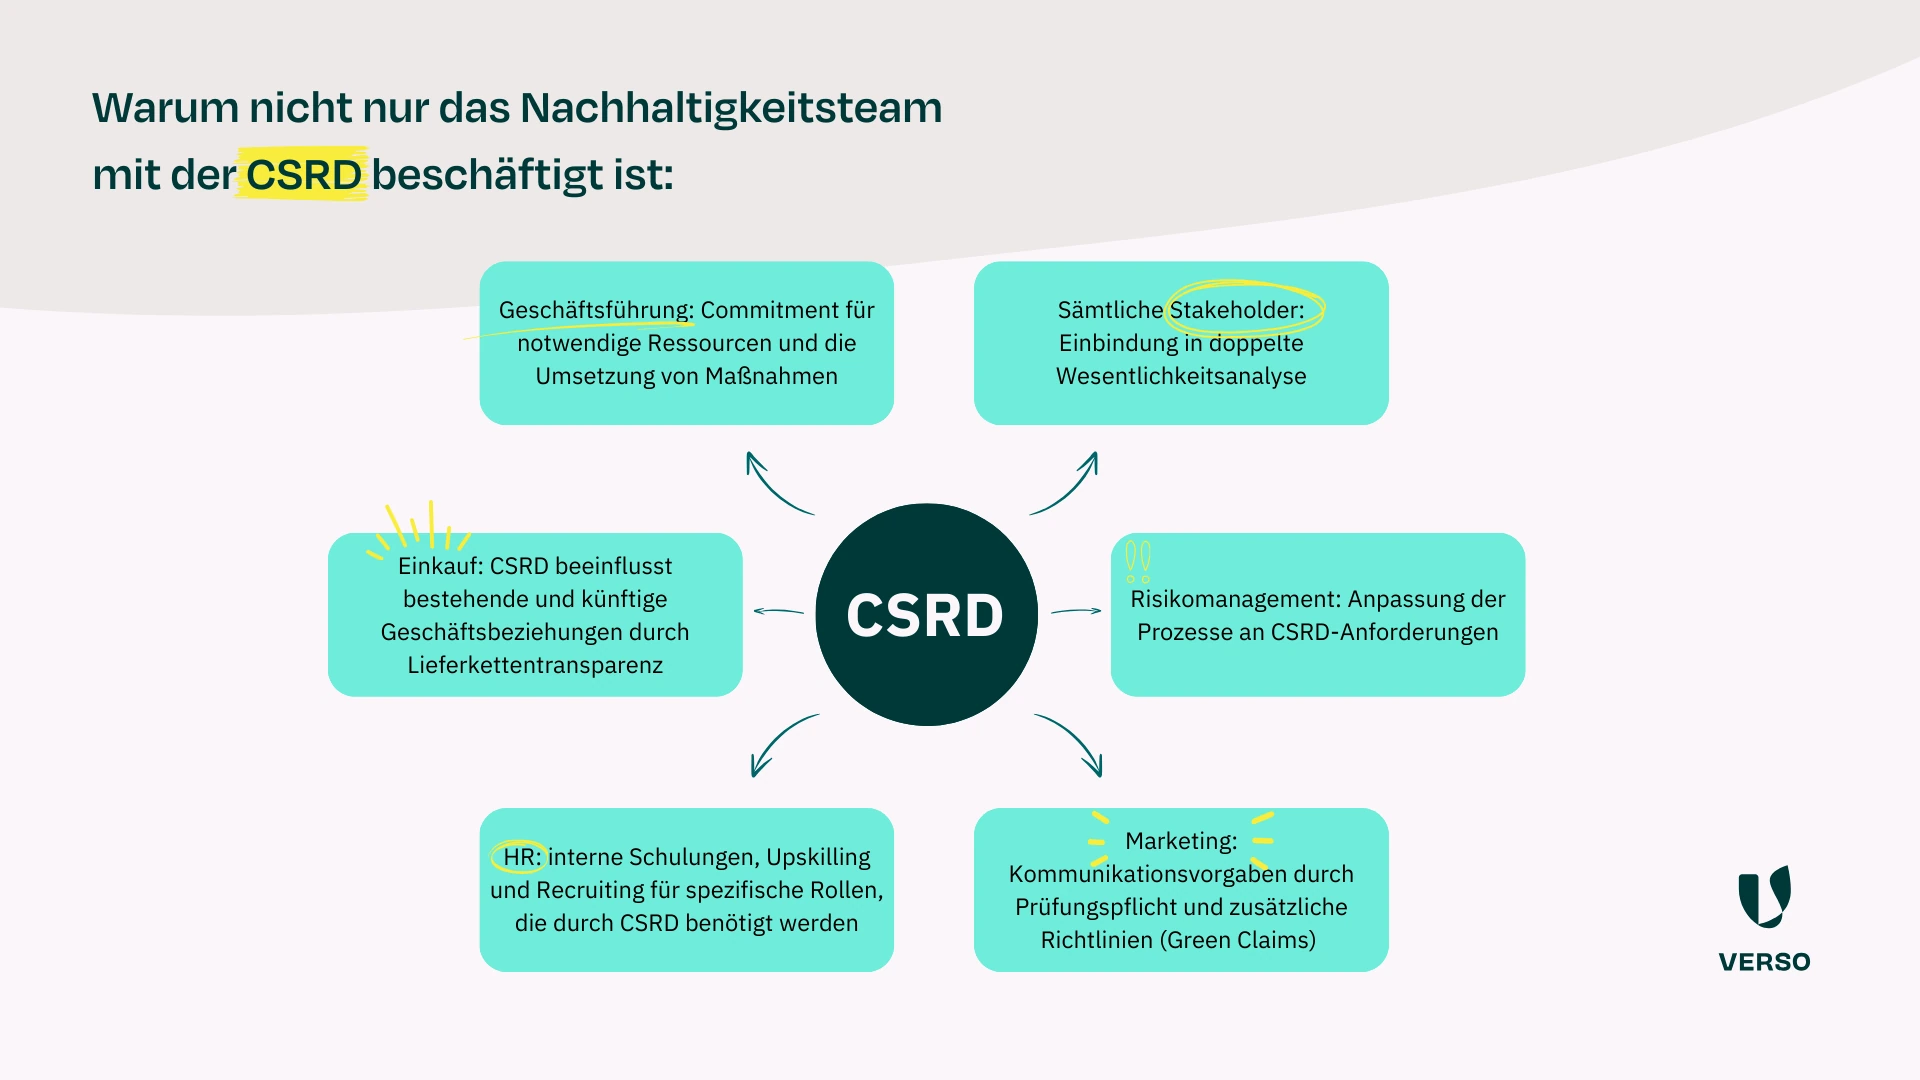
Die CSRD ist eine große Herausforderung und kein einmaliges Projekt. Ein:e Nachhaltigkeitsmanager:in allein reicht oft nicht aus. Bei der Berichterstellung sind Sie in enger Abstimmung mit HR, IT, Finanzabteilung, Einkauf, Risikomanagement und anderen Abteilungen. Fördern Sie eine gute und effiziente Zusammenarbeit und schauen Sie sich die To-dos realistisch an: Welche Ressourcen brauchen wir für die Umsetzung? Sind weitere Skills oder Fortbildungen notwendig? Müssen wir jemanden einstellen? Für den Fall, dass es am Know-how scheitert: Bei der VERSO Academy finden Sie bestimmt die richtige Weiterbildung. Regelmäßige Schulungen und Workshops schärfen zudem das Bewusstsein für Nachhaltigkeit. Binden Sie andere Abteilungen ein und informieren Sie alle Beteiligten über die neuesten Anforderungen.

CSRD betrifft das ganze Unternehmen – Geschäftsführung, Stakeholder, Risikomanagement, Marketing, HR, Einkauf.

CSRD-Tipp 3: Den Prozess im Detail planen

Es gibt einige Schritte bei der CSRD-Berichterstattung, die entweder viel Zeit, viele Abstimmungen mit internen Stakeholdern oder beides benötigen. Wichtig ist daher, dass der Prozess realistisch und vorausschauend ist. Auch Puffer sollten Sie einkalkulieren und gerne etwas großzügiger planen. Folgende Meilensteine sollten Sie beachten:

  • Wann wollen wir den Bericht veröffentlichen?
  • Gibt es zeitliche Einschränkungen, die wir beachten müssen (Urlaube, andere Projekte?)
  • Wann schreiben wir den Bericht?
  • Wer muss wann in den Prozess eingebunden werden?
  • Wann sammeln wir die Daten?
  • Wann machen wir die Analyse der doppelten Wesentlichkeit?
  • Wann müssen wir starten?

Gut definierte und erprobte Abläufe führen zu einer schnelleren Datensammlung und verringern das Risiko von Fehlern. Eine regelmäßige Überprüfung und Anpassung dieser Prozesse stellt sicher, dass sie auch bei steigenden Anforderungen bestehen. Wer also frühzeitig in saubere Prozesse investiert, kann langfristig deutlich effizienter und schneller den regulatorischen Pflichten nachkommen.

Ein weiterer Tipp hierzu: Berechnen Sie die Deadline „von hinten”! Legen Sie zunächst fest, wann der Nachhaltigkeitsbericht erscheinen soll – im Falle der CSRD also zusammen mit dem Lagebericht. Denn geht es über die einzelnen Schritte, wie Texterstellung, Datensammlung und Analyse der doppelten Wesentlichkeit, bis zum Anfang. Planen Sie noch etwas Puffer pro Aufgabe ein und dann wissen Sie, wann Sie spätestens beginnen sollten.

CSRD-Tipp 4: Doppelte Wesentlichkeitsanalyse, der Grundstein für Ihren CSRD-Bericht

Die Basis des CSRD-Berichts ist die Analyse der doppelten Wesentlichkeit. Die Wesentlichkeitsanalyse gibt es schon länger, aber das Prinzip der doppelten Wesentlichkeit, um berichtsrelevante Nachhaltigkeitsthemen zu identifizieren, ist erst mit der CSRD verpflichtend geworden. Die ESRS schreiben hierfür einen konkreten Prozess vor, der dokumentiert werden muss. Hier gilt es, kritisch zu hinterfragen: Wie steht es um unser Wissen und unsere Kapazitäten für die Wesentlichkeitsanalyse? Schaffen wir das intern oder brauchen wir externe Hilfe?

Die doppelte Wesentlichkeitsanalyse bildet die Grundlage für Ihre Datensammlung, Ihren CSRD-Nachhaltigkeitsbericht und Ihr ESG-Management. Deswegen sollten Sie hierauf ein besonderes Augenmerk legen. Fehler können zu fehlenden oder ungenauen Daten führen. Eine Analyse mit Substanz leitet Sie hingegen zielstrebig durch die Berichterstattung.

Unsere Erfahrung zeigt: Das Hinzuziehen von externen Berater:innen ist auf jeden Fall hilfreich – allein schon, um bei der Bewertung und Auswahl der Themen auf ihre Erfahrung zurückgreifen zu können. Egal, wie Sie sich entscheiden: Den Prozess für die Analyse haben wir Ihnen hier skizziert. Einen guten Überblick über die Methode erhalten sie auch in der Implementation Guideline der EFRAG und in den unterstützenden Dokumenten des DNK. Eine wertvolle Unterstützung inklusive Zeitersparnis bei der Doppelten Wesentlichkeitsanalyse bietet Ihnen auch unsere KI-gestützte Softwarelösung.

Die Herausforderung des ersten Nachhaltigkeitsberichts

Der erste ESG-Bericht eines Unternehmens ist stets besonders aufwendig. Wir haben für Ihre ersten Nachhaltigkeitsbericht einen praxisorientierten Leitfaden erstellt. Sie werden Schritt für Schritt durch den Prozess zu einem aussagekräftigen Nachhaltigkeitsbericht geführt.

CSRD-Tipp 5: Mit digitalen Tools die Datensammlung optimieren

Sie werden viele, viele Daten für Ihren CSRD-konformen Nachhaltigkeitsbericht brauchen. Da stellt sich schnell die Frage: Wie sammeln wir die Daten? Etablieren Sie dafür einen möglichst nahtlosen Prozess. Und dann: Wo sammeln wir die Daten? Ja, das kann eine Excel-Liste sein, die wird aber erfahrungsgemäß schnell unübersichtlich. Da scrollen Sie viel und lange zwischen den einzelnen Datenpunkten hin und her. Eine Sache, die Nerven kostet und die Sie sich sparen sollten. Unsere Empfehlung: Nutzen Sie dafür eine Nachhaltigkeitssoftware.

Ein softwaregestütztes Reporting ist einfacher, effektiver und datenbasierter. Und das schreiben wir nicht nur aus unserer Erfahrung heraus, sondern darauf weist auch die EFRAG hin.

Digitale Tools, speziell mit KI-Unterstützung, unterstützen Sie dabei, Prozesse zu standardisieren, und gewährleisten, dass alle wesentlichen Daten korrekt erfasst und verarbeitet werden.

CSRD-Tipp 6: Datenquellen identifizieren und Verantwortlichkeiten festlegen

Die Berichterstattung ist Teamarbeit: Bei der Umsetzung der CSRD sind neben den Nachhaltigkeitsmanager:innen die unterschiedlichsten Bereiche eines Unternehmens gefragt. Legen Sie frühzeitig Ihre Ansprechpartner aus den Teams fest, holen Sie sie mit an Bord und klären Sie die Verantwortlichkeiten. Welche Teams warum und wie mit der CSRD beschäftigt sind, haben wir in einer Grafik zusammengefasst.

Insbesondere bei der Datensammlung ist nicht nur wichtig, welche Informationen nach CSRD benötigt werden, sondern auch, wer bzw. welche Abteilung diese liefern kann. Bauen Sie daher Prozesse und Kommunikationswege auf und definieren Sie Verantwortlichkeiten. Dadurch schaffen Sie Klarheiten, vermeiden Verzögerungen und stellen sicher, dass die Datensammlung auch in Zukunft effizient und reibungslos verläuft.  

Im VERSO ESG Hub können Sie beispielsweise für jedes Thema Zuständigkeiten festlegen. Jedes Jahr, wenn die Datensammlung wieder losgeht, kann jeder Verantwortliche seine Daten direkt ins Tool eintragen.

CSRD-Tipp 7: Mittels Gap-Analyse Datenlücken identifizieren und schließen

Hat Ihr Unternehmen bereits einen Nachhaltigkeitsbericht erstellt? Basiert dieser auf einem Standard wie GRI oder DNK? Dann haben Sie hier schon eine gute Vorlage, die Sie mit den CSRD-Vorgaben vergleichen können.

Führen Sie eine Gap-Analyse durch und finden Sie heraus, welche Daten Sie in den Vorjahren berichtet haben, ob sie mit den ESRS-Formeln übereinstimmen und welche Daten noch fehlen. So ermitteln Sie, welche Prozesse bereits bestehen und welche Datenerhebungen noch etabliert oder angepasst werden müssen.

Sie können eine Gap-Analyse allerdings auch ohne vorherigen Bericht durchführen. Dabei prüfen Sie zunächst, welche Daten Ihnen bereits vorliegen, und ermitteln im Anschluss, wo noch Verbesserungsbedarf besteht.

CSRD-Tipp 8: Daten auf Verlässlichkeit prüfen

Eine hohe Datenqualität ist der Schlüssel für einen CSRD-konformen Nachhaltigkeitsbericht. Es ist daher wichtig, dass Sie interne Kontrollsysteme einrichten, die ähnlich wie bei der finanziellen Berichterstattung funktionieren. Diese Kontrollen stellen sicher, dass die ESG-Daten genau, vollständig und zuverlässig sind. Besonders im Hinblick auf die externe Prüfung, die im Rahmen des CSRD erforderlich sind, spielt die Datenqualität eine zentrale Rolle.

Um eine hohe Datenqualität sicherzustellen, sollten Sie sich gut vorbereiten und die Angaben in den Standards genau lesen. Dort finden Sie die Application Requirements (AR, Anwendungsanforderungen) mit detaillierten Anweisungen. Sie spezifizieren, wie bestimmte Informationen offengelegt oder gemessen werden müssen.

CSRD-Tipp 9: Nachhaltigkeit strategisch betrachten

Die CSRD fragt aktiv nach einer Nachhaltigkeitsstrategie – Sie benötigen ein Konzept für jeden einzelnen wesentlichen Nachhaltigkeitsaspekt. Darüber hinaus müssen Sie zeigen, wie Nachhaltigkeit in der Unternehmensstrategie verankert wird.

Verlieren Sie sich daher nicht im Berichtstunnel: Denken Sie von Anfang an Nachhaltigkeit als Teil Ihrer Unternehmensstrategie und planen Sie auch entsprechende Ressourcen dafür ein. Nicht nur der CSRD-Bericht, sondern auch die Zukunftsfähigkeit Ihres Unternehmens wird Ihnen danken!

CSRD-Tipp 10: Aus Fehlern und anderen Berichten lernen

Es gibt schon vielen Unternehmen, die in einen CSRD-Bericht veröffentlicht haben. Sie können davon lernen und bekommen ein Gefühl dafür, wie Ihr Bericht aussehen könnte. Allerdings ist jedes Unternehmen so individuell, dass Sie sich nicht genau an einem dieser Berichte entlanghangeln können. Jeder Bericht hat unterschiedliche Dinge gut gemacht.

Aber ein Spoiler vorweg: Der CSRD-Bericht wird vermutlich näher am Finanzbericht sein als die meisten bisherigen Reportings nach GRI oder DNK. Aktuell wird viel diskutiert, welche Richtung der Nachhaltigkeitsbericht einschlagen wird.

Nun zu Ihrem Bericht: Auch Ihr erster Bericht muss nicht perfekt sein – das müssen Sie verstehen und akzeptieren. Zunächst geht es darum, im Rahmen der CSRD eine effiziente Datensammlung zu etablieren sowie Prozesse neu aufzusetzen oder zu verbessern. Versuchen Sie nicht, auf Biegen und Brechen über Konzepte und Maßnahmen zu schreiben, die Sie noch nicht eingeführt haben. Setzen sie sich stattdessen ein Ziel, wann Sie die entsprechenden Daten veröffentlichen wollen und kommunizieren Sie das offen in Ihrem Bericht.

Überfordert mit der CSRD?

Machen Sie sich die CSRD so leicht wie möglich: Unsere neue CSRD Suite liefert Tools und Support für jede Etappe der CSRD Compliance.

Dos & Don’ts für Ihren CSRD-Bericht

Dos:

  • Strukturieren Sie die Nachhaltigkeitsberichterstattung klar:Legen Sie klare Verantwortlichkeiten für Berichtsprozesse, Datenlieferung, Überprüfung, Kommunikation etc. fest – ähnlich wie bei der Finanzberichterstattung.
  • Beziehen Sie interne und externe Expert:innen ein:Führen Sie Workshops und Interviews durch, um fundierten Input – insbesondere für Ihre wesentlichen Themen – zu erhalten.
  • Kommunizieren Sie Umfang, Ziel und Zweck des Berichts intern und extern:Ein gemeinsames Verständnis zur CSRD-Berichtspflicht fördert eine konsistente Datenqualität und einen einheitlichen, lesbaren Bericht.

Don’ts:

  • Vermeiden Sie eine zu hohe Aggregation der Daten:
    Wenn Sie Daten, Prozesse und Beschreibungen zu allgemein oder kurz fassen, können relevante Informationen untergehen.
  • Keine rein subjektiven Einschätzungen:
    Greenwashing war gestern – die CSRD fordert Beweise für Ihre Aussagen. Ergänzen Sie qualitative Informationen immer durch datenbasierte Nachweise.
  • Berichten Sie keine überflüssigen Datenpunkte:
    Vermeiden Sie es, mehr Datenpunkte als notwendig aufzunehmen, da dies von relevanten Informationen ablenken kann.

Unsere Bonus-CSRD-Tipps:

Nach diesen 10 CSRD-Tipps haben wir noch zwei Bonus-Tipps für Sie: Wie sollte der Prozess beim Erstellen des Nachhaltigkeitsberichts optimal ablaufen? Der Guide mit 7 Schritten zum Nachhaltigkeitsbericht hilft Ihnen.

Und wenn Sie tiefer in die CSRD-Berichterstattung eintauchen wollen, haben wir einen umfassenden Leitfaden für Sie: CSRD-Praxisleitfaden.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Meeresschildkröte, die durch Plastikmüll schwimmt: Mit der Green Claims Directive und EmpCo gegen Greenwashing sollen solche Bilder seltener werden
10.06.2026

Von der Green Claims Directive zur EmpCo: Die neuen Regeln gegen Greenwashing ab September 2026

Die Green Claims Directive sollte EU-weit klare Regeln gegen Greenwashing schaffen, wurde im Juni 2025 aber zurückgezogen. Verbindlich wird stattdessen die EmpCo. Ab dem 27. September 2026 gelten damit neue Vorgaben dafür, welche Umweltaussagen Unternehmen noch treffen dürfen. Dieser Beitrag richtet sich an alle, die Umweltaussagen verantworten – von Marketing über Compliance bis ESG-Management – und zeigt, was die EmpCo ab September 2026 konkret von Unternehmen verlangt.

Das Problem: Viele Umweltangaben halten einer Prüfung nicht stand

Im Januar 2023 veröffentlichten DIE ZEIT und The Guardian eine Recherche über den führenden Anbieter von CO2-Zertifikaten Verra. Ein Teil der Emissionsgutschriften, mit denen Unternehmen ihren Treibhausgas-Ausstoß kompensieren wollten, brachte demnach keine echten Reduktionen. Eine Studie der Europäischen Kommission kam zu einem ähnlichen Bild: Mehr als die Hälfte der von Unternehmen in der EU gemachten Umweltangaben war vage oder irreführend, rund 40 % waren völlig unbelegt. Und auch viele grüne Labels helfen wenig, weil die Hälfte davon kaum oder gar nicht überprüft wird.

Das Ergebnis kennen die meisten aus eigener Erfahrung: Verbraucher:innen können kaum noch einschätzen, welche Aussage hält, was sie verspricht. Und Unternehmen, die ihre Angaben sauber belegen, gehen im Dschungel der Siegel und Claims unter.

Den Verantwortlichen war klar: Es brauchte eine klare, einheitliche Regelung zur Vermeidung irreführender Umweltaussagen.

Greenwashing: Die 5 größten Fallen

100% nachhaltig, klimaneutral oder Bio-Plastik – was auf einem Produkt steht, muss nicht immer stimmen. Oft passiert Greenwashing unbewusst. Welche Stolperfallen es gibt und wie Sie diese vermeiden, das erfahren Sie in diesem Artikel über die fünf häufigsten Fallen.

Die Green Claims Directive sollte das regeln, ist aber vom Tisch

Die EU-Kommission legte am 22. März 2023 einen Entwurf der Green Claims Directive (GCD) vor. Sie sollte vorschreiben, dass Unternehmen ihre Umweltaussagen wissenschaftlich belegen, unabhängig prüfen lassen und transparent kommunizieren.

So weit kam es aber nicht. Im Juni 2025 hat die EU-Kommission den Vorschlag zurückgezogen, nachdem im Trilog eine Mehrheit fehlte und unter anderem Italien und die EVP ihre Unterstützung entzogen hatten. Kritisiert wurde vor allem der erwartete bürokratische Aufwand und die geplante Einbeziehung von Kleinstunternehmen.

Wer jetzt aufatmet, liegt allerdings falsch. Die Green Claims Directive ist nämlich nicht die einzige Regelung gegen Greenwashing, nur die bekannteste. Die Vorgaben, die Unternehmen ab Herbst 2026 wirklich betreffen, stehen längst fest.

Die EmpCo-Richtlinie ist die neue verbindliche Regelung für Umweltaussagen

Die Empowering Consumers Directive (EmpCo, EU-Richtlinie) regelt einen großen Teil dessen, was die Green Claims Directive vorhatte, nur über einen anderen Hebel: nicht über ein neues Prüfverfahren, sondern über das bestehende Wettbewerbsrecht. Bestimmte Umweltaussagen gelten künftig als per se unlauter. Das heißt, es braucht keine Einzelfallprüfung mehr, ob eine Aussage irreführend ist, sondern sie ist schlicht verboten.

Wann wird die EmpCo in Kraft treten?

Die EmpCo ist bereits am 26. März 2024 in Kraft getreten. Die Mitgliedstaaten mussten sie bis zum 27. März 2026 in nationales Recht überführen, ab dem 27. September 2026 ist sie verbindlich anzuwenden. In Deutschland erfolgt die Umsetzung über eine Novelle des Gesetzes gegen den unlauteren Wettbewerb (UWG).

Welche Aussagen verbietet die EmpCo ab September 2026?

Die EmpCo benennt vier Kategorien, die ohne belastbaren Nachweis nicht mehr zulässig sind:

  1. Allgemeine Umweltaussagen ohne anerkannten Leistungsnachweis
    Begriffe wie „umweltfreundlich“, „grün“, „öko“, „nachhaltig“, „klimafreundlich“ oder „biologisch abbaubar“ dürfen nur noch verwendet werden, wenn eine anerkannte, herausragende Umweltleistung dahintersteht. Das gilt auch für implizite Aussagen: grüne Blätter, Globus-Symbole oder Wassertropfen auf der Verpackung fallen ebenfalls darunter, wenn sie einen Umweltvorteil suggerieren, der nicht belegt ist.
  2. Klimaneutralitäts-Claims auf Basis von Kompensation
    Aussagen wie „klimaneutral“ oder „CO2-neutral“, die sich auf zugekaufte Zertifikate stützen, sind nicht mehr erlaubt. Klimabezogene Aussagen müssen sich auf reale Emissionsreduktionen in der eigenen Wertschöpfungskette beziehen.
  3. Selbst erstellte Nachhaltigkeitssiegel
    Hauseigene „Eco“- oder „Green“-Logos ohne unabhängige Grundlage sind verboten. Zulässig bleiben nur Siegel, die auf einem von Behörden anerkannten oder durch unabhängige Dritte zertifizierten System beruhen.
  4. Gesamtprodukt-Aussagen für einen Teilaspekt
    Wer „mit Recyclingmaterial hergestellt“ auf das Produkt schreibt, obwohl nur die Verpackung gemeint ist, macht sich angreifbar. Erlaubt bleibt die präzise Variante, die den Umfang transparent macht, etwa „Verpackung besteht zu 90 % aus Recycling-PET“.

Wichtig dabei: Zukunftsversprechen wie „klimaneutral bis 2030“ sind nicht grundsätzlich verboten, aber an Bedingungen geknüpft. Sie müssen auf einem messbaren, überprüfbaren Umsetzungsplan beruhen und von einer unabhängigen Stelle kontrolliert werden.

Für wen gilt die EmpCo?

Die Richtlinie betrifft alle Unternehmen, die Produkte oder Dienstleistungen in der EU an Verbraucher:innen vermarkten, unabhängig von Größe, Umsatz oder Branche. Auch Hersteller mit Sitz außerhalb der EU sind erfasst, sobald sie EU-Endkund:innen ansprechen. Anders als die diskutierte Green Claims Directive klammert die EmpCo Kleinstunternehmen nicht aus.

Was droht Unternehmen bei Verstößen gegen die EmpCo?

Werbung mit unbelegten Umweltaussagen ist künftig abmahnfähig und kann mit Bußgeldern geahndet werden. Bei schweren Verstößen sind bis zu 4 % des Jahresumsatzes im betreffenden Mitgliedstaat möglich. Hinzu kommen Reputationsrisiken: Eine öffentlich beanstandete Aussage schadet der Glaubwürdigkeit oft mehr als jedes Bußgeld.

Übrigens ist das kein völlig neues Risiko. Der Bundesgerichtshof hat schon im Juni 2024 entschieden, dass die Bewerbung als „klimaneutral“ ohne Erläuterung, ob Vermeidung oder Kompensation dahintersteht, irreführend ist. Die EmpCo macht die Durchsetzung ab September 2026 nur deutlich einfacher.

Was sollten Unternehmen jetzt in Bezug auf die EmpCo tun?

Der Stichtag zur Umsetzung der EmpCo ist nicht mehr weit weg. Wer Produktverpackungen, Kampagnen oder Website-Texte mit längerem Vorlauf plant, arbeitet schon heute an Material, das im September 2026 live geht.

Drei Schritte lohnen sich jetzt:

  • Claim-Inventur: Welche Umweltaussagen verwenden Sie aktuell, auf Verpackungen, der Website, in Werbung und im Nachhaltigkeitsbericht?
  • Nachweis-Mapping: Für jede Aussage prüfen, ob ein belastbarer Nachweis existiert und wo er liegt.
  • Freigabeprozess: Festlegen, wer eine Umweltaussage freigibt, bevor sie veröffentlicht wird, damit Marketing, Recht und Nachhaltigkeit zusammenarbeiten.

Der Kern bleibt simpel: Nur was Sie belegen können, dürfen Sie behaupten. Und das setzt eine saubere Datenbasis voraus. Greenwashing entsteht selten aus Absicht. Es entsteht meistens dann, wenn ohne saubere Datenlage über Nachhaltigkeit kommuniziert wird.

Wie Sie Umweltaussagen treffen, ohne sich angreifbar zu machen

Belastbare Aussagen brauchen belastbare Daten. Mit dem VERSO ESG Hub erfassen Sie Ihre Nachhaltigkeits­daten strukturiert und nachvollziehbar, von der Datenquelle bis zur Berichtsgrundlage. So lässt sich für jede Aussage zeigen, worauf sie beruht.

Bei der Kommunikation selbst begleiten Sie unsere Sustainability Consultants. Sie helfen Ihnen, aussagekräftige Informationen zu veröffentlichen und dabei wahrheitsgemäß zu bleiben, sei es im Nachhaltigkeitsbericht oder in anderen internen und externen Formaten.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Häufige Fragen rund um die EmpCo und Green Claims Directive

Ab wann gilt die EmpCo?

Die EmpCo ist seit 26. März 2024 in Kraft und ab dem 27. September 2026 verbindlich anzuwenden. In Deutschland erfolgt die Umsetzung über eine Novelle des UWG.

Ist die Green Claims Directive noch relevant?

Nein. Die EU-Kommission hat den Vorschlag im Juni 2025 zurückgezogen. Verbindlich ist stattdessen die EmpCo.

Darf man noch mit „klimaneutral“ werben?

Nur, wenn sich die Aussage auf reale Emissionsreduktionen in der eigenen Wertschöpfungskette bezieht. „Klimaneutral“ allein auf Basis zugekaufter Zertifikate ist ab September 2026 unzulässig.

Für wen gilt die EmpCo?

Die EmpCo gilt für alle Unternehmen, die in der EU an Verbraucher:innen vermarkten – unabhängig von Größe und Branche, auch Hersteller außerhalb der EU. Kleinstunternehmen sind nicht ausgenommen.

Welche Strafen drohen bei Verstößen gegen die EmpCo?

Werbung mit unbelegten Umweltaussagen ist abmahnfähig; bei schweren Verstößen bis zu 4 % des Jahresumsatzes im betreffenden Mitgliedstaat, plus Reputationsrisiken.

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

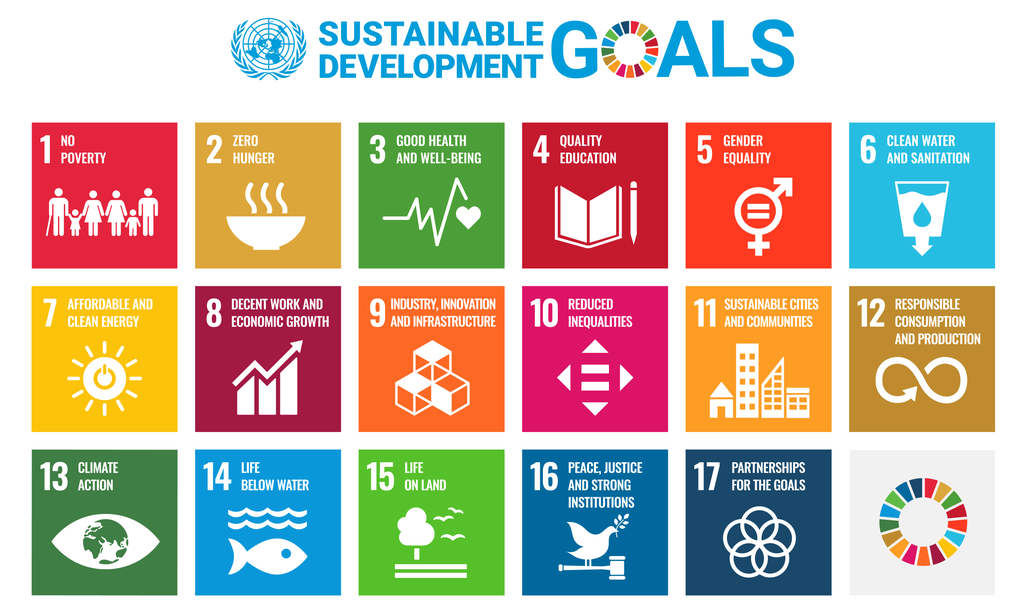
Sustainable Development Goals (SDGs)
09.06.2026

Sustainable Development Goals (SDG): Was bedeu­ten die Nachhaltig­keits­ziele für Unternehmen?

Die Sustainable Development Goals (SDGs) sind 17 globale Nachhaltigkeitsziele, die die UN 2015 in der Agenda 2030 verabschiedet hat. Sie decken ökologische, soziale und ökonomische Themen ab – von Klimaschutz bis Armutsbekämpfung. Für Unternehmen sind sie ein anerkannter Rahmen, um Nachhaltigkeit einzuordnen und zu kommunizieren. Die verbindliche Steuerung läuft heute aber über CSRD, ESRS und Lieferkettengesetze.

Nachhaltigkeit wird zur Licence to Operate

Kunden, Mitarbeiter und andere Interessengruppen fragen nach gesellschaftlichen, sozialen und ökologischen Auswirkungen Ihrer Geschäftstätigkeit. Es ist zunehmend klar, dass Nachhaltigkeit im Unternehmen zur „Licence to Operate“ wird. Das ESG-Management soll also strategisch(er) oder sogar erstmals angegangen werden. Wie die Sustainable Development Goals, also die SDGs, Ihnen dabei helfen können, erfahren Sie im Artikel.

Wenn heute über die Umsetzung von Nachhaltigkeit in den Unternehmen gesprochen wird, sind die Sustainable Development Goals (SDG) der Vereinten Nationen fester Bestandteil der Agenda. Das Rahmenwerk hilft, ESG-Management strategisch im Unternehmen zu gestalten. Allerdings ist am Anfang oft unklar, wie sich die SDGs nun konkret operationalisieren und in die Nachhaltigkeitsstrategie der Unternehmen einbinden lassen.

In unserem Überblicksartikel erfahren Sie alles, was Sie wissen müssen, um die Entwicklungsziele (SDGs) für Unternehmen sinnvoll einordnen zu können. Den Ursprung der SDGs stellen wir ebenso vor, wie die Rolle von Unternehmen. Vor allem erhalten Sie jedoch Antworten auf die Frage: Wie können Sie mit ihrem Unternehmen ein proaktiver Teil der nachhaltigen Entwicklung werden? Aber lassen Sie uns von vorne beginnen.

Die Geschichte der SDGs: vom Brundtland-Report zur Agenda 2030

Die Diskussion um eine nachhaltige Entwicklung von Gesellschaft, Wirtschaft und Umwelt, die mit der Veröffentlichung des so genannten Brundtland-Reports „Our Common Future“ im Jahr 1987 die breitere Öffentlichkeit erreicht hat (World Commission on Environment and Development), ist in der heutigen Zeit ungebrochen aktuell. In mehreren Entwicklungsschritten haben die globalen Zielsetzungen dieser Diskussion Eingang in die von den Vereinten Nationen veröffentlichten Sustainable Development Goals (SDG) gefunden.

Sustainable Development Goals heute: aktueller Stand der SDGs und das Verhältnis zur CSRD

Seit der Verabschiedung 2015 sind die SDGs zehn Jahre alt, und die Halbzeitbilanz fällt schwach aus. Laut dem Sustainable Development Report 2025 und dem UN-Fortschrittsbericht 2025 ist global keines der 17 Ziele auf Kurs, bis 2030 erreicht zu werden. Weniger als ein Fünftel der Zielvorgaben liegt im Plan. Fortschritte gibt es vor allem bei Basisthemen wie Gesundheit und Stromzugang, die strukturell schwierigen Ziele hängen zurück.

Für Unternehmen hat sich die Rolle der SDGs in dieser Zeit verschoben. Sie sind heute vor allem ein verständlicher, kommunizierbarer Rahmen: 17 Ziele, eingängige Icons, weltweit anerkannt. Das macht sie nützlich, um die eigene Nachhaltigkeitsarbeit einzuordnen und zu erzählen, in Berichten, auf der Website oder in der Strategie. Diesen Bezug sieht man nach wie vor häufig.

Die eigentliche Steuerung läuft inzwischen über andere Instrumente. CSRD und ESRS, dazu die Lieferkettengesetze von LkSG über CSDDD bis EUDR und CBAM, geben heute den Takt vor. Diese Anforderungen sind verbindlich, die Sustainable Development Goals sind es nicht. Ein SDG-Bezug allein ist deshalb längst kein Vorreiter-Merkmal mehr. Er ist weitgehend Standard geworden, und ohne belastbare Daten dahinter rückt er schnell in die Nähe von Greenwashing.

Die SDGs nach 2030: Wie geht es mit den Nachhaltigkeitszielen der UN weiter?

Die Agenda 2030 läuft, wie der Name sagt, 2030 aus. Damit stellt sich die Frage, was danach kommt, und die Diskussion darüber hat bereits begonnen. Beim SDG-Gipfel im September 2027 startet die offizielle Verhandlung über das Rahmenwerk ab 2031, vorbereitet unter anderem durch den 2024 verabschiedeten Pact for the Future.

Ein kompletter Bruch ist nicht zu erwarten. Die meisten Staaten halten an den Sustainable Development Goals fest. Neu hinzukommen dürften eher zusätzliche Schwerpunkte wie digitale Kooperation, der Umgang mit Künstlicher Intelligenz und Daten oder die Gerechtigkeit zwischen den Generationen. Die SDGs werden also eher geschärft als abgelöst.

Für Unternehmen ändert das wenig an der eigentlichen Aufgabe. Wer jetzt eine saubere Datenbasis und klare Verantwortlichkeiten aufbaut, ist auch für ein angepasstes Rahmenwerk ab 2031 gut aufgestellt. Der Aufwand zahlt sich über robuste ESG-Daten aus, nicht über das SDG-Logo im Bericht.

Wie viele SDGs gibt es und was umfassen die 17 Ziele?

  1. Keine Armut: Armut in allen Formen und überall beenden.
  2. Kein Hunger: Ernährung sichern, Hunger beenden, nachhaltige Landwirtschaft fördern.
  3. Gesundheit und Wohlergehen: ein gesundes Leben für alle Menschen jeden Alters gewährleisten.
  4. Hochwertige Bildung: inklusive, chancengerechte und hochwertige Bildung für alle.
  5. Geschlechtergleichheit: Gleichstellung der Geschlechter und Selbstbestimmung von Frauen und Mädchen.
  6. Sauberes Wasser und Sanitäreinrichtungen: Zugang zu Wasser und Sanitärversorgung für alle.
  7. Bezahlbare und saubere Energie: Zugang zu bezahlbarer, verlässlicher und nachhaltiger Energie.
  8. Menschenwürdige Arbeit und Wirtschaftswachstum: nachhaltiges Wachstum und gute Arbeitsbedingungen.
  9. Industrie, Innovation und Infrastruktur: widerstandsfähige Infrastruktur und nachhaltige Industrialisierung.
  10. Weniger Ungleichheiten: Ungleichheit in und zwischen Ländern verringern.
  11. Nachhaltige Städte und Gemeinden: Städte inklusiv, sicher und nachhaltig gestalten.
  12. Nachhaltiger Konsum und Produktion: nachhaltige Konsum- und Produktionsmuster sicherstellen.
  13. Maßnahmen zum Klimaschutz: Klimawandel und seine Auswirkungen bekämpfen.
  14. Leben unter Wasser: Ozeane, Meere und Meeresressourcen schützen und nachhaltig nutzen.
  15. Leben an Land: Landökosysteme schützen, Biodiversität erhalten.
  16. Frieden, Gerechtigkeit und starke Institutionen: friedliche Gesellschaften und verlässliche Institutionen fördern.
  17. Partnerschaften zur Erreichung der Ziele: globale Partnerschaften für nachhaltige Entwicklung stärken.
Bild von den 17 Sustainable Development Goals (SDG): No poverty, Zero hunger, Good health and well-being, Quality education, Gender equality, Clean water and sanitation, Affordable and clean energy, Decent work and economic growth, Industry Innovation and Infrastructure, Reduced inequalities, Sustainable cities and communities, Responsible consumption and production, Climate action, Life below water, Life on land, Peace Justice and Strong institutions, Partnerships for the goals

SDGs und Unternehmen: welche Rolle die Wirtschaft spielt

Dabei wird auch ein Rahmenwerk aufgespannt, das die Unternehmen als wichtige Akteure der nachhaltigen Entwicklung definiert und ihnen Hilfestellungen bei der Umsetzung von Maßnahmen auf der regionalen und betrieblichen Ebene anbietet. Die SDGs betonen die Notwendigkeit der aktiven Beteiligung privater Unternehmen und appellieren an deren Kreativität und Innovation, um Werte für das Gemeinwohl zu schaffen. Dazu gehört zum Beispiel die Verringerung der Armut, die Ausmerzung des Hungers und den Schutz der biologischen Vielfalt.

Die Agenda 2030 der Vereinten Nationen und ihre 17 nachhaltigen Entwicklungsziele stellen die Unternehmen vor die neue Herausforderung, ihre Operationen und Strategien auf die Anforderungen der SDGs abzustimmen.

Sustainable Development Goals (SDGs) im Unternehmen angehen

Was brauchen Sie nun konkret, um sich den Sustainable Development Goals und Nachhaltigkeit im Allgemeinen sinnvoll zu widmen? Maßgeblich sind erst einmal zwei Basispfeiler:

  1. Eine organisatorische und inhaltliche Verantwortung bei einer oder einem ESG-/Nachhaltigkeitsbeauftragten.
  2. Ein Ort zur Bündelung aller nachhaltigkeitsrelevanter Daten.

Ohne diese beiden Grundvoraussetzungen ist es quasi nicht möglich sich als Organisation dem Thema weiter zu nähern.

Doch auch mit klarer inhaltlicher Verantwortung und Datenbündelung ist es, je nach Unternehmensgröße, Branche und Interessengruppen, eine nicht zu unterschätzende und sehr individuell zu gestaltende Aufgabe, die Sustainable Development Goals strategisch anzugehen.

Beratungsunternehmen aus dem Bereich der Nachhaltigkeit und des Nachhaltigkeitsreportings, wie auch wir bei VERSO, stehen Unternehmen und ESG-Manager:innen deshalb bei der Umsetzung mit Rat und Tat zur Seite.

Sustainable Development Goals (SDGs) mit GRI und UN Global Compact umsetzen

Um die Implementierung der SDGs und der Unterziele in die Lieferketten der Unternehmen zu erreichen, stehen verschiedene international anerkannte Richtlinien zur Verfügung. Zwei davon:

  1. die Global Reporting Initiative (GRI)
  2. der UN Global Compact

Beide Richtlinien schlagen Indikatoren und Kennzahlen zur Messung der Nachhaltigkeitsleistung von Unternehmen für die einzelnen UN Sustainable Development Goals vor. Eine Annäherung an die Umsetzung der globalen Entwicklungsziele können Unternehmen also über den Umweg der Implementierung der GRI-Indikatorik erreichen.

Wie ernst nehmen Unternehmen die SDGs wirklich?

Einige Unternehmen integrieren die SDGs bereits tief in ihre Nachhaltigkeitsstrategie und hinterlegen sie mit konkreten Indikatoren und Daten. Bei vielen anderen bleibt der Bezug oberflächlich. Das Engagement steht meist mit dem Engagement für andere nachhaltigkeitsbezogene Themen sowie mit der Unternehmensgröße und dem Nachhaltigkeitsniveau des jeweiligen Unternehmens in Zusammenhang.

Man kann daraus schließen, dass das Engagement für die Sustainable Development Goals einerseits aus regulatorischen Gründen erfolgt, es werden schlicht bestehende Gesetze befolgt. Andererseits liegen häufig institutionelle Gründe für ein Engagement vor. Die qualitative Prüfung der einzelnen Nachhaltigkeitsberichte zeigt, dass die Beteiligung der Unternehmen weitgehend symbolisch erfolgt und noch nicht substanziell ist. Dies legt den Schluss nahe, dass viele Unternehmen die SDGs – ähnlich wie den Global Compact – als ein Schema mit unverbindlichen Auswirkungen betrachten.

Fazit: Warum die Sustainable Development Goals ein gutes Werkzeug bleiben

Bei aller Verschiebung hin zu CSRD und Co.: Die SDGs haben ihren Wert nicht verloren. Sie geben der Nachhaltigkeitsarbeit einen anschaulichen Rahmen, helfen beim Priorisieren und schaffen eine gemeinsame Sprache, mit der sich Engagement nach innen und außen erklären lässt. Genau dafür sind sie nach wie vor gut.

Was sie nicht leisten, ist die verbindliche Steuerung. Dafür braucht es belastbare Daten, klare Verantwortlichkeiten und die passenden Berichtsstandards. Wer beides verbindet, die Sustainable Development Goals als Orientierung und solide ESG-Daten als Grundlage, macht aus Nachhaltigkeit mehr als eine Pflichtübung. Und ist für das vorbereitet, was nach 2030 kommt.

We guide you through sustainability

Der Aufbau einer Nachhaltigkeitsstrategie ist mit Arbeit verbunden. VERSO begleitet Sie ganzheitlich auf diesem Weg. Seit 2010.

Häufige Fragen zu den Sustainable Development Goals (SDGs)

Was sind die Sustainable Development Goals?

Die Sustainable Development Goals (SDGs) sind 17 globale Nachhaltigkeitsziele, die die Vereinten Nationen 2015 im Rahmen der Agenda 2030 verabschiedet haben. Sie decken ökologische, soziale und ökonomische Themen ab (von Klimaschutz über Armutsbekämpfung bis zu menschenwürdiger Arbeit) und richten sich an Staaten, Unternehmen und die Zivilgesellschaft.

Wie viele SDGs gibt es?

Es gibt 17 Sustainable Development Goals mit insgesamt 169 Unterzielen (Targets). Sie reichen von „Keine Armut“ (SDG 1) bis „Partnerschaften zur Erreichung der Ziele“ (SDG 17).

Sind die SDGs für Unternehmen verpflichtend?

Nein. Die SDGs sind ein freiwilliger Orientierungsrahmen. Verbindlich sind für Unternehmen dagegen Regelwerke wie CSRD und ESRS sowie die Lieferkettengesetze von LkSG über CSDDD bis EUDR und CBAM. Ein reiner SDG-Bezug ohne belastbare Daten gilt heute als Standard und kann ohne Substanz in die Nähe von Greenwashing rücken.

Wie können Unternehmen die SDGs umsetzen?

Grundlage sind zwei Basispfeiler: eine klare organisatorische und inhaltliche Verantwortung bei einer oder einem ESG-/Nachhaltigkeitsbeauftragten sowie ein zentraler Ort zur Bündelung aller nachhaltigkeitsrelevanten Daten. Darauf aufbauend lassen sich die SDGs über anerkannte Rahmenwerke wie die Global Reporting Initiative (GRI) und den UN Global Compact mit Indikatoren und Kennzahlen operationalisieren.

Was passiert mit den SDGs nach 2030?

Die Agenda 2030 läuft 2030 aus. Beim SDG-Gipfel im September 2027 beginnt die offizielle Verhandlung über das Rahmenwerk ab 2031, vorbereitet unter anderem durch den Pact for the Future (2024). Erwartet wird eine Schärfung statt eines Bruchs – mit zusätzlichen Schwerpunkten wie digitaler Kooperation, dem Umgang mit Künstlicher Intelligenz und Generationengerechtigkeit.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

CSRD-Nachhaltigkeitsbericht nach den Simplified ESRS
17.04.2026

Simplified ESRS: Was sich ändert und was Unternehmen jetzt tun sollten

Die Simplified ESRS (auch Amended ESRS, Revised ESRS oder ESRS Set 2) sind die überarbeiteten European Sustainability Reporting Standards, die das bisherige ESRS Set 1 der CSRD-Berichtspflicht ersetzen. Kernänderung: rund 61 % weniger verpflichtende Datenpunkte, kürzere Standards und ein stärkerer Fokus auf wesentliche, entscheidungsrelevante Informationen statt maximaler Detailtiefe. Die doppelte Wesentlichkeitsanalyse bleibt Pflicht. Im Folgenden lesen Sie, was sich konkret ändert, wo die Standards aktuell stehen und was Unternehmen jetzt tun sollten.

Was sind die Simplified ESRS (Revised ESRS)?

Die ESRS (European Sustainability Reporting Standards) sollen einfacher werden, aber nicht unwichtiger. Mit den Simplified ESRS, auch Revised ESRS, Amended ESRS oder ESRS Set 2 genannt, verschiebt sich der Fokus: weg von maximaler Detailtiefe, hin zu einer Nachhaltigkeitsberichterstattung, die wesentliche Themen klarer, stimmiger und praxisnäher darstellt. Für Unternehmen stellt sich damit nicht nur die Frage, was künftig wegfällt. Wichtiger ist, worauf es in der Berichterstattung tatsächlich ankommt.

Die Änderungen stehen im Zusammenhang mit der Omnibus-Initiative der EU. Ziel ist es, die Anforderungen an die Nachhaltigkeitsberichterstattung nach der CSRD (Corporate Sustainability Reporting Directive) zu verschlanken, ohne die Grundlogik der ESRS aufzugeben. Für Unternehmen heißt das: weniger Pflichtangaben, aber weiter ein klarer Fokus auf wesentliche Informationen, nachvollziehbare Offenlegungen und eine belastbare Darstellung der eigenen Nachhaltigkeitsthemen.

Was bedeuten die Simplified bzw. Revised ESRS jetzt für Ihr Unternehmen?

Schon tief in ESRS drin? → Bestehende Datenpunkte auf die Simplified/Revised ESRS mappen, statt neu zu starten.

Gerade erst am Anfang? → Früh klären, ob VSME (der freiwillige EU-Standard für KMU), Simplified ESRS oder ein anderer Berichtsrahmen besser passt, und die Datensammlung dann direkt entlang dieser Logik aufsetzen.

Nicht mehr im Scope? → Prüfen, welche Form freiwilliger Berichterstattung strategisch sinnvoll ist.

Noch Zeit bis 2028? → Die zusätzliche Zeit nutzen, um Wesentlichkeit, Datenarchitektur und Verantwortlichkeiten sauber an den Simplified/Revised ESRS auszurichten.

Wo stehen die Simplified ESRS aktuell und was ist als Nächstes zu erwarten?

Die Simplified bzw. Revised ESRS sind seit dem 21. September 2026 offiziell im Amtsblatt der EU veröffentlicht. Die Kommission hat die technische Empfehlung der EFRAG weitgehend übernommen und nur punktuell angepasst. Die neuen Standards sind ab dem Geschäftsjahr 2027 verpflichtend. Damit steht fest, was sich ändert: rund 61 % weniger Datenpunkte, weniger Redundanzen, mehr Fokus auf wesentliche Informationen und eine stärker prinzipienbasierte Berichterstattung. Für 2026 können Unternehmen noch wählen, ob sie nach den bisherigen oder bereits nach den neuen ESRS berichten. Wer die Logik der Simplified ESRS jetzt verinnerlicht, richtet seine Berichtsprozesse frühzeitig auf Relevanz, Kohärenz und eine praktikable Datennutzung aus.

Welche Änderungen gab es bei den Simplified/Revised ESRS?

Die Simplified bzw, Revised ESRS sollen die Nachhaltigkeitsberichterstattung schlanker und verständlicher machen. Im Kern geht es darum, den Fokus stärker auf entscheidungsrelevante Informationen zu legen und Unternehmen dort zu entlasten, wo die bisherigen Anforderungen sehr umfangreich, redundant oder schwer praktikabel waren.


ESRS Simplified: Was bleibt gleich? ESRS Simplified: Was ist neu?
Double Materiality bleibt Pflicht Fokus auf entscheidungsrelevante Informationen
Die 12 Themen-Standards bleiben strukturell bestehen Deutlich weniger Datenpunkte; keine freiwilligen Angaben
CSRD-Scope: > 1000 Mitarbeitende & > 450 Mio. Umsatz Kürzere & verständlichere Standards
Wirksamkeit ab dem Geschäftsjahr 2026 Mehr prinzipienbasierte narrative Berichterstattung
Entlastung bei Daten aus der Wertschöpfungskette
Vergleich neu vs. gleich bei den Simplified ESRS (ESRS Set 2).

Was ist neu bei den Simplified bzw. Revised ESRS?

Fokus auf wesentliche Informationen

Künftig sollen nur noch wesentliche Datenpunkte offengelegt werden. Ziel ist ein Nachhaltigkeitsbericht, der klarer wird und sich weniger daran orientiert, möglichst jede einzelne Anforderung formal abzuhaken.

Deutlich weniger Datenpunkte

Laut EFRAG sollen die verpflichtenden Datenpunkte um rund 61 Prozent reduziert werden. Gleichzeitig entfallen freiwillige Angaben. Es geht also nicht nur um weniger Umfang, sondern auch um eine stärkere Konzentration auf das, was für Adressaten und Entscheidungen wirklich relevant ist.

Kürzere und verständlichere Standards

Die Standards sollen gestrafft werden. Redundante Inhalte werden gekürzt, Doppelungen zwischen ESRS 2 und den Themenstandards reduziert. Das soll die Lesbarkeit verbessern und die Anwendung der Standards in der Praxis vereinfachen.

Mehr prinzipienbasierte narrative Berichterstattung

Zentrale Steuerungsthemen wie SBM-3, IRO-1 sowie Policies, Actions and Targets werden stärker gebündelt. Gleichzeitig soll die Darstellung flexibler werden. Der Bericht soll dadurch weniger wie eine Checkliste und stärker wie ein schlüssiges Gesamtbild funktionieren.

Entlastung bei Daten aus der Wertschöpfungskette

Künftig soll es keine ausdrückliche Präferenz mehr für Primärdaten geben. Auch Schätzungen und Sekundärdaten sollen zulässig sein, wenn belastbare Primärdaten nicht oder nur mit unverhältnismäßigem Aufwand verfügbar sind.

Vereinfachte Materialitätsbeurteilung und klarere Offenlegungslogik

Auch die Logik der Offenlegungen wird fokussierter. Unternehmen sollen klarer zwischen wesentlichen und nicht wesentlichen Informationen unterscheiden können. Das betrifft auch die Frage, welche verpflichtenden Offenlegungen tatsächlich erforderlich sind und wo narrative Einordnung wichtiger ist als Vollständigkeit um ihrer selbst willen.

Was bleibt gleich bei den Simplified bzw. Revised ESRS?

Trotz der Vereinfachung bleibt die Grundlogik der ESRS erhalten. Das ESRS Set 1 wird nicht neu erfunden, sondern vor allem verdichtet, fokussiert und in Form der Simplified ESRS weiterentwickelt. Auch die doppelte Wesentlichkeitsanalyse (Double Materiality Assessment, kurz DMA) bleibt ein zentraler Ausgangspunkt der Berichterstattung. Die folgenden drei Punkte sind auch im neuen Set 2 zentral:

Die doppelte Wesentlichkeit bleibt Pflicht.

Unternehmen müssen also weiterhin systematisch prüfen, welche Nachhaltigkeitsthemen wesentlich sind, sowohl aus Impact-Sicht als auch aus finanzieller Sicht. Neu ist eher, dass die Anwendung praktikabler werden soll: EFRAG spricht von klarerer Guidance, weniger Dokumentationsaufwand und stärkerer Ausrichtung auf wirklich entscheidungsrelevante Informationen.

Die 12 Themenstandards bleiben strukturell bestehen.

Die Simplified ESRS bauen weiterhin auf derselben Architektur auf: ESRS 1 und ESRS 2 sowie die bekannten Umwelt-, Sozial- und Governance-Standards bleiben erhalten. Für Unternehmen heißt das: Bestehende Strukturen, Zuständigkeiten und Mapping-Logiken können grundsätzlich weiterverwendet werden, nur die Tiefe und Menge der geforderten Angaben wird an vielen Stellen reduziert.

Das Ziel bleibt eine nachvollziehbare Darstellung wesentlicher Nachhaltigkeitsthemen.

Auch mit vereinfachten Anforderungen sollen Unternehmen nicht einfach Datenpunkte abhaken, sondern verständlich darlegen, welche wesentlichen Themen sie identifiziert haben und wie sie diese steuern. EFRAG betont hier einen stärkeren Fokus auf Relevanz, Fair Presentation und eine weniger rein compliancegetriebene Berichterstattung. Unternehmen müssen also weiter eine in sich schlüssige Story zu ihren wesentlichen Themen liefern.

Fair Presentation: Warum der ESRS-Bericht weniger Checkliste und mehr Gesamtbild sein soll

Ein zentraler Punkt der Revised ESRS ist, dass sie nicht nur einzelne Anforderungen kürzen, sondern auch die Logik der Berichterstattung verschieben. Das zeigt sich besonders am Prinzip der Fair Presentation.

Was bedeutet Fair Presentation?

Ein Bericht soll nicht nur formal vollständig wirken. Er soll ein stimmiges, ausgewogenes und verständliches Gesamtbild der wesentlichen Nachhaltigkeitsthemen eines Unternehmens vermitteln.

Es reicht also nicht mehr, einzelne Disclosure Requirements einfach abzuarbeiten. Entscheidend ist, ob der Bericht insgesamt nachvollziehbar macht,

  • welche Themen wesentlich sind
  • warum sie wesentlich sind
  • wie das Unternehmen damit umgeht

Was ändert sich durch Fair Presentation in der Praxis?

Mit den Simplified ESRS rücken drei Dinge stärker in den Vordergrund:

  • Relevanz statt maximaler Detailtiefe
  • Kohärenz statt isolierter Einzelangaben
  • Verständlichkeit statt überladener Berichte

Fair Presentation beschreibt damit ziemlich genau, woran gute Berichterstattung künftig stärker gemessen wird: nicht nur an der Menge der Informationen, sondern an ihrer Aussagekraft.

Undue Cost or Effort: Mehr Pragmatismus bei der Datenerhebung

Mit dem Prinzip Undue Cost or Effort sollen Unternehmen dort entlastet werden, wo sich Daten nur mit unverhältnismäßig hohem Aufwand erheben lassen.

Wo liegt die praktische Entlastung?

Besonders relevant ist das bei Daten, die schwer verfügbar sind, etwa in der Wertschöpfungskette oder bei Informationen, die sich kurzfristig nicht belastbar erheben lassen.

Künftig soll es hier mehr Spielraum geben für:

  • Schätzungen
  • Sekundärdaten
  • einen pragmatischeren Umgang mit Datenlücken

Gerade für Unternehmen, die belastbare ESG-Datenstrukturen erst aufbauen, ist das eine spürbare Erleichterung.

Was bedeutet das nicht?

Undue Cost or Effort ist kein Freifahrtschein, um Informationen einfach wegzulassen.

Unternehmen können sich also nicht pauschal darauf berufen, dass Datenerhebung schwierig oder teuer ist. Entscheidend bleibt, dass Annahmen, Methoden und Vorgehensweisen nachvollziehbar sind.

Darauf kommt es an:

  • Entscheidungen sollten begründbar sein
  • Schätzungen sollten plausibel sein
  • Datenlücken sollten eingeordnet und nicht versteckt werden
  • der Bericht sollte trotz Vereinfachung ein belastbares Gesamtbild vermitteln

Das Prinzip steht damit für einen realistischeren Umgang mit Datenerhebung. Nicht Perfektion um jeden Preis steht im Mittelpunkt, sondern ein Vorgehen, das praktikabel und zugleich nachvollziehbar bleibt.

Weniger Datenpunkte, aber nicht automatisch weniger Anspruch

Die Reduktion der Datenpunkte ist eine klare Entlastung. Laut EFRAG sollen die verpflichtenden Datenpunkte, die bei Wesentlichkeit offenzulegen sind, um rund 61 Prozent sinken. Gleichzeitig entfallen die freiwilligen Angaben.

Was wurde in den SimplifiedRevised ESRS konkret reduziert?

Die Vereinfachung betrifft vor allem die Menge an Angaben, die Unternehmen bislang zusätzlich erheben, dokumentieren und konsistent aufbereiten mussten. Gleichzeitig sollen die Standards insgesamt kürzer, klarer und stärker prinzipienbasiert werden. Dazu kommen weniger Doppelungen, mehr Flexibilität bei narrativen Angaben und eine vereinfachte Materialitätsbeurteilung.

Die Reduktion um rund 61 Prozent bedeutet aber nicht, dass Nachhaltigkeitsberichterstattung pauschal um 61 Prozent einfacher wird. Und sie bedeutet auch nicht, dass Unternehmen nur noch einen stark verkürzten Bericht erstellen müssen.

Denn auch mit weniger Pflichtangaben bleibt die zentrale Aufgabe bestehen: Unternehmen müssen im ESG-Bericht nachvollziehbar darstellen, welche Themen wesentlich sind, welche Informationen dafür relevant sind und wie daraus ein schlüssiger Bericht entsteht.

Was bedeutet das für Unternehmen?

Der Aufwand verschiebt sich damit teilweise:

  • weg von reiner Datensammlung
  • hin zu Priorisierung, Einordnung und klarer Darstellung

Die eigentliche Vereinfachung liegt also nicht darin, dass alles leicht wird. Sie liegt darin, dass der Fokus klarer wird.

Voluntary Standard oder Revised ESRS – welcher Standard passt für den Mittelstand?

Mit den Simplified/Revised ESRS wird die Frage relevanter, welcher Rahmen für Unternehmen, die derzeit nicht berichtspflichtig sind oder freiwillig berichten wollen, sinnvoll ist. Der Voluntary Standard (VS; früher VSME) ist dabei nicht automatisch die bessere Wahl, nur weil er schlanker ist. Entscheidend ist, wofür die Berichterstattung gedacht ist: für einen pragmatischen Einstieg oder für eine freiwillige Berichterstattung mit stärkerer Anschlussfähigkeit an die ESRS-Logik.

Bewerten Sie die folgenden Aussagen für sich. Je öfter Sie bei einer Aussage mit „Ja“ antworten, desto eher passt der jeweilige Standard.

Der Voluntary Standard passt eher, wenn …

  • Sie mit möglichst geringem Aufwand in die freiwillige Berichterstattung einsteigen möchten.
  • Sie einen pragmatischen Rahmen brauchen, ohne sich sofort tief in die ESRS-Systematik einzuarbeiten.
  • Ihre Berichterstattung vor allem einen ersten Überblick geben und noch nicht alle strategischen Steuerungsfragen abbilden soll.
  • Sie bei Daten, Prozessen und Verantwortlichkeiten noch am Anfang stehen.
  • Sie zunächst eine solide Grundlage schaffen wollen, bevor Sie Reporting und Management weiter ausbauen.

Die ESRS passen eher, wenn …

  • Sie freiwillig schon näher an der künftigen ESRS-Logik berichten möchten.
  • Sie Nachhaltigkeit nicht nur dokumentieren, sondern auch stärker steuern und strategisch nutzen wollen.
  • Sie bereits mit einer doppelten Wesentlichkeitsanalyse arbeiten oder dies vorhaben.
  • Ihre Nachhaltigkeitsinformationen auch für Banken, Geschäftspartner oder komplexere Kundenanforderungen belastbar anschlussfähig sein sollen.
  • Sie schon heute ein Reporting aufbauen möchten, das langfristig robuster und zukunftsfester ist.

Als Faustregel

Wenn Sie vor allem einfach und ressourcenschonend starten wollen, ist der Voluntary Standard meist der passendere Einstieg.
Wenn Sie freiwillig schon strukturierter, anschlussfähiger und näher an den ESRS berichten möchten, sprechen mehr Argumente für die Simplified/Revised ESRS.

Was müssen Unternehmen jetzt in Bezug auf die Simplified ESRS tun?

Welche nächsten Schritte sinnvoll sind, hängt vor allem davon ab, wo Ihr Unternehmen aktuell steht. Für die meisten gilt: Es geht jetzt nicht darum, alles neu aufzusetzen. Es geht darum, den bestehenden Kurs gezielt an die Logik der Simplified/Revised ESRS anzupassen.

Wenn Sie bereits nach ESRS berichten oder sich intensiv darauf vorbereitet haben

Dann sollten Sie Ihre bisherige Arbeit nicht verwerfen. Sinnvoll ist es,

  • bestehende Vorarbeiten weiter zu nutzen
  • bisher erhobene ESRS-Datenpunkte auf die Simplified/Revised ESRS zu mappen
  • zu prüfen, welche Angaben künftig wegfallen, zusammengeführt oder nur noch bei Wesentlichkeit relevant sind
  • Inhalte auf Kürzung, Relevanz und Kohärenz zu prüfen
  • zu hinterfragen, wo bisher eher Vollständigkeit als Wesentlichkeit dominiert hat

Der nächste Schritt ist hier also kein Neustart, sondern ein Mapping vom bisherigen ESRS-Ansatz auf die Logik der Simplified/Revised ESRS.

Wenn Sie gerade erst in die Berichterstattung einsteigen

Dann ist jetzt ein guter Zeitpunkt, um zu klären, ob Voluntary Standard, Simplified ESRS oder ein anderer Berichtsrahmen besser passt, und die Datensammlung dann direkt entlang dieser Logik aufsetzen.

Worauf es jetzt ankommt:

  • Prozesse von Beginn an materialitätsorientiert aufbauen
  • keine unnötig breite Datensammlung anlegen
  • die Berichtsstruktur klar und flexibel halten
  • früh prüfen, ob eher die Simplified ESRS, ein VS-orientierter Einstieg oder andere Standards (z.B. GRI) sinnvoll sind

Wer jetzt neu startet, sollte also nicht mehr nach dem Prinzip „erst einmal alles sammeln“ vorgehen, sondern sich früh an einem fokussierteren Rahmen orientieren.

Wenn Sie aus dem CSRD-Scope gefallen sind

Dann sollten Sie Ihre bisherigen Vorarbeiten nicht automatisch stoppen. Jetzt ist vielmehr der richtige Moment, die eigene Nachhaltigkeitsberichterstattung neu einzuordnen:

  • Welche ESG-Informationen werden von Kunden, Banken oder Geschäftspartnern weiterhin erwartet?
  • Reicht dafür ein schlankerer freiwilliger Ansatz wie der Voluntary Standard?
  • Oder lohnt es sich, freiwillig näher an der ESRS-Logik zu bleiben?

Für diese Unternehmen verschiebt sich der Fokus damit von der reinen Pflichterfüllung hin zur Frage, welche Form freiwilliger Berichterstattung strategisch sinnvoll ist.

Wenn Sie noch bis 2028 Zeit haben

Dann ist Abwarten nicht die beste Lösung. Sinnvoller ist es, die zusätzliche Zeit gezielt zu nutzen, um

  • die doppelte Wesentlichkeitsanalyse sauber aufzusetzen
  • die Datenarchitektur früh an der Logik der Simplified/Revised ESRS auszurichten
  • interne Verantwortlichkeiten und Prozesse klar festzulegen
  • nur die Daten systematisch aufzubauen, die für den künftigen Nachhaltigkeitsbericht tatsächlich relevant sind
  • die Berichtsstruktur von Anfang an fokussierter und verständlicher anzulegen

Wer hier früh die richtigen Grundlagen schafft, kann später deutlich effizienter berichten und vermeidet unnötigen Aufwand durch eine zu breite oder nicht mehr passende ESG-Datensammlung.

Unterstützung gesucht?

Wenn Sie bei der Vorbereitung auf Ihren nächsten – oder ersten – Nachhaltigkeitsbericht Unterstützung brauchen, unterstützen wir Sie gerne je nach Bedarf mit Software und Beratung!

Weitere Fragen und Antworten rund um die Simplified ESRS

Was sind die Simplified/Revised ESRS?

Die Simplified ESRS (auch Revised ESRS, Amended ESRS oder ESRS Set 2) sind die überarbeiteten European Sustainability Reporting Standards. Sie reduzieren die verpflichtenden Datenpunkte um rund 61 % und ersetzen das bisherige ESRS Set 1 der CSRD-Berichtspflicht.

Was ist der Unterschied zwischen „Simplified ESRS“ und „Revised ESRS“?

Es gibt keinen. Beide Begriffe meinen dieselben überarbeiteten Standards. „Simplified ESRS“ stammt aus der Entwurfsphase der EFRAG, „Revised ESRS“ ist die offizielle Bezeichnung der EU-Kommission seit der Verabschiedung. Auch „ESRS 2.0“ oder „ESRS 2026“ beziehen sich auf dieselbe Fassung. Sie ersetzen die bisherigen ESRS aus dem Jahr 2023 und sind ab dem Geschäftsjahr 2027 verpflichtend.

Bleibt die doppelte Wesentlichkeitsanalyse Pflicht?

Ja. Die doppelte Wesentlichkeit (Double Materiality Assessment) bleibt zentraler Ausgangspunkt. Neu ist eine praktikablere Anwendung mit klarerer Guidance und weniger Dokumentationsaufwand.

Sind die Simplified ESRS schon final?

Ja. Die EU-Kommission hat die überarbeiteten Standards am 3. Juli 2026 als delegierten Rechtsakt angenommen. Seit dem 21. September 2026 sind sie im Amtsblatt der EU veröffentlicht, am 10. November 2026 treten sie in Kraft. Verpflichtend gelten sie ab dem Geschäftsjahr 2027, für 2026 ist eine freiwillige Anwendung möglich. Offen ist nur noch die finale Datenpunktliste der EFRAG, die für November 2026 angekündigt ist.

Was ändert sich konkret gegenüber ESRS Set 1?

Rund 61 % weniger Pflicht-Datenpunkte, Wegfall freiwilliger Angaben, kürzere Standards, mehr prinzipienbasierte narrative Berichterstattung und pragmatischerer Umgang mit Daten aus der Wertschöpfungskette.

Voluntary Standard oder Simplified/Revised ESRS – was ist besser für KMU?

Der Voluntary Standard (VS) eignet sich für einen ressourcenschonenden Einstieg. Die Simplified bzw. Revised ESRS passen, wenn freiwillig näher an der ESRS-Logik und anschlussfähig für Banken und Geschäftspartner berichtet werden soll.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Krötenbaby auf einem Finger – Symbolbild für die Verantwortung, die ESG bedeutet
13.08.2025

ESG-Standards und -Rahmenwerke im Überblick

Lernen Sie die wichtigsten Standards und Rahmenwerke fürs ESG-Management und -Reporting kennen.

ESRS

Kurzbeschreibung:

Der europäische Berichtsstandard ESRS ist im Rahmen der EU-Richtlinie CSRD eingeführt worden. Er soll Qualität und Vergleichbarkeit der Nachhaltigkeitsberichte verbessern.

Themenfelder:

  • Umwelt
  • Soziales
  • Governance

Relevant für:

Unternehmen, die einen CSRD-Bericht schreiben müssen.

Vorteile:

  • Europaweite Vergleichbarkeit
  • Abgespeckte Varianten für KMU

Nachteile:

  • Hohe Komplexität
  • Sehr umfangreich

Sonstiges:

Gestaffelte Einführung nach Unternehmensgröße.

VSME

Kurzbeschreibung:

Der Voluntary Standard for Small and Midsized Enterprises ermöglicht eine aussagekräfte Nachhaltigkeitsberichterstattung ohne den Aufwand der „großen“ ESRS.

Themenfelder:

  • Umwelt
  • Soziales
  • Governance

Relevant für:

Mittelständische Unternehmen, die ihre Nachhaltigkeitsleistungen auch ohne CSRD-Pflicht sichtbar machen wollen – seit Juli auch offiziell von der EU-Kommission empfohlen.

Vorteile:

  • Klarer Rahmen für Reporting und Kommunikation
  • Modularer Aufbau für individuell wählbaren Aufwand

Nachteile:

  • Keine verpflichtende Prüfung

Sonstiges:

Freiwilliger Standard.

Factsheet: Der VSME im Detail

Alle Informationen zum VSME – von den Vorteilen für den Mittelstand bis zum Aufbau. Inkl. Vergleich zun den ESRS.

GRI

Kurzbeschreibung:

Den GRI-Standard gibt es seit 1999, seitdem wurde er kontinuierlich weiterentwickelt. Er bietet Unternehmen einen Rahmen, ihre Entwicklung in den ESG-Feldern zu messen und offenzulegen.

Themenfelder:

  • Umwelt
  • Soziales
  • Governance

Relevant für:

Vor allem internationale Großunternehmen.

Vorteile:

  • International stark etabliert
  • Im Dialog mit Anspruchsgruppen entstanden
  • Basis für Managementsystem

Nachteile:

  • Sehr umfangreich
  • Hoher Aufwand
  • Verliert in EU wegen ESRS an Bedeutung

Sonstiges:

Freiwilliger Berichtsstandard, aber die Inhalte werden von den ESRS berücksichtigt.

DNK

Kurzbeschreibung:

Der Deutsche Nachhaltigkeitskodex (DNK) ist ein nationaler Berichtsstandard. Mit der CSRD wird er zum Unterstützungsangebot für Unternehmen umstrukturiert, um die Umsetzung der CSRD zu erleichtern.

Themenfelder:

  • Umwelt
  • Soziales
  • Governance

Relevant für:

Unterstützung laut DNK für alle Unternehmen, die CSRD machen müssen oder wollen..

Vorteile:

  • Ziel ist es, die CSRD-Berichterstellung zu erleichtern

Nachteile:

  • Keine Wesentlichkeitsanalyse

SDG

Kurzbeschreibung:

Die Sustainable Development Goals (SDGs) sind die 17 Nachhaltigkeitsziele der UN. Sie bilden ein internationales Rahmenwerk, auf dessen Basis Unternehmen über ihren Beitrag zu den Zielen berichten können.

Themenfelder:

  • Umwelt
  • Soziales
  • Governance

Relevant für:

Jedes Unternehmen.

Vorteile:

  • Gut für den Einstieg
  • Globale Anerkennung
  • Ergänzendes Rahmenwerk
  • Hilfreich bei Kommunikation

Nachteile:

  • Anforderungen müssen individuell übersetzt werden
  • Keine spezifischen Unternehmensleitlinien

Sonstiges:

Freiwilliges Rahmenwerk – SDG-Logos dürfen nicht-kommerziell genutzt werden.

UNGC

Kurzbeschreibung:

Der UN Global Compact (UNGC) ist ein internationales Netzwerk zur Förderung von 10 Prinzipien im Bereich Menschenrechten, Arbeitsnormen, Umwelt und Korruption. Er bietet zudem einen Berichtsstandard.

Themenfelder:

  • Umwelt
  • Soziales
  • Governance

Relevant für:

Jedes Unternehmen.

Vorteile:

  • Gut für den Einstieg
  • Großes Netzwerk und Datenbank
  • Starke Unterstützung durch UN und Partnerorganisationen

Nachteile:

  • Weniger strukturiert und spezifisch 
  • Keine verbindliche Kontrolle

Sonstiges:

Freiwilliges Rahmenwerk – Mitglieder dürfen UNGC-Logos nicht-kommerziell nutzen

ISO 14001

Kurzbeschreibung:

ISO 14001 ist ein internationaler Standard für Umwelt-Managementsysteme. Er unterstützt Unternehmen dabei, Umweltaspekte systematisch zu identifizieren und kontinuierlich zu verbessern.

Themenfelder:

  • Umwelt

Relevant für:

Jedes Unternehmen.

Vorteile:

  • Zertifizierung
  • International anerkannt 
  • Ermöglicht systematische Verbesserung der Umweltleistung

Nachteile:

  • Umweltprüfung nur empfohlen
  • Umwelterklärung muss nicht veröffentlicht werden

Sonstiges:

Wird teilweise bei Ausschreibungen gefordert.

ISO 26000

Kurzbeschreibung:

ISO 26000 ist ein internationaler Leitfaden zur gesellschaftlichen Verantwortung von Organisationen. Er bietet Empfehlungen, nachhaltige und verantwortungsvolle Praktiken in Strategien und Prozesse zu integrieren.

Themenfelder:

  • Umwelt
  • Soziales
  • Governance

Relevant für:

Jedes Unternehmen.

Vorteile:

  • Gut geeignet für den Aufbau von Nachhaltigkeitsprozessen
  • Umfassender Ansatz
  • Flexibel anwendbar

Nachteile:

  • Keine Zertifizierung, daher weniger anerkannt

Sonstiges:

Die ISO 26000 eignet sich als Handlungsleitfaden und ist bei Ausschreibungen hilfreich.

EMAS

Kurzbeschreibung:

Das Eco-Management and Audit Scheme (EMAS) ist ein Standard für Umwelt-Managementsysteme. Es geht über die Anforderungen von ISO 14001 hinaus und fordert u.a. eine öffentliche, detaillierte Umwelterklärung.

Themenfelder:

  • Umwelt

Relevant für:

Jedes Unternehmen – vor allem aber große Unternehmen und Konzerne.

Vorteile:

  • Zertifizierung möglich
  • Öffentliches Register fördert Transparenz
  • Stärkt das Umweltimage
  • Erleichterungen für KMU

Nachteile:

  • Aufwändiger als ISO 14001

Sonstiges:

EMAS-Zertifizierungen gehen mit regelmäßigen externen Umweltprüfungen einher.

ISSB

Kurzbeschreibung:

Das International Sustainability Standards Board (ISSB) entwickelt einen globalen Standard für kapitalmarktorientierte Unternehmen, um Nachhaltigkeitsinformationen konsistent und vergleichbar zu machen.

Themenfelder:

  • Umwelt
  • Soziales
  • Governance

Relevant für:

Vor allem für kapitalmarktorientierte und internationale Unternehmen.

Vorteile:

  • Integriert und harmonisiert zentrale Elemente bestehender Frameworks
  • Soll führender Standard werden

Nachteile:

  • Hoher Aufwand bei Umsetzung

Sonstiges:

Freiwilliger Berichtsstandard, aber die Inhalte werden von ESRS berücksichtigt.

TCFD

Kurzbeschreibung:

Die Task Force on Climate-related Financial Disclosures (TCFD) bietet Empfehlungen für Unternehmen, wie sie über die finanziellen Auswirkungen des Klimawandels auf ihre Organisation berichten können.

Themenfelder:

  • Klima

Relevant für:

Vor allem für Finanzbranche und kapitalmarktorientierte Unternehmen.

Vorteile:

  • Liefert Infos über klimabedingte Risiken und Chancen
  • Konsistente und standardisierte Berichterstattung

Nachteile:

  • Beschränkt auf klimabedingte Auswirkungen
  • Umsetzung kann herausfordernd sein

Sonstiges:

Freiwilliger Berichtsstandard, aber die Inhalte werden von ESRS berücksichtigt.

Leitfaden: So wird Nachhaltigkeit zum Erfolgsfaktor

Erfahren Sie, wie Ihr Unternehmen mit der richtigen Herangehensweise echten Mehrwert aus ESG gewinnt – inkl. Zahlen, Beispiele und praxisnahe Tipps.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung.

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

Nachhaltig wirtschaftendes mittelständisches Unternehmen
23.04.2025

Nachhaltig wirtschaften: Der Business Case für den Mittelstand

Stakeholder, ESG-Pflichten oder einfach Überzeugung – aus vielen Gründen steht das Thema Nachhaltigkeit bei Unternehmen auf der Agenda. Egal, ob Pflicht oder freiwillig: Nachhaltigkeit darf nicht nur versprochen, sondern muss umgesetzt werden. Dieser Artikel zeigt, warum nachhaltiges Wirtschaften für alle Unternehmen – vom Mittelstand bis zum Konzern – wichtig ist.

Warum ist nachhaltiges Wirtschaften für den Mittelstand wichtig?

Nachhaltigkeit schafft Transparenz in der Lieferkette

Nachhaltiges Wirtschaften wird für den Mittelstand zur Voraussetzung, um langfristig lieferfähig und wettbewerbsfähig zu bleiben – denn große Unternehmen erwarten heute volle Transparenz entlang der gesamten Lieferkette.

Viele Mittelständer liefern Produkte oder Materialien an größere Unternehmen, die unter gesetzliche Vorgaben wie LkSG, CSRD, EUDR etc. fallen. Diese sind oftmals auch an branchenspezifische Leitlinien gebunden, die Nachhaltigkeitsinformationen aus der Lieferkette einfordern.

Die großen Unternehmen müssen dabei nicht nur ihre eigenen, sondern auch ESG-Informationen ihrer Lieferanten transparent machen. Und damit sind auch Sie als Zulieferer von den Anforderungen der Regularien betroffen und werden nach umfangreichen Nachhaltigkeitsinformationen gefragt:

  • Sie müssen sich umfangreichen Sorgfaltsprüfungen, wie z.B. der EcoVadis-Nachhaltigkeitsbewertung unterziehen, die potenzielle Risiken für Mensch und Umwelt in der Lieferkette identifizieren.
  • Nachweise müssen nicht nur Lieferanten erbringen, sondern oftmals auch Sub-Lieferanten.

Nachhaltigkeit als Faktor für Finanzierungen

Nachhaltiges Wirtschaften verbessert nicht nur das ESG-Rating, sondern schafft auch Zugang zu besseren Finanzierungskonditionen – ob bei Krediten, Investitionen oder Versicherungen.

Mittelständische Unternehmen, die Kapital von Investor:innen oder einen Kredit von der Bank erhalten wollen, sollten auf ESG-Anfragen vorbereitet sein. In der Praxis beeinflusst das ESG-Rating direkt die Kreditkonditionen – je besser das Rating, desto günstiger der Kredit.

Auch Investor:innen beziehen ESG-Kriterien zunehmend in Ratings und M&A-Entscheidungen ein. Spätestens bei Transaktionen oder Investitionsentscheidungen werden von Ihnen belastbare Nachhaltigkeitskennzahlen erwartet.

Darüber hinaus benötigen auch (Rück-)Versicherer ESG-Informationen von ihren Kunden. Nachhaltigkeitsrisiken fließen zunehmend in die Risikobewertung bei Vertragsabschlüssen ein, was sich direkt auf Versicherungsprämien und -leistungen auswirken kann.

Nachhaltigkeitserwartungen von Kunden und Geschäftspartnern

Wer heute mitreden, mitarbeiten oder mitbieten will, braucht eine klare Nachhaltigkeitsposition – denn ESG-Kriterien entscheiden immer häufiger über Partnerschaften und Auftragsvergaben.

Bei Partnerschaften, Kooperationen und Ausschreibungen werden immer öfter Zertifizierungen und ESG-Informationen verlangt, die die Nachhaltigkeitsambitionen eines Unternehmens zeigen. Wenn Sie in Verhandlungen gehen, müssen Sie gut vorbereitet sein:

  • Keine Open Doors ohne ESG-Zertifizierungen: Voraussetzung für ein ernsthaftes Gespräch sind – neben beispielsweise bekannten Standards zur Informationssicherheit – zunehmend auch Zertifizierungen aus dem ESG-Bereich. Durchlaufen Sie die Assessments frühzeitig – sie sind oft langwierig und nicht „mal schnell nachgereicht”.
  • Nachhaltigkeits- und ESG-Kriterien im Ausschreibungsprozess: Gibt es eine Ausschreibung, dann könnte Ihr Unternehmen durch eine fehlende oder nicht stichhaltige Nachhaltigkeitsstrategie aus der Auswahl fallen. Diese belegen Sie unter anderem mit anerkannten ESG-Zertifikaten. Mit Nachhaltigkeits- und ESG-Kriterien in Ausschreibungsprozessen wollen Unternehmen von Beginn an sicherstellen, dass in der Lieferkette ökologische und soziale Standards eingehalten werden.
  • Auch bei anderen Qualitätsstandards, wie Fairtrade, Bio-Zertifizierungen, Arbeitgeberrankings oder ISO-Normen, spielt Nachhaltigkeit eine große Rolle: Hier wird ebenfalls nach Nachhaltigkeit gefragt.

Schutz vor Greenwashing-Vorwürfen

Sich einfach mal als „grün” zu bezeichnen – das ist Schnee von gestern. Mit der Green Claims Directive und der EmpCo-Richtline schreibt die EU konkret vor, was Greenwashing ist und was nicht.

  • Bald müssen Unternehmen die Richtigkeit ihrer Umweltaussagen wissenschaftlich überprüft nachweisen. Wird das nicht gemacht, drohen ihnen nicht wie bisher nur Imageschäden, sondern auch tatsächliche rechtliche und finanzielle Konsequenzen.

Sie betreiben bestimmt nicht absichtlich Greenwashing – aber unbewusst passiert das schnell mal: Denn viele Greenwashing-Vorwürfe haben ihren Ursprung in Marketingaktivitäten, die das Unternehmen in einem allzu guten Licht darstellen. Das passiert vor allem dann, wenn im Unternehmen die Nachhaltigkeitsdaten nicht transparent sind.

Mit einer Klima- und Nachhaltigkeitsstrategie gelingt eine transparente Nachhaltigkeitskommunikation: Durch die zahlenbasierte Strategie, das KPI-Tracking und die CO2-Bilanz können Sie nachvollziehbar Zahlen, Fakten und Ziele kommunizieren.

Verbessertes Risikomanagement und Resilienz

Eine gute Nachhaltigkeitsstrategie hilft Ihnen, ökologische und soziale Risiken frühzeitig zu erkennen – nicht nur im eigenen Unternehmen, sondern entlang der gesamten Wertschöpfungskette. Die Grundlage dafür ist die Doppelte Wesentlichkeitsanalyse, die Ihr bestehendes Risikomanagement um eine ganzheitliche ESG-Perspektive ergänzt – inklusive Chancenbetrachtung.

So lassen sich Risiken gezielt bewerten, Maßnahmen zur Vermeidung oder Reduzierung ableiten und deren Wirkung im ESG-Management systematisch kontrollieren. Das macht Ihr Unternehmen widerstandsfähiger gegenüber Klimafolgen, geopolitischen Veränderungen oder Ressourcenengpässen – und kann gleichzeitig Kosten sparen und zukünftige Verluste verhindern.

Effiziente Ressourcennutzung und optimierte Prozesse

Ein durchdachtes Nachhaltigkeitsmanagement hilft Ihnen, Ressourcen effizienter einzusetzen. Es treibt Prozessoptimierungen und Innovationen voran – zum Beispiel durch energiesparende Maschinen oder die Wiederverwertung von Produktionsabfällen. Das spart Rohstoffe, senkt Kosten und schont die Umwelt.

Mit gutem ESG-Management reduzieren Sie nicht nur Abfall und Energieverbrauch, sondern gewinnen auch Zeit: Sie konzentrieren sich auf die wirklich wichtigen Themen – und können diese gezielt voranbringen. Ein klarer Pluspunkt für die Zukunftsfähigkeit Ihres Unternehmens.

Ganzheitliche Unternehmensstrategie und Zukunftsfähigkeit

Einzelne Maßnahmen bringen wenig, wenn der strategische Zusammenhang fehlt. Eine Nachhaltigkeitsstrategie schafft den nötigen Gesamtblick: Alle Maßnahmen sind Teil eines übergeordneten Plans – statt isolierter Einzelinitiativen.

Die Grundlage dafür ist die Doppelte Wesentlichkeitsanalyse, mit der Sie die wichtigsten Themen identifizieren. Daraus entsteht eine langfristige, systematische Strategie – idealerweise als integrierter Teil Ihrer Unternehmensstrategie. So wird Nachhaltigkeit zur Chefsache und gezielt gesteuert, gemessen und kommuniziert – etwa mit einer passenden Softwarelösung wie dem VERSO ESG Hub.

Wie verankern Sie Nachhaltigkeit im Unternehmen?

Damit nachhaltiges Wirtschaften mehr ist als nur ein gutes Vorhaben, muss es tief im Unternehmen verankert werden. Das gelingt mit den folgenden Bausteinen, die zeigen, wie Unternehmen aus dem Mittelstand strukturiert und wirkungsvoll ins Handeln kommen.

1. Status quo und wesentliche Themen

Bevor Sie eine Nachhaltigkeitsstrategie entwickeln, braucht es eine fundierte Status-quo-Analyse als Grundlage – sie schafft Transparenz über Daten, Prozesse und Herausforderungen im Unternehmen. Darauf aufbauend zeigt die Wesentlichkeitsanalyse, welche ESG-Themen wirklich wesentlich sind und wo die größten Auswirkungen, Risiken und Chancen liegen.

2. SMARTe Ziele und geeignete Maßnahmen festlegen

Ziele bilden das Herzstück jeder Nachhaltigkeitsstrategie und sollten wissenschaftlich fundiert, SMART formuliert und eng mit der Unternehmensstrategie verknüpft sein, um Zielkonflikte zu vermeiden. Entscheidend für die Umsetzung ist die Entwicklung passender Maßnahmen – idealerweise gemeinsam mit Mitarbeitenden und relevanten Stakeholdern, die praxisnahe Lösungen beitragen können.

3. Unternehmensweit ein Bewusstsein für Nachhaltigkeit schaffen

Nachhaltigkeit ist ein unternehmensweites Teamprojekt – und genau deshalb braucht es ein gemeinsames Bewusstsein und eine klare Ausrichtung. Schon bei der Entwicklung Ihrer Nachhaltigkeitsstrategie sollten Sie Vision, Mission und Werte definieren, um Orientierung zu geben, Mitarbeitende zu motivieren und das Thema wirksam in der Gesamtstrategie zu verankern. Wer transparent über Ambitionen spricht und interne Kommunikation gezielt nutzt, legt den Grundstein für gelebte Nachhaltigkeit im gesamten Unternehmen.

4. Es geht in die Umsetzung: Kontrolle ist das A und O

Nach der Strategie beginnt die eigentliche Arbeit: Die Umsetzung von ESG-Maßnahmen ist ein langfristiger Prozess, der kontinuierliche Anpassung und Ausdauer erfordert. Um den Überblick zu behalten und flexibel auf neue Entwicklungen reagieren zu können, braucht es ein strukturiertes ESG-Management, regelmäßiges Monitoring sowie transparente Kommunikation – intern wie extern. Nur so bleiben Fortschritte sichtbar, Stakeholder eingebunden und die Motivation im Unternehmen erhalten.

Starten Sie mit VERSO

Jetzt geht es darum, vom Planen ins Handeln zu kommen. Wir unterstützen Sie dabei – mit passenden Softwarelösungen und Services entlang Ihrer gesamten Nachhaltigkeitsreise: vom ersten Bericht über die Zieldefinition bis hin zum Tracking konkreter Maßnahmen. Schritt für Schritt schaffen Sie so die Grundlage für nachhaltiges Wirtschaften in Ihrem Unternehmen.

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

Ein Arbeiter beim Schweißen als Symbolbild für ESRS S1 und S2. Darauf steht: CSRD und Arbeitskräfte: Tipps zum Reporting nach ESRS S1 und S2.
16.01.2025

CSRD und Arbeitskräfte: Tipps zum Reporting nach ESRS S1 und S2

Die ESRS-Standards in Bezug auf Arbeitskräfte, ESRS S1 und S2, gehören zu den anspruchsvollsten im Rahmen der Berichterstattung nach CSRD. S1 betrifft die eigenen Mitarbeitenden und ist sehr umfangreich. S2 bezieht sich auf die Beschäftigten in der Wertschöpfungskette. In diesem Beitrag erfahren Sie, warum die Standards wichtig sind, welche Anforderungen an Unternehmen gestellt werden und wie Sie die erforderlichen Daten sammeln.

ESRS S1 und S2 – die Standards zu den Arbeitskräften

Die ESRS S1 und S2 nehmen im CSRD-Bericht eine bedeutende Rolle ein. Sie behandeln die Arbeitskräfte des Unternehmens (S1) und die Arbeitskräfte in der Wertschöpfungskette (S2). Dabei geht es unter anderem um Themen wie Arbeitsbedingungen, Rechte von Mitarbeitenden, Vielfalt und Inklusion, aber auch Kinder- und Zwangsarbeit.

Allein der Standard S1 ist im CSRD-Bericht ähnlich umfassend wie die Offenlegungspflichten im Bereich Klimaschutz. Hierzu haben wir ebenfalls Tipps zum Reporting nach ESRS E1.

Welche Angabepflichten und Datenpunkte konkret für Ihren CSRD-Bericht wesentlich sind, entscheidet sich auch bei S1 und S2 anhand der Doppelten Wesentlichkeitsanalyse. Im Folgenden betrachten wir die beiden Standards und die Angabepflichten dennoch in ihrer Gesamtheit, auch wenn Sie am Ende vielleicht nicht zu allen Datenpunkten berichtspflichtig sind.

Was sind die ESRS S1 und S2 und warum sind sie wichtig?

Datensammlung und Reporting gehen leichter von der Hand, wenn Sie das „Warum“ dahinter kennen.

Aus der emotionalen Perspektive: Es geht in beiden Standards um Menschen – und das macht sie doch schon automatisch wichtig. In ihrem CSRD-Bericht sollen Sie Ihre Ambitionen, Ziele und Maßnahmen zu einem sicheren und guten Arbeitsumfeld für Ihre Mitarbeitenden und jenen in der Wertschöpfungskette zeigen.

Aus technischer Sicht sollen ESRS S1 und S2 aufzeigen,

  • wie sich Ihr Unternehmen auf die Beschäftigten auswirkt (positiv wie negativ, real und potenziell).
  • welche Maßnahmen Ihr Unternehmen ergriffen hat, um Auswirkungen zu verhindern, zu mindern oder zu verbessern, und welche Ergebnisse diese Maßnahmen erzielt haben.
  • welche Risiken und Chancen in Bezug auf die Beschäftigten bestehen und wie Ihr Unternehmen damit umgeht.
  • wie sich die wichtigsten Risiken und Chancen in Bezug auf die Beschäftigten finanziell auswirken können.

Bei S1 beziehen sich diese Angaben jeweils auf die eigenen Mitarbeitenden, bei S2 sind die Beschäftigten in der Wertschöpfungskette gemeint.

CSRD-Compliance leicht gemacht

Von den CSRD-Grundlagen bis zum fertigen Bericht: Unser praktisches Softwarepaket führt Sie Schritt für Schritt zur CSRD-Compliance!

Welche konkreten Anforderungen stellen ESRS S1 und S2 an Unternehmen?

Nach dem allgemeinen Blick werden wir etwas konkreter und schauen tiefer in die Standards. Und hier erkennen wir schnell, dass ESRS S1 und S2 dem typischen Aufbau der ESRS folgen. Das bedeutet: Zunächst müssen Angaben zu Strategie sowie zum Management der Auswirkungen, Risiken und Chancen (abgekürzt IRO für Impact, Risk and Opportunity) gemacht werden.

Unternehmen sollen ihre strategischen Ansätze beispielsweise zu Arbeitsbedingungen, Weiterbildungsmaßnahmen, Diversität und Chancengleichheit darlegen. Diese Konzepte, wie sie in der deutschen Fassung der ESRS genannt werden, sind oft in der Unternehmensstrategie, den detaillierteren Strategieplänen, dem Code of Conduct oder anderen Richtlinien zu finden.

Die ESRS fordern darüber hinaus Angaben dazu, wie die Beschäftigten eingebunden werden und Fragen an das Management stellen, aber auch Kritik äußern können. Auch nach Beschwerdemechanismen wird gefragt.

Und natürlich sollen Unternehmen angeben, welche Ziele und Maßnahmen sie sich in Bezug auf die Beschäftigten gesteckt haben.

Nach diesen eher allgemeineren Angaben geht es um konkrete Zahlen. Während bei ESRS S2 lediglich die Ziele genannt werden müssen, werden bei S1 sehr viele Daten zu den Beschäftigten abgefragt (S1-6 bis S1-17). Ein Auszug als kleiner Vorgeschmack:

  • Geschlecht und Alter der Mitarbeitenden
  • Beschäftigungsverhältnis
  • Menschen mit Behinderungen
  • Mitarbeiterfluktuation
  • Unfälle am Arbeitsplatz
  • Vielfalt in der Führungsebene
  • Und viele weitere

Über welche Angabepflichten und Datenpunkte Sie tatsächlich berichten müssen, ist von den Ergebnissen der Doppelten Wesentlichkeitsanalyse abhängig.

In den ersten Jahren Ihrer Berichtspflicht gibt es aber noch einen zweiten Aspekt, warum Sie Angaben zunächst einmal weglassen können – die Phase-in-Regelungen der ESRS. Bei den Standards S1 und S2 gibt es Übergangsfristen, die einzelne Unternehmen wahrnehmen können. Es ist aber trotzdem anzugeben, ob die Nachhaltigkeitsthemen als wesentlich eingestuft worden sind. Hier finden Sie einen Überblick über alle Phase-in-Regelungen der ESRS.

Wie können Unternehmen die erforderlichen Daten sammeln?

Nehmen wir nun an: Sie haben die wesentlichen Themen ermittelt. Und Sie haben entschieden, welche Datenpunkte Sie aufgrund der Phase-in-Regelung auslassen. Damit startet die Datensammlung. Ein Prozess, den Sie mit ein paar Tipps und Hilfestellungen gut meistern.

Die Kennzahlen stecken in den Standards S1-6 bis S1-17. Der VERSO ESG Hub erleichtert Ihnen hier die Arbeit. In unserer Software sind Leitfäden und Erklärungen zu den einzelnen Standards hinterlegt. Schauen Sie sich hier genau die Angabepflichten an. Dann erkennen Sie schnell, wo Sie die entsprechenden Daten erhalten können.

Die erste Anlaufstelle ist bei ESRS S1 die HR-Abteilung. Sprechen Sie die Kolleg:innen frühestmöglich an und legen Sie eine Ansprechperson fest. Mit dieser können Sie im ESG Hub Schritt für Schritt durch die Angabepflichten gehen und geeignete Prozesse für die Datensammlung etablieren. Durch die Arbeit in der VERSO-Software stellen Sie sicher, dass auch tatsächlich die wesentlichen Daten gesammelt werden. Zudem können dort Verantwortlichkeiten festgelegt und die Daten direkt eingetragen werden.

In einem ausführlichen Blogbeitrag erhalten Sie weitere Tipps rund um die CSRD.

Ähnlich läuft es bei ESRS S2 ab. Nur, dass es deutlich weniger Kennzahlen sind und die Daten aus der Wertschöpfungskette stammen, was meist arbeitsintensiver ist. Um dies zu erleichtern und Transparenz in der Lieferkette zu schaffen, haben wir den VERSO Supply Chain Hub entwickelt. Von dort überführen Sie die Daten direkt in den VERSO ESG Hub und erstellen Ihren CSRD-konformen Bericht.

CSRD-Compliance leicht gemacht

Von den CSRD-Grundlagen bis zum fertigen Bericht: Unser praktisches Softwarepaket führt Sie Schritt für Schritt zur CSRD-Compliance!

Zum Abschluss: Die Angabepflichten zu ESRS S1 und S2 im Überblick

Die Angabepflichten des ESRS S1

Der Standard ESRS S1 ist sehr umfangreich. Er umfasst 17 Angabepflichten, allerdings sind nicht alle bereits im ersten Jahr bzw. für alle Unternehmen von Bedeutung. Dies hängt mit den Ergebnissen der Doppelten Wesentlichkeitsanalyse, aber auch mit den bereits erwähnten Übergangsfristen zusammen.

Hier ein kurzer Überblick:

Strategie

  • ESRS 2 SBM-2 – Interessen und Standpunkte der Interessenträger
  • ESRS 2 SBM-3 – Wesentliche Auswirkungen, Risiken und Chancen und ihr Zusammenspiel mit Strategie und Geschäftsmodell

Management der Auswirkungen, Risiken und Chancen

  • S1-1 – Konzepte im Zusammenhang mit den Arbeitskräften des Unternehmens
  • S1-2 – Verfahren zur Einbeziehung der Arbeitskräfte des Unternehmens und von Arbeitnehmervertretern in Bezug auf Auswirkungen
  • S1-3 – Verfahren zur Verbesserung negativer Auswirkungen und Kanäle, über die die Arbeitskräfte des Unternehmens Bedenken äußern können
  • S1-4 – Ergreifung von Maßnahmen in Bezug auf wesentliche Auswirkungen auf die Arbeitskräfte des Unternehmens und Ansätze zum Management wesentlicher Risiken und zur Nutzung wesentlicher Chancen im Zusammenhang mit den Arbeitskräften des Unternehmens sowie die Wirksamkeit dieser Maßnahmen

Kennzahlen und Ziele

  • S1-5 – Ziele im Zusammenhang mit der Bewältigung wesentlicher negativer Auswirkungen, der Förderung positiver Auswirkungen und dem Umgang mit wesentlichen Risiken und Chancen
  • S1-6 – Merkmale der Arbeitnehmer des Unternehmens
  • S1-7 – Merkmale der Fremdarbeitskräfte des Unternehmens
  • S1-8 – Tarifvertragliche Abdeckung und sozialer Dialog
  • S1-9 – Diversitätskennzahlen
  • S1-10 – Angemessene Entlohnung
  • S1-11 – Soziale Absicherung
  • S1-12 – Menschen mit Behinderungen
  • S1-13 – Kennzahlen für Weiterbildung und Kompetenzentwicklung
  • S1-14 – Kennzahlen für Gesundheitsschutz und Sicherheit
  • S1-15 – Kennzahlen für die Vereinbarkeit von Berufs- und Privatleben
  • S1-16 – Vergütungskennzahlen (Verdienstunterschiede und Gesamtvergütung)
  • S1-17 – Vorfälle, Beschwerden und schwerwiegende Auswirkungen im Zusammenhang mit Menschenrechten


Die Angabepflichten des ESRS S2

Im Gegensatz zu S1 ist der Standard ESRS S2 geradezu schlank. Er umfasst lediglich 5 Angabepflichten. Zu welchen berichtet werden muss, hängt hier ebenfalls von den Ergebnissen der Doppelten Wesentlichkeitsanalyse, und den Übergangsfristen ab.

Hier ein kurzer Überblick:

Strategie

  • SBM-2 Interessen und Standpunkte der Interessenträger
  • SBM-3 Auswirkungen, Risiken und Chancen und ihr Zusammenspiel mit Strategie und Geschäftsmodell

Management der Auswirkungen, Risiken und Chancen

  • S2-1 – Konzepte im Zusammenhang mit Arbeitskräften in der Wertschöpfungskette
  • S2-2 – Verfahren zur Einbeziehung der Arbeitskräfte in der Wertschöpfungskette in Bezug auf Auswirkungen
  • S2-3 – Verfahren zur Verbesserung negativer Auswirkungen und Kanäle, über die die Arbeitskräfte in der Wertschöpfungskette Bedenken äußern können
  • S2-4 – Ergreifung von Maßnahmen in Bezug auf wesentliche Auswirkungen auf Arbeitskräfte in der Wertschöpfungskette und Ansätze zum Management wesentlicher Risiken und zur Nutzung wesentlicher Chancen im Zusammenhang mit Arbeitskräften in der Wertschöpfungskette sowie die Wirksamkeit dieser Maßnahmen

Kennzahlen und Ziele

  • S2-5 – Ziele im Zusammenhang mit der Bewältigung wesentlicher negativer Auswirkungen, der Förderung positiver Auswirkungen und dem Umgang mit wesentlichen Risiken und Chancen

Die Datensammlung im VERSO ESG Hub kennen lernen

Um die Angabepflichten von ESRS S1 und S2 zu erfüllen, müssen Sie also eine Menge Daten sammeln. Gerade zu den eigenen Beschäftigten werden zahlreiche Kennzahlen abgefragt. Aufgrund des Umfangs geht schnell der Überblick verloren. Der VERSO ESG Hub ist hier ihr verlässlicher Partner, in dem Sie alle relevanten Daten sammeln und für den CSRD-Bericht nutzen. Überzeugen Sie sich selbst und vereinbaren Sie eine kostenlose Demo.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Secret Link