Näherinnen in einer Textilfabrik – Symbolbild für die Zwangsarbeit-Verordnung für Lieferketten
23.09.2026

EU-Zwangsarbeitsverordnung: Was Unternehmen jetzt wissen müssen

2027 tritt die neue Europäische Verordnung gegen Zwangsarbeit in Anwendung und verbietet, Produkte aus Zwangsarbeit in der EU bereitzustellen oder aus der EU zu exportieren. Wir fassen für Sie zusammen, was dahintersteckt – und was das für Ihre Lieferkette bedeutet.

Die EU-Zwangsarbeitsverordnung (Forced Labour Regulation, FLR) verbietet ab dem 14. Dezember 2027, Produkte aus Zwangsarbeit in der EU bereitzustellen oder aus der EU zu exportieren. Sie gilt für alle Unternehmen, unabhängig von Größe und Branche. Einen Bericht verlangt sie nicht. Im Verdachtsfall müssen Unternehmen aber Informationen zu ihrer Lieferkette vorlegen können.

Seit Herbst 2026 liegen die Leitlinien der EU-Kommission vor. Sie zeigen deutlich genauer, wie Behörden prüfen werden und welche Informationen Unternehmen parat haben sollten. Wir fassen zusammen, was in der Verordnung steht, was die Leitlinien ergänzen und womit Sie am besten anfangen.

Was ist die Zwangsarbeit-Verordnung?

Die EU-Zwangsarbeitsverordnung bzw. Forced Labour Regulation (Verordnung (EU) 2024/3015) verbietet Produkte, die ganz oder teilweise unter Zwangsarbeit hergestellt wurden. Sie ist seit Dezember 2024 in Kraft und gilt ab dem 14. Dezember 2027. Ab dann dürfen solche Produkte in der EU weder in Verkehr gebracht noch bereitgestellt oder exportiert werden.

Das Verbot betrifft alle Produkte, ob aus der EU oder aus Drittstaaten. Es gilt auch für Bestandteile und Vorprodukte: Wurde Zwangsarbeit auf irgendeiner Stufe eingesetzt, bei Gewinnung, Ernte, Herstellung oder Verarbeitung, fällt das Endprodukt unter das Verbot. Dienstleistungen sind nicht erfasst.

Anders als LkSG und CSDDD schreibt die Verordnung Unternehmen keine bestimmten Sorgfaltsprozesse und keinen jährlichen Bericht vor. Sie setzt am Ergebnis an: Ein Produkt mit Zwangsarbeit darf nicht verkauft werden. Die Beweislast liegt bei den Behörden. Liegt der Verdacht außerhalb der EU, führt die EU-Kommission die Untersuchung, innerhalb der EU die zuständige nationale Behörde.

Seit Juni 2026 bündelt das Forced Labour Single Portal der EU-Kommission alle Informationen zur Verordnung, darunter Leitlinien, Kontaktstellen und Unterstützungsangebote.

Was gilt als „Zwangsarbeit“?

Die Verordnung übernimmt die Definition der Internationalen Arbeitsorganisation (ILO): „Zwangsarbeit ist jede Art von Arbeit oder Dienstleistung, die von einer Person unter Androhung einer Strafe verlangt wird und für die sie sich nicht freiwillig zur Verfügung gestellt hat. Das schließt staatlich verordnete Zwangsarbeit ein.“

In der Praxis zeigt sich Zwangsarbeit selten so offensichtlich, wie der Begriff vermuten lässt. Die ILO-Indikatoren für Zwangsarbeit helfen, Hinweise zu erkennen:

  • Ausnutzung schutzbedürftiger Personen
  • Täuschung
  • Einschränkung der Bewegungsfreiheit
  • Isolation
  • Körperliche und sexuelle Gewalt
  • Einschüchterung und Drohungen
  • Einbehaltung von Ausweisdokumenten
  • Vorenthalten von Löhnen
  • Schuldknechtschaft
  • Missbräuchliche Arbeits- undLebensbedingungen
  • Übermäßige Überstunden

Viele dieser Indikatoren tauchen in keinem Lieferantenstammblatt auf. Sichtbar werden sie meist erst, wenn Unternehmen gezielt nachfragen, etwa in Selbstauskünften, Audits oder über Beschwerdemechanismen.

Gilt die Zwangsarbeitsverordnung auch für den Mittelstand?

Ja. Die Verordnung gilt für jedes Unternehmen, das Produkte in der EU in Verkehr bringt, bereitstellt oder exportiert, auch für Onlinehändler aus Drittstaaten. Schwellenwerte nach Beschäftigten oder Umsatz gibt es nicht.

Das ist ein spürbarer Unterschied zum LkSG und CSDDD: Viele mittelständische Unternehmen sind mit weniger als 1.000 Beschäftigten bzw. künftig weniger als 5.000 Beschäftigten nicht direkt betroffen und haben deshalb keine eigenen Sorgfaltsprozesse aufgebaut. Bei der Zwangsarbeitsverordnung zählt allein, ob ein Produkt betroffen ist.

Wie groß das Thema für Deutschland ist, zeigt der Global Slavery Index der Walk Free Foundation aus dem Jahr 2023: Allein bei den fünf größten Produktgruppen hat Deutschland Waren im Wert von 44 Milliarden US-Dollar importiert, bei denen ein Risiko von Zwangsarbeit besteh. Viele dieser Waren gelangen als Rohstoff oder Vorprodukt in die Lieferketten mittelständischer Hersteller.

Hinzu kommt der Druck von Kunden. Große Hersteller werden wissen wollen, woher die Bauteile in ihren Produkten stammen, und geben diese Frage an ihre Zulieferer weiter.

Die EU-Kommission hat angekündigt, kleinere Unternehmen gezielt zu unterstützen. Auf dem Single Portal stehen bereits eine Checkliste und eine Übersicht frei verfügbarer Tools zur Lieferkettenverfolgung bereit.

Was steht in den Leitlinien der EU-Kommission?

Die Leitlinien zeigen, wie Behörden die Verordnung anwenden werden und wie Unternehmen mit Sorgfaltsprozessen ihr Risiko senken können. Die Kommission hat sie am 26. Juni 2026 angenommen. Rechtlich bindend sind sie nicht. Sie geben Unternehmen und Behörden aber eine klare Orientierung.

Die wichtigsten Punkte:

  • Sorgfaltspflichten nach OECD: Die Verordnung schafft keine neuen Sorgfaltspflichten. Die Leitlinien orientieren sich trotzdem am sechsstufigen Sorgfaltsrahmen der OECD. Wer seine Maßnahmen daran ausrichtet, kann im Verdachtsfall besser nachweisen, was er zur Vermeidung von Zwangsarbeit unternommen hat.
  • Risikobasierte Prüfung: Behörden priorisieren nach Ausmaß und Schwere der Zwangsarbeit, nach der Menge der Produkte auf dem EU-Markt und nach dem Anteil des verdächtigen Bestandteils am Produkt. Dazu kommen Risikofaktoren nach Region, Branche und Unternehmen. Auch die Qualität der Sorgfaltsprozesse eines Unternehmens fließt ein.
  • Feste Ansprechperson: Unternehmen sollten eine Person oder Abteilung benennen, die im Fall einer Behördenanfrage zuständig ist.
  • Abhilfe: Tritt Zwangsarbeit auf, sollen Unternehmen bereit sein, sich an der Abhilfe zu beteiligen. Ist das kurzfristig nicht realistisch, kann ein verantwortungsvoller Rückzug aus der Geschäftsbeziehung der einzige Weg sein.
  • Unterstützung für kleinere Unternehmen: Die Kommission hat eine Checkliste und eine Übersicht frei verfügbarer Tracking-Tools veröffentlicht. Zwischen September und November 2026 bietet sie außerdem Webinare an, teils branchenspezifisch.

Was passiert, wenn Behörden einen Verdacht prüfen?

Im Verdachtsfall fordert die Behörde Informationen zu den Maßnahmen an, mit denen ein Unternehmen Zwangsarbeitsrisiken in seiner Lieferkette ermittelt und adressiert. Dazu gehören etwa Lieferantenlisten, Herkunftsnachweise oder Ergebnisse von Risikoanalysen. Mit Zustimmung des Unternehmens und des betroffenen Staates kann die Behörde auch außerhalb der EU prüfen.

Kann oder will ein Unternehmen die Informationen nicht liefern, entscheidet die Behörde auf Grundlage der Informationen, die ihr vorliegen. In der Praxis ist das selten zum Vorteil des Unternehmens.

Bestätigt sich der Verdacht, kann die Behörde anordnen:

  1. dass das Produkt nicht mehr in der EU in Verkehr gebracht, bereitgestellt oder exportiert werden darf,
  2. dass bereits bereitgestellte Produkte vom Markt genommen werden,
  3. dass betroffene Produkte auf Kosten des Unternehmens entsorgt oder belastete Bestandteile ersetzt werden.

Bei Lieferketten von strategischer Bedeutung kann die Behörde das Produkt stattdessen zurückhalten lassen, bis das Unternehmen nachweist, dass die Zwangsarbeit beseitigt ist. Produkte, die bereits bei Endnutzer:innen angekommen sind, müssen nicht zurückgerufen werden.

Die Entscheidung einer Behörde gilt in allen EU-Mitgliedstaaten, die Zollbehörden setzen sie an der Grenze durch. Bußgelder drohen, wenn ein Unternehmen einer solchen Entscheidung nicht nachkommt.

Wie unterscheidet sich die Zwangsarbeitsverordnung von CSDDD und LkSG?

LkSG und CSDDD verpflichten große Unternehmen zu Sorgfaltsprozessen. Die Zwangsarbeitsverordnung setzt beim Produkt an und gilt für alle Unternehmen.

LkSG CSDDD Zwangsarbeitsverordnung
Rechtsform Deutsches Gesetz EU-Richtlinie, wird in nationales Recht umgesetzt EU-Verordnung, gilt unmittelbar
Gilt ab 2023 Juli 2029 14. Dezember 2027
Ansatz Unternehmensbezogen Unternehmensbezogen Produktbezogen
Wer ist betroffen? Geplante Anhebung auf 5.000 Beschäftigte und 1,5 Mrd. € Umsatz Unternehmen mit mehr als 5.000 Beschäftigten und mehr als 1,5 Mrd. € weltweitem Umsatz Alle Unternehmen, die Produkte in der EU in Verkehr bringen, bereitstellen oder exportieren
Themen Menschenrechte und Umwelt Menschenrechte und Umwelt Zwangsarbeit
Was wird verlangt? Sorgfaltsprozesse und interne Dokumentation Sorgfaltsprozesse Keine Prozesspflicht, aber zwangsarbeitsfreie Produkte
Rechtsfolge Bußgelder, seit Herbst 2025 nur noch bei schweren Verstößen verfolgt Bußgelder bis 3 % des weltweiten Umsatzes Marktverbot, Rücknahme, Entsorgung; Bußgelder bei Nichtbefolgung

Die drei Regelungen greifen ineinander. Wer bereits Sorgfaltsprozesse für LkSG oder CSDDD aufgebaut hat, kann darauf aufbauen. Nötig ist dann vor allem ein stärkerer Blick auf einzelne Produkte, Rohstoffe und Herkunftsregionen.

Womit sollten Lieferkettenverantwortliche anfangen?

Bis Dezember 2027 bleibt genug Zeit, um Prozesse in Ruhe aufzubauen. Am besten beginnen Sie dort, wo das Risiko am höchsten ist und Ihre Informationen am dünnsten sind.

1. Kritische Produkte und Rohstoffe identifizieren: Welche Rohstoffe und Vorprodukte stammen aus Regionen oder Branchen mit erhöhtem Zwangsarbeitsrisiko? Orientierung geben die ILO-Indikatoren und künftig die Risikodatenbank der Kommission.

2. Bestehende Lieferanteninformationen sichten: Was wissen Sie heute schon über diese Lieferanten? Oft liegen Selbstauskünfte, Zertifikate und Nachweise verteilt im ERP, in Excel-Listen und in einzelnen Postfächern.

3. Zuständigkeit klären: Wer wäre Ansprechperson, wenn eine Behördenanfrage kommt? Und wer stellt die Informationen dann zusammen?

4. An bestehende Prozesse anschließen: Integrieren Sie das Thema in Einkauf, Compliance und Lieferantenmanagement, statt einen eigenen Prozess daneben aufzubauen.

5. Lieferanten einbinden: Kommunizieren Sie Ihre Erwartungen, zum Beispiel über einen Verhaltenskodex und gezielte Fragen in Lieferantenbefragungen.

Wie unterstützt VERSO bei der Umsetzung der Zwangsarbeitsverordnung?

Im Verdachtsfall kommt es darauf an, dass Sie Ihre Lieferanteninformationen schnell und nachvollziehbar vorlegen können. Diese Prozesse bildet der VERSO Supply Chain Hub ab.

Mit unseren Sorgfaltspflichten-Prozessen befragen Sie Ihre Lieferanten strukturiert, bewerten Risiken und steuern Maßnahmen. Alle Selbstauskünfte, Nachweise und Schritte sind an einem Ort dokumentiert, statt verteilt über Postfächer und Tabellen. So sehen Sie auch, zu welchen Lieferanten noch Informationen fehlen.
Wer den Supply Chain Hub bereits für LkSG, CSDDD oder EUDR nutzt, kann die bestehenden Lieferantendaten und Prozesse für die Zwangsarbeitsverordnung weiterverwenden.

VERSO unterstützt den Mittelstand seit 2010 bei der Umsetzung von Nachhaltigkeit, auch in der Lieferkette. Sprechen Sie uns gern an, wenn Sie wissen möchten, wie Sie die Zwangsarbeitsverordnung in Ihre Prozesse integrieren.

FAQ zur EU-Zwangsarbeitsverordnung

Ab wann gilt die EU-Zwangsarbeitsverordnung?

Die Verordnung ist seit Dezember 2024 in Kraft und gilt ab dem 14. Dezember 2027. Ab dann dürfen Produkte aus Zwangsarbeit in der EU weder bereitgestellt noch aus der EU exportiert werden.

Gilt die Zwangsarbeitsverordnung auch für mittelständische Unternehmen?

Ja. Die Verordnung hat keine Schwellenwerte nach Beschäftigtenzahl oder Umsatz. Für kleinere Unternehmen hat die EU-Kommission eine Checkliste und eine Übersicht frei verfügbarer Tools veröffentlicht.

Muss ich zur Zwangsarbeitsverordnung einen Bericht erstellen?

Nein. Die Verordnung sieht weder eine jährliche Berichtspflicht noch eine allgemeine Auditpflicht vor. Im Verdachtsfall müssen Unternehmen der Behörde aber Informationen zu ihrer Lieferkette und ihren Maßnahmen vorlegen.

Sind die Leitlinien der EU-Kommission verbindlich?

Nein. Die Leitlinien wurden im Juni 2026 angenommen und im September 2026 im Amtsblatt veröffentlicht. Sie sind eine Orientierung für Unternehmen und Behörden, rechtsverbindlich ist nur der Text der Verordnung.

Wer prüft, ob ein Produkt betroffen ist?

Liegt der Verdacht außerhalb der EU, ist die EU-Kommission zuständig, innerhalb der EU die nationalen Behörden. Die Beweislast liegt bei den Behörden. Welche Behörde in Deutschland zuständig sein wird, steht noch nicht fest.

Was ist der Unterschied zwischen Zwangsarbeitsverordnung und LkSG?

Das LkSG verpflichtet Unternehmen ab 1.000 Beschäftigten zu Sorgfaltsprozessen. Die Zwangsarbeitsverordnung setzt beim Produkt an: Sie gilt für alle Unternehmen und schließt betroffene Produkte vom EU-Markt aus.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Ältere Frau arbeitet am Laptop und guckt sehr konzentriert
19.08.2026

ESG-Sanktionen im Überblick: Das kosten Fehler bei Reporting und Lieferkettenpflichten

Ein Klaps auf die Finger und, wenn’s öffentlich wird, ein kurzzeitiger Aufschrei in der Öffentlichkeit: Bis vor wenigen Jahren mussten Unternehmen nicht allzu viel befürchten, wenn sie Nachhaltigkeit auf die lange Bank geschoben oder Greenwashing betrieben haben. Daran ändert auch das Omnibus-Paket wenig: Die EU hat Fristen verschoben und den Kreis der Betroffenen verkleinert, die Sanktionen aber nicht abgeschafft.

Wer ESG- und Lieferkettenpflichten verletzt, riskiert je nach Regelwerk Bußgelder in Millionenhöhe, Strafen in Prozent des Jahresumsatzes, beschlagnahmte Ware oder den Ausschluss von öffentlichen Aufträgen. Durch das EU-Omnibus-Paket sind einige Regeln 2026 milder geworden und gelten für weniger Unternehmen. Hier sehen Sie, welche Sanktionen bei CSRD, CSDDD, LkSG, CBAM, EUDR, PPWR, DPP und EmpCo drohen und ab wann.

Stand: September 2026. Berücksichtigt sind das EU-Omnibus-I-Paket, die geplante Reform des LkSG und die erneute Verschiebung der EUDR. Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung.


ESG-Sanktionen im Überblick: mögliche Sanktionen, Betroffene und Geltungsbeginn je Regelwerk (Stand: September 2026)
Regelwerk Mögliche Sanktionen Wer ist betroffen? Ab wann?
CSRD Geplant nach HGB: Bußgelder bis 10 Mio. € oder 5 % des Jahresumsatzes (kapitalmarktorientiert), Freiheitsstrafe bis 3 Jahre Mehr als 1.000 Beschäftigte und über 450 Mio. € Nettoumsatz Mit Inkrafttreten des deutschen Umsetzungsgesetzes (noch im Verfahren)
CSDDD Bis 3 % des weltweiten Nettoumsatzes, zivilrechtliche Haftung nach nationalem Recht Mehr als 5.000 Beschäftigte und über 1,5 Mrd. € Nettoumsatz Anwendung ab 26.07.2029
LkSG Bisher bis 8 Mio. € oder 2 % des weltweiten Jahresumsatzes, Vergabeausschluss; künftig nur noch bei schweren Verstößen Ab 1.000 Beschäftigten in Deutschland Gilt seit 2023, Reform im Gesetzgebungsverfahren
EU-EHS 100 € je Tonne CO₂e ohne Zertifikat (inflationsangepasst) Betreiber emissionshandelspflichtiger Anlagen Gilt
CBAM Wie EU-EHS je fehlendem Zertifikat, Entzug des Anmelder-Status Importeure ab 50 Tonnen CBAM-Waren pro Jahr Definitive Phase seit 01.01.2026
EUDR Mindestens 4 % des EU-Jahresumsatzes, Beschlagnahme, Einfuhrverbote, Vergabeausschluss Marktteilnehmer und Händler mit relevanten Rohstoffen 30.12.2026 (groß/mittel), 30.06.2027 (klein)
PPWR Bußgelder bis 200.000 € nach VerpackDG, Vertriebsverbote, öffentliche Registereinträge Hersteller, Importeure und Händler von Verpackungen Seit 12.08.2026
EmpCo Abmahnungen, Unterlassungsklagen; Bußgelder bis 50.000 € bzw. 4 % des betroffenen EU-Jahresumsatzes Alle Unternehmen mit Umweltaussagen gegenüber Verbraucher:innen Seit 27.09.2026
DPP (ESPR) Bußgelder (Höhe national), Rücknahme und Rückruf, Einfuhrverbote, Vergabeausschluss Hersteller und Inverkehrbringer der jeweiligen Produktgruppe Batteriepass ab 18.02.2027, weitere Produktgruppen folgen

Welche Sanktionen drohen bei Verstößen gegen CSRD, EU-Taxonomie und SFDR?

Einen EU-weit einheitlichen Sanktionsrahmen gibt es für die CSRD nicht. Jeder Mitgliedstaat legt selbst fest, wie er Fehler in der Nachhaltigkeitsberichterstattung ahndet. In Deutschland regelt das künftig das CSRD-Umsetzungsgesetz, das sich noch im Gesetzgebungsverfahren befindet. Bis es in Kraft tritt, gelten für die bisher berichtspflichtigen Unternehmen die Vorgaben zur nichtfinanziellen Erklärung im HGB.

Der Regierungsentwurf orientiert sich an den bestehenden Straf- und Bußgeldvorschriften in §331 und §334 HGB. In Zahlen bedeutet das:

  • Freiheitsstrafen von bis zu 3 Jahren
  • Für Mitglieder vertretungsberechtigter Organe oder Aufsichtsräte einer Kapitalgesellschaft: Freiheitsstrafen von bis zu 3 Jahren; Unternehmen drohen Bußgelder bis 2 Millionen Euro oder das Zweifache des wirtschaftlichen Vorteils, den sie aus dem fehlerhaften Bericht gezogen haben – je nachdem, welches Bußgeld höher ausfällt.
  • Für kapitalmarktorientierte Unternehmen: Bußgelder bis 10 Millionen Euro, 5 Prozent des Jahresumsatzes oder das Zweifache des wirtschaftlichen Vorteils – auch hier wird der höchste Betrag gewählt.

Obendrauf – quasi als vergorenes Sahnehäubchen – kommen im Zweifel noch Klagen wegen Wettbewerbsverstoß, der Ausschluss aus öffentlichen Vergabeverfahren und „Naming and Shaming“, also das öffentliche Bekanntmachen inkl. Reputationsverlust.

Wichtig zu wissen: Geahndet werden nur vorsätzliche Fehler sowie Fehler aus grober Fahrlässigkeit.

In den kommenden Jahren werden erste Gerichtsverfahren die genaue Richtung zur Sanktionierung bei Verstößen gegen EU-Taxonomie, CSRD und SFDR weisen.

Zum Weiterlesen:

Praxisleitfaden zur CSRD

Mit unserem Praxisleitfaden, inklusive Checkliste, bereiten Sie sich auf die Berichterstattung nach CSRD. Erfahren Sie, welche Herausforderungen es gibt und wie Sie diese meistern.

Sanktionen bei LkSG und CSDDD

Wie hoch sind die Bußgelder nach der CSDDD?

Mit dem Omnibus-I-Paket hat die EU die CSDDD, das europäische Lieferkettengesetz, 2026 deutlich entschärft. Das betrifft auch die Sanktionen. Verletzen Unternehmen ihre Sorgfaltspflichten für Menschen und Umwelt, drohen:

  • Bußgelder von bis zu 3 % des weltweiten Nettoumsatzes
  • Eine zivilrechtliche Haftung für Schäden. Die EU-weit einheitliche Haftungsregel wurde gestrichen, die Haftung richtet sich jetzt nach dem Recht des jeweiligen Mitgliedstaats.
  • Naming and Shaming sowie der Ausschluss von öffentlichen Auftragsvergaben.

Was kostet ein Verstoß gegen das Lieferkettengesetz (LkSG)?

Anders als die CSDDD begründet das deutsche Lieferkettengesetz keine eigene zivilrechtliche Haftung. Das LkSG verpflichtet Unternehmen zu Sorgfaltspflichten für Menschenrechte und Umwelt im eigenen Geschäftsbereich und gegenüber unmittelbaren Lieferanten. Bei mittelbaren Lieferanten greifen die Pflichten, sobald das Unternehmen substantiierte Kenntnis von möglichen Verstößen hat. Risiken müssen ermittelt, dokumentiert und beseitigt oder zumindest minimiert werden.

Bisheriger Bußgeldrahmen: Bußgelder von bis zu 8 Millionen Euro. Für Unternehmen mit über 400 Millionen Euro Jahresumsatz steigt der Bußgeldrahmen auf bis zu 2 % des weltweiten Jahresumsatzes. Und: Unternehmen können von der öffentlichen Auftragsvergabe ausgeschlossen werden.

Das soll sich ändern: Die Bundesregierung hat im September 2025 eine Reform des LkSG beschlossen, das Gesetzgebungsverfahren läuft noch. Danach soll die jährliche Berichtspflicht rückwirkend entfallen. Bußgelder soll es nur noch bei schweren Verstößen geben, die zu gravierenden Menschenrechtsverletzungen führen. Die Sorgfaltspflichten selbst bleiben bestehen. In der Praxis setzt das BAFA die Berichtspflicht bereits aus. Mittelfristig soll die nationale Umsetzung der CSDDD das LkSG ablösen.

Zum Weiterlesen:

Sanktionen bei EU-EHS und CBAM

EU-EHS

Mit dem EU-Emissionshandelssystem (EU-EHS oder EU-ETS) will die EU den Emissionsausstoß der Mitgliedsstaaten deckeln. Unternehmen haben nur einen bestimmten Freiraum zum Emissionsausstoß – andernfalls müssen Zertifikate hinzugekauft werden. Bei Nicht-Einhalten drohen Geldstrafen:

  • 100 Euro pro Tonne ausgestoßener CO2-Äquivalente ohne Zertifikat (der Betrag wird jährlich an die Inflation angepasst)

Um einerseits Zertifikatspreise und andererseits die Sanktionen zu umgehen, verlagerten einige Unternehmen ihre Produktion daraufhin in Nicht-EU-Länder („Carbon Leakage“). Im Rahmen der EU-EHS-Reform wurde deshalb zusätzlich der CBAM eingeführt.

Welche Sanktionen drohen beim CBAM?

Seit dem 1. Januar 2026 läuft die definitive Phase des CBAM. Wer bestimmte emissionsintensive Waren wie Stahl, Aluminium, Zement oder Düngemittel aus Nicht-EU-Ländern einführt, braucht den Status als zugelassener CBAM-Anmelder und muss für die eingebetteten Emissionen CBAM-Zertifikate kaufen und abgeben.

Erleichterung durch das Omnibus-Paket: Wer im Jahr weniger als 50 Tonnen CBAM-Waren einführt, ist von den Pflichten ausgenommen. Das gilt nicht für Strom und Wasserstoff.

Der „Klimazoll“ ergänzt das EU-EHS und sieht diese Sanktionen vor:

  • Fehlende Zertifikate: Im Einklang mit dem EU-EHS drohen Bußgelder von 100 Euro pro Tonne CO2-Äquivalente.
  • Wer CBAM-Waren ohne den Status als zugelassener Anmelder importiert, muss mit noch höheren Sanktionen rechnen.
  • Bei Verstößen kann der Status als zugelassener Anmelder entzogen werden. Das Unternehmen darf dann keine CBAM-Waren mehr einführen.
  • Für die Übergangsphase (2023 bis 2025) galten bei lückenhaften, falschen oder fehlenden CBAM-Berichten Sanktionen von 10 bis 50 Euro je Tonne nicht gemeldeter Emissionen.


Zum Weiterlesen:

Ist Ihr Einkauf bereit für die ESG-Anforderungen?

Unternehmen sind mittlerweile von einer großen Zahl an Nachhaltigkeitsanforderungen betroffen – und damit auch der Einkauf. Mit unserer Checkliste erfahren Sie, ob Ihre Einkaufsorganisation optimal auf die ESG-Anforderungen vorbereitet ist.

Ab wann greifen die Sanktionen der EUDR?

Lieferkettenbeauftragte und Einkäufer:innen müssen sich auf noch mehr Sanktionen gefasst machen. Bringen Sie auf dem EU-Binnenmarkt Produkte in Umlauf, für deren Produktion der Wald den Kürzeren gezogen hat, drohen laut EUDR-Verordnung folgende Strafen:

  • Abschöpfung von Gewinnen, die durch die Nichtbeachtung der EUDR unrechtmäßig erzielt wurden
  • Bußgelder im Verhältnis zu Waldschaden und Warenwert, mindestens jedoch 4 % des Jahresumsatzes
  • Beschlagnahme von Waren bzw. Erzeugnissen
  • Vorübergehende Einfuhrverbote
  • Ausschluss von öffentlichen Mitteln und öffentlichen Ausschreibungen
  • Aufnahme in eine öffentliche Liste inkl. Angabe zum Verstoß

Wichtig außerdem: Die EU hat die Anwendung der EUDR erneut verschoben. Die Pflichten gelten ab dem 30. Dezember 2026 für große und mittlere Unternehmen sowie für alle Händler, ab dem 30. Juni 2027 für Klein- und Kleinstunternehmen. Ab dann dürfen Sie betroffene Waren nur noch in der EU in Verkehr bringen, wenn Geodaten und Nachweise zur Herkunft vorliegen. Denken Sie daran schon heute, wenn Sie Waren bestellen, die ab Ende Dezember auf den EU-Binnenmarkt kommen.

Zum Weiterlesen:

Welche Bußgelder drohen bei der PPWR?

Seit dem 12. August 2026 gilt die EU-Verpackungsverordnung (PPWR). In Deutschland regelt das Verpackungsrecht-Durchführungsgesetz (VerpackDG), wie Verstöße geahndet werden. Es ersetzt das bisherige Verpackungsgesetz. Je nach Schwere drohen:

  • Bußgelder bis 200.000 Euro, etwa wenn Sie systembeteiligungspflichtige Verpackungen ohne Systembeteiligung in Verkehr bringen oder trotz Vertriebsverbot verkaufen
  • Bußgelder bis 100.000 Euro bei Verstößen gegen Registrierungs-, Melde- und Dokumentationspflichten oder gegen Rücknahme- und Pfandpflichten
  • Bußgelder bis 10.000 Euro bei bestimmten formalen Verstößen
  • Vertriebsverbote und öffentliche Einträge im Register

Neu sanktionierbar sind durch die PPWR zum Beispiel fehlende Konformitätserklärungen, fehlende technische Dokumentation und Verstöße gegen Vorgaben zu Recyclingfähigkeit und Rezyklatanteil. Die EU-Kommission empfiehlt den Behörden, in der Anfangsphase zuerst auf Hinweise und Korrekturen zu setzen.

Zum Weiterlesen:

Welche Strafen drohen bei Greenwashing nach der EmpCo?

Mit EmpCo werden irreführende Umweltaussagen und unzulässige Nachhaltigkeitssiegel seit dem 27. September 2026 strenger geregelt. In Deutschland werden die Vorgaben über das Gesetz gegen den unlauteren Wettbewerb umgesetzt. Verstöße können daher vor allem Abmahnungen, Unterlassungsansprüche, einstweilige Verfügungen und Klagen durch Wettbewerber oder Verbände nach sich ziehen.

In bestimmten Fällen sind auch Bußgelder möglich. Bei weitverbreiteten Verstößen liegt der Bußgeldrahmen bei bis zu 50.000 Euro. Für Unternehmen mit mehr als 1,25 Mio. Euro Jahresumsatz kann die Geldbuße bis zu 4 % des betroffenen EU-Jahresumsatzes betragen.

Die Green Claims Directive, die Umweltaussagen zusätzlich regeln sollte, hat die EU-Kommission im Juni 2025 gestoppt. Für Umweltaussagen ist damit die EmpCo der maßgebliche Rahmen.

Zum Weiterlesen:

Welche Sanktionen drohen beim Digitalen Produktpass (DPP)?

Mit der Ökodesign-Verordnung (ESPR) führt die EU schrittweise den Digitalen Produktpass ein. Er bündelt Informationen zu Material, Herkunft, Reparierbarkeit und Umweltwirkung eines Produkts. Wer die Pflichten nicht erfüllt, muss mit Sanktionen rechnen. Die Höhe der Bußgelder legen die Mitgliedstaaten fest, die ESPR sieht aber bereits diese Maßnahmen vor:

  • Bußgelder
  • Rücknahme und Rückruf von Produkten
  • EinfuhrverboteVorübergehender Ausschluss von öffentlichen Aufträgen

Als erster Produktpass wird der Batteriepass ab dem 18. Februar 2027 verpflichtend. In Deutschland drohen bei fehlerhaften oder unvollständigen Angaben Bußgelder von bis zu 10.000 Euro. Für weitere Produktgruppen wie Textilien und Möbel legt die EU die Anforderungen noch fest.

Häufige Fragen zu ESG-Sanktionen

Welche ESG-Regelwerke sehen Sanktionen vor?

Sanktionen drohen unter anderem nach der CSRD, der CSDDD, dem deutschen Lieferkettensorgfaltspflichtengesetz (LkSG), dem CO₂-Grenzausgleich CBAM, der Entwaldungsverordnung EUDR und der EmpCo-Richtlinie gegen Greenwashing. Art und Höhe der Sanktionen unterscheiden sich je nach Regelwerk.

Wie hoch ist das höchste mögliche Bußgeld?

Die höchsten Bußgelder sehen die umsatzbezogenen Regelwerke vor. Nach der CSDDD sind bis zu 3 % des weltweiten Nettoumsatzes möglich, nach der EUDR mindestens 4 % des EU-Jahresumsatzes als Obergrenze. Hinzu kommen Folgen wie der Ausschluss von öffentlichen Aufträgen oder die Beschlagnahme von Waren.

Hat das EU-Omnibus-Paket die Sanktionen verändert?

Ja. Das Omnibus-I-Paket hat die CSDDD entschärft: Sie gilt nur noch für Unternehmen ab 5.000 Beschäftigten und 1,5 Mrd. Euro Umsatz, ab dem 26. Juli 2029, mit maximal 3 % statt 5 % Bußgeld und ohne EU-weit einheitliche zivilrechtliche Haftung. Bei der CSRD wurde der Kreis der berichtspflichtigen Unternehmen verkleinert, beim CBAM gilt eine Ausnahme für Importe unter 50 Tonnen pro Jahr.

Gilt das deutsche Lieferkettengesetz noch?

Ja. Die Sorgfaltspflichten des LkSG gelten weiter. Eine Reform soll die Berichtspflicht streichen und Bußgelder auf schwere Verstöße beschränken, das BAFA setzt die Berichtspflicht in der Praxis bereits aus. Mittelfristig soll die nationale Umsetzung der CSDDD das LkSG ablösen.

Sind mittelständische Unternehmen von ESG-Sanktionen betroffen?

Direkt vor allem über CBAM, EUDR und EmpCo, weil diese Regeln nicht an die Unternehmensgröße geknüpft sind. CSRD, CSDDD und LkSG treffen den Mittelstand meist indirekt: Große Kunden geben ihre Pflichten über Verträge und Datenabfragen an ihre Lieferanten weiter.

Mit VERSO Budget und Nerven schonen

Damit Unternehmen die Nachhaltige Transformation nicht allzu nachlässig angehen, sieht die EU in jedem Fall „wirksame, verhältnismäßige und abschreckende“ Maßnahmen vor. Mit Blick auf die möglichen Sanktionen glauben wir das gern – und helfen Ihnen, die für Sie gültigen Richtlinien und Regularien korrekt umzusetzen. Dabei stehen Ihnen nicht nur unsere Top-Software, sondern auch unsere erfahrenen Consultants und unsere spezialisierten Partner zur Seite. Melden Sie sich gern bei uns!

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

Update LkSG und CSDDD - die wichtigsten Änderungen
04.08.2026

CSDDD- und LkSG Umsetzung: Warum Unternehmen jetzt belastbare Lieferantenprozesse brauchen

Was sich bei LkSG und CSDDD verändert, was der Zeitplan für die CSDDD-Umsetzung in Deutschland bedeutet und warum Unternehmen Sorgfaltspflichten in belastbare Lieferantenprozesse integrieren sollten.

Das Wichtigste in Kürze

  • Die CSDDD-Umsetzung bezeichnet die Überführung der europäischen Sorgfaltspflichten-Richtlinie in nationales Recht
  • Betroffene Unternehmen müssen menschenrechtliche und umweltbezogene Risiken in ihren Lieferketten systematisch ermitteln, priorisieren und bearbeiten
  • In Deutschland löst die CSDDD das LkSG ab; anwendbar ist sie ab dem 26. Juli 2029 für Unternehmen ab 5.000 Beschäftigten und 1,5 Mrd. Euro Umsatz.

Die Regeln rund um unternehmerische Sorgfaltspflichten sind in Bewegung. Die CSDDD-Umsetzung wurde durch das Omnibus-Paket angepasst. Dadurch haben sich der Anwendungsbereich, einzelne Anforderungen und der Zeitplan verändert.

Für viele Unternehmen liegt deshalb ein Gedanke nahe: erst einmal abwarten, bis endgültig geklärt ist, wer wann welche Vorgaben erfüllen muss.

Doch damit wird die europäische Lieferkettenrichtlinie CSDDD zu stark auf Schwellenwerte und Fristen reduziert. Die grundlegende Aufgabe bleibt bestehen: Unternehmen müssen menschenrechtliche und umweltbezogene Risiken in ihren Lieferketten erkennen, priorisieren und angemessen bearbeiten. Direkt betroffene Unternehmen benötigen dafür eigene Sorgfaltspflichtenprozesse und kleinere Unternehmen sowie Zulieferer werden weiterhin über Datenabfragen, Nachweise und Maßnahmen ihrer Kunden eingebunden.

Wer mit dem Aufbau belastbarer Strukturen wartet, gewinnt deshalb nicht automatisch Zeit. Lieferantendaten lassen sich nicht kurzfristig vervollständigen, Verantwortlichkeiten nicht von heute auf morgen klären und Lieferantenbeziehungen nicht durch einen einmaligen Fragebogen entwickeln.

Für eine effiziente LkSG- und CSDDD-Umsetzung sollten Unternehmen Sorgfaltspflichten daher nicht als isolierte Compliance-Aufgabe behandeln. Sinnvoller ist es, sie fest in das bestehende Lieferanten- und Risikomanagement zu integrieren.

Was bedeutet die CSDDD-Umsetzung?

CSDDD steht für Corporate Sustainability Due Diligence Directive. Auf Deutsch wird sie häufig als EU-Lieferkettengesetz oder europäische Lieferkettenrichtlinie bezeichnet.

Die Richtlinie verpflichtet die von ihr erfassten Unternehmen dazu, menschenrechtliche und umweltbezogene Sorgfaltspflichten in ihren eigenen Tätigkeiten, bei Tochtergesellschaften und entlang relevanter Geschäftsbeziehungen zu verankern. Ziel ist es, negative Auswirkungen auf Menschen und Umwelt zu erkennen, möglichst zu verhindern, zu mindern oder zu beenden.

Zu den grundlegenden Sorgfaltspflichten gehören insbesondere:

  • Sorgfaltspflichten in Richtlinien und Risikomanagementsysteme integrieren,
  • tatsächliche und potenzielle negative Auswirkungen ermitteln und priorisieren,
  • Präventions- und Abhilfemaßnahmen umsetzen,
  • Beschwerde- und Hinweisverfahren ermöglichen,
  • die Wirksamkeit der Maßnahmen überwachen,
  • und die Umsetzung nachvollziehbar dokumentieren.

Die CSDDD beschreibt damit keinen einmaligen Prüfprozess. Sorgfaltspflichten bilden einen Kreislauf: Risiken werden ermittelt, Maßnahmen beschlossen, Fortschritte überprüft und Prozesse bei Bedarf angepasst.

Ein ausgefüllter Lieferantenfragebogen kann Informationen für eine Risikoanalyse liefern. Er ersetzt jedoch weder die Priorisierung von Risiken noch das Nachhalten von Maßnahmen oder die kontinuierliche Überwachung der Lieferkette.

Was sind Unterschiede und Gemeinsamkeiten von CSDDD und LkSG?

Das deutsche Lieferkettensorgfaltspflichtengesetz, kurz LkSG, gilt seit 2023. Es bildet derzeit den deutschen Rechtsrahmen für menschenrechtliche und bestimmte umweltbezogene Sorgfaltspflichten in Lieferketten.

Die CSDDD überträgt eine ähnliche Grundlogik auf die europäische Ebene. Auch sie verlangt ein systematisches Risikomanagement, Präventions- und Abhilfemaßnahmen, Beschwerdemechanismen sowie die Überwachung der Wirksamkeit.

Kriterium LkSG CSDDD
Rechtsebene Deutsches Gesetz EU-Richtlinie, national umzusetzen
Anwendbar ab Seit 2023 26.07.2029 (erste Welle)
Schwellenwert Aktuell 1.000 Beschäftigte (Umbau geplant) 5.000 Beschäftigte / 1,5 Mrd. € Umsatz
Kernpflichten Risikoanalyse, Prävention/Abhilfe, Beschwerde, Doku Weitgehend deckungsgleich, risikobasierter Ansatz

Was haben die LkSG- und CSDDD-Umsetzung gemeinsam?

Für Unternehmen in Deutschland sind LkSG und CSDDD keine zwei vollständig voneinander getrennten Aufgaben. Bestehende Strukturen aus der LkSG-Umsetzung können eine wichtige Grundlage für die CSDDD-Umsetzung bilden. Dazu gehören beispielsweise:

  • definierte Verantwortlichkeiten,
  • strukturierte Lieferanten- und Risikoanalysen,
  • Präventions- und Abhilfemaßnahmen,
  • Beschwerdeverfahren,
  • sowie Dokumentation und Wirksamkeitskontrolle.

Was ändert sich durch die CSDDD?

Während das LkSG ein deutsches Gesetz ist, schafft die CSDDD einen gemeinsamen europäischen Rahmen. Sie muss von den Mitgliedstaaten in nationales Recht übertragen werden und führt damit zu einer Weiterentwicklung der deutschen Regelungen.

Bis zur nationalen Umsetzung gilt das LkSG formal weiter, wird aber bereits jetzt zurückhaltender durchgesetzt. Details zum Umsetzungsstand finden Sie im Abschnitt zum Zeitplan.

Für Sie im Einkauf ist wichtig: Nicht für jedes neue Gesetz einen eigenen Prozess aufbauen, sondern ein belastbares System für unternehmerische Sorgfaltspflichten schaffen.

Ab wann gilt die CSDDD? Zeitplan der Umsetzung in Deutschland

Die CSDDD ist bereits in Kraft und wurde im Rahmen des Omnibus-Pakets angepasst. Die Änderungen betreffen unter anderem den Anwendungsbereich, einzelne Sorgfaltspflichten und den Zeitplan.

Für Unternehmen bleiben insbesondere folgende Anforderungen relevant:

  • menschenrechtliche und umweltbezogene Risiken systematisch ermitteln und priorisieren,
  • angemessene Präventions- und Abhilfemaßnahmen umsetzen,
  • einen Beschwerdemechanismus bereitstellen,
  • die Wirksamkeit der Maßnahmen überwachen,
  • und die Umsetzung nachvollziehbar dokumentieren.

In Deutschland muss die geänderte CSDDD noch in nationales Recht übertragen werden. Bis zu einer entsprechenden Neuregelung bleibt das LkSG der bestehende gesetzliche Rahmen. Es ist jedoch zu erwarten, dass Deutschland die CSDDD in weiten Teilen eng an den europäischen Vorgaben umsetzt.

In Deutschland ist die Richtung inzwischen klar: Die Bundesregierung hat beschlossen, die CSDDD 1:1 in deutsches Recht umzusetzen. Das LkSG wird dafür umgebaut; sein Anwendungsbereich soll auf Unternehmen ab 5.000 Beschäftigten und über 1,5 Mrd. Euro Umsatz beschränkt werden. Die externe LkSG-Berichtspflicht ist damit faktisch bereits obsolet: Das BAFA prüft sie seit Herbst 2025 nicht mehr, eine gesetzliche Streichung ist eingeleitet.

Für die Vorbereitung ist es wenig sinnvoll, jede regulatorische Einzelheit abzuwarten. Die operativen Grundlagen sind bereits klar: Unternehmen benötigen belastbare Lieferantendaten, ein risikobasiertes Vorgehen, dokumentierte Maßnahmen und eindeutige Zuständigkeiten.

Wer diese Strukturen erst nach Abschluss des Gesetzgebungsverfahrens aufbaut, beginnt dann mit den zeitaufwendigsten Aufgaben.

Welche Unternehmen sind vom EU-Lieferkettengesetz betroffen?

Das sogenannte EU-Lieferkettengesetz, also die CSDDD, gilt nach den Anpassungen durch das Omnibus-Paket ab Juli 2029 für Unternehmen mit mehr als 5.000 Beschäftigten und einem weltweiten Nettoumsatz von mehr als 1,5 Milliarden Euro. Erfasst werden sowohl Unternehmen mit Sitz in der EU als auch bestimmte Unternehmen aus Drittstaaten, sofern sie die maßgeblichen Umsatzkriterien im europäischen Binnenmarkt erfüllen.

Für die Praxis ist jedoch nicht nur die direkte gesetzliche Betroffenheit entscheidend. Auch kleinere Unternehmen und Zulieferer können Anforderungen über ihre Geschäftsbeziehungen weitergereicht bekommen. Deshalb lohnt sich die Unterscheidung zwischen direkter und indirekter Betroffenheit.

Welche Unternehmen sind direkt von der CSDDD betroffen?

Direkt betroffene Unternehmen müssen die gesetzlichen Sorgfaltspflichten in ihre Organisation und ihr Risikomanagement integrieren. Dazu gehören unter anderem:

  • Risiken und negative Auswirkungen ermitteln,
  • diese priorisieren,
  • Präventions- und Abhilfemaßnahmen umsetzen,
  • Beschwerdemechanismen bereitstellen,
  • die Wirksamkeit der Maßnahmen überwachen,
  • und die Umsetzung dokumentieren.

Diese Aufgaben können nicht allein von Legal, Compliance oder Nachhaltigkeit erfüllt werden. Sie greifen unmittelbar in Einkaufs-, Lieferanten- und Risikoprozesse ein.

Sind mittelständische Unternehmen von der CSDDD betroffen?

Der Mittelstand fällt grundsätzlich nicht direkt unter den Anwendungsbereich der CSDDD. Trotzdem können sie über ihre Geschäftsbeziehungen betroffen sein.

Große Kunden benötigen Informationen, um eigene Risiken zu bewerten und Sorgfaltspflichten zu erfüllen. Daher können sie von Zulieferern beispielsweise verlangen:

  • Angaben zu Produktionsstandorten und Lieferketten,
  • Nachweise zu menschenrechtlichen oder umweltbezogenen Standards,
  • Selbstauskünfte und Risikoangaben,
  • vertragliche Zusicherungen,
  • sowie die Beteiligung an Präventions- oder Verbesserungsmaßnahmen.

Damit entsteht keine automatische gesetzliche Gleichstellung mit direkt betroffenen Unternehmen. Die Anforderungen werden in der Praxis jedoch über die Lieferkette weitergegeben. Nicht direkt betroffen bedeutet daher nicht automatisch, dass kein Handlungsbedarf besteht.

Kurzübersicht zur CSDDD gefällig?

In unserem CSDDD-Factsheet, inkl. Vergleich mit dem LkSG, finden Sie alle wichtigen Infos zum Lieferkettengesetz kompakt zusammengefasst.

Was bedeutet die CSDDD-Umsetzung für Einkauf und Lieferantenmanagement?

Die Verantwortung für die CSDDD liegt auf Unternehmensebene. Für die operative Umsetzung spielt der Einkauf jedoch eine zentrale Rolle: Dort werden Lieferanten ausgewählt und bewertet, Anforderungen kommuniziert und Maßnahmen in der Geschäftsbeziehung umgesetzt.

Entscheidend ist zunächst eine belastbare Datenbasis. Unternehmen müssen wissen, mit welchen Lieferanten und Produktionsstandorten sie zusammenarbeiten und welche Länder, Branchen oder Tätigkeiten mit erhöhten Risiken verbunden sein können. Häufig liegen diese Informationen jedoch verteilt in ERP-Systemen, Tabellen, E-Mails und verschiedenen Fachabteilungen.

Die Aufgabe besteht daher nicht nur darin, weitere Daten einzusammeln. Informationen müssen aktuell, plausibel und eindeutig einem Lieferanten oder Standort zugeordnet sein. Nur dann können Unternehmen Risiken sinnvoll bewerten und priorisieren.

Warum Lieferantenfragebögen für die CSDDD-Umsetzung nicht ausreichen

Einmalige Lieferantenfragebögen bilden lediglich eine Momentaufnahme ab. Produktionsbedingungen, Standorte und Risikolagen können sich verändern, Nachweise veralten und neue Hinweise auftreten. Außerdem unterscheiden sich Vollständigkeit und Qualität der Antworten häufig erheblich.

Vor allem endet der Sorgfaltspflichtenprozess nicht mit der Datenerhebung. Werden Risiken festgestellt, müssen Unternehmen angemessene Präventions- oder Abhilfemaßnahmen einleiten, Verantwortlichkeiten festlegen und die Wirksamkeit überprüfen.

Für den Einkauf bedeutet das insbesondere:

  • Lieferanten- und Risikodaten nutzbar zusammenzuführen,
  • Risiken fortlaufend zu bewerten und zu priorisieren,
  • Anforderungen und Nachweise klar zu kommunizieren,
  • Maßnahmen und Fristen nachzuhalten,
  • sowie Entscheidungen und Lieferantenkommunikation nachvollziehbar zu dokumentieren.

Dabei sollte Lieferantenmanagement nicht auf Kontrolle reduziert werden. Gerade kleinere Zulieferer verfügen teilweise noch nicht über die Systeme oder Ressourcen, um alle Anforderungen unmittelbar zu erfüllen. Wirksame Sorgfaltspflichten verbinden deshalb klare Erwartungen mit gezielter Lieferantenentwicklung.

Wie bereiten sich Unternehmen auf die CSDDD-Umsetzung vor?

Die zentralen Anforderungen der CSDDD stehen fest. Unternehmen sollten deshalb jetzt ihre bestehenden Lieferanten- und Risikoprozesse darauf ausrichten, Risiken systematisch zu erfassen, Maßnahmen nachzuhalten und die Umsetzung nachvollziehbar zu dokumentieren.

Dafür sind vor allem fünf Handlungsfelder entscheidend:

1. Zuständigkeiten klären

Einkauf, Nachhaltigkeit, Compliance, Legal und Geschäftsführung müssen klar aufeinander abgestimmt sein. Unternehmen sollten definieren, wer Risiken bewertet, Informationen anfordert, Maßnahmen beschließt, kritische Fälle eskaliert und die Wirksamkeit dokumentiert.

2. Lieferanten- und Risikodaten zusammenführen

Viele relevante Informationen liegen bereits vor, etwa Lieferantenstammdaten, Auditberichte, Zertifikate oder Qualitätsbewertungen. Häufig fehlt jedoch eine gemeinsame Sicht. Unternehmen sollten daher prüfen, welche Daten vorhanden sind, wie aktuell sie sind und wo Lücken bestehen.

3. Kontinuierliches Risikomanagement etablieren

Risikobewertungen sollten regelmäßig und bei konkreten Anlässen aktualisiert werden. Neue Lieferanten, veränderte Produktionsstandorte, Vorfälle oder Beschwerden können eine erneute Bewertung erforderlich machen. Ein risikobasierter Ansatz hilft, begrenzte Ressourcen auf die wichtigsten Fälle zu konzentrieren.

4. Maßnahmen und Nachweise zentral dokumentieren

Risikoanalysen, Lieferantenkommunikation, Nachweise, Maßnahmen, Fristen und Wirksamkeitskontrollen sollten in einem gemeinsamen Prozess dokumentiert werden. So bleiben Unternehmen auskunftsfähig und vermeiden aufwendige Rekonstruktionen aus E-Mails und Tabellen.

5. Wiederkehrende Prozesse automatisieren

Abfragen, Erinnerungen, Fristen und Monitoring lassen sich bei großen Lieferantenbeständen kaum dauerhaft manuell steuern. Automatisierung entlastet bei wiederkehrenden Aufgaben und schafft eine konsistente Dokumentationshistorie.

Unternehmen sollten dabei keine separate Struktur nur für die CSDDD aufbauen. Tragfähiger ist ein Lieferantenmanagement, das unterschiedliche Sorgfaltspflichten, Kundenanforderungen und auch andere regulatorische Anforderungen (EUDR, PPWR, CBAM etc.) aufnehmen kann.

Tiefer einsteigen in Sorgfaltspflichten

Wie Sie Due Diligence, wie etwa nach der CSDDD, effizient und rechtskonform sicherstellen, erfahren Sie in unserem Whitepaper zu Sorgfaltspflichten in der Lieferkette.

Software für die LkSG- und CSDDD-Umsetzung

Für eine effiziente Umsetzung müssen Lieferantendaten, Risikoanalysen, Abfragen, Maßnahmen und Nachweise miteinander verbunden werden.

Der VERSO Supply Chain Hub unterstützt Unternehmen dabei, diese Aufgaben in einem zentralen Prozess abzubilden. Sie können:

  • Lieferanten- und Risikodaten strukturiert zusammenführen,
  • Lieferanten anhand relevanter Risiken bewerten und priorisieren,
  • Abfragen und Erinnerungen automatisieren,
  • Risiken kontinuierlich überwachen,
  • Präventions- und Abhilfemaßnahmen steuern,
  • Verantwortlichkeiten und Fristen nachhalten,
  • sowie Nachweise und Lieferantenkommunikation zentral dokumentieren.

So entsteht keine zusätzliche Insellösung für die CSDDD. Die Anforderungen werden dort verankert, wo Lieferantenbeziehungen bereits gesteuert werden.

CSDDD-Anforderungen mit uns einordnen und effizient umsetzen

Sie möchten wissen, welche Anforderungen für Ihr Unternehmen relevant sind und wie Sie diese in bestehende Lieferantenprozesse integrieren können?

In einem unverbindlichen Gespräch zeigen wir Ihnen, wie der VERSO Supply Chain Hub Sie bei der LkSG- und CSDDD-Umsetzung unterstützt.

Häufige Fragen zu LkSG und CSDDD

Für was steht CSDDD?

CSDDD steht für Corporate Sustainability Due Diligence Directive. Die EU-Richtlinie wird häufig als EU-Lieferkettengesetz bezeichnet und regelt menschenrechtliche sowie umweltbezogene Sorgfaltspflichten großer Unternehmen.

Was ist die CSDDD einfach erklärt?

Die CSDDD verpflichtet betroffene Unternehmen, Risiken für Menschen und Umwelt in ihren Tätigkeiten und Geschäftsbeziehungen systematisch zu ermitteln und zu priorisieren. Daraus müssen angemessene Präventions- oder Abhilfemaßnahmen sowie eine regelmäßige Wirksamkeitskontrolle folgen.

Was ist der Unterschied zwischen CSDDD und LkSG?

Das LkSG ist ein bereits geltendes deutsches Gesetz. Die CSDDD schafft einen gemeinsamen europäischen Rahmen, der von den Mitgliedstaaten in nationales Recht übertragen wird. Beide Regelwerke verlangen unter anderem Risikomanagement, Präventions- und Abhilfemaßnahmen, Beschwerdeverfahren und Dokumentation.

Ist die CSDDD bereits in Kraft?

Ja. Die CSDDD trat am 25. Juli 2024 in Kraft und wurde durch das Omnibus-Paket (Richtlinie (EU) 2026/470, final seit 18.03.2026) im Anwendungsbereich deutlich reduziert. Die Mitgliedstaaten müssen sie bis zum 26. Juli 2028 in nationales Recht umsetzen; die Pflichten gelten für betroffene Unternehmen einheitlich ab dem 26. Juli 2029.

Ab wann muss ich die CSDDD umsetzen?

Die Anwendung startet ab 26.07.2029 für die größten Unternehmen. In Deutschland ist zudem eine 1:1-Umsetzung der CSDDD beschlossen, verbunden mit einem Umbau des LkSG. Das bedeutet aber nicht, dass Sie bis dahin warten sollten: Da Sie viele Informationen aus Ihrer Lieferkette benötigen, sollten Sie mit der Vorbereitung von Datenbasis und Prozessen deutlich früher beginnen.

Was ändert sich für mittelständische Zulieferer?

Mittelständische Unternehmen sind grundsätzlich nicht direkt von der CSDDD erfasst. Sie können jedoch indirekt betroffen sein, wenn größere Kunden Informationen, Nachweise, vertragliche Zusicherungen oder Verbesserungsmaßnahmen verlangen, um ihre eigenen Sorgfaltspflichten zu erfüllen.

Wie können mittelständische Zulieferer die Anforderungen erfüllen?

Als Zulieferer weisen Sie Ihre Sorgfalt über Selbstauskünfte zu Menschenrechts- und Umweltrisiken im eigenen Betrieb nach. Hinzu kommen konkrete Nachweise wie Zertifikate, Auditberichte oder Fragebögen, die Ihre Kunden bei Bedarf anfordern. Bei identifizierten Risiken folgt oft die Einbindung in Präventions- oder Abhilfemaßnahmen der Auftraggeber. Ihre Kunden formulieren dafür idealerweise klare Erwartungen und unterstützen mit gezielter Lieferantenentwicklung.

Welche Branchen betrifft die CSDDD?

Die CSDDD gilt grundsätzlich branchenübergreifend. Der konkrete Handlungsbedarf hängt jedoch stark von der Lieferkettenstruktur, den Produktionsländern, eingesetzten Rohstoffen und dem menschenrechtlichen sowie umweltbezogenen Risikoprofil ab.

Welche Daten brauche ich für die CSDDD-Umsetzung?

Sie brauchen grundsätzlich belastbare Lieferanten- und Standortdaten. Zudem müssen Sie Risikoindikatoren nach Land bzw. Branche, Nachweise und den Maßnahmenstatus parat haben.

Was bedeutet Sorgfaltspflicht im Kontext der CSDDD?

Sorgfaltspflicht bedeutet, Risiken und negative Auswirkungen auf Menschen und Umwelt systematisch zu ermitteln, zu priorisieren und angemessen zu bearbeiten. Unternehmen müssen außerdem Beschwerden ermöglichen, Maßnahmen überwachen und ihre Umsetzung nachvollziehbar dokumentieren.

Was verlangt die CSDDD beim Risikomanagement?

Unternehmen müssen tatsächliche und potenzielle negative Auswirkungen systematisch identifizieren und nach Schwere sowie Wahrscheinlichkeit priorisieren. Auf dieser Grundlage sind geeignete Maßnahmen festzulegen, regelmäßig zu überprüfen und bei Bedarf anzupassen.

Welche Beschwerdemechanismen verlangt die CSDDD?

Unternehmen müssen geeignete Verfahren schaffen, über die betroffene Personen, Arbeitnehmervertretungen oder relevante Organisationen Hinweise und Beschwerden einreichen können. Diese Meldungen müssen strukturiert geprüft, bearbeitet und in das Risikomanagement einbezogen werden.

Was passiert bei Verstößen gegen die CSDDD?

Verstöße können behördliche Maßnahmen und finanzielle Sanktionen nach sich ziehen. Zusätzlich drohen Haftungs-, Reputations- und Geschäftsrisiken, etwa wenn Kundenanforderungen nicht erfüllt oder Risiken in der Lieferkette unzureichend bearbeitet werden.

Welche Änderungen bringt der CSDDD-Omnibus?

Das Omnibus-Paket hat den Anwendungsbereich, einzelne Vorgaben und den Zeitplan der CSDDD angepasst. Die grundlegende Pflicht bleibt jedoch bestehen: Betroffene Unternehmen müssen einen risikobasierten Prozess zur Ermittlung, Bearbeitung und Überwachung menschenrechtlicher und umweltbezogener Auswirkungen etablieren.

Welche Kritik gibt es an der CSDDD?

Kritisiert werden vor allem zusätzlicher Verwaltungsaufwand, hohe Umsetzungskosten und indirekte Belastungen kleinerer Zulieferer. Befürworter erwarten dagegen einheitlichere europäische Standards, mehr Transparenz, besseren Schutz von Menschen und Umwelt sowie eine systematischere Risikosteuerung.

Welche Tools unterstützen bei der CSDDD-Umsetzung?

Geeignete CSDDD-Software verbindet Lieferantendaten, Risikoanalyse, kontinuierliches Monitoring und Maßnahmenmanagement. Wichtig sind außerdem automatisierte Abfragen und Erinnerungen sowie eine zentrale Dokumentation von Nachweisen, Fristen und Lieferantenkommunikation.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

Aktuellen ESG-Themen und Gesetzesänderungen
Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
News zu VERSO
Sustainability Events uvm.
Mann schweißt ein Stahlrohr – Symbolbild für den CBAM
30.01.2026

CBAM: Die wichtigsten Fragen und Antworten

Als Teil der EU-Klimastrategie bepreist der CBAM (Carbon Border Adjustment Mechanism) CO2-Emissionen von Importwaren aus Nicht-EU-Ländern. Doch was ist CBAM genau? Und worauf müssen Unternehmen jetzt achten? In diesem Beitrag erfahren Sie, was hinter dem Carbon Border Adjustment Mechanism steckt und worauf es bei CBAM-Compliance ankommt.

Was ist der CBAM?

CBAM („Carbon Border Adjustment Mechanism“ bzw. „CO2-Grenzausgleichssystem“) ist der offizielle Titel der EU-Verordnung 2023/956.

Der CBAM trat am 1. Oktober 2023 in Kraft und ergänzt den EU-Emissionshandel (EU-EHS). Zusammen sollen sie die CO2-Emissionen aller Waren begrenzen, die in der EU produziert oder in die EU importiert werden.

Ziele des CBAM:

  • Bestehende Maßnahmen zur Emissionsminderung stärken
  • Unternehmen anregen, ihre Produktions-Emissionen zu reduzieren statt zu verlagern
  • Unternehmen, die weiterhin in der EU produzieren, vor kostenbedingten Wettbewerbsnachteilen schützen

Welche Waren und Unternehmen sind betroffen?

Ähnlich wie die EUDR funktioniert der CBAM produktbasiert, also unabhängig von Umsatz- oder Mitarbeitendenzahlen Ihres Unternehmens. Sobald Ihr Unternehmen CBAM-Produkte in reiner oder verarbeiteter Form aus Nicht-EU-Ländern importiert, gilt der CBAM für Sie.

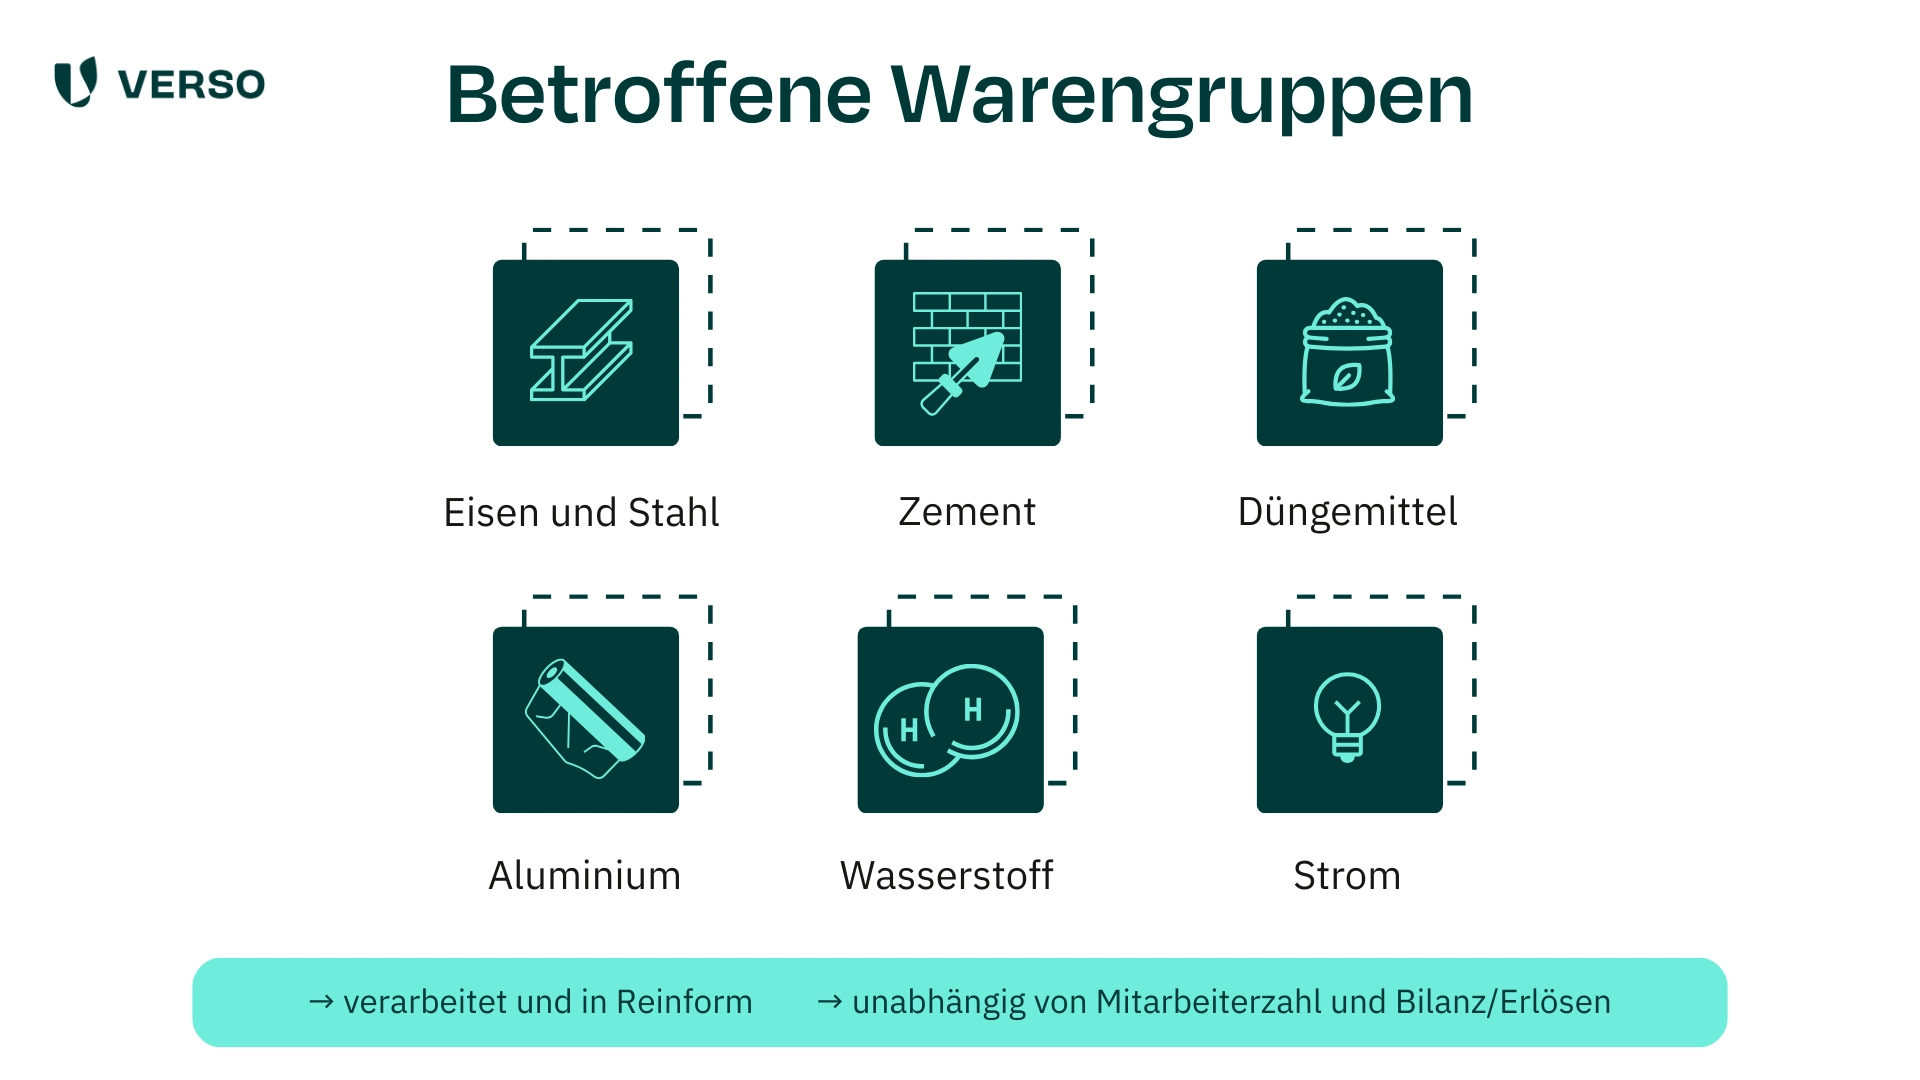
Diese Produkte fallen unter den CBAM:

  • Eisen und Stahl
  • Zement
  • Düngemittel
  • Aluminium
  • Wasserstoff
  • Strom

Anhang I der CBAM-Verordnung listet im Detail die betroffenen KN-Codes auf – einfacher finden Sie diese aber auch in unserem kompakten CBAM-Factsheet.

Die wichtigsten Fakten zum CBAM

Von betroffenen HS-Codes bis Fristen: Unser Factsheet sammelt alle relevanten Informationen auf einen Blick.

Die EU plant, den Anwendungsbereich des CBAM künftig auszuweiten. Bis 2030 sollen alle Produkte, die dem EU-EHS unterliegen, in den CBAM einbezogen sein.

Überblick der aktuellen CBAM-Produkte

Welche Fristen gelten für CBAM-Berichte und Zertifikate?

Übergangsphase 2023–2025: Quartalsberichte („Meldepflicht“)

  • Einzureichen bis 1 Monat nach Quartalsende
  • Stammdaten Ihres Unternehmens
  • CBAM-Accountnummer
  • Anzahl und Art importierter Waren
  • CBAM-relevante Treibhausgasemissionen
    • spezifisch, keine Standardwerte!
    • direkte und indirekte Emissionen (gemäß CBAM-Scope der Übergangsphase)
  • CO2-Ausgleichspreis im Herkunftsland

Ab 2026: Jährliche CBAM-Erklärung – Zertifikate ab 2027

Ab 01.01.2026 gilt:

Ab dem 01.01.2026 werden die Emissionen der importierten CBAM-Waren erstmals für die spätere finanzielle Abrechnung erfasst. Der tatsächliche Ausgleich über CBAM-Zertifikate erfolgt jedoch erst ab 2027 im Rahmen der jährlichen CBAM-Erklärung. Voraussetzung ist die Registrierung als zugelassener CBAM-Anmelder, da nur zugelassene Anmelder ab 2026 CBAM-Waren importieren dürfen.

Ab 2027 können CBAM-Zertifikate über eine zentrale Plattform erworben werden.
Der Preis der CBAM-Zertifikate richtet sich nach dem wöchentlichen Durchschnittspreis der EU-ETS-Zertifikate.

Ab Beginn der Zertifikatspflicht (ab 2027) müssen jederzeit ausreichend CBAM-Zertifikate vorgehalten werden, um mindestens 80 Prozent der importierten CBAM-Waren abzudecken. Den nötigen Ausgleich und die entsprechende Menge an Zertifikaten müssen Sie dabei selbst ermitteln – das CBAM-Modul im VERSO Supply Chain Hub unterstützt Sie dabei.

Wichtig: Nur „zugelassene Anmelder“ sind ab 2026 berechtigt, CBAM-Waren zu importieren und Zertifikate zu erwerben.

Ab 2027: Erste jährliche CBAM-Erklärung

Ab 2027 wird der CBAM-Quartalsbericht durch die jährliche Erklärung ersetzt.

  • Einzureichen bis 30.09. des Folgejahres
    (Beispiel: Die CBAM-Erklärung für 2026 ist am 30.09.2027 fällig.)
  • Gesamtmenge importierter Waren
  • Gesamtmenge grauer Emissionen jeder Warengruppe
  • Gesamtanzahl der CBAM-Zertifikate, die den Grauemissionen zugeordnet sind – minus des im Ursprungsland entrichteten CO2-Preises
CBAM-Fristen im Überblick

FAQ zum CBAM

Antworten auf die häufigsten Fragen rund um den CBAM.

Wo reiche ich meine CBAM-Berichte ein?

Berichtspflichtige Anmelder reichen ihre Berichte vorerst in einem Übergangsregister ein. Sie erreichen das Register über das Zoll-Portal.

Sieht der CBAM Sanktionen vor?

Ja. Bei Missachten sieht die CBAM-Verordnung „verhältnismäßige und abschreckende Sanktionen“ vor. Bereits in der Übergangsphase sind Strafen in Höhe von 10 bis 50 Euro pro nicht gemeldeter Tonne CO2-Emissionen vorgesehen.
Mehr dazu in unserem Beitrag „Sanktionen bei Fehler in ESG-Reporting- und Umsetzung“.

Gibt es Schwellenwerte beim Import von CBAM-Produkten?

Ja. Überschreitet ein Unternehmen die Schwelle von 50 Tonnen pro Jahr, greifen die vollständigen CBAM-Pflichten.

Darf ich im CBAM-Bericht noch Standardwerte nutzen?

Meldepflichtige Unternehmen dürfen seit dem 31.07.2024 eigentlich nicht mehr auf Standard-Emissionswerte zurückgreifen. Fehlen Ihnen die Echtdaten noch immer – z.B., weil Ihre Lieferanten diese nicht bereitstellen – erlaubt die Deutsche Emissionshandelsstelle Standardwerte unter Umständen. Gehen Sie dazu wie folgt vor:
– Bilden Sie Ihr Vorgehen beim Ermitteln der Echtdaten ab
– Belegen Sie Ihre Bemühungen bzw. begründen Sie nachvollziehbar, dass Sie „alle zumutbaren Anstrengungen“ unternommen haben
– Nutzen Sie dazu das Feld „Kommentare“ im CBAM-Übergangsregister
– Im abgegebenen Bericht darf es ansonsten keine Unstimmigkeiten geben – also genau hinschauen!

Ändert sich mit Omnibus etwas beim CBAM?

Im Omnibus-Paket sind auch Veränderungen beim CBAM geplant, um die Umsetzung zu erleichtern. Geplante Vereinfachungen umfassen u.a.:
– Neuer Einfuhr-Schwellenwert von 50 Tonnen pro Jahr und einführendem Unternehmen – nur wenn dieser Schwellenwert überschritten wird, gilt der CBAM und damit auch die Registrierung als zugelassener Anmelder.
– Beim CBAM-Bericht: Freie Wahl zwischen Standardwerten (mit Aufschlag) und tatsächlichen Emissionen, außerdem werden nachgelagerte Herstellungsprozesse ausgeklammert.
– Verschiebung der Frist für die CBAM-Erklärung auf August
– Verschiebung der Zertifikatephase auf 2027
– Reduktion der benötigten Menge an Zertifikaten von 80 % auf 50 %
Mehr Details zu den vorgeschlagenen Änderungen finden Sie bei der DEHSt

Welche Tools helfen mir bei der Umsetzung des CBAM?

Mit der CBAM-Regulatorik hat Ihr Unternehmen wieder einiges vor sich. Was als sinnvoller und vor allem wichtiger Schritt für Umwelt und Wirtschaft gedacht ist, ist in der Praxis mit viel Bürokratie und Aufwand verbunden – vor allem beim Sammeln der vielen benötigten Daten. Hier kommt es auf eine enge Zusammenarbeit mit Ihren Lieferanten an.

Softwarelösungen wie das CBAM-Tool im VERSO Supply Chain Hub helfen Unternehmen bei der automatisierten Erfassung aller Daten, die das neue CO2-Grenzausgleichssystem von Ihnen fordert – inklusive Nachweis Ihrer Bemühungen.

Hintergrundwissen zum Carbon Border Adjustment Mechanism

2005 wurde der Europäische Emissionshandel (EU-EHS) eingeführt; das europäische Instrument zur Umsetzung des Kyoto-Protokolls. Um die gesteckten Klimaschutzziele tatsächlich zu erreichen, hat die EU das Emissionshandelssystem mehrmals angepasst – zuletzt 2021, im Rahmen des Fit-for-55-Pakets.

Mit einem Cap & Trade-System will das EU-ETS die Emissionen begrenzen. Für Unternehmen wird eine Obergrenze an Emissionen festgelegt, die sie ausstoßen dürfen. Reichen diese nicht aus, können Berechtigungen zugekauft werden.

Genau dadurch ergab sich in den vergangenen Jahren ein Problem. Um den strengen EU-Auflagen und den damit verbundenen Kosten zu entgehen, verlagerten einige Unternehmen ihre CO2-intensive Produktion in Länder mit keinen oder niedrigeren CO2-Preisen. Dieses Phänomen ist auch als „Carbon Leakage“ bzw. „Verlagerung von CO2-Emissionen“ bekannt.

Dem wirkt der CBAM nun entgegen.

Praxisleitfaden CBAM: Schritt für Schritt zur Compliance

Unser CBAM-Leitfaden Schritt für Schritt durch die Umsetzung – von der Registrierung bis zum Zertifikatehandel.

*Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

LKW-Fahrer mit Klemmbrett – Symbolbild für die Dekarbonisierung der Lieferkette
02.12.2025

Lieferkette dekarbonisieren: So erreichen Unternehmen ihre Klimaziele entlang der Supply Chain

Lieferanten an Bord holen und strategisch die Supply-Chain-Emissionen senken – Ihre Anleitung zur Dekarbonisierung der Lieferkette.

Ca. 80 % der Emissionen eines Unternehmens entstehen entlang der Lieferkette. Der Weg zur Net Zero braucht daher auch klare Klimaziele für die Lieferkette. Aber Ziele allein sind nicht alles. Lesen Sie in diesem Beitrag, wie Sie gezielt Ihre Lieferkette dekarbonisieren.

Warum ist Klimaschutz gerade in der Lieferkette so wichtig?

Schauen wir uns zunächst aus zwei Perspektiven an, warum die Lieferkette beim Klimaschutz eine führende Rolle spielt. 

Klimaschutz ist gesetzlich vorgeschrieben 

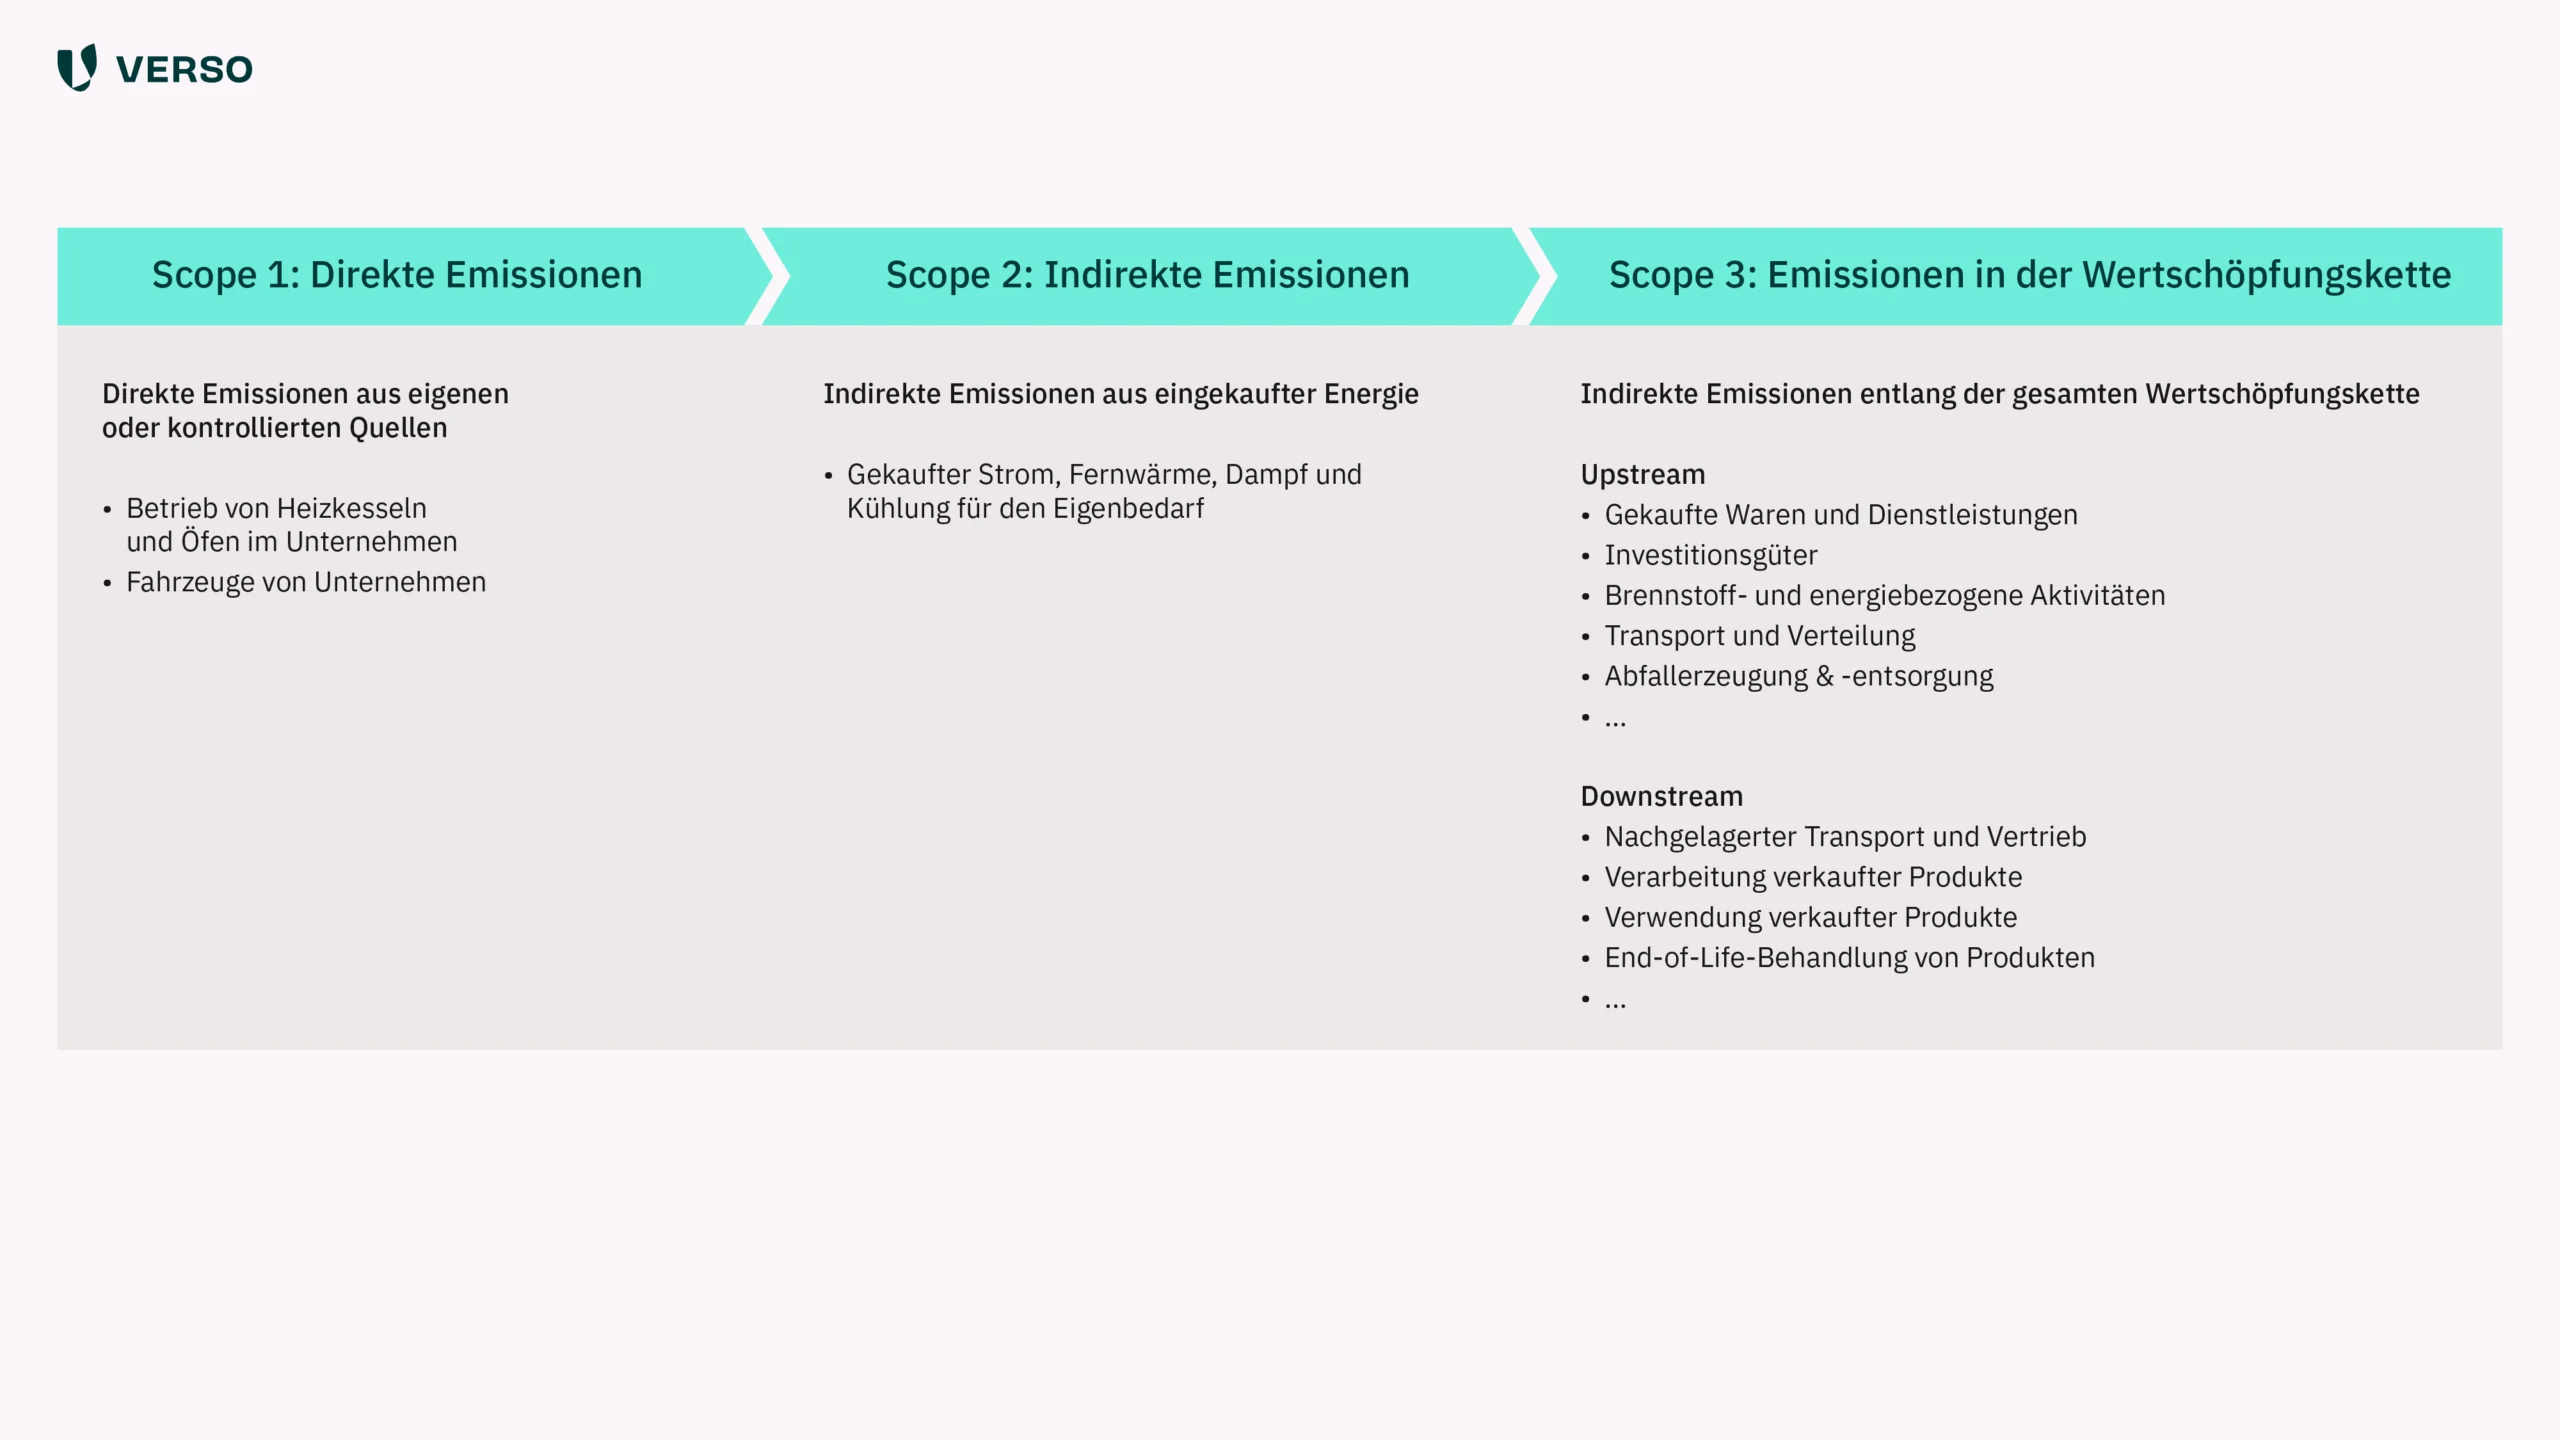
LkSG/CSDDD, die EUDR und der CBAM verlangen Transparenz in der Lieferkette. Der Standard ESRS E1 („Klimaschutz und Klimawandel“) der CSRD fordert zudem Klimaziele und Maßnahmen zur Reduzierung von Emissionen. Bis in Scope 3 hinein, was demenstrechend Emissionsdaten aus der Lieferkette erfordert. Hinzu kommen Anforderungen an nachhaltige Produkte und Verpackungen, wie der Product Carbon Footprint, der digitale Produktpass (DPP), die Verpackungsrichtlinie PPWR oder auch die ESPR und weitere Branchenverordnungen. 

Übersicht: Unterschiede zwischen Scope 1, Scope 2 und Scope 3

So sieht die trockene Sicht des Gesetzes aus. Wer sich aber nicht umfassend mit Nachhaltigkeit beschäftigt, hat nur bürokratischen Aufwand statt echten Nutzen. 

Schauen wir uns deshalb an, warum die Dekarbonisierung der Lieferkette grundsätzlich Top-Prio hat.

Lieferketten-Dekarbonisierung macht Unternehmen zukunftssicher

Auch wenn Ihr Unternehmen nicht regulatorisch zum Klimaschutz verpflichtet ist, lohnt er sich dennoch allemal.

3 gute Gründe für die freiwillige Dekarbonisierung Ihrer Lieferkette:

1.    Der Klimawandel birgt Risiken für die Lieferkette. Extremwetter-Ereignisse werden häufiger und können Produktionsstätten und Transportwege beschädigen, blockieren oder ganz zerstören. Die Folge: Lieferverzögerungen und Produktions- und Ernteausfällen mit erheblichen finanziellen Verlusten und Frust bei Kunden. 

2.    Klimafreundliche Produkte werden zum Wettbewerbsvorteil. 79 % der befragten Konsument:innen einer Capgemini-Studie wollen im Sinne der Nachhaltigkeit ihr Kaufverhalten ändern. 66 % antworteten sogar, dass sie bei der Auswahl von Produkten und Services gezielt auf Umweltfreundlichkeit achten. 

3.    ESG-Commitment wird Entscheidungs-Kriterium bei der Auftragsvergabe. Allein schon bei großen Auftraggebern, die unter CSRD oder CSDDD fallen. Laut Business Development Bank of Canada werden 92 % der großen Unternehmen klare ESG-Informationen von ihren Zulieferern einfordern. 

Vom Warum zum Wie: Schauen wir uns jetzt Schritt für Schritt an, wie Sie Ihre Lieferkette dekarbonisieren.

Praxisleitfaden für nachhaltige Lieferketten

Alle wesentlichen Pflichten und Anforderungen an nachhaltige Lieferketten – mit praxisnahen Tipps für zukunftssichere Lieferketten.

4 Schritte zur Dekarbonisierung Ihrer Lieferkette

Schritt 1: Scope-3-Emissionen abschätzen 

Verschaffen Sie sich einen Überblick über Ihre Lieferanten, um Ihre Lieferkette strategisch zu dekarbonisieren. Stellen Sie sich eine Liste der Ausgaben und Warengruppen zusammen. Daraus können Sie Lieferanten-Emissionen abschätzen.  

Fehlen Ihnen genaue Daten, können Sie dafür zunächst auf Durchschnittsdaten der Branche zurückgreifen. Präzisieren Sie die Verteilung, sobald Ihnen Primärdaten der Lieferanten zur Verfügung stehen. 

Schritt 2: Scope-3-Hotspots erfassen und Klimareifegrad der Lieferanten bewerten 

Filtern Sie Ihre Lieferanten dann nach ihrem Klimareifegrad. Der VERSO Supply Chain Hub ermöglicht das über direkte Anfragen. 

  • Kein Reifegrad vorhanden: Dekarbonisierungsstrategie oder -maßnahmen fehlen gänzlich. 
  • Geringer Reifegrad: Erste Schritte zur CO₂-Reduktion wurden unternommen, aber noch kein systematisches Vorgehen. 
  • Fortgeschrittener Reifegrad: Konkrete Reduktionsmaßnahmen werden umgesetzt, sind aber noch nicht in den Geschäftsprozessen verankert. 
  • Hoher Reifegrad: Der Lieferant setzt die Dekarbonisierung systematisch um, Reduktionsmaßnahmen sind fest in die Unternehmensstrategie integriert. 
  • Sehr hoher Reifegrad: Nachhaltigkeit steht schon lange auf der Agenda. Mit innovativen Herangehensweisen und hohen Standards geht der Lieferant als Paradebeispiel voran. 

Anhaltspunkte hierfür sind bspw.: 

  • Rohstoffherkunft 
  • Energie- und Ressourceneffizienz 
  • Einsatz erneuerbarer Energien in Produktion und Transport 
  • Verifizierte (!) CO₂-Kompensationsprojekte 
  • Freiwilliges Bereitstellen eines Nachhaltigkeitsberichts. 

Sie wissen nun, wie die Emissions-Lasten in Ihrer Lieferkette verteilt sind. Außerdem können Sie abschätzen, wie ernst Ihre Lieferanten das Thema Nachhaltigkeit schon nehmen. Das verschafft Ihnen einen Überblick, welche Lieferanten besondere Aufmerksamkeit und Unterstützung benötigen. 

Schritt 3: Klimaziele festlegen, Lieferanten onboarden 

Legen Sie klare, wissenschaftsbasierte Klimaziele für Ihre Lieferkette fest. Die sollten mit den Ergebnissen der Klimaforschung übereinstimmen und das Pariser Klimaabkommen unterstützen. Branchenspezifische Hilfestellungen finden Sie z.B. bei der Science Based Targets Initiative (SBTi). 

Dann geht es an die eigentliche Dekarbonisierung der Lieferkette. Die SBTi empfiehlt hierzu folgendes Vorgehen: 

  1. Kommunikation 
  2. Zusammenarbeit 
  3. Unterstützung 
  4. Überwachung 
  5. Verstärkung 

Informieren Sie nun also Ihre Lieferanten über Ihre Klimaziele für die Lieferkette und motivieren Sie sie zur Zusammenarbeit. 

Unser Tipp: Beziehen Sie Ihre Lieferanten von Anfang an ein. Das erhöht die Chance auf eine gute Zusammenarbeit. Net Zero ist Teamwork! 

Schritt 4: Klimastrategie implementieren 

Langfristig senken Sie die Emissionen Ihrer Lieferkette nur, wenn Sie eng mit Ihren Lieferanten zusammenarbeiten. Unterstützen Sie sie deshalb beim Umsetzen der Ziele. 

Das könnte z.B. so aussehen: 

  • Spezifische Maßnahmen durchsetzen: Walmart hat seine Lieferanten etwa beim Umstieg auf erneuerbare Energien unterstützt. Der Konzern erreichte seine Supply-Chain-Emissionsziele damit 6 Jahre früher als geplant. 
  • Mit Wissen oder Ressourcen supporten: Steigern Sie bspw. durch Schulungen das Nachhaltigkeits-Know-how und somit auch den Klimareifegrad Ihrer Lieferanten. 
  • Wettbewerb unter den Lieferanten anregen: Vor allem große Unternehmen werden ESG-Daten von ihren Lieferanten verlangen. In den kommenden 5 Jahren steigt außerdem die Anzahl der Kriterien, zu denen Lieferanten berichten müssen. 

Helfen Sie Ihren Lieferanten auch, Prozesse zu optimieren oder gar komplett neue Wege zu gehen. Überprüfen Sie kontinuierlich den Fortschritt und machen Sie die Klimaziele zum festen Punkt auf der Agenda Ihrer Lieferantengespräche. 

Echte Nachhaltigkeit braucht einerseits Transparenz und Ehrlichkeit. Aber sie braucht auch Konsequenz. Geben Sie Ihren Lieferanten also auch zu verstehen: Wer nicht mitmacht, fliegt über kurz oder lang raus.  

Besonders Lieferanten mit geringem Reifegrad werden nicht von heute auf morgen umsteigen können. Dennoch sollten sie langfristig den Willen zeigen, Produktion und Transport nachhaltig zu gestalten. Schließlich hilft das nicht nur dem Klima – sondern auch der eigenen Unternehmensresilienz. 

Wie dekarbonisiere ich meine Lieferkette möglichst einfach?

Je komplexer Ihre Lieferkette, desto schwieriger wird auch die Datensammlung und das Management. Fehlende Ressourcen und umherfliegende, lückenhafte Daten machen es schwer, Lieferkettenemissionen gezielt zu senken.

Mit den richtigen Tools dekarbonisieren Sie Ihre Lieferkette mit weniger Aufwand.

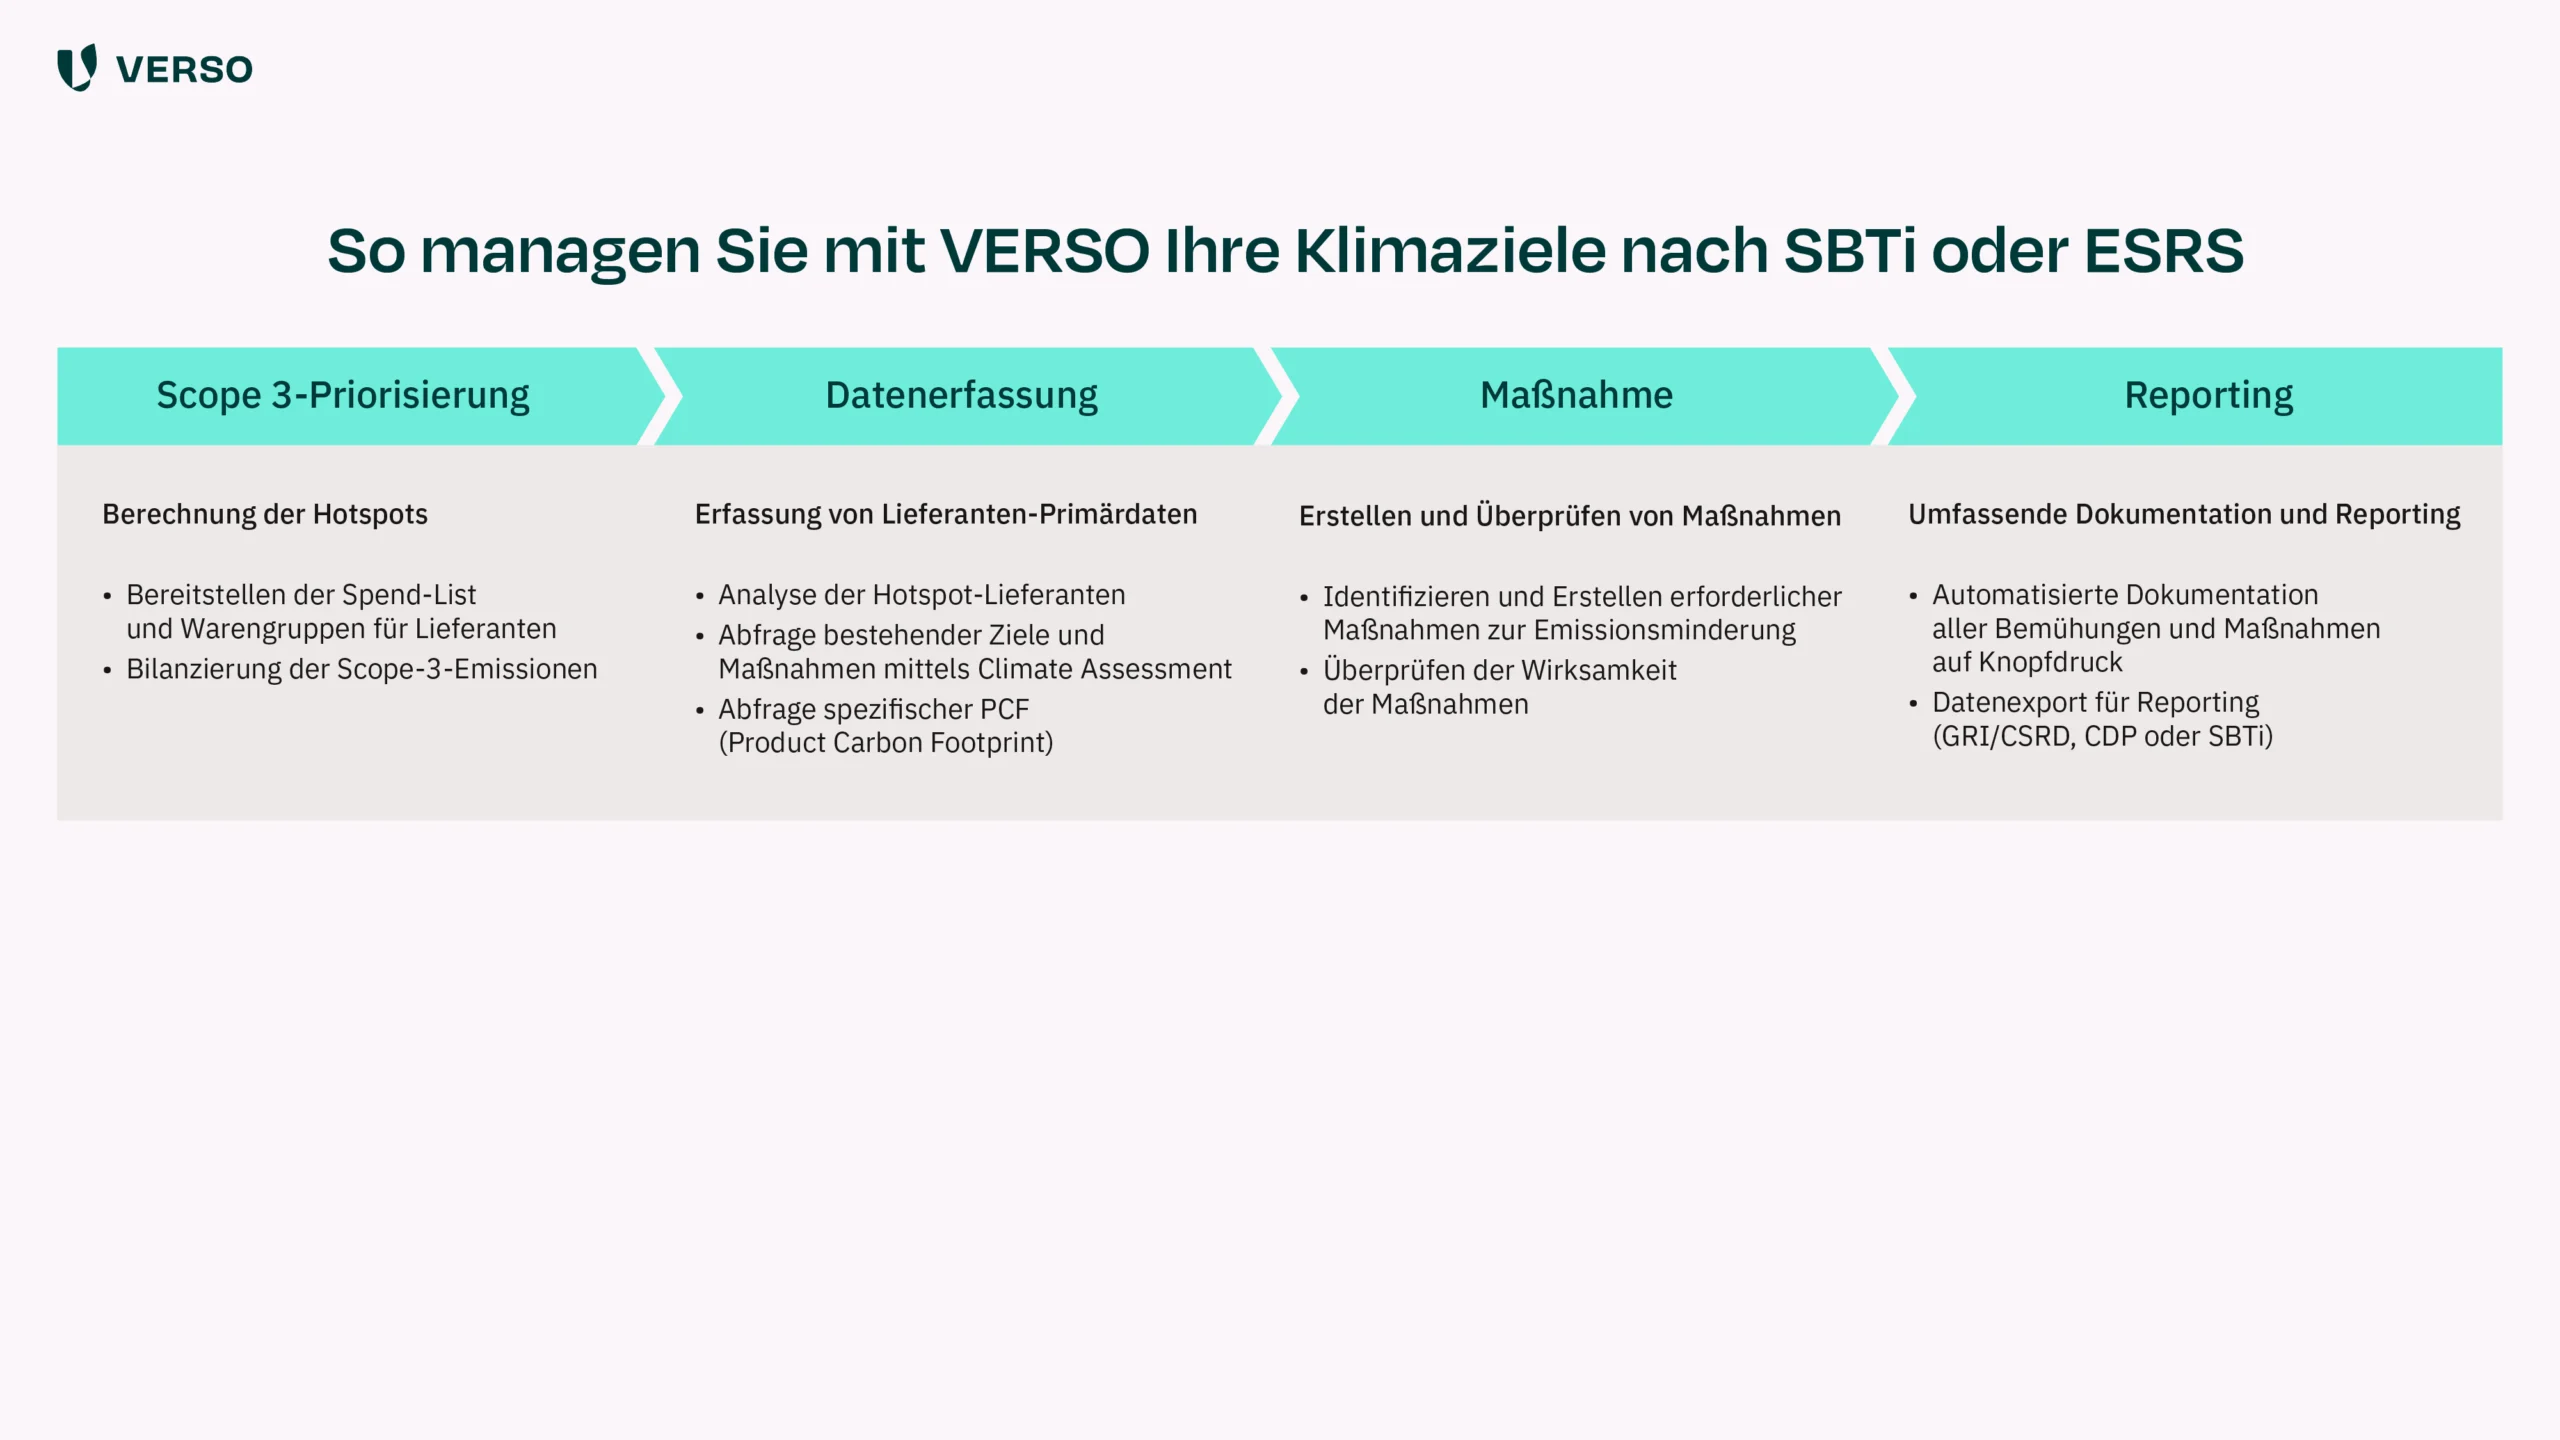
Der VERSO Climate Hub und der VERSO Supply Chain Hub helfen Ihnen beim strategischen Klima-Management: 

  • Der VERSO Climate Hub vereinfacht Ihnen die Berechnung Ihres CO₂-Fußabdrucks unter Berücksichtigung der einzelnen Scopes sowie auch die Berechnung von Product Carbon Footprints (PCF). 
  • Mit dem VERSO Supply Chain Hub erfassen Sie automatisiert den Klimaschutz-Reifegrad Ihrer Lieferanten und holen CO₂-Fußabdrücke ein. Diese wiederum helfen Ihnen, Ihre Klimastrategie im Climate Hub zu verfeinern und Einsparungen transparent zu machen. 
  • Mit der Reporting-Funktion erstellen Sie anschließend qualifizierte Berichte gemäß GRI/CSRD für das CDP oder die SBTi. 
So managen Sie mit VERSO Ihre Klimaziele

Schreiben Sie uns. Gemeinsam finden wir eine Lösung, damit Ihr Unternehmen seine Net-Zero-Ziele erreicht!

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

Baumstamm mit Efeublättern als Symbolbild für die EU-Entwaldungsverordnung
04.04.2025

EUDR: Die wichtigsten Fragen und Antworten

Die EU-Entwaldungsverordnung (EUDR) verbietet ab dem 30.12.2026 den Handel mit Produkten, die zur Entwaldung beitragen. Betroffene Unternehmen müssen nachweisen, dass Rohstoffe wie Holz, Kaffee, Kakao, Soja, Palmöl, Rind und Kautschuk entwaldungsfrei sind. Doch was bedeutet das konkret für betroffene Unternehmen und wie können Sie sich darauf vorbereiten? In diesem Beitrag erhalten Sie Antworten auf die wichtigsten Fragen rund um die neue Entwaldungsverordnung sowie praktische Tipps zur Umsetzung.

Was ist die EUDR? Die Entwaldungs­verordnung kurz erklärt

Die EUDR ist eine EU-Verordnung, die den Handel mit Waren aus Entwaldung verbietet. Damit kommen umfassende Sorgfaltspflichten auf Unternehmen zu. Diese müssen für sieben verschiedene Rohstoffe sicherstellen, dass keine Flächen entwaldet wurden. Der Fokus liegt dabei auf der Transparenz und Nachverfolgbarkeit der Lieferketten. Unternehmen müssen in der Lage sein, den gesamten Weg eines Produkts lückenlos nachzuverfolgen.

Die EUDR fordert von betroffenen Unternehmen umfangreiche Daten und Angaben. „Angesichts der doch enormen Komplexität muss man sagen: Dieses Gesetz schreit nach einer Umsetzung per Software. Bei LkSG und CSDDD gilt das natürlich schon, aber bei der EUDR gilt das noch mehr, da eine Umsetzung ohne Software nahezu nicht möglich ist, wenn man es in irgendeiner Weise pragmatisch halten möchte”, betont unser Supply-Chain-Experte Klaus Wiesen.

Wann tritt die EUDR Verordnung in Kraft?

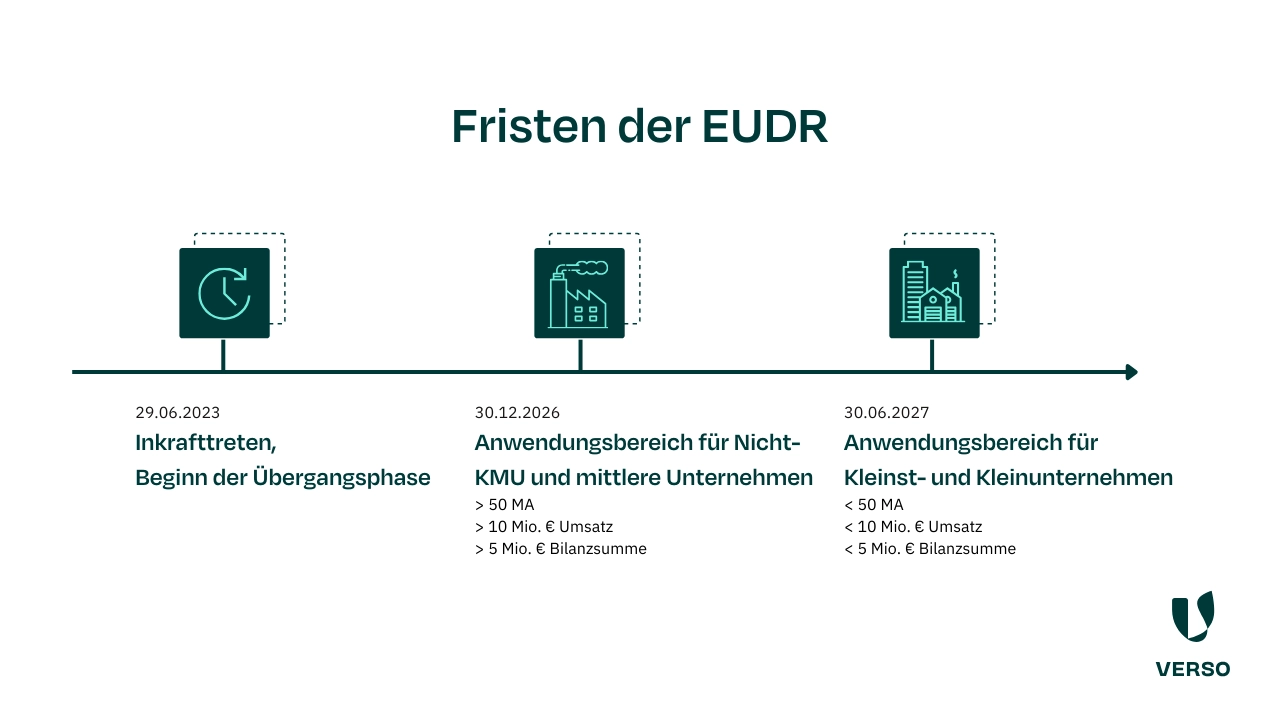
Ab 30.12.2026 beginnt die Anwendungsphase der EUDR für große und mittlere Unternehmen. Der Ende 2025 verabschiedete Vorschlag der EU-Kommission sieht vor, dass kleine Unternehmen ein Jahr mehr Zeit zur Umsetzung haben. Auch werden mit diesen Änderungen Kontrollen und Sanktionen erst ab dem 30. Juni 2026 stattfinden.

Ab 30.12.2026 Ab 30.06.2027
Große und mittlere Unternehmen, die mindestens zwei der folgenden Kriterien erfüllen:

> 50 Mitarbeitende
> 10 Mio. € Umsatz
> 5 Mio. € Bilanzsumme

Kleine Unternehmen und Kleinstunternehmen, die mindestens zwei der folgenden Kriterien erfüllen:

< 50 Mitarbeitende
< 10 Mio. € Umsatz
< 5 Mio. € Bilanzsumme

Zeitachse mit Fristen der EUDR Verordnung zur Anwendung für große, mittlere sowie kleine Unternehmen.

Für wen gilt die EUDR (EU Entwaldungsverordnung)?

Die EUDR ist produktbasiert und gilt damit ausnahmslos für alle Unternehmen, die EUDR-relevante Rohstoffe und Waren handeln.

Betroffene Unternehmen werden nach Marktrolle unterschieden. Daraus ergeben sich auch unterschiedliche Pflichten – mehr dazu im Abschnitt EUDR-Marktrolle klären.

Erstinverkehrbringer Nachgelagerter Marktteilnehmer
Unternehmen, die EUDR-relevante Erzeugnisse erstmalig in den EU-Markt importieren oder von dort exportieren. Unternehmen, die EUDR-relevante Erzeugnisse weiterverarbeitet oder weiterverkauft, für das die Sorgfaltspflicht in der vorgelagerten Lieferkette bereits erfüllt wurde.

Lernen Sie den Supply Chain Hub in einer kostenlosen Demo kennen:

Welche Produkte fallen unter die EUDR Verordnung?

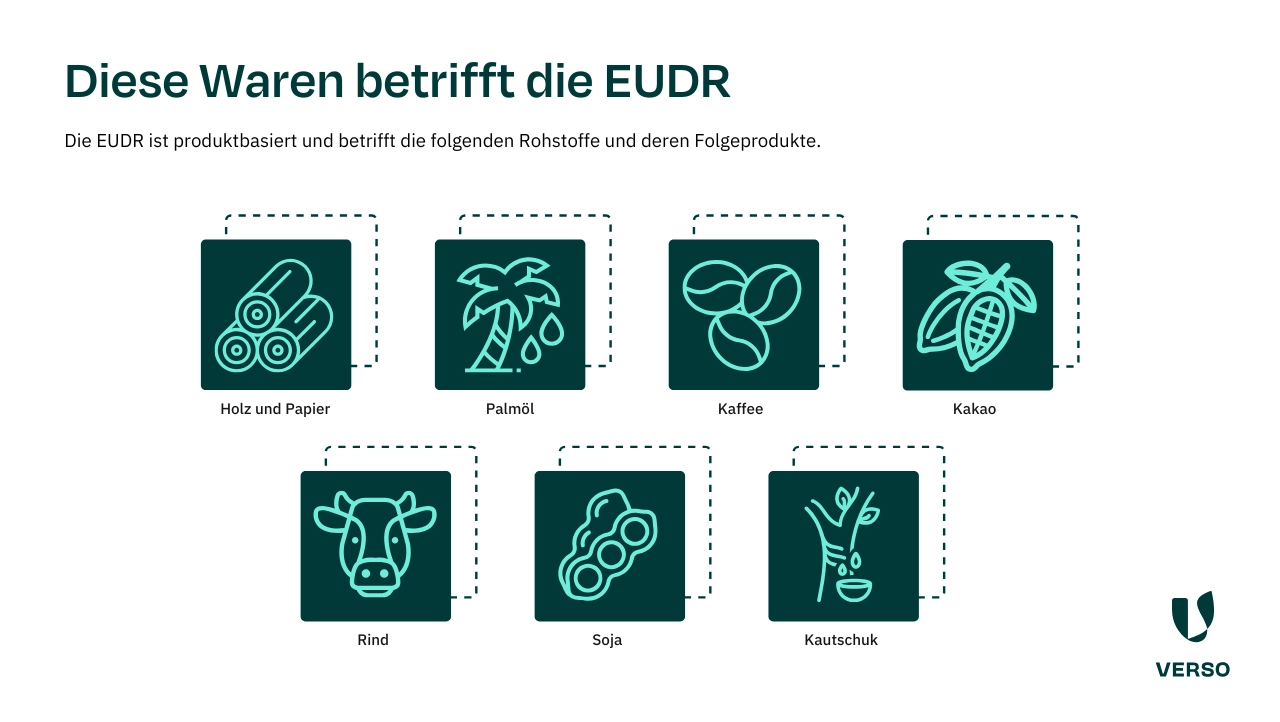
Die neue Entwaldungsverordnung betrifft die folgenden Rohstoffe sowie Erzeugnisse, die unter Verwendung dieser Rohstoffe hergestellt wurden:

  • Holz
  • Palmöl
  • Kaffee
  • Kakao
  • Rind
  • Soja
  • Kautschuk

Sie sieht dabei keine Schwellen- oder Volumenwerte vor. Zukünftig soll die Liste der betroffenen Rohstoffe übrigens noch erweitert werden.

Ausnahmen macht die EUDR Verordnung bei:

  • 100-prozentigen Recyclingwaren, d.h. Waren aus Rohstoffen/Folgeprodukten, deren Lebenszyklus ohnehin schon abgeschlossen ist
  • Verpackungsmaterialien, die allein zum Unterstützen, Schützen oder Tragen von Waren dienen
  • Bedienungsanleitungen
  • Bambusprodukten
  • Produkte, die vor dem Inkrafttreten der EUDR am 29.06.2023 erzeugt wurden (ausgenommen Holzprodukte)
Infografik: Übersicht der von der EUDR betroffenen Rohstoffe und Produkte wie Holz, Palmöl, Kaffee, Kakao, Rind, Soja und Kautschuk.

Welche Bedingungen müssen Produkte nach der EUDR Verordnung erfüllen?

Import, Handel und Export der genannten Rohstoffe und ihrer Folgeprodukte auf dem EU-Binnenmarkt sind mit Beginn der Anwendungsphase nur erlaubt, wenn diese drei Bedingungen erfüllt sind:

  • Entwaldungsfreiheit: Die Erzeugnisse wurden hergestellt, ohne dass dafür nach dem 31.12.2020 natürlicher Wald in Landwirtschaftsflächen oder Baumplantagen umgewandelt wurde. Das gilt auch, wenn die Entwaldung im Ursprungsland als legal galt!
  • Erzeugung gemäß den einschlägigen Rechten des Ursprungslands: Hier geht es sowohl um Umweltschutz- als auch um Menschenrechte. Artenschutzmaßnahmen, Antikorruptionsmaßnahmen, Arbeitsrechte, die UN-Deklaration der Rechte indigener Völker, Handelsrecht usw. wurden eingehalten.
  • Sorgfaltserklärung liegt vor: Für das Produkt wurde eine Risikobewertung durchgeführt, die Sorgfaltspflichten wurden gewahrt und es liegt kein oder nur ein vernachlässigbares Risiko der Entwaldung vor.

Welche Anforderungen gibt es für die unterschiedlichen Marktrollen?

Die EU-Entwaldungsverordnung kategorisiert betroffene Unternehmen nach Händlern und Marktteilnehmern, sowie nach KMU und Nicht-KMU (Achtung: Die EUDR hat hierfür eigene Maßstäbe!)

Daraus ergeben sich jeweils unterschiedliche Anforderungen – zum Beispiel:

  • Erstinverkehrbringer (Importeure) müssen laut EUDR-Verordnung eine Risikobewertung durchführen, Risiken mindern und über das EU-System „Traces“ eine Sorgfaltserklärung (DDS) abgeben. Zusätzlich haben Nicht-KMU eine Berichtspflicht.
  • Erste nachgelagerte Marktteilnehmer müssen diese Sorgfaltserklärung (DDS) speichern sowie aufbewahren und nur bei begründeten Bedenken validieren. Sie müssen die DDS nicht an weitere nachgelagerte Marktteilnehmer und Händler (ihre Kunden) weitergeben.
  • Kleine und Kleinst-Primärmarktteilnehmer in Niedrigrisikoländern (z. B. kleine Waldbesitzer in der EU): Auch das ist eine neue Kategorie mit vereinfachten Regeln. Eine einmalige, vereinfachte Deklaration ist möglich – ohne Geodaten, nur mit Angabe der Postadresse. Das Ziel ist die Entlastung kleiner Farmer innerhalb der EU.

Finden Sie im ersten Schritt mit unserem kostenlosen Check einfach heraus, in welche Kategorie Ihr Unternehmen fällt und welche Pflichten für Sie anfallen.

Wie können sich Importeure vorbereiten? Praktische Tipps zur Umsetzung der EUDR

Schritt 1: Daten für die EUDR-Verordnung sammeln

Verschaffen Sie sich einen genauen Überblick über Ihre Waren und Rohstoffe. Hier sind unter anderem Informationen wie genaue Beschreibungen, Mengenangaben, Lieferanten und Herkunftsländer gefordert.

Außerdem verlangt die Entwaldungsverordnung eine Geolokalisierung aller Grundstücke, auf denen die betroffenen Rohstoffe hergestellt wurden – inklusive Zeitpunkt oder Zeitraum der Erzeugung. Nicht nur zukünftig, sondern auch rückwirkend bis 31.12.2020.

Beschaffen Sie sich außerdem einen Nachweis, dass im Ursprungsland sämtliche Rechte gewahrt bleiben.

Schritt 2: Risikobewertung durchführen 

Ziel ist eine Bewertung des Entwaldungsrisikos neu eingebrachter Produkte und Rohstoffe. Kriterien zur Risikobewertung sind z.B. das Ursprungsland, die Entwaldungsdynamik in diesem Land, die politische/soziale Lage oder die Komplexität der Lieferkette des einführenden Unternehmens.  

Die EU stellt dafür ein Benchmarking-System bereit, das Erzeugerländer nach Risikoklassen kategorisiert. Nur Produkte mit keinem oder vernachlässigbarem Risiko dürfen laut EUDR auf dem EU-Binnenmarkt gehandelt werden. 

Schritt 3: Risiken mindern

Haben Sie Risiken in Ihrer Lieferkette erkannt, sind diese nun weitestgehend zu reduzieren. Entwickeln Sie gemeinsam mit Ihren Lieferanten einen neuen Verhaltenskodex sowie anpassungsfähige Strategien und Kontrollmaßnahmen. Prüfen Sie die Einhaltung, z.B. durch Lieferantenaudits oder das Anfordern zusätzlicher Unterlagen.

Schritt 4: Dokumentieren und berichten

Die EUDR Verordnung bringt auch eine interne Dokumentationspflicht sowie eine Berichtspflicht. Pro Charge betroffener Waren ist eine Sorgfaltspflichtenerklärung bzw. eine Bestätigung der EUDR-Konformität beizulegen, die der Zoll risikobasiert kontrolliert.

Mit Ausnahme von „KMU“ sind darüber hinaus alle Unternehmen zur öffentlichen Berichterstattung über Risikobewertung, Sorgfaltsprozess und ergriffene Maßnahmen verpflichtet. Fällt Ihr Unternehmen unter die EU-Richtlinie zur Nachhaltigkeitsberichterstattung (CSRD), können Sie die EUDR-Berichterstattung über den CSRD-Bericht abwickeln.

Was passiert bei Verstößen gegen die EUDR und welche Sanktionen gibt es?

Geplante Sanktionen umfassen u.a.:

  • Abschöpfung von Gewinnen, die durch die Nichtbeachtung unrechtmäßig erzielt wurden
  • Bußgelder im Verhältnis zu Waldschaden und Warenwert, mindestens jedoch 4 % des Jahresumsatzes
  • Beschlagnahmung von Waren bzw. Erzeugnissen
  • Vorübergehende Einfuhrverbote
  • Ausschluss von öffentlichen Mitteln und öffentlichen Ausschreibungen
  • Naming and Shaming (öffentliche Bekanntmachung des Unternehmens und seiner Verstöße)

Mehr dazu in unserem Beitrag „Sanktionen bei Fehler in ESG-Reporting- und Umsetzung“.

Hintergrundwissen zur EUDR Verordnung

In den letzten 30 Jahren haben wir weltweit eine Waldfläche verloren, die insgesamt größer als die Europäische Union ist. Waldschädigung und Entwaldung schreiten weiterhin mit enormer Geschwindigkeit voran, was die Erderwärmung und den Verlust der biologischen Vielfalt nur noch verstärkt.

Doch das Wachstum von Wohlstand und Wirtschaft kann nicht endlos auf dem Rücken der Umwelt ausgebaut werden. Bereits 2013 hatte die EU deshalb mit der EU-Holzhandelsverordnung EUTR (in der deutschen Umsetzung das Holzhandels-Sicherungsgesetz HolzSiG) der Entwaldung einen ersten Riegel vorgeschoben. Standards und Durchsetzung der EUTR wurden jedoch immer wieder als schwach kritisiert.

Im Rahmen des Green Deal wurde nun die EUDR Verordnung eingeführt, um die Maßnahmen zu stärken. Mit der EUDR werden die Ersteinführung, das Inverkehrbringen/Bereitstellen auf dem EU-Binnenmarkt sowie der Export bestimmter Waren verboten, für die seit Anfang 2021 Wälder gerodet oder Wald-Ökosysteme beschädigt wurden. Dabei ist es egal, ob dieser Wald in Thüringen, in Rumänien oder in Brasilien steht.

Praxisleitfaden EUDR: Von Datensammlung bis Sorgfaltserklärung

Schritt für Schritt durch die EUDR Verordnung: Dieser Leitfaden führt Sie verständlich zur Compliance. Mit hilfreichen Checklisten, Infografiken und Praxis-FAQ.

Weitere Fragen und Antworten rund um die EUDR

Was ist der Unterschied zwischen EUDR und der alten Holzhandelsverordnung (EUTR)?

Die EUTR von 2013 galt nur für Holz und wurde für schwache Durchsetzung kritisiert. Die EUDR erweitert den Ansatz auf sieben Rohstoffe, verlangt Geodaten und Sorgfaltserklärungen und gilt auch für Export

Brauche ich für jedes Grundstück Geodaten?

Ja. Die EUDR verlangt die Geolokalisierung aller Flächen, auf denen die Rohstoffe erzeugt wurden – rückwirkend bis 31.12.2020. Ausnahme: kleine EU-Primärmarktteilnehmer in Niedrigrisikoländern (nur Postadresse).

Gilt die EUDR auch für Rohstoffe aus der EU?

Ja. Es spielt keine Rolle, ob der Wald in Thüringen, Rumänien oder Brasilien steht – auch EU-Erzeugnisse müssen entwaldungsfrei sein.

Was bedeutet „entwaldungsfrei“ im Sinne der EUDR konkret?

Für die Erzeugung wurde nach dem 31.12.2020 kein natürlicher Wald in Agrar- oder Plantagenflächen umgewandelt – selbst dann, wenn die Entwaldung im Ursprungsland legal war.

Wurde die EUDR verschoben?

Ja, zweimal – ursprünglich Ende 2024, dann Ende 2025 geplant. Aktuell gilt der 30.12.2026 (große/mittlere Unternehmen) bzw. 30.06.2027 (KMU), festgelegt in VO (EU) 2025/2650.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
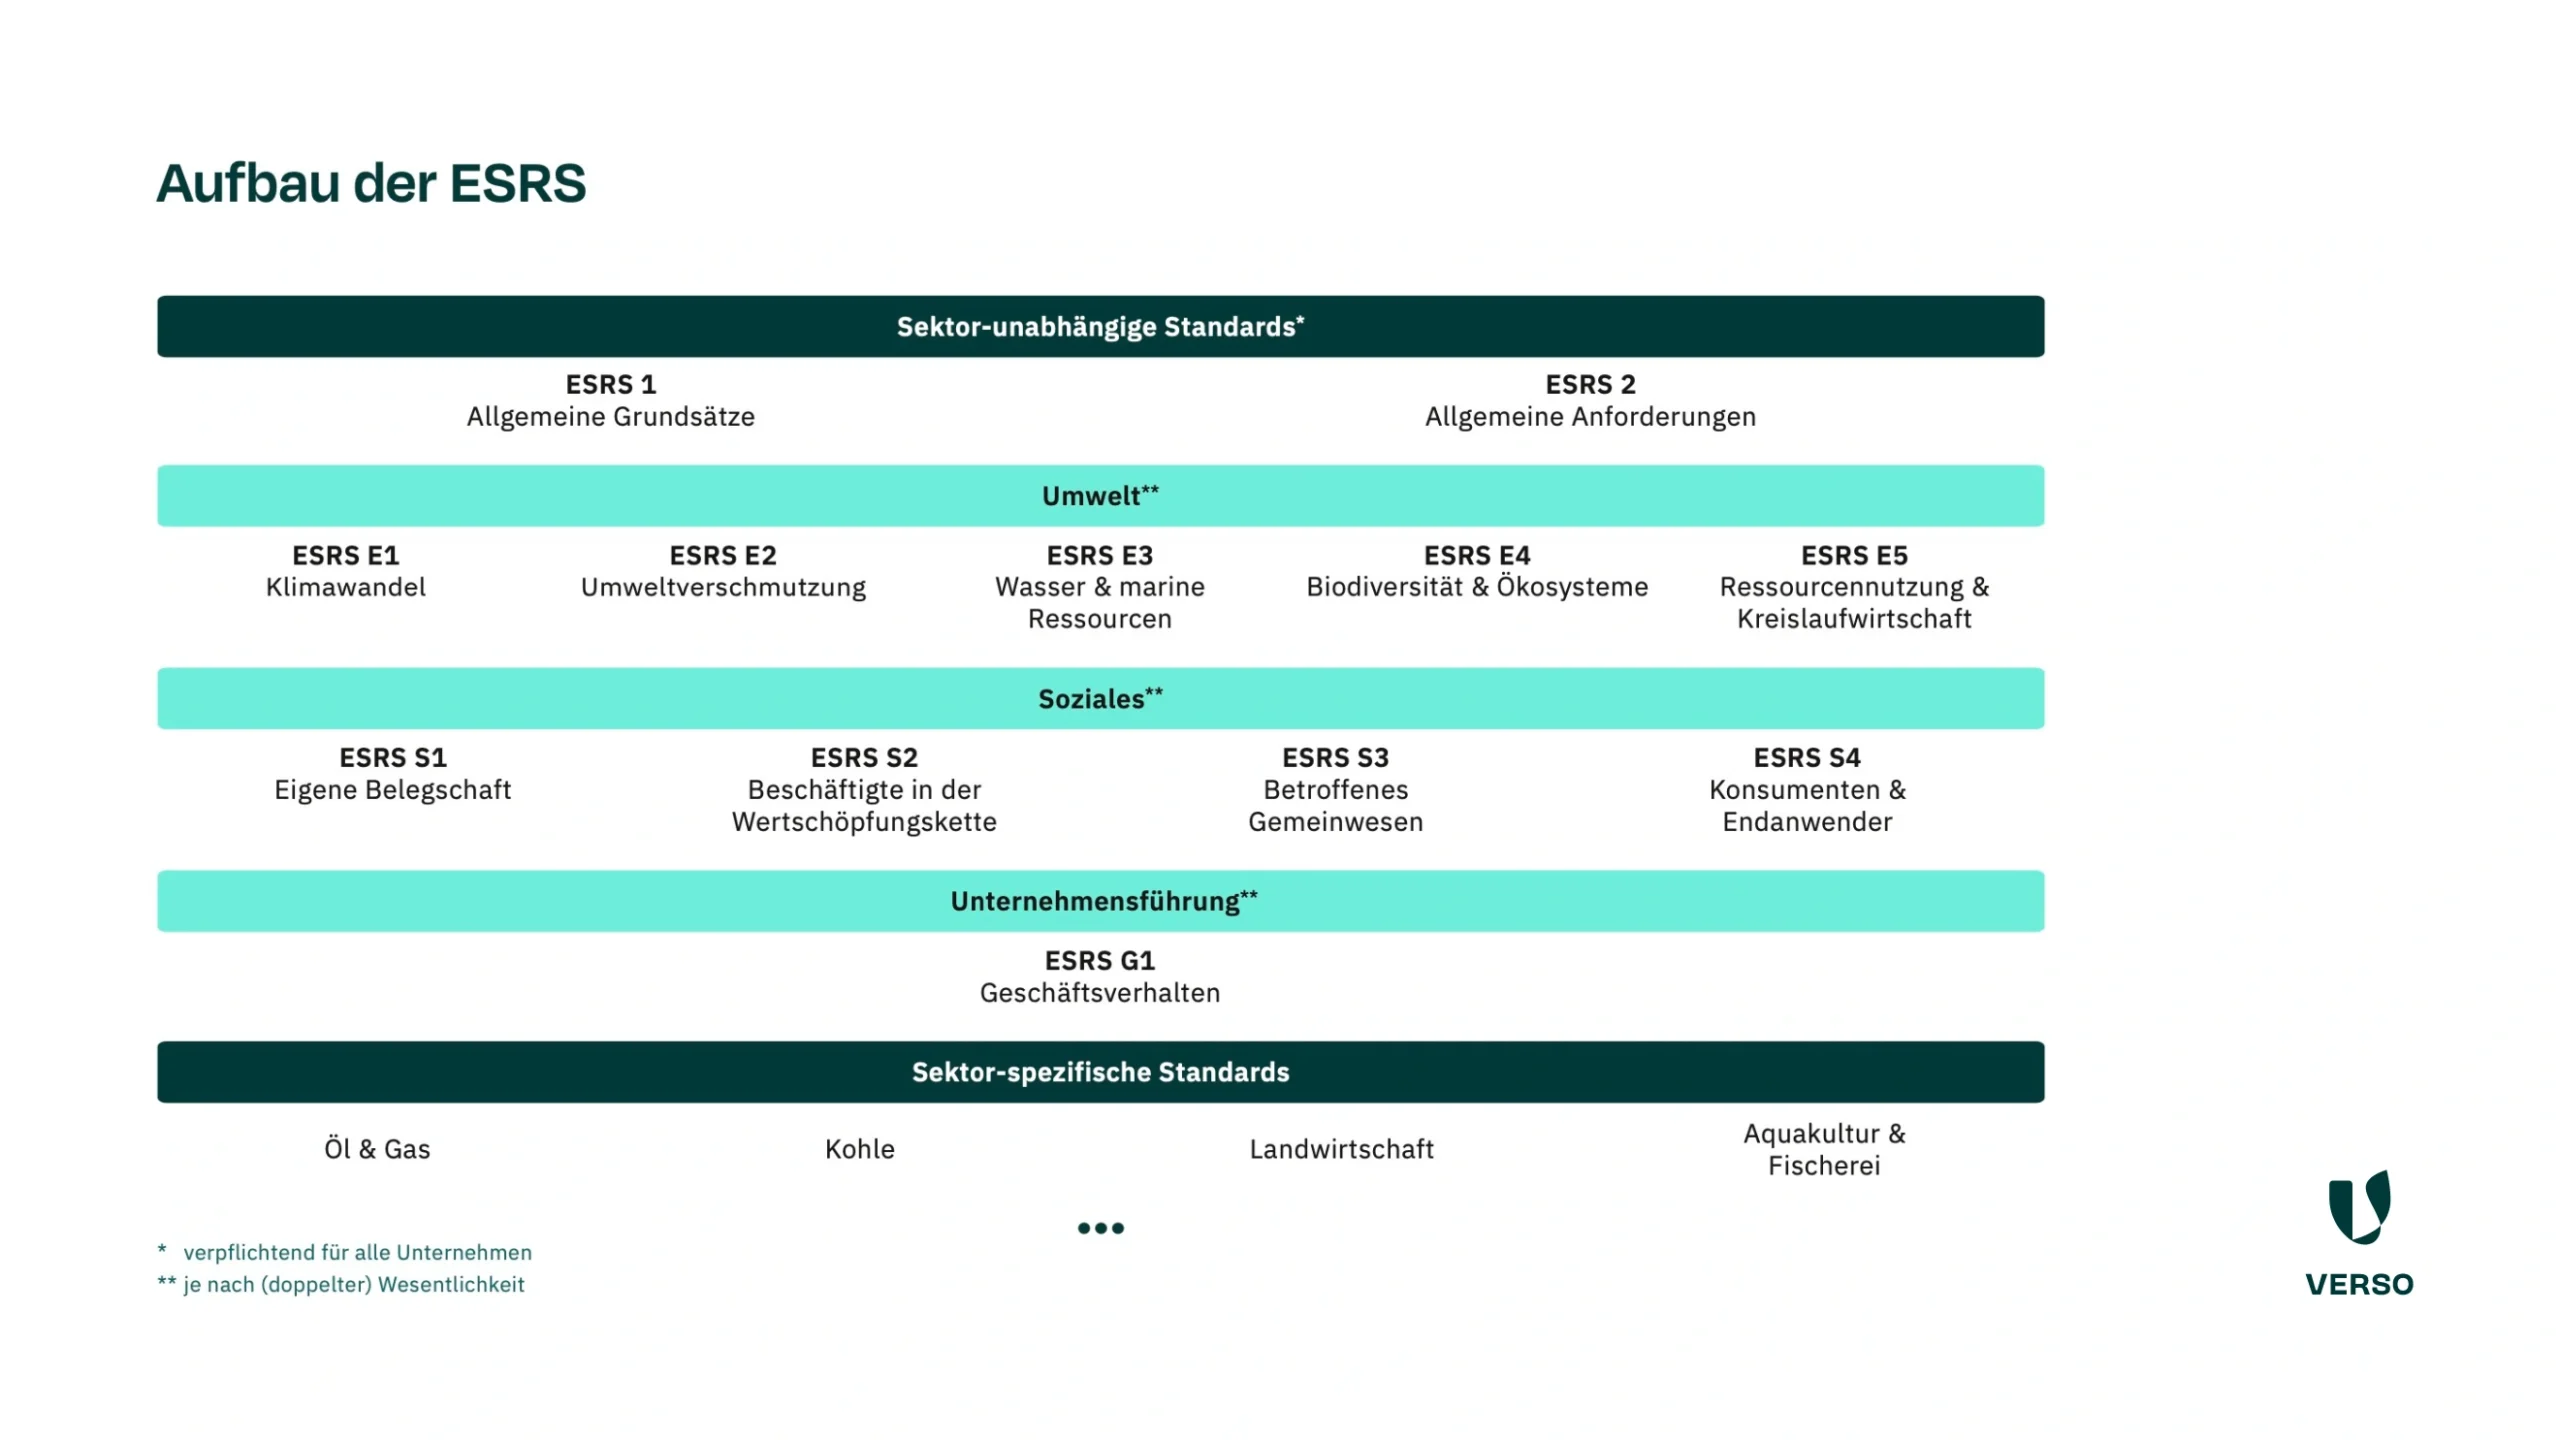
Jetzt anmelden!

ESG in der Lieferkette
14.02.2025

ESG in der Lieferkette: 19+1 To-dos für den Einkauf

Anforderungen bis zum Horizont: Wo sollten Sie am besten anfangen, um ESG-Compliance entlang der Lieferkette zu schaffen und die vielen Chancen von ESG für Ihr Unternehmen zu realisieren? Dieser Beitrag zeigt’s – mit 19 To-dos und einem Bonustipp.

Für Einkaufs- und Supply-Chain-Verantwortliche bedeuten Regularien wie das LkSG, die CSDDD, die CSRD, die EUDR, der CBAM und die PPWR: mehr Dokumentationspflichten, höhere Transparenzanforderungen und steigender Druck auf Lieferanten.

Trotz aller Herausforderungen ist ESG-Compliance in der Lieferkette eine Chance, Risiken frühzeitig zu erkennen, Kosten zu senken und die eigene Marktposition zu stärken. Mit der richtigen Strategie wird Nachhaltigkeit vom Cost Center zum Profit Center.

Doch wo fangen Sie am besten an? Diese praxisnahe Checkliste mit 19 umsetzbaren To-dos und einem Bonustipp verschafft Klarheit.
 

Leiten Sie diesen Beitrag gern weiter, wenn er Ihnen weitergeholfen hat.  

ESG-Regularien überblicken und priorisieren

1. Abgleichen, welche ESG-Regularien Ihre Lieferkette betreffen könnten

Auswahl Lieferketten-Regularien mit Anwendung in 2025 Auswahl Lieferketten-Regularien mit Anwendung nach 2025
LkSG Forced Labour Regulation
CSRD CSDDD
EU-Taxonomie ESPR/Digitaler Produktpass
CBAM Right to Repair
EU-ETS EUDR
Weitere Regularien wie Batterie-VO oder Kreislaufwirtschaftsgesetz PPWR

2. Prüfen, welche Regularien für Ihr Unternehmen gelten und wann – einige Regularien (z.B. CSRD, CSDDD, PPWR und EUDR) werden gestaffelt umgesetzt

3. Für die meisten Unternehmen sind aktuell vor allem CSRD, LkSG/CSDDD, CBAM, PPWR und EUDR relevant

Zum Weiterlesen:

ESG-Daten in der Lieferkette erfassen und Transparenz erhöhen

4. Aktuelle Lieferanten-Stammdaten einholen und Ansprechpartner festlegen

5. Standardisierte ESG-Abfragen für Lieferanten nutzen, durch gezielte Audits überprüfen

6. Scope-3-Emissionen und Hotspots erfassen

7. Klimaziele für die Lieferkette festlegen, Klimastrategie implementieren

Zum Weiterlesen:

ESG-Risiken identifizieren und managen

8. Lieferanten nach menschenrechtlichen, umweltbezogenen und Klimarisiken überprüfen (abstrakte, konkrete und anlassbezogene Risikoanalyse)

9. Maßnahmen zur Risikoprävention etablieren und Abhilfemaßnahmen schaffen

10. Ganzheitliches, zukunftssicheres Managementsystem für Lieferketten-Risiken etablieren

Lieferantenmanagement für langfristige ESG-Compliance stärken

11. ESG-Kriterien in Lieferverträgen verankern, Code of Conduct kommunizieren

12. ESG-Reifegrad der Lieferanten ermitteln

13. Schulungen und Unterstützungen für Lieferanten anbieten, um ESG-Standards zu verbessern

14. ESG-Performance der Lieferanten regelmäßig prüfen

Zum Weiterlesen:

IT-Systeme prüfen und Datenverwaltung optimieren

15. Schnittstellenfähigkeit Ihrer IT-Systeme prüfen

16. Digitale ESG-Datenverwaltung einführen, um vollständige Transparenz und Kommunikation mit Lieferanten zu gewährleisten

ESG-Reporting abhaken und Compliance sicherstellen

17. Daten konsolidieren und Berichtsprozesse standardisieren

18. Regelmäßiges Reporting sicherstellen, dabei Synergien nutzen: Einige BAFA-Anforderungen (LkSG) überschneiden sich mit den ESRS (CSRD), EUDR- und CBAM-Daten und können für CSRD-Bericht weiterverwendet werden

19. Externe Prüfstellen (z.B. Wirtschaftsprüfer:innen) frühzeitig einbinden

Bonustipp: So gelingt ESG-Compliance in der Lieferkette mit weniger Aufwand

Zugegeben: Die ESG-Vorgaben für Lieferkettenverantwortliche sind anspruchsvoll. Aber mit der richtigen Strategie lassen sie sich effizient bewältigen. Nutzen Sie diese Checkliste als ersten Anhaltspunkt, um Ihre Lieferkette ESG-konform aufzustellen. Eine genauere Aufschlüsselung finden Sie in unserem Praxisleitfaden für nachhaltige Lieferketten.

Unser Bonus-Tipp: Der VERSO Supply Chain Hub schafft Transparenz und unterstützt Sie effizient bei der Umsetzung von LkSG, CSRD, CBAM, PPWR und EUDR – automatisiert und rechtlich abgesichert.

Praxisleitfaden für nachhaltige Lieferketten

Dieser Leitfaden verschafft Ihnen auf 17 Seiten einen Überblick über alle wesentlichen Pflichten und Anforderungen.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

Jetzt anmelden!

Supplier Management in der Lieferkette: Zwei Personen in einer Fabrikhalle als Symbol für nachhaltige Lieferantenbeziehungen und ESG-Compliance
20.12.2024

Nachhaltigkeit in der Lieferkette: Best Practices im Supplier Management

Supplier Management ist der Schlüssel zur ESG-Compliance. Lesen Sie, wie Sie gezielt Ihre Lieferantenbeziehungen stärken. So schaffen Sie nicht nur mehr Transparenz in der Lieferkette, sondern legen auch die Grundlage für belastbare und langfristige Partnerschaften. Gerade im Kontext von CSRD, LkSG oder EUDR wird ein strukturiertes Supplier Management zunehmend zum entscheidenden Erfolgsfaktor.

Ihre Lieferkette ist nur so stark wie ihr schwächstes Glied. Doch wie sorgen Sie dafür, dass Sie sich bei der Nachhaltigen Transformation Ihrer Supply Chain auf die Lieferanten verlassen können? Supplier Management ist der Schlüssel – dieser Beitrag zeigt, wie Sie Transparenz schaffen, Risiken minimieren und Ihre Lieferantenbeziehungen mit dem VERSO Supply Chain Hub strategisch stärken.

Warum Supplier Management Teil der Nachhaltigkeitsstrategie sein sollte

Nachhaltige Lieferketten sind Teamwork. Wer hier vorankommen will, muss eng mit den Lieferanten zusammenarbeiten. Zwei Gründe sprechen besonders dafür.

Lieferkettentransparenz braucht Zusammenarbeit

Die CSRD verlangt Unternehmen umfassende Transparenz in der gesamten Wertschöpfungskette ab. Ohne die aktive Zusammenarbeit mit Lieferanten ist es nahezu unmöglich, entsprechende Prozesse zu schaffen und die notwendigen Informationen zu Arbeitsbedingungen, CO₂-Emissionen oder Produkt-Compliance zu erhalten.

Eine Kette ist nur so stark wie ihr schwächstes Glied

Zweiter Aspekt: Soll ihre gesamte Lieferkette nachhaltig werden, muss auch jeder Teil dieser Lieferkette nachhaltig sein. Klingt erst einmal völlig logisch. In der Praxis bedeutet das: Nachhaltigkeit sollten Sie nicht nur top-down vorgeben, und hoffen, dass Ihre Vorstellungen umgesetzt werden. Sehen Sie es vielmehr als Projekt, an dem Sie gemeinsam mit Ihren Lieferanten arbeiten. Das heißt z.B. auch, dass einige Lieferanten bei der Nachhaltigen Transformation stark entwickelt werden müssen. Denn nur, wenn Sie im Rahmen des Supplier Managements jedes Glied ihrer Kette stärken, ist die Resilienz wirklich gegeben.

Herausforderungen im Supplier Management

Ein effektives Supplier Management zu etablieren, ist einfacher gesagt als getan. Unternehmen stehen häufig vor Problemen wie schlechter Datenqualität, komplexen Anforderungen und mangelnden Prozessen. Doch mit den richtigen Ansätzen meistern Sie Ihre Herausforderungen im Lieferantenmanagement.

Lückenhafte Daten und fehlende Transparenz

Ein häufiges Problem im Lieferantenmanagement ist der Mangel an belastbaren Daten. Häufig fehlen präzise Informationen zu Arbeitsbedingungen, CO₂-Emissionen oder Produkt-Compliance. Einmal jährlich Daten abzufragen, reicht jedoch nicht aus. Besser ist es, Ihre Lieferanten und deren ESG-Compliance kontinuierlich zu monitoren.

Komplexität geht über Nachhaltigkeit hinaus

Supplier Management umfasst mehr als nur das Diktieren von Nachhaltigkeitszielen. Unternehmen müssen Zertifikate verwalten, Risiken überwachen und bewerten, Sanktionen beachten und, und, und. Nachhaltigkeit darf nicht isoliert betrachtet werden, sondern muss in eine umfassende Lieferantenbewertung integriert werden.

Ungünstige Lieferantenauswahl und mangelnde Entwicklung

Die Auswahl und Entwicklung von Lieferanten ist ein weiterer kritischer Punkt. Häufig fehlen klare Prozesse zur Bewertung und Weiterentwicklung. Zudem werden Lieferanten oft nur während Audits überprüft. Die Entwicklung von Lieferanten hin zu mehr Nachhaltigkeit erfordert Zeit und gezielte Maßnahmen. Daten sollten nicht nur erfasst, sondern zwischen Audits aktiv genutzt werden, um Fortschritte anzustoßen. Gleichzeitig bleiben Kommunikation und Dokumentation Schlüsselfaktoren – insbesondere bei der Lieferantennominierung.

Klare Kommunikation und Partnerschaft

Transparenz und eine offene Kommunikation sind essenziell. Setzen Sie auf eine partnerschaftliche Zusammenarbeit. Legen Sie Ihren Gespräche Daten zugrunde, um Transparenz und Vertrauen zu fördern. Vor-Ort-Besuche und gezielte Audits schaffen eine Grundlage für eine langfristige Zusammenarbeit und individuelle Verbesserungen.

Nachhaltige Lieferketten funktionieren nicht auf Knopfdruck

„Nachhaltige Beschaffung lässt sich nicht nebenbei umsetzen. Der Weg dorthin erfordert neue Strukturen und bindet kontinuierlich Ressourcen“, betont unser Supply-Chain-Experte Klaus Wiesen im Interview zu nachhaltigen Lieferketten. Das Problem: Viele Unternehmen schieben Nachhaltigkeit so lange wie möglich auf – und stehen dann kurz vor der Frist unter massivem Druck.

Praxisleitfaden für nachhaltige Lieferketten

Verschaffen Sie sich einen Überblick über alle wesentlichen Pflichten und Anforderungen. Außerdem bekommen Sie praxisnahe Tipps für nachhaltige, zukunftssichere Lieferketten.

Unsere Tipps für starkes Supplier Management

Wie meistern Sie diese Herausforderungen nun aber und schaffen das Fundament für starke Lieferantenbeziehungen? Hier sind unsere Top-Tipps für zielführendes Lieferantenmanagement – und wie es mit dem VERSO Supply Chain Hub gelingt.

Von Anfang an auf zuverlässige Lieferanten setzen

  • Etablieren Sie klare Standards für die Lieferantennominierung, z. B. Nachhaltigkeitskriterien und finanzielle Stabilität.
  • Überwachen Sie Ihre Kriterien im VERSO Supply Chain Hub kontinuierlich.

Klar kommunizieren und die Partnerschaft durch aktives Lieferantenmanagement fördern

  • Führen Sie Gespräche datenbasiert und setzen Sie auf transparente Kommunikation.
  • Fördern Sie eine partnerschaftliche Zusammenarbeit durch regelmäßige Audits und Vor-Ort-Besuche.

Verbindliche Standards und Beschaffungspolicies etablieren

  • Entwickeln Sie – wenn noch nicht getan – verbindliche Beschaffungspolicies inkl. Nachhaltigkeitsziele, Compliance-Vorgaben und Qualitätsanforderungen. Lassen Sie diese nicht nur unterschreiben, sondern prüfen Sie sie konkret nach.
  • Überwachen Sie Einhaltung und Abweichungen mit dem VERSO Supply Chain Hub.

Lieferanten-Entwicklung aktiv fördern

  • Fördern Sie Lieferanten durch Schulungen und gemeinsame Projekte.
  • Setzen Sie Ihre Nachhaltigkeitsstrategie als festen Punkt auf die Agenda in Lieferantengesprächen.
  • Nutzen Sie Monitoring-Tools, um Fortschritte zu dokumentieren und sich das Commitment Ihrer Lieferanten einzuholen.

Daten kontinuierlich einholen

  • Erheben Sie die nötigen Daten nicht nur punktuell, sondern monitoren Sie kontinuierlich.
  • Machen Sie Ihren Lieferanten die Datenübertragung dabei so einfach wie möglich – z.b. mit standardisierten Abfragen im VERSO Supply Chain Hub.

Gezielt Tools im Supplier Management einsetzen

  • Machen Sie es sich nicht unnötig kompliziert – eine digitale Plattform erleichtert Ihnen das Datenmanagement, Monitoring und die Risikoüberwachung um ein Vielfaches.
  • Der VERSO Supply Chain Hub bietet zahlreiche Funktionen, die speziell auf Supplier Relationship Management (SRM) zugeschnitten sind.

Praxisleitfaden Supplier Risk Management

Mit unserem praxisorientierten Leitfaden lernen Sie, wie Sie Lieferantenrisiken im Mittelstand pragmatisch und strukturiert steuern.

Lieferantenmanagement als Schlüssel zur ESG-Compliance

Ein starkes Supplier Management ist der Grundstein für nachhaltige und resiliente Lieferketten. Klare Prozesse, transparente Kommunikation und der gezielte Einsatz des VERSO Supply Chain Hub ermöglichen es Unternehmen, nicht nur regulatorische Anforderungen wie die CSRD zu erfüllen, sondern auch langfristige Wettbewerbsvorteile zu sichern.

Gehen Sie von der Theorie doch am besten gleich zur Praxis über und erfahren Sie in einer kostenlosen, unverbindlichen Demo, wie VERSO Ihr Supplier Management zukunftssicher macht.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

Jetzt anmelden!

Radfahrerin prüft etwas an ihrem Fahrrad. Symbolbild ESG-Compliance in der Lieferkette der Fahrradbranche
09.09.2024

Compliance in der Lieferkette: Wie die Fahrradbranche die Aufgabe meistert

Die regulatorischen Pflichten im Bereich Nachhaltigkeit nehmen zu und Compliance in der Lieferkette wird immer wichtiger. Wie Unternehmen die ESG-Vorgaben für die Supply Chain erfüllen und wie VERSO speziell die Fahrradbranche bei dieser Aufgabe unterstützt, lesen Sie in unserem Beitrag.

Die Wirtschaft ist im tiefgreifenden Wandel. Immer mehr Unternehmen integrieren Nachhaltigkeit in ihre Geschäftsmodelle. Auch in der Fahrradbranche gewinnt dieses Thema an Bedeutung – besonders in Bezug auf die Lieferkette, da hier die größten Risiken und der größte Impact der Fahrradhersteller sind. 

Zwei Faktoren spielen eine wesentliche Rolle. Zum einen starten viele Unternehmen nachhaltige Initiativen, um ihre Umweltbilanz zu verbessern. Dadurch generieren sie Business Value und Wettbewerbsvorteile.  

Zum anderen wächst der regulatorische Druck – unter anderem durch die Berichtspflicht CSRD, das CO2-Grenzausgleichssystem CBAM oder die Verordnung für entwaldungsfreie Lieferketten EUDR. Compliance mit Nachhaltigkeitsanforderungen wird zur Pflicht. 

CSRD, EUDR und CBAM: Neue Vorgaben für Compliance in der Lieferkette

Im Nachhaltigkeitsbereich gibt es zahlreiche neue Vorgaben, die auch die Fahrradbranche betreffen. Eine große Rolle spielt die CSRD, die EU-Richtlinie zur Nachhaltigkeitsberichterstattung. Unternehmen müssen dabei umfangreiche ESG-Angaben machen – und dabei nicht nur ihr eigenes Unternehmen betrachten, sondern auch die Lieferkette. Was genau gefordert wird, haben wir im Blogbeitrag „CSRD und die Lieferkette” zusammengefasst.

Die Branche sieht sich aber auch mit neuen Pflichten konfrontiert, die aus der Verwendung bestimmter Rohstoffe entstehen. So fallen die Unternehmen unter die EUDR, da für die Fahrradreifen Kautschuk verwendet wird. Durch die Verwendung von CO2-intensiven Materialien wie Aluminium oder Stahl können Unternehmen auch vom CBAM betroffen sein. Beide Regularien bringen eine Bewertung bestimmter Rohstoffe sowie eine Dokumentations- und Berichtspflicht mit.

Wer hier Transparenz schafft und damit aufgedeckte Risiken angeht, hat die Grundlage geschaffen, um nahezu alle Anforderungen sowie Compliance in der Lieferkette zu erfüllen.

Compliance in der Lieferkette: Herausforderung durch komplexe Supply Chain

Radfahren ist – neben dem Zufußgehen – die umweltfreundlichste Fortbewegungsart: emissionsfrei, leise, effizient, klimaschonend. Das bezieht sich jedoch lediglich auf das Treten in die Pedale. Bei der Herstellung von Fahrrädern, insbesondere von E-Bikes, sieht die Bilanz etwas anders aus.  

Neben Emissionsausstößen – unter anderem durch CO2-intensive Materialien – spielt auch das Verwenden von Risikomaterialien eine Rolle. „Rohstoffe für Motoren, Elektronik und Batterie gehen mit großen Nachhaltigkeitsrisiken einher”, erklärt Klaus Wiesen, Head of Sustainable Supply Chain bei VERSO. Außerdem gibt es in der Fahrradbranche oft komplexe Lieferketten. Umso wichtiger ist es, Transparenz in Bezug auf diese Themen zu schaffen und Risiken zu reduzieren. 

Die Komplexität der Lieferkette ergibt sich aus der Vielzahl an Akteuren, die in die Herstellung der zahlreichen Komponenten eines Fahrrads oder E-Bikes eingebunden sind. Diese Akteure sind international verteilt, was unterschiedliche Rahmenbedingungen und weite Transportwege mit sich bringt.  

Im Vergleich zum herkömmlichen Fahrrad bringen E-Bikes zusätzliche Herausforderungen mit. Neue Technologien und Rohstoffe für Antrieb und Akku sind in der Produktion relevant geworden. Hier konkurrieren die Fahrradhersteller mit Branchen wie dem IT-Bereich, mit denen sie bisher kaum Berührungspunkte hatten.  

CSRD und Lieferkette: Diese Angaben werden gefordert

Die CSRD verpflichtet Unternehmen dazu, umfangreiche Angaben auch zur Lieferkette zu machen. Lesen Sie, welche Angaben gefordert werden und welche Chancen und Risiken sich durch die EU-Richtlinie ergeben.

Die wachsende Bedeutung von Transparenz und Datenmanagement

„Transparenz in der Lieferkette ist der Schlüssel, um aktuellen und zukünftigen Regularien gerecht zu werden“, betont Klaus Wiesen. Viele VERSO-Kunden haben freiwillig entsprechende Prozesse etabliert, bevor sie von Regularien wie dem Lieferkettengesetz LkSG dazu verpflichtet werden.  

Riese & Müller ist ein Vorreiter der Fahrradbranche und will bis 2025 das nachhaltigste Unternehmen der E-Bike-Branche sein. Mit dem VERSO Supply Chain Hub schafft das Unternehmen die nötige Transparenz in der Lieferkette und fördert seine Lieferanten in Bezug auf Nachhaltigkeit. Außerdem verbessert Riese & Müller das Risikomanagement und das Lieferketten-Mapping, um Compliance in der Lieferkette zu gewährleisten.  

So weit sind allerdings nicht alle Unternehmen in der Fahrradbranche. Ein zentrales Problem ist das Sammeln und Verwalten von Daten entlang der Lieferkette. Insbesondere kleinere Hersteller haben Nachholbedarf.  

„Viele Unternehmen haben kaum strukturiert Daten gesammelt, was sie nun vor erhebliche Herausforderungen stellt, wenn sie den Anforderungen von CSRD, CBAM, EUDR und anderen Regularien gerecht werden wollen“, sagt Klaus Wiesen. Hier setzt VERSO an und bietet Lösungen, um Unternehmen bei der Neuausrichtung ihrer Prozesse und der Erfüllung der Anforderungen zu unterstützen. 

Compliance in der Lieferkette: Vom Netzwerk profitieren

VERSO ist in der Fahrradbranche die führende Plattform für Nachhaltigkeit in der Lieferkette. Zu den Kunden zählen neben deutschen Unternehmen wie Riese & Müller auch internationale Hersteller – beispielsweise aus den Niederlanden, der Schweiz und den USA.  

„Da es in der Fahrradbranche große Überschneidungen bei der Lieferantenbasis gibt, profitieren unsere Kunden von den geschaffenen Netzwerken, die in unserer Software hinterlegt sind“, erklärt Klaus Wiesen. Auch Lerneffekte aus vorherigen Projekten kommen allen Kunden zugute. VERSO integriert neue Regularien frühzeitig in seine Software, um auch künftig die Compliance in der Lieferkette sicherzustellen.  

EUDR: Alles, was Sie wissen müssen

Die EU-Verordnung für entwaldungsfreie Lieferketten (EUDR) hat das Ziel, die fortschreitende Abholzung von Wäldern zu verhindern. In unserem Beitrag beantworten wir Ihnen die wichtigsten Fragen rund um die EUDR.

Compliance in der Lieferkette als Chancen für die Fahrradbranche

Die Regularien sind nicht nur mit zusätzlichen Aufgaben verbunden. Sie eröffnen den Unternehmen auch neue Chancen.  

Ein Beispiel ist das Risikomanagement. Die Unternehmen in der Fahrradindustrie haben in der Vergangenheit besonders stark unter Lieferengpässen gelitten. Resilienz in der Supply Chain ist daher zu einem wichtigen Thema geworden. Durch die Identifizierung von Risiken (z.B. politische Instabilität, Naturkatastrophen oder Menschenrechtsverletzungen) kann ein Unternehmen Maßnahmen ergreifen, um die Auswirkungen dieser Risiken zu minimieren oder zu vermeiden. Dies sorgt für robuste Lieferketten.  

Die Kunden der Fahrradhersteller legen oft großen Wert auf Nachhaltigkeit. Wer die Compliance-Vorgaben erfüllt, zeigt, dass sein Unternehmen Verantwortung für ethische und umweltfreundliche Standards in der Lieferkette übernimmt. Das schafft Vertrauen, gibt einen Wettbewerbsvorteil und trägt langfristig zum Erfolg und guten Ruf der Marke bei. 

Auch das Vermeiden von Reputationsschäden und Strafen spielt eine Rolle. Unternehmen, die regulatorischen Pflichten nicht nachkommen, müssen mit Sanktionen rechnen. Mögliche Strafen haben wir im Blogbeitrag „Sanktionen im Überblick: Das kosten Fehler bei Reporting und Umsetzung von Nachhaltigkeit” zusammengefasst.  

Ganzheitliches Nachhaltigkeitsmanagement bei VERSO

Um den Anforderungen gerecht zu werden, sollten sich Unternehmen frühzeitig auf die neuen Regularien vorbereiten. Mit der Expertise unter anderem in der Fahrradbranche ist VERSO der ideale Partner. „Mit dem VERSO Supply Chain Hub unterstützen wir unsere Kunden seit Jahren bei der Transparenz in der Lieferkette und der Erfüllung ihrer Sorgfaltspflichten. Unsere Softwarelösung ermöglicht eine optimierte Vorbereitung auf aktuelle und zukünftige Regularien”, betont Klaus Wiesen.  

Die Lieferkette birgt in der Fahrradbranche die größten Risiken und den größten Impact. Aber gerade mit Blick auf die CSRD ist eine ganzheitliche Betrachtung eines Unternehmens notwendig. Gemeint sind die vor- und nachgelagerte Wertschöpfungskette sowie die eigene Geschäftstätigkeit. VERSO bietet hier eine All-in-one-Lösung an.  

Mit dem VERSO ESG Hub sammeln Sie alle relevanten Daten und erstellen einen aussagekräftigen Nachhaltigkeitsbericht. Mit dem Climate Hub wird der Corporate Carbon Footprint berechnet und eine Klimastrategie abgebildet. Die VERSO Sustainability Expert:innen begleiten Sie über den gesamten Prozess hinweg. Und zusätzliches Know-how über Nachhaltigkeit können Sie sich in der VERSO Academy aneignen.  

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
CSRD und Lieferkette - Was der Einkauf beachten muss
17.06.2024

CSRD und Lieferkette: Diese Angaben werden vom Einkauf gefordert

Die CSRD mit ihren ESRS-Standards macht nicht nur viel Arbeit, sie hat auch große Auswirkungen auf Unternehmen: Sie müssen nämlich umfangreiche ESG-Angaben machen – und dabei nicht nur Ihr eigenes Unternehmen betrachten, sondern auch die Lieferkette. Lesen Sie hier, welche Angaben vom Einkauf gefordert werden und welche Chancen und Risiken sich durch die EU-Richtlinie ergeben.

Mit der CSRD wurden auch die ESRS, die European Sustainability Reporting Standards, eingeführt. Sie geben in der EU erstmals einen einheitlichen Rahmen für die Erstellung eines Nachhaltigkeitsberichtes vor – also, vereinfacht gesagt: Welche ESG-Angaben gefordert sind und in welcher Form berichtet werden muss. Wichtig ist dabei: Die Berichtspflicht bezieht sich nicht nur auf das eigene Unternehmen, sondern erstreckt sich auf die gesamte Wertschöpfungskette.

In diesem Blogbeitrag betrachten wir die vorgelagerte Wertschöpfungskette – also die Lieferkette. Und hier könnten CSRD-berichtspflichtige Unternehmen schnell ins Schwitzen geraten: Sie benötigen zahlreiche Angaben von ihren Lieferanten und die Datenlage ist oft mangelhaft – das geht aus dem Sustainability Transformation Monitor 2024 der Bertelsmann Stiftung hervor.

Mit VERSO meistern Sie diese Herausforderung. Unser Supply Chain Hub schafft Transparenz in der Lieferkette und ermöglicht es Ihnen, Risiken zu analysieren, Maßnahmen zielgerichtet zu entwickeln und Reportingpflichten nachzukommen. Genau auf diese Angabepflichten im Rahmen der CSRD sowie die Auswirkungen auf den Einkauf schauen wir uns nun genauer an.

Praxisleitfaden: Nachhaltige Lieferketten

Ihr Überblick zu allen wesentlichen Pflichten und Anforderungen. Plus: Praxisnahe Tipps für nachhaltige, zukunftssichere Lieferketten.

CSRD und Lieferkette: Welche Angaben werden gefordert?

Die CSRD verlangt Unternehmen einiges ab: Die ESRS umfassen rund 1150 Datenpunkte und über 100 davon beziehen sich auf die Lieferkette.* Deswegen ist der Einkauf ein wichtiger Mitstreiter im Berichtsprozess. Aber welche Angaben werden vom Einkauf gefordert? Der ESG-Bericht muss Informationen über ökologische und soziale IROs (Auswirkungen, Risiken und Chancen) in der Lieferkette sowie Maßnahmen mit Bezug zu den IROs enthalten. So kann es grob zusammengefasst werden. Wenn Ihr Unternehmen vom LkSG betroffen ist, werden Sie vermutlich einige Angabepflichten wiedererkennen und können Synergien realisieren: Einige BAFA-Anforderungen überschneiden sich nämlich mit den ESRS

* Die ESRS werden jedoch im Rahmen des Omnibus derzeit noch angepasst und vereinfacht.

Bei den ESRS gibt es sektorunabhängige Standards und sektorspezifische Standards. Die Sektorunabhängigen Standards teilen sich in die Bereiche Allgemeines, Umwelt, Soziales und Unternehmensführung. Die Allgemeinen Standards sind verpflcihtend für alle Unternehmen, die Themenstandards sind je nach doppelter Wesentlichkeit berichtspflichtig oder nicht.

Aber was bedeutet das im Detail? Um diese Frage zu beantworten, schauen wir uns einige ESRS-Standards etwas genauer an und klären, welchen Bezug sie zur Lieferkette haben.

ESRS E1 – der Klimaschutz-Standard

Der Name verrät es schon: Beim ESRS E1 geht es um den Klimaschutz – und zwar in Ihrem Unternehmen und in Ihrer Lieferkette. Ihr Unternehmen muss demnach nicht nur seine eigenen Treibhausgasemissionen offenlegen, sondern auch den CO2-Ausstoß in der vor- und nachgelagerten Wertschöpfungskette – also in Scope 3. Übrigens: Bei der überwiegenden Anzahl an Unternehmen fallen in dieser Kategorie die meisten Emissionen an. E1 erfordert auch, dass sich Unternehmen Klimaziele setzen. Hierfür ist Transparenz über die Ziele und Maßnahmen der eigenen Lieferanten ganz entscheidend.

ESRS E3 – Wasser- und Meeresressourcen

Auch beim Schutz von Wasser und dem Meer spielt die Lieferkette eine wichtige Rolle. Ihr Unternehmen muss beispielsweise angeben, welche Risiken und Chancen im Zusammenhang mit Wasser- und Meeresressourcen bestehen – und dabei die Wertschöpfungskette miteinbeziehen. Auch mögliche Ziele in diesem Bereich können im Nachhaltigkeitsbericht angegeben werden.

ESRS E4 – Biologische Vielfalt und Ökosysteme

In diesem Standard werden zahlreiche Angaben gefordert. So wird danach gefragt, wie die Themen biologische Vielfalt und Ökosysteme in Strategie und Geschäftsmodell eines Unternehmens berücksichtigt werden – auch in Bezug auf die Lieferkette. Außerdem geht es um Auswirkungen, Chancen und Risiken in diesem Bereich sowie geplante Maßnahmen und die gesetzten Ziele.

Ist Ihre Einkauf bereit für die ESG-Anforderungen?

Unternehmen sind mittlerweile von einer großen Zahl an Nachhaltigkeitsanforderungen betroffen – und damit auch der Einkauf. Mit unserer Checkliste erfahren Sie, ob Ihre Einkaufsorganisation optimal auf die ESG-Anforderungen vorbereitet ist.

ESRS E5 – Ressourcennutzung und Kreislaufwirtschaft

Im ESRS E5 nimmt die Lieferkette natürlich eine wichtige Funktion ein, da hier viele Ressourcen gewonnen bzw. verarbeitet werden. Die CSRD fragt beispielsweise nach:

  • Maßnahmen zur Vermeidung des Abfallaufkommens
  • Ressourcennutzung
  • Maßnahmen zur Förderung der Kreislaufwirtschaft
  • Kooperation oder Initiativen zur Verbesserung der Kreislauffähigkeit von Produkten und Materialien


ESRS S2 – Arbeitskräfte in der Wertschöpfungskette

Es steckt sozusagen schon im Namen, dass sich der ESRS S2 auch auf die Lieferkette bezieht und Offenlegungspflichten mit sich bringt. Hier geht es der CSRD unter anderem darum, wie Ihr Unternehmen die Sorgfaltspflichten erfüllt. Das bedeuten: Wie stellen Sie die Einhaltung der Menschrechte, Arbeitsnormen und guter Arbeitsbedingungen bei den Lieferanten sicher? sicher. Die CSRD verlangt damit nicht viel anderes als auch das LkSG.

Zudem sollen Sie zeigen, ob es auch für Arbeiter:innen in der Lieferkette ein Beschwerdemanagement oder Whistleblower-System gibt, wie Sie Beschwerden behandeln und angesprochene Probleme beheben.


ESRS S3 – Betroffene Gemeinschaften

Der ESRS S3 behandelt die Auswirkungen, die die Geschäftstätigkeit, ein Produkt oder eine Dienstleistung Ihres Unternehmens sowie der vor- und nachgelagerten Wertschöpfungskette auf “betroffene Gemeinschaften” hat. Damit sind Personen und Gruppen gemeint, die in demselben Gebiet wie ein Unternehmen leben oder arbeiten. Explizit sind in dem Standard auch Auswirkungen auf indigene Völker gemeint. Beeinträchtigungen können beispielsweise durch Lkw-Transporte, Gewinnung von Rohstoffen oder umstrittene Landnutzungen entstehen.


ESRS G1 – Unternehmenspolitik

In Bezug auf die Lieferkette muss Ihr Unternehmen zum ESRS G1 folgendes offenlegen:

  • Management der Beziehungen zu Lieferanten, Zahlungspraktiken, insbesondere im Hinblick auf Zahlungsverzug an kleine und mittlere Unternehmen
  • Strategien zur Aufdeckung und Verhinderung von Korruption und Bestechung, darunter fallen auch Schulungen für Lieferanten

In ihrem CSRD-Bericht müssen Sie allerdings nicht zu jedem Standard Angaben machen. Dies hängt davon ab, ob ein Thema für Ihr Unternehmen wesentlich ist. VERSO bietet Ihnen hier eine KI-gestützte Wesentlichkeitsanalyse an. In unserem Whitepaper “Alle Informationen zu den ESRS” erhalten Sie außerdem weitere detaillierte Informationen zu den europäischen Standards, insbesondere zu den Übergangsfristen.

CSRD und Lieferkette: Chancen und Risiken für den Einkauf

Die CSRD ist eine große Herausforderung – das darf man nicht verschweigen und das wollen wir auch nicht. Mit ihren fast 1200 Datenpunkten ist die Berichterstattung nach ESRS eine Mammutaufgabe. Sie ist komplex und ressourcenintensiv. Aber mit dem richtigen Support schaffen Sie das – wir begleiten Sie gerne bei der Nachhaltigen Transformation. Außerdem steht am Ende der CSRD nicht nur ein Nachhaltigkeitsbericht. Dadurch, dass sich Ihr Unternehmen systematisch mit dem Thema Nachhaltigkeit auseinandersetzt, eröffnen sich große Chancen.

Durch die Doppelte Wesentlichkeitsanalyse und die Berichterstattung werden Chancen und Risiken in der Lieferkette besser sichtbar. Das ermöglicht es Ihrem Unternehmen, gezielt auf diese einzugehen. Nachhaltigkeitsanforderungen können Innovationen anstoßen, wie beispielsweise die Verwendung umweltfreundlicher Materialien oder die Optimierung von Logistikprozessen.

Außerdem berichten uns viele Kunden, dass sie ihre Lieferanten durch den Berichtsprozess noch besser kennen gelernt haben. Die erhöhte Transparenz sorgt für bessere und nachhaltigere Lieferkettenpraktiken. Durch die enge Zusammenarbeit stärken Sie langfristige Partnerschaften und verbessern somit die Stabilität und Effizienz der Lieferkette.

Der Berichtsprozess fördert die digitale Entwicklung. Eine auf die Anforderungen von CSRD, LkSG und CBAM spezialisierte Software hilft bei der Überwachung der Lieferkette und stellt die Einhaltung der gesetzlichen Anforderungen sicher. Sie kann die notwendigen großen Datenmengen sammeln und aufbereiten.

6 Potenziale der CSRD für Ihr Unternehmen

Auch wenn die CSRD in erster Linie eine bürokratische Pflicht ist, verbergen sich in ihr also wertvolle Chancen fürs Business. Lesen Sie mehr!

Wie beeinflusst die CSRD den Einkauf und die Lieferkette?

Die CSRD hat große Auswirkungen auf den Einkauf und erfordert ein hohes Maß an Transparenz und Verantwortung. Ihr Unternehmen muss detaillierte Informationen sammeln und bereitstellen sowie die gesetzlichen Sorgfaltspflichten in Bezug auf Umwelt- und Sozialstandards einhalten. Dies beinhaltet eine neue Bewertung im Einkaufsprozess, um sicherzustellen, dass die Lieferanten den Nachhaltigkeitsanforderungen entsprechen. Sie müssen also noch sorgfältiger prüfen, mit wem Ihr Unternehmen Geschäfte macht.

Auch beim Thema Klimawandel ist Teamarbeit gefragt. Die klimatischen Veränderungen und Extremwetter werden uns alle treffen. Deswegen müssen wir auch gemeinsam handeln, um den Klimawandel zu verlangsamen und die Auswirkungen zu verringern. Maßnahmen zum Klimaschutz dürfen nicht an den Toren des eigenen Unternehmens aufhören: Gemeinsam mit Ihren Lieferanten können Sie Initiativen umsetzen, die zur Reduzierung von Treibhausgasemissionen beitragen. Konkrete Tipps für die Dekarbonisierung Ihrer Lieferkette finden Sie im Blogbeitrag “Lieferkette dekarbonisieren”.


So unterstützt Sie VERSO bei der Umsetzung der CSRD

VERSO bietet Ihnen das All-in-one-Paket für die Umsetzung der CSRD. Mit der EU-Richtlinie wird das Thema Nachhaltigkeit in der Lieferkette noch relevanter, da Unternehmen nun auch belastbar über die Nachhaltigkeitsaktivitäten in der Lieferkette berichten müssen. Der VERSO Supply Chain Hub unterstützt den Einkauf dabei, mit minimalem Aufwand die erforderlichen Daten in der Lieferkette zu erfassen, Lieferanten zu monitoren und die erforderlichen Reporting-Kennzahlen bereitzustellen.

Mit weiteren Softwarelösungen und Beratungen runden wir das Paket für die Umsetzung Ihrer CSRD-Pflichten ab. Mit VERSO führen Sie eine KI-gestützte Wesentlichkeitsanalyse durch. Im ESG Hub sammeln Sie alle relevanten Daten und erstellen einen aussagekräftigen Nachhaltigkeitsbericht. Der Climate Hub unterstützt Sie bei Klimabilanz und Dekarbonisierungsstrategie. Und in der VERSO Academy eignen Sie sich das nötige Wissen zu CSRD und ESRS an.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

Jetzt anmelden!

Secret Link