Ältere Frau arbeitet am Laptop und guckt sehr konzentriert
19.08.2026

ESG-Sanktionen im Überblick: Das kosten Fehler bei Reporting und Lieferkettenpflichten

Ein Klaps auf die Finger und, wenn’s öffentlich wird, ein kurzzeitiger Aufschrei in der Öffentlichkeit: Bis vor wenigen Jahren mussten Unternehmen nicht allzu viel befürchten, wenn sie Nachhaltigkeit auf die lange Bank geschoben oder Greenwashing betrieben haben. Daran ändert auch das Omnibus-Paket wenig: Die EU hat Fristen verschoben und den Kreis der Betroffenen verkleinert, die Sanktionen aber nicht abgeschafft.

Wer ESG- und Lieferkettenpflichten verletzt, riskiert je nach Regelwerk Bußgelder in Millionenhöhe, Strafen in Prozent des Jahresumsatzes, beschlagnahmte Ware oder den Ausschluss von öffentlichen Aufträgen. Durch das EU-Omnibus-Paket sind einige Regeln 2026 milder geworden und gelten für weniger Unternehmen. Hier sehen Sie, welche Sanktionen bei CSRD, CSDDD, LkSG, CBAM, EUDR, PPWR, DPP und EmpCo drohen und ab wann.

Stand: September 2026. Berücksichtigt sind das EU-Omnibus-I-Paket, die geplante Reform des LkSG und die erneute Verschiebung der EUDR. Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung.


ESG-Sanktionen im Überblick: mögliche Sanktionen, Betroffene und Geltungsbeginn je Regelwerk (Stand: September 2026)
Regelwerk Mögliche Sanktionen Wer ist betroffen? Ab wann?
CSRD Geplant nach HGB: Bußgelder bis 10 Mio. € oder 5 % des Jahresumsatzes (kapitalmarktorientiert), Freiheitsstrafe bis 3 Jahre Mehr als 1.000 Beschäftigte und über 450 Mio. € Nettoumsatz Mit Inkrafttreten des deutschen Umsetzungsgesetzes (noch im Verfahren)
CSDDD Bis 3 % des weltweiten Nettoumsatzes, zivilrechtliche Haftung nach nationalem Recht Mehr als 5.000 Beschäftigte und über 1,5 Mrd. € Nettoumsatz Anwendung ab 26.07.2029
LkSG Bisher bis 8 Mio. € oder 2 % des weltweiten Jahresumsatzes, Vergabeausschluss; künftig nur noch bei schweren Verstößen Ab 1.000 Beschäftigten in Deutschland Gilt seit 2023, Reform im Gesetzgebungsverfahren
EU-EHS 100 € je Tonne CO₂e ohne Zertifikat (inflationsangepasst) Betreiber emissionshandelspflichtiger Anlagen Gilt
CBAM Wie EU-EHS je fehlendem Zertifikat, Entzug des Anmelder-Status Importeure ab 50 Tonnen CBAM-Waren pro Jahr Definitive Phase seit 01.01.2026
EUDR Mindestens 4 % des EU-Jahresumsatzes, Beschlagnahme, Einfuhrverbote, Vergabeausschluss Marktteilnehmer und Händler mit relevanten Rohstoffen 30.12.2026 (groß/mittel), 30.06.2027 (klein)
PPWR Bußgelder bis 200.000 € nach VerpackDG, Vertriebsverbote, öffentliche Registereinträge Hersteller, Importeure und Händler von Verpackungen Seit 12.08.2026
EmpCo Abmahnungen, Unterlassungsklagen; Bußgelder bis 50.000 € bzw. 4 % des betroffenen EU-Jahresumsatzes Alle Unternehmen mit Umweltaussagen gegenüber Verbraucher:innen Seit 27.09.2026
DPP (ESPR) Bußgelder (Höhe national), Rücknahme und Rückruf, Einfuhrverbote, Vergabeausschluss Hersteller und Inverkehrbringer der jeweiligen Produktgruppe Batteriepass ab 18.02.2027, weitere Produktgruppen folgen

Welche Sanktionen drohen bei Verstößen gegen CSRD, EU-Taxonomie und SFDR?

Einen EU-weit einheitlichen Sanktionsrahmen gibt es für die CSRD nicht. Jeder Mitgliedstaat legt selbst fest, wie er Fehler in der Nachhaltigkeitsberichterstattung ahndet. In Deutschland regelt das künftig das CSRD-Umsetzungsgesetz, das sich noch im Gesetzgebungsverfahren befindet. Bis es in Kraft tritt, gelten für die bisher berichtspflichtigen Unternehmen die Vorgaben zur nichtfinanziellen Erklärung im HGB.

Der Regierungsentwurf orientiert sich an den bestehenden Straf- und Bußgeldvorschriften in §331 und §334 HGB. In Zahlen bedeutet das:

  • Freiheitsstrafen von bis zu 3 Jahren
  • Für Mitglieder vertretungsberechtigter Organe oder Aufsichtsräte einer Kapitalgesellschaft: Freiheitsstrafen von bis zu 3 Jahren; Unternehmen drohen Bußgelder bis 2 Millionen Euro oder das Zweifache des wirtschaftlichen Vorteils, den sie aus dem fehlerhaften Bericht gezogen haben – je nachdem, welches Bußgeld höher ausfällt.
  • Für kapitalmarktorientierte Unternehmen: Bußgelder bis 10 Millionen Euro, 5 Prozent des Jahresumsatzes oder das Zweifache des wirtschaftlichen Vorteils – auch hier wird der höchste Betrag gewählt.

Obendrauf – quasi als vergorenes Sahnehäubchen – kommen im Zweifel noch Klagen wegen Wettbewerbsverstoß, der Ausschluss aus öffentlichen Vergabeverfahren und „Naming and Shaming“, also das öffentliche Bekanntmachen inkl. Reputationsverlust.

Wichtig zu wissen: Geahndet werden nur vorsätzliche Fehler sowie Fehler aus grober Fahrlässigkeit.

In den kommenden Jahren werden erste Gerichtsverfahren die genaue Richtung zur Sanktionierung bei Verstößen gegen EU-Taxonomie, CSRD und SFDR weisen.

Zum Weiterlesen:

Praxisleitfaden zur CSRD

Mit unserem Praxisleitfaden, inklusive Checkliste, bereiten Sie sich auf die Berichterstattung nach CSRD. Erfahren Sie, welche Herausforderungen es gibt und wie Sie diese meistern.

Sanktionen bei LkSG und CSDDD

Wie hoch sind die Bußgelder nach der CSDDD?

Mit dem Omnibus-I-Paket hat die EU die CSDDD, das europäische Lieferkettengesetz, 2026 deutlich entschärft. Das betrifft auch die Sanktionen. Verletzen Unternehmen ihre Sorgfaltspflichten für Menschen und Umwelt, drohen:

  • Bußgelder von bis zu 3 % des weltweiten Nettoumsatzes
  • Eine zivilrechtliche Haftung für Schäden. Die EU-weit einheitliche Haftungsregel wurde gestrichen, die Haftung richtet sich jetzt nach dem Recht des jeweiligen Mitgliedstaats.
  • Naming and Shaming sowie der Ausschluss von öffentlichen Auftragsvergaben.

Was kostet ein Verstoß gegen das Lieferkettengesetz (LkSG)?

Anders als die CSDDD begründet das deutsche Lieferkettengesetz keine eigene zivilrechtliche Haftung. Das LkSG verpflichtet Unternehmen zu Sorgfaltspflichten für Menschenrechte und Umwelt im eigenen Geschäftsbereich und gegenüber unmittelbaren Lieferanten. Bei mittelbaren Lieferanten greifen die Pflichten, sobald das Unternehmen substantiierte Kenntnis von möglichen Verstößen hat. Risiken müssen ermittelt, dokumentiert und beseitigt oder zumindest minimiert werden.

Bisheriger Bußgeldrahmen: Bußgelder von bis zu 8 Millionen Euro. Für Unternehmen mit über 400 Millionen Euro Jahresumsatz steigt der Bußgeldrahmen auf bis zu 2 % des weltweiten Jahresumsatzes. Und: Unternehmen können von der öffentlichen Auftragsvergabe ausgeschlossen werden.

Das soll sich ändern: Die Bundesregierung hat im September 2025 eine Reform des LkSG beschlossen, das Gesetzgebungsverfahren läuft noch. Danach soll die jährliche Berichtspflicht rückwirkend entfallen. Bußgelder soll es nur noch bei schweren Verstößen geben, die zu gravierenden Menschenrechtsverletzungen führen. Die Sorgfaltspflichten selbst bleiben bestehen. In der Praxis setzt das BAFA die Berichtspflicht bereits aus. Mittelfristig soll die nationale Umsetzung der CSDDD das LkSG ablösen.

Zum Weiterlesen:

Sanktionen bei EU-EHS und CBAM

EU-EHS

Mit dem EU-Emissionshandelssystem (EU-EHS oder EU-ETS) will die EU den Emissionsausstoß der Mitgliedsstaaten deckeln. Unternehmen haben nur einen bestimmten Freiraum zum Emissionsausstoß – andernfalls müssen Zertifikate hinzugekauft werden. Bei Nicht-Einhalten drohen Geldstrafen:

  • 100 Euro pro Tonne ausgestoßener CO2-Äquivalente ohne Zertifikat (der Betrag wird jährlich an die Inflation angepasst)

Um einerseits Zertifikatspreise und andererseits die Sanktionen zu umgehen, verlagerten einige Unternehmen ihre Produktion daraufhin in Nicht-EU-Länder („Carbon Leakage“). Im Rahmen der EU-EHS-Reform wurde deshalb zusätzlich der CBAM eingeführt.

Welche Sanktionen drohen beim CBAM?

Seit dem 1. Januar 2026 läuft die definitive Phase des CBAM. Wer bestimmte emissionsintensive Waren wie Stahl, Aluminium, Zement oder Düngemittel aus Nicht-EU-Ländern einführt, braucht den Status als zugelassener CBAM-Anmelder und muss für die eingebetteten Emissionen CBAM-Zertifikate kaufen und abgeben.

Erleichterung durch das Omnibus-Paket: Wer im Jahr weniger als 50 Tonnen CBAM-Waren einführt, ist von den Pflichten ausgenommen. Das gilt nicht für Strom und Wasserstoff.

Der „Klimazoll“ ergänzt das EU-EHS und sieht diese Sanktionen vor:

  • Fehlende Zertifikate: Im Einklang mit dem EU-EHS drohen Bußgelder von 100 Euro pro Tonne CO2-Äquivalente.
  • Wer CBAM-Waren ohne den Status als zugelassener Anmelder importiert, muss mit noch höheren Sanktionen rechnen.
  • Bei Verstößen kann der Status als zugelassener Anmelder entzogen werden. Das Unternehmen darf dann keine CBAM-Waren mehr einführen.
  • Für die Übergangsphase (2023 bis 2025) galten bei lückenhaften, falschen oder fehlenden CBAM-Berichten Sanktionen von 10 bis 50 Euro je Tonne nicht gemeldeter Emissionen.


Zum Weiterlesen:

Ist Ihr Einkauf bereit für die ESG-Anforderungen?

Unternehmen sind mittlerweile von einer großen Zahl an Nachhaltigkeitsanforderungen betroffen – und damit auch der Einkauf. Mit unserer Checkliste erfahren Sie, ob Ihre Einkaufsorganisation optimal auf die ESG-Anforderungen vorbereitet ist.

Ab wann greifen die Sanktionen der EUDR?

Lieferkettenbeauftragte und Einkäufer:innen müssen sich auf noch mehr Sanktionen gefasst machen. Bringen Sie auf dem EU-Binnenmarkt Produkte in Umlauf, für deren Produktion der Wald den Kürzeren gezogen hat, drohen laut EUDR-Verordnung folgende Strafen:

  • Abschöpfung von Gewinnen, die durch die Nichtbeachtung der EUDR unrechtmäßig erzielt wurden
  • Bußgelder im Verhältnis zu Waldschaden und Warenwert, mindestens jedoch 4 % des Jahresumsatzes
  • Beschlagnahme von Waren bzw. Erzeugnissen
  • Vorübergehende Einfuhrverbote
  • Ausschluss von öffentlichen Mitteln und öffentlichen Ausschreibungen
  • Aufnahme in eine öffentliche Liste inkl. Angabe zum Verstoß

Wichtig außerdem: Die EU hat die Anwendung der EUDR erneut verschoben. Die Pflichten gelten ab dem 30. Dezember 2026 für große und mittlere Unternehmen sowie für alle Händler, ab dem 30. Juni 2027 für Klein- und Kleinstunternehmen. Ab dann dürfen Sie betroffene Waren nur noch in der EU in Verkehr bringen, wenn Geodaten und Nachweise zur Herkunft vorliegen. Denken Sie daran schon heute, wenn Sie Waren bestellen, die ab Ende Dezember auf den EU-Binnenmarkt kommen.

Zum Weiterlesen:

Welche Bußgelder drohen bei der PPWR?

Seit dem 12. August 2026 gilt die EU-Verpackungsverordnung (PPWR). In Deutschland regelt das Verpackungsrecht-Durchführungsgesetz (VerpackDG), wie Verstöße geahndet werden. Es ersetzt das bisherige Verpackungsgesetz. Je nach Schwere drohen:

  • Bußgelder bis 200.000 Euro, etwa wenn Sie systembeteiligungspflichtige Verpackungen ohne Systembeteiligung in Verkehr bringen oder trotz Vertriebsverbot verkaufen
  • Bußgelder bis 100.000 Euro bei Verstößen gegen Registrierungs-, Melde- und Dokumentationspflichten oder gegen Rücknahme- und Pfandpflichten
  • Bußgelder bis 10.000 Euro bei bestimmten formalen Verstößen
  • Vertriebsverbote und öffentliche Einträge im Register

Neu sanktionierbar sind durch die PPWR zum Beispiel fehlende Konformitätserklärungen, fehlende technische Dokumentation und Verstöße gegen Vorgaben zu Recyclingfähigkeit und Rezyklatanteil. Die EU-Kommission empfiehlt den Behörden, in der Anfangsphase zuerst auf Hinweise und Korrekturen zu setzen.

Zum Weiterlesen:

Welche Strafen drohen bei Greenwashing nach der EmpCo?

Mit EmpCo werden irreführende Umweltaussagen und unzulässige Nachhaltigkeitssiegel seit dem 27. September 2026 strenger geregelt. In Deutschland werden die Vorgaben über das Gesetz gegen den unlauteren Wettbewerb umgesetzt. Verstöße können daher vor allem Abmahnungen, Unterlassungsansprüche, einstweilige Verfügungen und Klagen durch Wettbewerber oder Verbände nach sich ziehen.

In bestimmten Fällen sind auch Bußgelder möglich. Bei weitverbreiteten Verstößen liegt der Bußgeldrahmen bei bis zu 50.000 Euro. Für Unternehmen mit mehr als 1,25 Mio. Euro Jahresumsatz kann die Geldbuße bis zu 4 % des betroffenen EU-Jahresumsatzes betragen.

Die Green Claims Directive, die Umweltaussagen zusätzlich regeln sollte, hat die EU-Kommission im Juni 2025 gestoppt. Für Umweltaussagen ist damit die EmpCo der maßgebliche Rahmen.

Zum Weiterlesen:

Welche Sanktionen drohen beim Digitalen Produktpass (DPP)?

Mit der Ökodesign-Verordnung (ESPR) führt die EU schrittweise den Digitalen Produktpass ein. Er bündelt Informationen zu Material, Herkunft, Reparierbarkeit und Umweltwirkung eines Produkts. Wer die Pflichten nicht erfüllt, muss mit Sanktionen rechnen. Die Höhe der Bußgelder legen die Mitgliedstaaten fest, die ESPR sieht aber bereits diese Maßnahmen vor:

  • Bußgelder
  • Rücknahme und Rückruf von Produkten
  • EinfuhrverboteVorübergehender Ausschluss von öffentlichen Aufträgen

Als erster Produktpass wird der Batteriepass ab dem 18. Februar 2027 verpflichtend. In Deutschland drohen bei fehlerhaften oder unvollständigen Angaben Bußgelder von bis zu 10.000 Euro. Für weitere Produktgruppen wie Textilien und Möbel legt die EU die Anforderungen noch fest.

Häufige Fragen zu ESG-Sanktionen

Welche ESG-Regelwerke sehen Sanktionen vor?

Sanktionen drohen unter anderem nach der CSRD, der CSDDD, dem deutschen Lieferkettensorgfaltspflichtengesetz (LkSG), dem CO₂-Grenzausgleich CBAM, der Entwaldungsverordnung EUDR und der EmpCo-Richtlinie gegen Greenwashing. Art und Höhe der Sanktionen unterscheiden sich je nach Regelwerk.

Wie hoch ist das höchste mögliche Bußgeld?

Die höchsten Bußgelder sehen die umsatzbezogenen Regelwerke vor. Nach der CSDDD sind bis zu 3 % des weltweiten Nettoumsatzes möglich, nach der EUDR mindestens 4 % des EU-Jahresumsatzes als Obergrenze. Hinzu kommen Folgen wie der Ausschluss von öffentlichen Aufträgen oder die Beschlagnahme von Waren.

Hat das EU-Omnibus-Paket die Sanktionen verändert?

Ja. Das Omnibus-I-Paket hat die CSDDD entschärft: Sie gilt nur noch für Unternehmen ab 5.000 Beschäftigten und 1,5 Mrd. Euro Umsatz, ab dem 26. Juli 2029, mit maximal 3 % statt 5 % Bußgeld und ohne EU-weit einheitliche zivilrechtliche Haftung. Bei der CSRD wurde der Kreis der berichtspflichtigen Unternehmen verkleinert, beim CBAM gilt eine Ausnahme für Importe unter 50 Tonnen pro Jahr.

Gilt das deutsche Lieferkettengesetz noch?

Ja. Die Sorgfaltspflichten des LkSG gelten weiter. Eine Reform soll die Berichtspflicht streichen und Bußgelder auf schwere Verstöße beschränken, das BAFA setzt die Berichtspflicht in der Praxis bereits aus. Mittelfristig soll die nationale Umsetzung der CSDDD das LkSG ablösen.

Sind mittelständische Unternehmen von ESG-Sanktionen betroffen?

Direkt vor allem über CBAM, EUDR und EmpCo, weil diese Regeln nicht an die Unternehmensgröße geknüpft sind. CSRD, CSDDD und LkSG treffen den Mittelstand meist indirekt: Große Kunden geben ihre Pflichten über Verträge und Datenabfragen an ihre Lieferanten weiter.

Mit VERSO Budget und Nerven schonen

Damit Unternehmen die Nachhaltige Transformation nicht allzu nachlässig angehen, sieht die EU in jedem Fall „wirksame, verhältnismäßige und abschreckende“ Maßnahmen vor. Mit Blick auf die möglichen Sanktionen glauben wir das gern – und helfen Ihnen, die für Sie gültigen Richtlinien und Regularien korrekt umzusetzen. Dabei stehen Ihnen nicht nur unsere Top-Software, sondern auch unsere erfahrenen Consultants und unsere spezialisierten Partner zur Seite. Melden Sie sich gern bei uns!

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

Jetzt anmelden!

Update LkSG und CSDDD - die wichtigsten Änderungen
04.08.2026

CSDDD- und LkSG Umsetzung: Warum Unternehmen jetzt belastbare Lieferantenprozesse brauchen

Was sich bei LkSG und CSDDD verändert, was der Zeitplan für die CSDDD-Umsetzung in Deutschland bedeutet und warum Unternehmen Sorgfaltspflichten in belastbare Lieferantenprozesse integrieren sollten.

Das Wichtigste in Kürze

  • Die CSDDD-Umsetzung bezeichnet die Überführung der europäischen Sorgfaltspflichten-Richtlinie in nationales Recht
  • Betroffene Unternehmen müssen menschenrechtliche und umweltbezogene Risiken in ihren Lieferketten systematisch ermitteln, priorisieren und bearbeiten
  • In Deutschland löst die CSDDD das LkSG ab; anwendbar ist sie ab dem 26. Juli 2029 für Unternehmen ab 5.000 Beschäftigten und 1,5 Mrd. Euro Umsatz.

Die Regeln rund um unternehmerische Sorgfaltspflichten sind in Bewegung. Die CSDDD-Umsetzung wurde durch das Omnibus-Paket angepasst. Dadurch haben sich der Anwendungsbereich, einzelne Anforderungen und der Zeitplan verändert.

Für viele Unternehmen liegt deshalb ein Gedanke nahe: erst einmal abwarten, bis endgültig geklärt ist, wer wann welche Vorgaben erfüllen muss.

Doch damit wird die europäische Lieferkettenrichtlinie CSDDD zu stark auf Schwellenwerte und Fristen reduziert. Die grundlegende Aufgabe bleibt bestehen: Unternehmen müssen menschenrechtliche und umweltbezogene Risiken in ihren Lieferketten erkennen, priorisieren und angemessen bearbeiten. Direkt betroffene Unternehmen benötigen dafür eigene Sorgfaltspflichtenprozesse und kleinere Unternehmen sowie Zulieferer werden weiterhin über Datenabfragen, Nachweise und Maßnahmen ihrer Kunden eingebunden.

Wer mit dem Aufbau belastbarer Strukturen wartet, gewinnt deshalb nicht automatisch Zeit. Lieferantendaten lassen sich nicht kurzfristig vervollständigen, Verantwortlichkeiten nicht von heute auf morgen klären und Lieferantenbeziehungen nicht durch einen einmaligen Fragebogen entwickeln.

Für eine effiziente LkSG- und CSDDD-Umsetzung sollten Unternehmen Sorgfaltspflichten daher nicht als isolierte Compliance-Aufgabe behandeln. Sinnvoller ist es, sie fest in das bestehende Lieferanten- und Risikomanagement zu integrieren.

Was bedeutet die CSDDD-Umsetzung?

CSDDD steht für Corporate Sustainability Due Diligence Directive. Auf Deutsch wird sie häufig als EU-Lieferkettengesetz oder europäische Lieferkettenrichtlinie bezeichnet.

Die Richtlinie verpflichtet die von ihr erfassten Unternehmen dazu, menschenrechtliche und umweltbezogene Sorgfaltspflichten in ihren eigenen Tätigkeiten, bei Tochtergesellschaften und entlang relevanter Geschäftsbeziehungen zu verankern. Ziel ist es, negative Auswirkungen auf Menschen und Umwelt zu erkennen, möglichst zu verhindern, zu mindern oder zu beenden.

Zu den grundlegenden Sorgfaltspflichten gehören insbesondere:

  • Sorgfaltspflichten in Richtlinien und Risikomanagementsysteme integrieren,
  • tatsächliche und potenzielle negative Auswirkungen ermitteln und priorisieren,
  • Präventions- und Abhilfemaßnahmen umsetzen,
  • Beschwerde- und Hinweisverfahren ermöglichen,
  • die Wirksamkeit der Maßnahmen überwachen,
  • und die Umsetzung nachvollziehbar dokumentieren.

Die CSDDD beschreibt damit keinen einmaligen Prüfprozess. Sorgfaltspflichten bilden einen Kreislauf: Risiken werden ermittelt, Maßnahmen beschlossen, Fortschritte überprüft und Prozesse bei Bedarf angepasst.

Ein ausgefüllter Lieferantenfragebogen kann Informationen für eine Risikoanalyse liefern. Er ersetzt jedoch weder die Priorisierung von Risiken noch das Nachhalten von Maßnahmen oder die kontinuierliche Überwachung der Lieferkette.

Was sind Unterschiede und Gemeinsamkeiten von CSDDD und LkSG?

Das deutsche Lieferkettensorgfaltspflichtengesetz, kurz LkSG, gilt seit 2023. Es bildet derzeit den deutschen Rechtsrahmen für menschenrechtliche und bestimmte umweltbezogene Sorgfaltspflichten in Lieferketten.

Die CSDDD überträgt eine ähnliche Grundlogik auf die europäische Ebene. Auch sie verlangt ein systematisches Risikomanagement, Präventions- und Abhilfemaßnahmen, Beschwerdemechanismen sowie die Überwachung der Wirksamkeit.

Kriterium LkSG CSDDD
Rechtsebene Deutsches Gesetz EU-Richtlinie, national umzusetzen
Anwendbar ab Seit 2023 26.07.2029 (erste Welle)
Schwellenwert Aktuell 1.000 Beschäftigte (Umbau geplant) 5.000 Beschäftigte / 1,5 Mrd. € Umsatz
Kernpflichten Risikoanalyse, Prävention/Abhilfe, Beschwerde, Doku Weitgehend deckungsgleich, risikobasierter Ansatz

Was haben die LkSG- und CSDDD-Umsetzung gemeinsam?

Für Unternehmen in Deutschland sind LkSG und CSDDD keine zwei vollständig voneinander getrennten Aufgaben. Bestehende Strukturen aus der LkSG-Umsetzung können eine wichtige Grundlage für die CSDDD-Umsetzung bilden. Dazu gehören beispielsweise:

  • definierte Verantwortlichkeiten,
  • strukturierte Lieferanten- und Risikoanalysen,
  • Präventions- und Abhilfemaßnahmen,
  • Beschwerdeverfahren,
  • sowie Dokumentation und Wirksamkeitskontrolle.

Was ändert sich durch die CSDDD?

Während das LkSG ein deutsches Gesetz ist, schafft die CSDDD einen gemeinsamen europäischen Rahmen. Sie muss von den Mitgliedstaaten in nationales Recht übertragen werden und führt damit zu einer Weiterentwicklung der deutschen Regelungen.

Bis zur nationalen Umsetzung gilt das LkSG formal weiter, wird aber bereits jetzt zurückhaltender durchgesetzt. Details zum Umsetzungsstand finden Sie im Abschnitt zum Zeitplan.

Für Sie im Einkauf ist wichtig: Nicht für jedes neue Gesetz einen eigenen Prozess aufbauen, sondern ein belastbares System für unternehmerische Sorgfaltspflichten schaffen.

Ab wann gilt die CSDDD? Zeitplan der Umsetzung in Deutschland

Die CSDDD ist bereits in Kraft und wurde im Rahmen des Omnibus-Pakets angepasst. Die Änderungen betreffen unter anderem den Anwendungsbereich, einzelne Sorgfaltspflichten und den Zeitplan.

Für Unternehmen bleiben insbesondere folgende Anforderungen relevant:

  • menschenrechtliche und umweltbezogene Risiken systematisch ermitteln und priorisieren,
  • angemessene Präventions- und Abhilfemaßnahmen umsetzen,
  • einen Beschwerdemechanismus bereitstellen,
  • die Wirksamkeit der Maßnahmen überwachen,
  • und die Umsetzung nachvollziehbar dokumentieren.

In Deutschland muss die geänderte CSDDD noch in nationales Recht übertragen werden. Bis zu einer entsprechenden Neuregelung bleibt das LkSG der bestehende gesetzliche Rahmen. Es ist jedoch zu erwarten, dass Deutschland die CSDDD in weiten Teilen eng an den europäischen Vorgaben umsetzt.

In Deutschland ist die Richtung inzwischen klar: Die Bundesregierung hat beschlossen, die CSDDD 1:1 in deutsches Recht umzusetzen. Das LkSG wird dafür umgebaut; sein Anwendungsbereich soll auf Unternehmen ab 5.000 Beschäftigten und über 1,5 Mrd. Euro Umsatz beschränkt werden. Die externe LkSG-Berichtspflicht ist damit faktisch bereits obsolet: Das BAFA prüft sie seit Herbst 2025 nicht mehr, eine gesetzliche Streichung ist eingeleitet.

Für die Vorbereitung ist es wenig sinnvoll, jede regulatorische Einzelheit abzuwarten. Die operativen Grundlagen sind bereits klar: Unternehmen benötigen belastbare Lieferantendaten, ein risikobasiertes Vorgehen, dokumentierte Maßnahmen und eindeutige Zuständigkeiten.

Wer diese Strukturen erst nach Abschluss des Gesetzgebungsverfahrens aufbaut, beginnt dann mit den zeitaufwendigsten Aufgaben.

Welche Unternehmen sind vom EU-Lieferkettengesetz betroffen?

Das sogenannte EU-Lieferkettengesetz, also die CSDDD, gilt nach den Anpassungen durch das Omnibus-Paket ab Juli 2029 für Unternehmen mit mehr als 5.000 Beschäftigten und einem weltweiten Nettoumsatz von mehr als 1,5 Milliarden Euro. Erfasst werden sowohl Unternehmen mit Sitz in der EU als auch bestimmte Unternehmen aus Drittstaaten, sofern sie die maßgeblichen Umsatzkriterien im europäischen Binnenmarkt erfüllen.

Für die Praxis ist jedoch nicht nur die direkte gesetzliche Betroffenheit entscheidend. Auch kleinere Unternehmen und Zulieferer können Anforderungen über ihre Geschäftsbeziehungen weitergereicht bekommen. Deshalb lohnt sich die Unterscheidung zwischen direkter und indirekter Betroffenheit.

Welche Unternehmen sind direkt von der CSDDD betroffen?

Direkt betroffene Unternehmen müssen die gesetzlichen Sorgfaltspflichten in ihre Organisation und ihr Risikomanagement integrieren. Dazu gehören unter anderem:

  • Risiken und negative Auswirkungen ermitteln,
  • diese priorisieren,
  • Präventions- und Abhilfemaßnahmen umsetzen,
  • Beschwerdemechanismen bereitstellen,
  • die Wirksamkeit der Maßnahmen überwachen,
  • und die Umsetzung dokumentieren.

Diese Aufgaben können nicht allein von Legal, Compliance oder Nachhaltigkeit erfüllt werden. Sie greifen unmittelbar in Einkaufs-, Lieferanten- und Risikoprozesse ein.

Sind mittelständische Unternehmen von der CSDDD betroffen?

Der Mittelstand fällt grundsätzlich nicht direkt unter den Anwendungsbereich der CSDDD. Trotzdem können sie über ihre Geschäftsbeziehungen betroffen sein.

Große Kunden benötigen Informationen, um eigene Risiken zu bewerten und Sorgfaltspflichten zu erfüllen. Daher können sie von Zulieferern beispielsweise verlangen:

  • Angaben zu Produktionsstandorten und Lieferketten,
  • Nachweise zu menschenrechtlichen oder umweltbezogenen Standards,
  • Selbstauskünfte und Risikoangaben,
  • vertragliche Zusicherungen,
  • sowie die Beteiligung an Präventions- oder Verbesserungsmaßnahmen.

Damit entsteht keine automatische gesetzliche Gleichstellung mit direkt betroffenen Unternehmen. Die Anforderungen werden in der Praxis jedoch über die Lieferkette weitergegeben. Nicht direkt betroffen bedeutet daher nicht automatisch, dass kein Handlungsbedarf besteht.

Kurzübersicht zur CSDDD gefällig?

In unserem CSDDD-Factsheet, inkl. Vergleich mit dem LkSG, finden Sie alle wichtigen Infos zum Lieferkettengesetz kompakt zusammengefasst.

Was bedeutet die CSDDD-Umsetzung für Einkauf und Lieferantenmanagement?

Die Verantwortung für die CSDDD liegt auf Unternehmensebene. Für die operative Umsetzung spielt der Einkauf jedoch eine zentrale Rolle: Dort werden Lieferanten ausgewählt und bewertet, Anforderungen kommuniziert und Maßnahmen in der Geschäftsbeziehung umgesetzt.

Entscheidend ist zunächst eine belastbare Datenbasis. Unternehmen müssen wissen, mit welchen Lieferanten und Produktionsstandorten sie zusammenarbeiten und welche Länder, Branchen oder Tätigkeiten mit erhöhten Risiken verbunden sein können. Häufig liegen diese Informationen jedoch verteilt in ERP-Systemen, Tabellen, E-Mails und verschiedenen Fachabteilungen.

Die Aufgabe besteht daher nicht nur darin, weitere Daten einzusammeln. Informationen müssen aktuell, plausibel und eindeutig einem Lieferanten oder Standort zugeordnet sein. Nur dann können Unternehmen Risiken sinnvoll bewerten und priorisieren.

Warum Lieferantenfragebögen für die CSDDD-Umsetzung nicht ausreichen

Einmalige Lieferantenfragebögen bilden lediglich eine Momentaufnahme ab. Produktionsbedingungen, Standorte und Risikolagen können sich verändern, Nachweise veralten und neue Hinweise auftreten. Außerdem unterscheiden sich Vollständigkeit und Qualität der Antworten häufig erheblich.

Vor allem endet der Sorgfaltspflichtenprozess nicht mit der Datenerhebung. Werden Risiken festgestellt, müssen Unternehmen angemessene Präventions- oder Abhilfemaßnahmen einleiten, Verantwortlichkeiten festlegen und die Wirksamkeit überprüfen.

Für den Einkauf bedeutet das insbesondere:

  • Lieferanten- und Risikodaten nutzbar zusammenzuführen,
  • Risiken fortlaufend zu bewerten und zu priorisieren,
  • Anforderungen und Nachweise klar zu kommunizieren,
  • Maßnahmen und Fristen nachzuhalten,
  • sowie Entscheidungen und Lieferantenkommunikation nachvollziehbar zu dokumentieren.

Dabei sollte Lieferantenmanagement nicht auf Kontrolle reduziert werden. Gerade kleinere Zulieferer verfügen teilweise noch nicht über die Systeme oder Ressourcen, um alle Anforderungen unmittelbar zu erfüllen. Wirksame Sorgfaltspflichten verbinden deshalb klare Erwartungen mit gezielter Lieferantenentwicklung.

Wie bereiten sich Unternehmen auf die CSDDD-Umsetzung vor?

Die zentralen Anforderungen der CSDDD stehen fest. Unternehmen sollten deshalb jetzt ihre bestehenden Lieferanten- und Risikoprozesse darauf ausrichten, Risiken systematisch zu erfassen, Maßnahmen nachzuhalten und die Umsetzung nachvollziehbar zu dokumentieren.

Dafür sind vor allem fünf Handlungsfelder entscheidend:

1. Zuständigkeiten klären

Einkauf, Nachhaltigkeit, Compliance, Legal und Geschäftsführung müssen klar aufeinander abgestimmt sein. Unternehmen sollten definieren, wer Risiken bewertet, Informationen anfordert, Maßnahmen beschließt, kritische Fälle eskaliert und die Wirksamkeit dokumentiert.

2. Lieferanten- und Risikodaten zusammenführen

Viele relevante Informationen liegen bereits vor, etwa Lieferantenstammdaten, Auditberichte, Zertifikate oder Qualitätsbewertungen. Häufig fehlt jedoch eine gemeinsame Sicht. Unternehmen sollten daher prüfen, welche Daten vorhanden sind, wie aktuell sie sind und wo Lücken bestehen.

3. Kontinuierliches Risikomanagement etablieren

Risikobewertungen sollten regelmäßig und bei konkreten Anlässen aktualisiert werden. Neue Lieferanten, veränderte Produktionsstandorte, Vorfälle oder Beschwerden können eine erneute Bewertung erforderlich machen. Ein risikobasierter Ansatz hilft, begrenzte Ressourcen auf die wichtigsten Fälle zu konzentrieren.

4. Maßnahmen und Nachweise zentral dokumentieren

Risikoanalysen, Lieferantenkommunikation, Nachweise, Maßnahmen, Fristen und Wirksamkeitskontrollen sollten in einem gemeinsamen Prozess dokumentiert werden. So bleiben Unternehmen auskunftsfähig und vermeiden aufwendige Rekonstruktionen aus E-Mails und Tabellen.

5. Wiederkehrende Prozesse automatisieren

Abfragen, Erinnerungen, Fristen und Monitoring lassen sich bei großen Lieferantenbeständen kaum dauerhaft manuell steuern. Automatisierung entlastet bei wiederkehrenden Aufgaben und schafft eine konsistente Dokumentationshistorie.

Unternehmen sollten dabei keine separate Struktur nur für die CSDDD aufbauen. Tragfähiger ist ein Lieferantenmanagement, das unterschiedliche Sorgfaltspflichten, Kundenanforderungen und auch andere regulatorische Anforderungen (EUDR, PPWR, CBAM etc.) aufnehmen kann.

Tiefer einsteigen in Sorgfaltspflichten

Wie Sie Due Diligence, wie etwa nach der CSDDD, effizient und rechtskonform sicherstellen, erfahren Sie in unserem Whitepaper zu Sorgfaltspflichten in der Lieferkette.

Software für die LkSG- und CSDDD-Umsetzung

Für eine effiziente Umsetzung müssen Lieferantendaten, Risikoanalysen, Abfragen, Maßnahmen und Nachweise miteinander verbunden werden.

Der VERSO Supply Chain Hub unterstützt Unternehmen dabei, diese Aufgaben in einem zentralen Prozess abzubilden. Sie können:

  • Lieferanten- und Risikodaten strukturiert zusammenführen,
  • Lieferanten anhand relevanter Risiken bewerten und priorisieren,
  • Abfragen und Erinnerungen automatisieren,
  • Risiken kontinuierlich überwachen,
  • Präventions- und Abhilfemaßnahmen steuern,
  • Verantwortlichkeiten und Fristen nachhalten,
  • sowie Nachweise und Lieferantenkommunikation zentral dokumentieren.

So entsteht keine zusätzliche Insellösung für die CSDDD. Die Anforderungen werden dort verankert, wo Lieferantenbeziehungen bereits gesteuert werden.

CSDDD-Anforderungen mit uns einordnen und effizient umsetzen

Sie möchten wissen, welche Anforderungen für Ihr Unternehmen relevant sind und wie Sie diese in bestehende Lieferantenprozesse integrieren können?

In einem unverbindlichen Gespräch zeigen wir Ihnen, wie der VERSO Supply Chain Hub Sie bei der LkSG- und CSDDD-Umsetzung unterstützt.

Häufige Fragen zu LkSG und CSDDD

Für was steht CSDDD?

CSDDD steht für Corporate Sustainability Due Diligence Directive. Die EU-Richtlinie wird häufig als EU-Lieferkettengesetz bezeichnet und regelt menschenrechtliche sowie umweltbezogene Sorgfaltspflichten großer Unternehmen.

Was ist die CSDDD einfach erklärt?

Die CSDDD verpflichtet betroffene Unternehmen, Risiken für Menschen und Umwelt in ihren Tätigkeiten und Geschäftsbeziehungen systematisch zu ermitteln und zu priorisieren. Daraus müssen angemessene Präventions- oder Abhilfemaßnahmen sowie eine regelmäßige Wirksamkeitskontrolle folgen.

Was ist der Unterschied zwischen CSDDD und LkSG?

Das LkSG ist ein bereits geltendes deutsches Gesetz. Die CSDDD schafft einen gemeinsamen europäischen Rahmen, der von den Mitgliedstaaten in nationales Recht übertragen wird. Beide Regelwerke verlangen unter anderem Risikomanagement, Präventions- und Abhilfemaßnahmen, Beschwerdeverfahren und Dokumentation.

Ist die CSDDD bereits in Kraft?

Ja. Die CSDDD trat am 25. Juli 2024 in Kraft und wurde durch das Omnibus-Paket (Richtlinie (EU) 2026/470, final seit 18.03.2026) im Anwendungsbereich deutlich reduziert. Die Mitgliedstaaten müssen sie bis zum 26. Juli 2028 in nationales Recht umsetzen; die Pflichten gelten für betroffene Unternehmen einheitlich ab dem 26. Juli 2029.

Ab wann muss ich die CSDDD umsetzen?

Die Anwendung startet ab 26.07.2029 für die größten Unternehmen. In Deutschland ist zudem eine 1:1-Umsetzung der CSDDD beschlossen, verbunden mit einem Umbau des LkSG. Das bedeutet aber nicht, dass Sie bis dahin warten sollten: Da Sie viele Informationen aus Ihrer Lieferkette benötigen, sollten Sie mit der Vorbereitung von Datenbasis und Prozessen deutlich früher beginnen.

Was ändert sich für mittelständische Zulieferer?

Mittelständische Unternehmen sind grundsätzlich nicht direkt von der CSDDD erfasst. Sie können jedoch indirekt betroffen sein, wenn größere Kunden Informationen, Nachweise, vertragliche Zusicherungen oder Verbesserungsmaßnahmen verlangen, um ihre eigenen Sorgfaltspflichten zu erfüllen.

Wie können mittelständische Zulieferer die Anforderungen erfüllen?

Als Zulieferer weisen Sie Ihre Sorgfalt über Selbstauskünfte zu Menschenrechts- und Umweltrisiken im eigenen Betrieb nach. Hinzu kommen konkrete Nachweise wie Zertifikate, Auditberichte oder Fragebögen, die Ihre Kunden bei Bedarf anfordern. Bei identifizierten Risiken folgt oft die Einbindung in Präventions- oder Abhilfemaßnahmen der Auftraggeber. Ihre Kunden formulieren dafür idealerweise klare Erwartungen und unterstützen mit gezielter Lieferantenentwicklung.

Welche Branchen betrifft die CSDDD?

Die CSDDD gilt grundsätzlich branchenübergreifend. Der konkrete Handlungsbedarf hängt jedoch stark von der Lieferkettenstruktur, den Produktionsländern, eingesetzten Rohstoffen und dem menschenrechtlichen sowie umweltbezogenen Risikoprofil ab.

Welche Daten brauche ich für die CSDDD-Umsetzung?

Sie brauchen grundsätzlich belastbare Lieferanten- und Standortdaten. Zudem müssen Sie Risikoindikatoren nach Land bzw. Branche, Nachweise und den Maßnahmenstatus parat haben.

Was bedeutet Sorgfaltspflicht im Kontext der CSDDD?

Sorgfaltspflicht bedeutet, Risiken und negative Auswirkungen auf Menschen und Umwelt systematisch zu ermitteln, zu priorisieren und angemessen zu bearbeiten. Unternehmen müssen außerdem Beschwerden ermöglichen, Maßnahmen überwachen und ihre Umsetzung nachvollziehbar dokumentieren.

Was verlangt die CSDDD beim Risikomanagement?

Unternehmen müssen tatsächliche und potenzielle negative Auswirkungen systematisch identifizieren und nach Schwere sowie Wahrscheinlichkeit priorisieren. Auf dieser Grundlage sind geeignete Maßnahmen festzulegen, regelmäßig zu überprüfen und bei Bedarf anzupassen.

Welche Beschwerdemechanismen verlangt die CSDDD?

Unternehmen müssen geeignete Verfahren schaffen, über die betroffene Personen, Arbeitnehmervertretungen oder relevante Organisationen Hinweise und Beschwerden einreichen können. Diese Meldungen müssen strukturiert geprüft, bearbeitet und in das Risikomanagement einbezogen werden.

Was passiert bei Verstößen gegen die CSDDD?

Verstöße können behördliche Maßnahmen und finanzielle Sanktionen nach sich ziehen. Zusätzlich drohen Haftungs-, Reputations- und Geschäftsrisiken, etwa wenn Kundenanforderungen nicht erfüllt oder Risiken in der Lieferkette unzureichend bearbeitet werden.

Welche Änderungen bringt der CSDDD-Omnibus?

Das Omnibus-Paket hat den Anwendungsbereich, einzelne Vorgaben und den Zeitplan der CSDDD angepasst. Die grundlegende Pflicht bleibt jedoch bestehen: Betroffene Unternehmen müssen einen risikobasierten Prozess zur Ermittlung, Bearbeitung und Überwachung menschenrechtlicher und umweltbezogener Auswirkungen etablieren.

Welche Kritik gibt es an der CSDDD?

Kritisiert werden vor allem zusätzlicher Verwaltungsaufwand, hohe Umsetzungskosten und indirekte Belastungen kleinerer Zulieferer. Befürworter erwarten dagegen einheitlichere europäische Standards, mehr Transparenz, besseren Schutz von Menschen und Umwelt sowie eine systematischere Risikosteuerung.

Welche Tools unterstützen bei der CSDDD-Umsetzung?

Geeignete CSDDD-Software verbindet Lieferantendaten, Risikoanalyse, kontinuierliches Monitoring und Maßnahmenmanagement. Wichtig sind außerdem automatisierte Abfragen und Erinnerungen sowie eine zentrale Dokumentation von Nachweisen, Fristen und Lieferantenkommunikation.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

Aktuellen ESG-Themen und Gesetzesänderungen
Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
News zu VERSO
Sustainability Events uvm.

Mann schweißt ein Stahlrohr – Symbolbild für den CBAM
30.01.2026

CBAM: Die wichtigsten Fragen und Antworten

Als Teil der EU-Klimastrategie bepreist der CBAM (Carbon Border Adjustment Mechanism) CO2-Emissionen von Importwaren aus Nicht-EU-Ländern. Doch was ist CBAM genau? Und worauf müssen Unternehmen jetzt achten? In diesem Beitrag erfahren Sie, was hinter dem Carbon Border Adjustment Mechanism steckt und worauf es bei CBAM-Compliance ankommt.

Was ist der CBAM?

CBAM („Carbon Border Adjustment Mechanism“ bzw. „CO2-Grenzausgleichssystem“) ist der offizielle Titel der EU-Verordnung 2023/956.

Der CBAM trat am 1. Oktober 2023 in Kraft und ergänzt den EU-Emissionshandel (EU-EHS). Zusammen sollen sie die CO2-Emissionen aller Waren begrenzen, die in der EU produziert oder in die EU importiert werden.

Ziele des CBAM:

  • Bestehende Maßnahmen zur Emissionsminderung stärken
  • Unternehmen anregen, ihre Produktions-Emissionen zu reduzieren statt zu verlagern
  • Unternehmen, die weiterhin in der EU produzieren, vor kostenbedingten Wettbewerbsnachteilen schützen

Welche Waren und Unternehmen sind betroffen?

Ähnlich wie die EUDR funktioniert der CBAM produktbasiert, also unabhängig von Umsatz- oder Mitarbeitendenzahlen Ihres Unternehmens. Sobald Ihr Unternehmen CBAM-Produkte in reiner oder verarbeiteter Form aus Nicht-EU-Ländern importiert, gilt der CBAM für Sie.

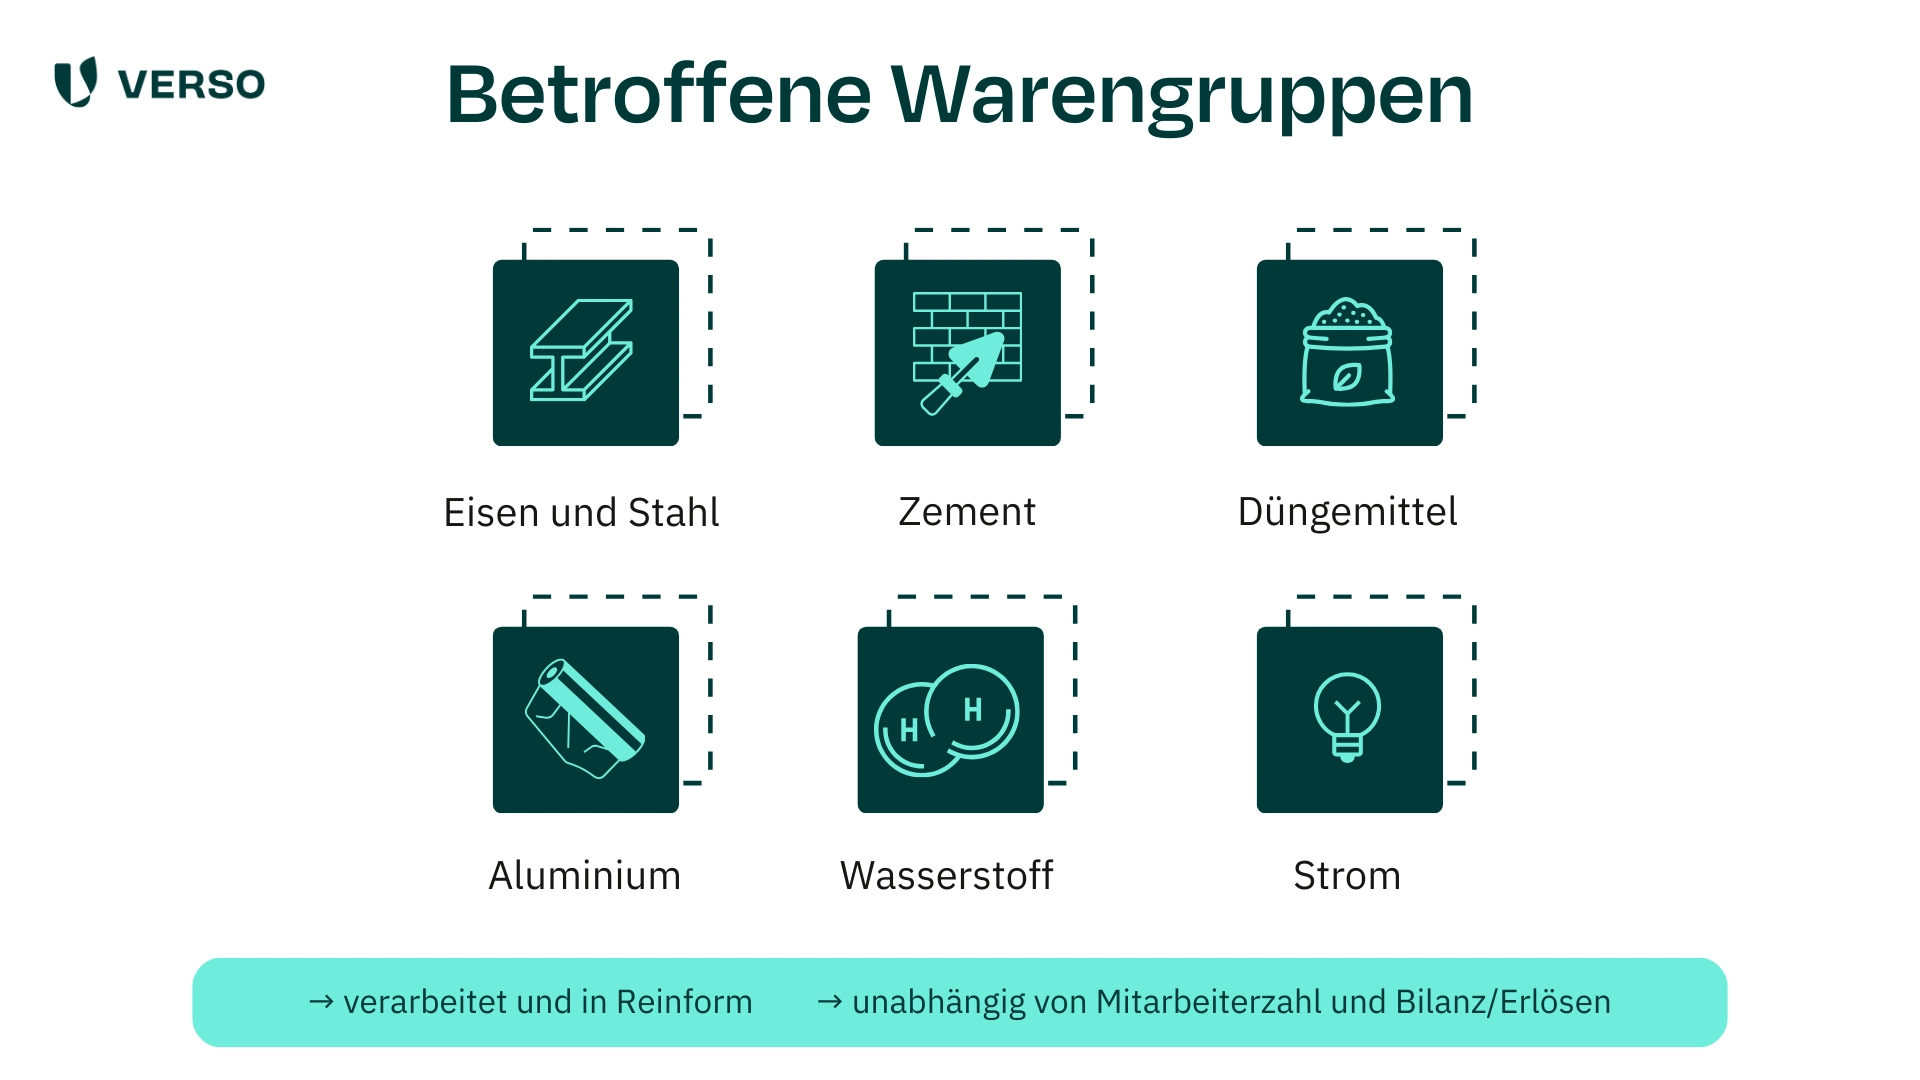
Diese Produkte fallen unter den CBAM:

  • Eisen und Stahl
  • Zement
  • Düngemittel
  • Aluminium
  • Wasserstoff
  • Strom

Anhang I der CBAM-Verordnung listet im Detail die betroffenen KN-Codes auf – einfacher finden Sie diese aber auch in unserem kompakten CBAM-Factsheet.

Die wichtigsten Fakten zum CBAM

Von betroffenen HS-Codes bis Fristen: Unser Factsheet sammelt alle relevanten Informationen auf einen Blick.

Die EU plant, den Anwendungsbereich des CBAM künftig auszuweiten. Bis 2030 sollen alle Produkte, die dem EU-EHS unterliegen, in den CBAM einbezogen sein.

Überblick der aktuellen CBAM-Produkte

Welche Fristen gelten für CBAM-Berichte und Zertifikate?

Übergangsphase 2023–2025: Quartalsberichte („Meldepflicht“)

  • Einzureichen bis 1 Monat nach Quartalsende
  • Stammdaten Ihres Unternehmens
  • CBAM-Accountnummer
  • Anzahl und Art importierter Waren
  • CBAM-relevante Treibhausgasemissionen
    • spezifisch, keine Standardwerte!
    • direkte und indirekte Emissionen (gemäß CBAM-Scope der Übergangsphase)
  • CO2-Ausgleichspreis im Herkunftsland

Ab 2026: Jährliche CBAM-Erklärung – Zertifikate ab 2027

Ab 01.01.2026 gilt:

Ab dem 01.01.2026 werden die Emissionen der importierten CBAM-Waren erstmals für die spätere finanzielle Abrechnung erfasst. Der tatsächliche Ausgleich über CBAM-Zertifikate erfolgt jedoch erst ab 2027 im Rahmen der jährlichen CBAM-Erklärung. Voraussetzung ist die Registrierung als zugelassener CBAM-Anmelder, da nur zugelassene Anmelder ab 2026 CBAM-Waren importieren dürfen.

Ab 2027 können CBAM-Zertifikate über eine zentrale Plattform erworben werden.
Der Preis der CBAM-Zertifikate richtet sich nach dem wöchentlichen Durchschnittspreis der EU-ETS-Zertifikate.

Ab Beginn der Zertifikatspflicht (ab 2027) müssen jederzeit ausreichend CBAM-Zertifikate vorgehalten werden, um mindestens 80 Prozent der importierten CBAM-Waren abzudecken. Den nötigen Ausgleich und die entsprechende Menge an Zertifikaten müssen Sie dabei selbst ermitteln – das CBAM-Modul im VERSO Supply Chain Hub unterstützt Sie dabei.

Wichtig: Nur „zugelassene Anmelder“ sind ab 2026 berechtigt, CBAM-Waren zu importieren und Zertifikate zu erwerben.

Ab 2027: Erste jährliche CBAM-Erklärung

Ab 2027 wird der CBAM-Quartalsbericht durch die jährliche Erklärung ersetzt.

  • Einzureichen bis 30.09. des Folgejahres
    (Beispiel: Die CBAM-Erklärung für 2026 ist am 30.09.2027 fällig.)
  • Gesamtmenge importierter Waren
  • Gesamtmenge grauer Emissionen jeder Warengruppe
  • Gesamtanzahl der CBAM-Zertifikate, die den Grauemissionen zugeordnet sind – minus des im Ursprungsland entrichteten CO2-Preises
CBAM-Fristen im Überblick

FAQ zum CBAM

Antworten auf die häufigsten Fragen rund um den CBAM.

Wo reiche ich meine CBAM-Berichte ein?

Berichtspflichtige Anmelder reichen ihre Berichte vorerst in einem Übergangsregister ein. Sie erreichen das Register über das Zoll-Portal.

Sieht der CBAM Sanktionen vor?

Ja. Bei Missachten sieht die CBAM-Verordnung „verhältnismäßige und abschreckende Sanktionen“ vor. Bereits in der Übergangsphase sind Strafen in Höhe von 10 bis 50 Euro pro nicht gemeldeter Tonne CO2-Emissionen vorgesehen.
Mehr dazu in unserem Beitrag „Sanktionen bei Fehler in ESG-Reporting- und Umsetzung“.

Gibt es Schwellenwerte beim Import von CBAM-Produkten?

Ja. Überschreitet ein Unternehmen die Schwelle von 50 Tonnen pro Jahr, greifen die vollständigen CBAM-Pflichten.

Darf ich im CBAM-Bericht noch Standardwerte nutzen?

Meldepflichtige Unternehmen dürfen seit dem 31.07.2024 eigentlich nicht mehr auf Standard-Emissionswerte zurückgreifen. Fehlen Ihnen die Echtdaten noch immer – z.B., weil Ihre Lieferanten diese nicht bereitstellen – erlaubt die Deutsche Emissionshandelsstelle Standardwerte unter Umständen. Gehen Sie dazu wie folgt vor:
– Bilden Sie Ihr Vorgehen beim Ermitteln der Echtdaten ab
– Belegen Sie Ihre Bemühungen bzw. begründen Sie nachvollziehbar, dass Sie „alle zumutbaren Anstrengungen“ unternommen haben
– Nutzen Sie dazu das Feld „Kommentare“ im CBAM-Übergangsregister
– Im abgegebenen Bericht darf es ansonsten keine Unstimmigkeiten geben – also genau hinschauen!

Ändert sich mit Omnibus etwas beim CBAM?

Im Omnibus-Paket sind auch Veränderungen beim CBAM geplant, um die Umsetzung zu erleichtern. Geplante Vereinfachungen umfassen u.a.:
– Neuer Einfuhr-Schwellenwert von 50 Tonnen pro Jahr und einführendem Unternehmen – nur wenn dieser Schwellenwert überschritten wird, gilt der CBAM und damit auch die Registrierung als zugelassener Anmelder.
– Beim CBAM-Bericht: Freie Wahl zwischen Standardwerten (mit Aufschlag) und tatsächlichen Emissionen, außerdem werden nachgelagerte Herstellungsprozesse ausgeklammert.
– Verschiebung der Frist für die CBAM-Erklärung auf August
– Verschiebung der Zertifikatephase auf 2027
– Reduktion der benötigten Menge an Zertifikaten von 80 % auf 50 %
Mehr Details zu den vorgeschlagenen Änderungen finden Sie bei der DEHSt

Welche Tools helfen mir bei der Umsetzung des CBAM?

Mit der CBAM-Regulatorik hat Ihr Unternehmen wieder einiges vor sich. Was als sinnvoller und vor allem wichtiger Schritt für Umwelt und Wirtschaft gedacht ist, ist in der Praxis mit viel Bürokratie und Aufwand verbunden – vor allem beim Sammeln der vielen benötigten Daten. Hier kommt es auf eine enge Zusammenarbeit mit Ihren Lieferanten an.

Softwarelösungen wie das CBAM-Tool im VERSO Supply Chain Hub helfen Unternehmen bei der automatisierten Erfassung aller Daten, die das neue CO2-Grenzausgleichssystem von Ihnen fordert – inklusive Nachweis Ihrer Bemühungen.

Hintergrundwissen zum Carbon Border Adjustment Mechanism

2005 wurde der Europäische Emissionshandel (EU-EHS) eingeführt; das europäische Instrument zur Umsetzung des Kyoto-Protokolls. Um die gesteckten Klimaschutzziele tatsächlich zu erreichen, hat die EU das Emissionshandelssystem mehrmals angepasst – zuletzt 2021, im Rahmen des Fit-for-55-Pakets.

Mit einem Cap & Trade-System will das EU-ETS die Emissionen begrenzen. Für Unternehmen wird eine Obergrenze an Emissionen festgelegt, die sie ausstoßen dürfen. Reichen diese nicht aus, können Berechtigungen zugekauft werden.

Genau dadurch ergab sich in den vergangenen Jahren ein Problem. Um den strengen EU-Auflagen und den damit verbundenen Kosten zu entgehen, verlagerten einige Unternehmen ihre CO2-intensive Produktion in Länder mit keinen oder niedrigeren CO2-Preisen. Dieses Phänomen ist auch als „Carbon Leakage“ bzw. „Verlagerung von CO2-Emissionen“ bekannt.

Dem wirkt der CBAM nun entgegen.

Praxisleitfaden CBAM: Schritt für Schritt zur Compliance

Unser CBAM-Leitfaden Schritt für Schritt durch die Umsetzung – von der Registrierung bis zum Zertifikatehandel.

*Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

Jetzt anmelden!

Klaus Wiesen, Head of Sustainable Supply Chains bei VERSO
05.01.2023

Bedeutung und Zukunft nachhaltiger Lieferketten: Interview mit Klaus Wiesen

Klaus Wiesen, Head of Sustainable Supply Chain bei VERSO, beantwortet in diesem Interview relevante Fragen zum Thema Herausforderungen und Lösungen für mehr Nachhaltigkeit in Lieferketten sowie zur Rolle der Lieferkette für die Zukunftsfähigkeit von Unternehmen.

Unternehmen müssen sich aktuell mit mehreren Anforderungen auseinandersetzen. Neben dem deutschen Lieferkettengesetz liegt die seit 2024 geltende CSRD auf dem Tisch, gleichzeitig bergen CBAM und EUDR neue Herausforderungen. Am Horizont steht die CSDDD. Klaus Wiesen, Head of Sustainable Supply Chain bei VERSO, beantwortet in diesem Interview relevante Fragen zum Thema Herausforderungen und Lösungen für mehr Nachhaltigkeit in Lieferketten, zur Rolle der Lieferkette für die Zukunftsfähigkeit von Unternehmen und wie der VERSO Supply Chain Hub bei der Umsetzung von Nachhaltigkeitsanforderungen und gesetzlichen Vorgaben wie dem LkSG oder der CSRD jetzt und in Zukunft unterstützt.


7 Fragen an Klaus Wiesen zu Herausforderungen und Chancen im Bereich der Lieferkette

1. Warum ist die Lieferkette so wichtig, um Klima und Menschenrechte zu schützen?

Mehr als 80 Prozent der CO2-Emissionen in der Wertschöpfungskette stammen im Schnitt aus der Lieferkette. Auch in Bezug auf die Einhaltung von Menschenrechten und den Schutz der Biodiversität spielt die Lieferkette eine Schlüsselrolle. Nachhaltige Unternehmen und nachhaltige Produkte sind nur mit einer nachhaltigen Lieferkette möglich – was die Lieferkette zu einem entscheidenden Faktor für die Zukunftsfähigkeit von Unternehmen macht.

2. Welche Pflichten stehen Unternehmen hinsichtlich ihrer Lieferketten jetzt und zukünftig bevor?

Die Pflichten sind umfassend. Regulatorisch hat sich sehr viel getan. So müssen Unternehmen mit der CSRD (Corporate Sustainability Reporting Directive) umfangreich über ihr Nachhaltigkeitsengagement berichten, wobei die Lieferkette einen wichtigen Bestandteil für das Reporting darstellt. Zudem haben sich die Mitgliedsstaaten auf das EU-Lieferkettengesetz (European Directive on Corporate Sustainability Due Diligence) geeinigt und das EU-Gesetz zum Stopp von Entwaldung wurde verabschiedet. Nicht zuletzt ist zum 1.1.2023 das deutsche Lieferkettengesetz, das „Lieferkettensorgfaltspflichtengesetz” (LkSG) in Kraft getreten. Das alles sorgt dafür, dass eine Beschaffung für Unternehmen zur Pflicht wird, die Klimaneutralität, Umweltschutz und die Einhaltung von Menschenrechten umfassend berücksichtigt.

Die größte Herausforderung, um die kommenden Pflichten zu erfüllen, besteht für Unternehmen darin, dass sich eine Lieferkette nicht im Handumdrehen nachhaltig gestaltet lässt. Der Wandel zur nachhaltigen Lieferkette benötigt Zeit. Dementsprechend lässt sich eine nachhaltige Beschaffung nicht in einem einmaligen Projekt erreichen, sondern der Weg dorthin erfordert neue Strukturen im Unternehmen und bindet kontinuierlich Ressourcen. Wichtig ist, dass Unternehmen früh genug damit anfangen. Aufgrund der aktuellen Krisen erfolgt aber häufig das Gegenteil: Das Thema Nachhaltigkeit wird so lange wie möglich nach hinten geschoben. Das wird Unternehmen später auf die Füße fallen.

3. Was sind die wichtigsten Schritte, um eine nachhaltige Beschaffung zu erreichen und welche Abteilungen sollten involviert sein?

Rein organisatorisch sollte der Einkauf immer mit einer zentralen Funktion eingebunden sein, zumal der Einkauf typischerweise den intensivsten Kontakt zu den Lieferanten pflegt. Daher gilt es, Nachhaltigkeitskompetenzen im Einkauf aufzubauen – neben einer engen Abstimmung mit der CSR-Abteilung, soweit diese im Unternehmen bereits vorhanden ist. Für den Einkauf ist das die Chance, sich strategisch ganz neu im Unternehmen zu positionieren.

Darüber hinaus bedarf es Transparenz in der Lieferkette: Wo befinden sich die Betriebsstätten der Lieferanten und wer ist der richtige Ansprechpartner für Nachhaltigkeit bei Lieferanten? Welche Nachhaltigkeits-Standards erfüllen die Lieferanten? Und beziehen die eigenen Lieferanten wiederum von nachhaltigen Quellen? Die Antworten haben Unternehmen heute in den meisten Fällen nicht vorliegen.

4. Wie lässt sich eine solche Transparenz über die eigenen Lieferkette erreichen?

Ein Schlüssel zu Transparenz ist die Zusammenarbeit mit Lieferanten. Von Lieferanten müssen nicht mehr nur Informationen, die Preis oder Qualität betreffen, eingeholt werden. Es sind auch Nachhaltigkeitsinformationen erforderlich. Und das nicht nur einmalig bezüglich der Frage, wie Risiko-behaftet Lieferanten sind. Es bedarf einer kontinuierlichen Bewertung und Entwicklung von Lieferanten in Sachen Nachhaltigkeit. Viele Unternehmen scheuen den Aufwand für das Erfassen der Daten – aus Angst vor hohen Aufwänden und negativen Reaktionen der Lieferanten. Wir bei VERSO sehen jedoch täglich, dass die Aufwände bei der Datenerfassung über unsere Cloud Plattform minimal sind – sowohl für unsere Kunden als auch für Lieferanten – und das Feedback der Lieferanten positiv ist.

5. Wie unterstützt VERSO bei der Datenerhebung entlang der Lieferkette?

VERSO unterstützt auf verschiedenen Ebenen: Für Unternehmen ist es angesichts der vielen regulatorischen Anforderungen sehr anspruchsvoll, den Umfang der erforderlichen Informationen zu definieren. Noch dazu sind die Anforderungen dynamisch, fortlaufenden kommen neue Gesetze und Standards hinzu. Nachhaltigkeitsstandards befinden sich derzeit noch ganz am Anfang. Somit muss der Umfang der Datenabfrage kontinuierlich ergänzt oder angepasst werden. Der VERSO Supply Chain Hub erhält standardisierte Selbstauskünfte zu allen relevanten Nachhaltigkeitsanforderungen. Die Fragebögen werden automatisch versendet, Daten eingeholt und ausgewertet. Neben den Informationen, welche Nachhaltigeitsanforderungen ein Unternehmen erfüllt, unterstützt VERSO auch dabei, Transparenz in der vorgelagerten Lieferkette zu schaffen. Hier sind die Risiken mitunter am größten. Bezieht das Unternehmen Risiko-Rohstoffe, ist es unabdingbar, eine Transparenz für die Lieferketten der Rohstoffe zu schaffen.

6. Welche Chancen bietet nachhaltiges Lieferkettenmanagement, selbst wenn das eigene Unternehmen nicht vom LkSG betroffen ist?

Zunächst einmal werden Unternehmen, die nicht unter das LkSG fallen, mit hoher Wahrscheinlichkeit Reportingpflichten entsprechend der CSRD erfüllen müssen, die auch für kapitalmarktorientierte KMUs greift. Und auch das europäische Lieferkettengesetz greift für mehr Unternehmen als das LkSG. Doch ganz abgesehen davon, ob Unternehmen regulatorisch betroffen sind oder nicht, gibt es viele Gründe für nachhaltiges Lieferkettenmanagement: Die größte Chance sehe ich derzeit darin, sich im Wettbewerb zu differenzieren – gerade, weil Unternehmenskunden genauso wie Konsument:innen vermehrt darauf achten. Darüber hinaus hat die Krise gezeigt, dass Unternehmen mit einer nachhaltigen Beschaffung resilienter sind, also weniger Lieferausfälle hatten. Und mit steigenden CO2-Preisen und der geplanten „Carbon Border Tax“ (CBAM) werden Unternehmen, die bereits heute Klimaziele für die Lieferkette umsetzen, von deutlich geringeren Kostensteigerungen betroffen sein.

7. Inwiefern können sich Unternehmen mit VERSO zukunftssicher aufstellen, wenn es um Nachhaltigkeitsanforderungen im Bereich der Lieferkette geht?

Unser Versprechen an unsere Kunden ist, dass sich jetzt und in Zukunft alle Nachhaltigkeitsanforderungen an die Lieferkette mit VERSO abdecken lassen. Bereits heute deckt der VERSO Supply Chain Hub das Thema Sorgfaltspflichten wie es das LkSG erfordert genauso ab wie das Thema Klimaschutz und Erfassung von CO2-Fußabdrücken, Biodiversität oder einfach die Frage, wo bestimmte Rohstoffe herkommen. Damit bietet die Plattform die optimale Ausgangsbasis, um auch die Reporting-Anforderungen der CSRD, das EU-Lieferkettengesetz oder das EU-Gesetz zum Stopp von Entwaldung zu erfüllen. Und natürlich, um über regulatorische Anforderungen hinaus zu gehen und sich von Wettbewerbern zu differenzieren.

Praxisleitfaden LkSG Compliance

Erfahren Sie, wie Sie die Risikoanalyse laut LkSG effizient und entsprechend der rechtlichen Anforderungen umsetzen.

Abonnieren Sie unsere Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

Jetzt anmelden!

Risikoanalyse nach LkSG: Das sagt das BAFA – Symbolbild von Frachtcontainern
11.10.2022

LkSG-Risikoanalyse – Was sagt die BAFA-Handreichung?

„Risiken ermitteln, gewichten und priorisieren – Handreichung zur Umsetzung einer Risikoanalyse nach den Vorgaben des Lieferkettensorgfaltspflichtengesetzes“, so lautet der Titel der sehnlichst erwarteten Handreichung des Bundesamtes für Wirtschaft und Ausfuhrkontrolle (BAFA). Im Fokus der Handreichung steht die Risikoanalyse der menschenrechtlichen und umweltbezogen Risiken im eigenen Geschäftsbereich und in der Lieferkette.

Abstrakte, konkrete und anlassbezogene Risikoanalyse

Nach dem LkSG müssen Unternehmen nach § 4 LkSG ein angemessenes und wirksames Risikomanagement einrichten, um menschenrechtliche oder umweltbezogene Risiken oder Verletzungen zu erkennen. Diese Risikoanalyse ist jährlich bzw. anlassbezogen durchzuführen (§ 5 LkSG Abs. 4).

In Bezug auf die regelmäßige Risikoanalyse führt das BAFA eine wichtige Unterscheidung ein:

Die abstrakte Risikoanalyse

Hier wird aufgrund vorhandener Stammdaten, Einkaufsvolumen und ggf. unter Einbezug von Risikodaten eine erste Priorisierung vorgenommen. Diese Risikoanalyse reicht allerdings alleine nicht aus, sondern ist durch die konkrete Risikoanalyse zu plausibilisieren.

Die konkrete Risikoanalyse

Hier werden die Ergebnisse der abstrakten Risikoanalyse plausibilisiert. Hierbei spielt der spezifische Kontext, das heißt auch individuelle Primärinformationen über die Lieferanten, eine wichtige Rolle. Risiken sollen gewichtet und priorisiert werden und so das Gefahrenpotenzial eingeschätzt werden. Hierbei spielen Eintrittswahrscheinlichkeit und Schwere der Verletzung eine wichtige Rolle.

Die anlassbezogene Risikoanalyse

Des Weiteren ist anlassbezogen eine Risikoanalyse durchzuführen. Dies gilt entweder bei Veränderung der Geschäftstätigkeit oder bei substituierter Kenntnis von Verletzungen einer menschenrechtlichen oder umweltbezogenen Pflicht bei einem oder mehreren mittelbaren Zulieferern.

Darüber hinaus enthält die Handreichung hilfreiche Informationen zu den Daten, die zur Beschaffungsstruktur erfasst werden sollten sowie im Anhang II einen Überblick über Umsetzungshilfen (Berichte und Leitfäden) für die Ermittlung von menschenrechtlichen und umweltbezogenen Risiken.

Whitepaper:
Risikomanagement für Nachhaltigkeit in der Lieferkette

So setzen Sie die Anforderungen des Lieferkettengesetzes durch ­Digitalisierung und Kollaboration zukunftsfähig um!

Wie unterstützt VERSO die verschiedenen Risikoanalysen?

Sowohl für die abstrakte als auch für die konkrete Risikoanalyse sind eine Vielzahl von Daten effizient einzuholen und auszuwerten. Unsere Cloud Plattform unterstützt hier optimal.

Abstrakte Risikoanalyse: Wesentliche länderbasierte Risikoindizes sind im VERSO Supply Chain Hub integriert und können mittels einer Heat Map übersichtlich ausgewertet werden. So können Sie ihre Lieferantendaten zielgerichtet ergänzen.

Konkrete Risikoanalyse: Hier unterstützten wir im Kern, indem Sie Lieferanten mit abstrakten Risiken ganz einfach in die Überprüfung geben können, und mittels Selbstauskünften und Nachweisen eine Aussage zu den getroffenen Maßnahmen zur Risikominimierung erhalten. Die kritischen Lieferanten lassen sich dann anhand der geographischen Lage der Betriebsstätten und den verbundenen Länderrisiken und der Beschäftigtenzahl noch weiter priorisieren.

Anlassbezogene Risikoanalyse: Unser Lieferketten-Mapping ermöglicht die schnelle Überprüfung von Risiken bei substantiierter Kenntnis von Verstößen bei mittelbaren Zulieferern. Ergänzen Sie ihre Risikoanalyse zudem jederzeit für neue Geschäftsbereiche, in dem Sie neuen Lieferanten auf die Plattform einladen.


* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unsere Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

Jetzt anmelden!

Secret Link