Ältere Frau arbeitet am Laptop und guckt sehr konzentriert
19.08.2026

ESG-Sanktionen im Überblick: Das kosten Fehler bei Reporting und Lieferkettenpflichten

Ein Klaps auf die Finger und, wenn’s öffentlich wird, ein kurzzeitiger Aufschrei in der Öffentlichkeit: Bis vor wenigen Jahren mussten Unternehmen nicht allzu viel befürchten, wenn sie Nachhaltigkeit auf die lange Bank geschoben oder Greenwashing betrieben haben. Daran ändert auch das Omnibus-Paket wenig: Die EU hat Fristen verschoben und den Kreis der Betroffenen verkleinert, die Sanktionen aber nicht abgeschafft.

Wer ESG- und Lieferkettenpflichten verletzt, riskiert je nach Regelwerk Bußgelder in Millionenhöhe, Strafen in Prozent des Jahresumsatzes, beschlagnahmte Ware oder den Ausschluss von öffentlichen Aufträgen. Durch das EU-Omnibus-Paket sind einige Regeln 2026 milder geworden und gelten für weniger Unternehmen. Hier sehen Sie, welche Sanktionen bei CSRD, CSDDD, LkSG, CBAM, EUDR, PPWR, DPP und EmpCo drohen und ab wann.

Stand: September 2026. Berücksichtigt sind das EU-Omnibus-I-Paket, die geplante Reform des LkSG und die erneute Verschiebung der EUDR. Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung.


ESG-Sanktionen im Überblick: mögliche Sanktionen, Betroffene und Geltungsbeginn je Regelwerk (Stand: September 2026)
Regelwerk Mögliche Sanktionen Wer ist betroffen? Ab wann?
CSRD Geplant nach HGB: Bußgelder bis 10 Mio. € oder 5 % des Jahresumsatzes (kapitalmarktorientiert), Freiheitsstrafe bis 3 Jahre Mehr als 1.000 Beschäftigte und über 450 Mio. € Nettoumsatz Mit Inkrafttreten des deutschen Umsetzungsgesetzes (noch im Verfahren)
CSDDD Bis 3 % des weltweiten Nettoumsatzes, zivilrechtliche Haftung nach nationalem Recht Mehr als 5.000 Beschäftigte und über 1,5 Mrd. € Nettoumsatz Anwendung ab 26.07.2029
LkSG Bisher bis 8 Mio. € oder 2 % des weltweiten Jahresumsatzes, Vergabeausschluss; künftig nur noch bei schweren Verstößen Ab 1.000 Beschäftigten in Deutschland Gilt seit 2023, Reform im Gesetzgebungsverfahren
EU-EHS 100 € je Tonne CO₂e ohne Zertifikat (inflationsangepasst) Betreiber emissionshandelspflichtiger Anlagen Gilt
CBAM Wie EU-EHS je fehlendem Zertifikat, Entzug des Anmelder-Status Importeure ab 50 Tonnen CBAM-Waren pro Jahr Definitive Phase seit 01.01.2026
EUDR Mindestens 4 % des EU-Jahresumsatzes, Beschlagnahme, Einfuhrverbote, Vergabeausschluss Marktteilnehmer und Händler mit relevanten Rohstoffen 30.12.2026 (groß/mittel), 30.06.2027 (klein)
PPWR Bußgelder bis 200.000 € nach VerpackDG, Vertriebsverbote, öffentliche Registereinträge Hersteller, Importeure und Händler von Verpackungen Seit 12.08.2026
EmpCo Abmahnungen, Unterlassungsklagen; Bußgelder bis 50.000 € bzw. 4 % des betroffenen EU-Jahresumsatzes Alle Unternehmen mit Umweltaussagen gegenüber Verbraucher:innen Seit 27.09.2026
DPP (ESPR) Bußgelder (Höhe national), Rücknahme und Rückruf, Einfuhrverbote, Vergabeausschluss Hersteller und Inverkehrbringer der jeweiligen Produktgruppe Batteriepass ab 18.02.2027, weitere Produktgruppen folgen

Welche Sanktionen drohen bei Verstößen gegen CSRD, EU-Taxonomie und SFDR?

Einen EU-weit einheitlichen Sanktionsrahmen gibt es für die CSRD nicht. Jeder Mitgliedstaat legt selbst fest, wie er Fehler in der Nachhaltigkeitsberichterstattung ahndet. In Deutschland regelt das künftig das CSRD-Umsetzungsgesetz, das sich noch im Gesetzgebungsverfahren befindet. Bis es in Kraft tritt, gelten für die bisher berichtspflichtigen Unternehmen die Vorgaben zur nichtfinanziellen Erklärung im HGB.

Der Regierungsentwurf orientiert sich an den bestehenden Straf- und Bußgeldvorschriften in §331 und §334 HGB. In Zahlen bedeutet das:

  • Freiheitsstrafen von bis zu 3 Jahren
  • Für Mitglieder vertretungsberechtigter Organe oder Aufsichtsräte einer Kapitalgesellschaft: Freiheitsstrafen von bis zu 3 Jahren; Unternehmen drohen Bußgelder bis 2 Millionen Euro oder das Zweifache des wirtschaftlichen Vorteils, den sie aus dem fehlerhaften Bericht gezogen haben – je nachdem, welches Bußgeld höher ausfällt.
  • Für kapitalmarktorientierte Unternehmen: Bußgelder bis 10 Millionen Euro, 5 Prozent des Jahresumsatzes oder das Zweifache des wirtschaftlichen Vorteils – auch hier wird der höchste Betrag gewählt.

Obendrauf – quasi als vergorenes Sahnehäubchen – kommen im Zweifel noch Klagen wegen Wettbewerbsverstoß, der Ausschluss aus öffentlichen Vergabeverfahren und „Naming and Shaming“, also das öffentliche Bekanntmachen inkl. Reputationsverlust.

Wichtig zu wissen: Geahndet werden nur vorsätzliche Fehler sowie Fehler aus grober Fahrlässigkeit.

In den kommenden Jahren werden erste Gerichtsverfahren die genaue Richtung zur Sanktionierung bei Verstößen gegen EU-Taxonomie, CSRD und SFDR weisen.

Zum Weiterlesen:

Praxisleitfaden zur CSRD

Mit unserem Praxisleitfaden, inklusive Checkliste, bereiten Sie sich auf die Berichterstattung nach CSRD. Erfahren Sie, welche Herausforderungen es gibt und wie Sie diese meistern.

Sanktionen bei LkSG und CSDDD

Wie hoch sind die Bußgelder nach der CSDDD?

Mit dem Omnibus-I-Paket hat die EU die CSDDD, das europäische Lieferkettengesetz, 2026 deutlich entschärft. Das betrifft auch die Sanktionen. Verletzen Unternehmen ihre Sorgfaltspflichten für Menschen und Umwelt, drohen:

  • Bußgelder von bis zu 3 % des weltweiten Nettoumsatzes
  • Eine zivilrechtliche Haftung für Schäden. Die EU-weit einheitliche Haftungsregel wurde gestrichen, die Haftung richtet sich jetzt nach dem Recht des jeweiligen Mitgliedstaats.
  • Naming and Shaming sowie der Ausschluss von öffentlichen Auftragsvergaben.

Was kostet ein Verstoß gegen das Lieferkettengesetz (LkSG)?

Anders als die CSDDD begründet das deutsche Lieferkettengesetz keine eigene zivilrechtliche Haftung. Das LkSG verpflichtet Unternehmen zu Sorgfaltspflichten für Menschenrechte und Umwelt im eigenen Geschäftsbereich und gegenüber unmittelbaren Lieferanten. Bei mittelbaren Lieferanten greifen die Pflichten, sobald das Unternehmen substantiierte Kenntnis von möglichen Verstößen hat. Risiken müssen ermittelt, dokumentiert und beseitigt oder zumindest minimiert werden.

Bisheriger Bußgeldrahmen: Bußgelder von bis zu 8 Millionen Euro. Für Unternehmen mit über 400 Millionen Euro Jahresumsatz steigt der Bußgeldrahmen auf bis zu 2 % des weltweiten Jahresumsatzes. Und: Unternehmen können von der öffentlichen Auftragsvergabe ausgeschlossen werden.

Das soll sich ändern: Die Bundesregierung hat im September 2025 eine Reform des LkSG beschlossen, das Gesetzgebungsverfahren läuft noch. Danach soll die jährliche Berichtspflicht rückwirkend entfallen. Bußgelder soll es nur noch bei schweren Verstößen geben, die zu gravierenden Menschenrechtsverletzungen führen. Die Sorgfaltspflichten selbst bleiben bestehen. In der Praxis setzt das BAFA die Berichtspflicht bereits aus. Mittelfristig soll die nationale Umsetzung der CSDDD das LkSG ablösen.

Zum Weiterlesen:

Sanktionen bei EU-EHS und CBAM

EU-EHS

Mit dem EU-Emissionshandelssystem (EU-EHS oder EU-ETS) will die EU den Emissionsausstoß der Mitgliedsstaaten deckeln. Unternehmen haben nur einen bestimmten Freiraum zum Emissionsausstoß – andernfalls müssen Zertifikate hinzugekauft werden. Bei Nicht-Einhalten drohen Geldstrafen:

  • 100 Euro pro Tonne ausgestoßener CO2-Äquivalente ohne Zertifikat (der Betrag wird jährlich an die Inflation angepasst)

Um einerseits Zertifikatspreise und andererseits die Sanktionen zu umgehen, verlagerten einige Unternehmen ihre Produktion daraufhin in Nicht-EU-Länder („Carbon Leakage“). Im Rahmen der EU-EHS-Reform wurde deshalb zusätzlich der CBAM eingeführt.

Welche Sanktionen drohen beim CBAM?

Seit dem 1. Januar 2026 läuft die definitive Phase des CBAM. Wer bestimmte emissionsintensive Waren wie Stahl, Aluminium, Zement oder Düngemittel aus Nicht-EU-Ländern einführt, braucht den Status als zugelassener CBAM-Anmelder und muss für die eingebetteten Emissionen CBAM-Zertifikate kaufen und abgeben.

Erleichterung durch das Omnibus-Paket: Wer im Jahr weniger als 50 Tonnen CBAM-Waren einführt, ist von den Pflichten ausgenommen. Das gilt nicht für Strom und Wasserstoff.

Der „Klimazoll“ ergänzt das EU-EHS und sieht diese Sanktionen vor:

  • Fehlende Zertifikate: Im Einklang mit dem EU-EHS drohen Bußgelder von 100 Euro pro Tonne CO2-Äquivalente.
  • Wer CBAM-Waren ohne den Status als zugelassener Anmelder importiert, muss mit noch höheren Sanktionen rechnen.
  • Bei Verstößen kann der Status als zugelassener Anmelder entzogen werden. Das Unternehmen darf dann keine CBAM-Waren mehr einführen.
  • Für die Übergangsphase (2023 bis 2025) galten bei lückenhaften, falschen oder fehlenden CBAM-Berichten Sanktionen von 10 bis 50 Euro je Tonne nicht gemeldeter Emissionen.


Zum Weiterlesen:

Ist Ihr Einkauf bereit für die ESG-Anforderungen?

Unternehmen sind mittlerweile von einer großen Zahl an Nachhaltigkeitsanforderungen betroffen – und damit auch der Einkauf. Mit unserer Checkliste erfahren Sie, ob Ihre Einkaufsorganisation optimal auf die ESG-Anforderungen vorbereitet ist.

Ab wann greifen die Sanktionen der EUDR?

Lieferkettenbeauftragte und Einkäufer:innen müssen sich auf noch mehr Sanktionen gefasst machen. Bringen Sie auf dem EU-Binnenmarkt Produkte in Umlauf, für deren Produktion der Wald den Kürzeren gezogen hat, drohen laut EUDR-Verordnung folgende Strafen:

  • Abschöpfung von Gewinnen, die durch die Nichtbeachtung der EUDR unrechtmäßig erzielt wurden
  • Bußgelder im Verhältnis zu Waldschaden und Warenwert, mindestens jedoch 4 % des Jahresumsatzes
  • Beschlagnahme von Waren bzw. Erzeugnissen
  • Vorübergehende Einfuhrverbote
  • Ausschluss von öffentlichen Mitteln und öffentlichen Ausschreibungen
  • Aufnahme in eine öffentliche Liste inkl. Angabe zum Verstoß

Wichtig außerdem: Die EU hat die Anwendung der EUDR erneut verschoben. Die Pflichten gelten ab dem 30. Dezember 2026 für große und mittlere Unternehmen sowie für alle Händler, ab dem 30. Juni 2027 für Klein- und Kleinstunternehmen. Ab dann dürfen Sie betroffene Waren nur noch in der EU in Verkehr bringen, wenn Geodaten und Nachweise zur Herkunft vorliegen. Denken Sie daran schon heute, wenn Sie Waren bestellen, die ab Ende Dezember auf den EU-Binnenmarkt kommen.

Zum Weiterlesen:

Welche Bußgelder drohen bei der PPWR?

Seit dem 12. August 2026 gilt die EU-Verpackungsverordnung (PPWR). In Deutschland regelt das Verpackungsrecht-Durchführungsgesetz (VerpackDG), wie Verstöße geahndet werden. Es ersetzt das bisherige Verpackungsgesetz. Je nach Schwere drohen:

  • Bußgelder bis 200.000 Euro, etwa wenn Sie systembeteiligungspflichtige Verpackungen ohne Systembeteiligung in Verkehr bringen oder trotz Vertriebsverbot verkaufen
  • Bußgelder bis 100.000 Euro bei Verstößen gegen Registrierungs-, Melde- und Dokumentationspflichten oder gegen Rücknahme- und Pfandpflichten
  • Bußgelder bis 10.000 Euro bei bestimmten formalen Verstößen
  • Vertriebsverbote und öffentliche Einträge im Register

Neu sanktionierbar sind durch die PPWR zum Beispiel fehlende Konformitätserklärungen, fehlende technische Dokumentation und Verstöße gegen Vorgaben zu Recyclingfähigkeit und Rezyklatanteil. Die EU-Kommission empfiehlt den Behörden, in der Anfangsphase zuerst auf Hinweise und Korrekturen zu setzen.

Zum Weiterlesen:

Welche Strafen drohen bei Greenwashing nach der EmpCo?

Mit EmpCo werden irreführende Umweltaussagen und unzulässige Nachhaltigkeitssiegel seit dem 27. September 2026 strenger geregelt. In Deutschland werden die Vorgaben über das Gesetz gegen den unlauteren Wettbewerb umgesetzt. Verstöße können daher vor allem Abmahnungen, Unterlassungsansprüche, einstweilige Verfügungen und Klagen durch Wettbewerber oder Verbände nach sich ziehen.

In bestimmten Fällen sind auch Bußgelder möglich. Bei weitverbreiteten Verstößen liegt der Bußgeldrahmen bei bis zu 50.000 Euro. Für Unternehmen mit mehr als 1,25 Mio. Euro Jahresumsatz kann die Geldbuße bis zu 4 % des betroffenen EU-Jahresumsatzes betragen.

Die Green Claims Directive, die Umweltaussagen zusätzlich regeln sollte, hat die EU-Kommission im Juni 2025 gestoppt. Für Umweltaussagen ist damit die EmpCo der maßgebliche Rahmen.

Zum Weiterlesen:

Welche Sanktionen drohen beim Digitalen Produktpass (DPP)?

Mit der Ökodesign-Verordnung (ESPR) führt die EU schrittweise den Digitalen Produktpass ein. Er bündelt Informationen zu Material, Herkunft, Reparierbarkeit und Umweltwirkung eines Produkts. Wer die Pflichten nicht erfüllt, muss mit Sanktionen rechnen. Die Höhe der Bußgelder legen die Mitgliedstaaten fest, die ESPR sieht aber bereits diese Maßnahmen vor:

  • Bußgelder
  • Rücknahme und Rückruf von Produkten
  • EinfuhrverboteVorübergehender Ausschluss von öffentlichen Aufträgen

Als erster Produktpass wird der Batteriepass ab dem 18. Februar 2027 verpflichtend. In Deutschland drohen bei fehlerhaften oder unvollständigen Angaben Bußgelder von bis zu 10.000 Euro. Für weitere Produktgruppen wie Textilien und Möbel legt die EU die Anforderungen noch fest.

Häufige Fragen zu ESG-Sanktionen

Welche ESG-Regelwerke sehen Sanktionen vor?

Sanktionen drohen unter anderem nach der CSRD, der CSDDD, dem deutschen Lieferkettensorgfaltspflichtengesetz (LkSG), dem CO₂-Grenzausgleich CBAM, der Entwaldungsverordnung EUDR und der EmpCo-Richtlinie gegen Greenwashing. Art und Höhe der Sanktionen unterscheiden sich je nach Regelwerk.

Wie hoch ist das höchste mögliche Bußgeld?

Die höchsten Bußgelder sehen die umsatzbezogenen Regelwerke vor. Nach der CSDDD sind bis zu 3 % des weltweiten Nettoumsatzes möglich, nach der EUDR mindestens 4 % des EU-Jahresumsatzes als Obergrenze. Hinzu kommen Folgen wie der Ausschluss von öffentlichen Aufträgen oder die Beschlagnahme von Waren.

Hat das EU-Omnibus-Paket die Sanktionen verändert?

Ja. Das Omnibus-I-Paket hat die CSDDD entschärft: Sie gilt nur noch für Unternehmen ab 5.000 Beschäftigten und 1,5 Mrd. Euro Umsatz, ab dem 26. Juli 2029, mit maximal 3 % statt 5 % Bußgeld und ohne EU-weit einheitliche zivilrechtliche Haftung. Bei der CSRD wurde der Kreis der berichtspflichtigen Unternehmen verkleinert, beim CBAM gilt eine Ausnahme für Importe unter 50 Tonnen pro Jahr.

Gilt das deutsche Lieferkettengesetz noch?

Ja. Die Sorgfaltspflichten des LkSG gelten weiter. Eine Reform soll die Berichtspflicht streichen und Bußgelder auf schwere Verstöße beschränken, das BAFA setzt die Berichtspflicht in der Praxis bereits aus. Mittelfristig soll die nationale Umsetzung der CSDDD das LkSG ablösen.

Sind mittelständische Unternehmen von ESG-Sanktionen betroffen?

Direkt vor allem über CBAM, EUDR und EmpCo, weil diese Regeln nicht an die Unternehmensgröße geknüpft sind. CSRD, CSDDD und LkSG treffen den Mittelstand meist indirekt: Große Kunden geben ihre Pflichten über Verträge und Datenabfragen an ihre Lieferanten weiter.

Mit VERSO Budget und Nerven schonen

Damit Unternehmen die Nachhaltige Transformation nicht allzu nachlässig angehen, sieht die EU in jedem Fall „wirksame, verhältnismäßige und abschreckende“ Maßnahmen vor. Mit Blick auf die möglichen Sanktionen glauben wir das gern – und helfen Ihnen, die für Sie gültigen Richtlinien und Regularien korrekt umzusetzen. Dabei stehen Ihnen nicht nur unsere Top-Software, sondern auch unsere erfahrenen Consultants und unsere spezialisierten Partner zur Seite. Melden Sie sich gern bei uns!

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

Jetzt anmelden!

Ein Arbeiter beim Schweißen als Symbolbild für ESRS S1 und S2. Darauf steht: CSRD und Arbeitskräfte: Tipps zum Reporting nach ESRS S1 und S2.
16.01.2025

CSRD und Arbeitskräfte: Tipps zum Reporting nach ESRS S1 und S2

Die ESRS-Standards in Bezug auf Arbeitskräfte, ESRS S1 und S2, gehören zu den anspruchsvollsten im Rahmen der Berichterstattung nach CSRD. S1 betrifft die eigenen Mitarbeitenden und ist sehr umfangreich. S2 bezieht sich auf die Beschäftigten in der Wertschöpfungskette. In diesem Beitrag erfahren Sie, warum die Standards wichtig sind, welche Anforderungen an Unternehmen gestellt werden und wie Sie die erforderlichen Daten sammeln.

ESRS S1 und S2 – die Standards zu den Arbeitskräften

Die ESRS S1 und S2 nehmen im CSRD-Bericht eine bedeutende Rolle ein. Sie behandeln die Arbeitskräfte des Unternehmens (S1) und die Arbeitskräfte in der Wertschöpfungskette (S2). Dabei geht es unter anderem um Themen wie Arbeitsbedingungen, Rechte von Mitarbeitenden, Vielfalt und Inklusion, aber auch Kinder- und Zwangsarbeit.

Allein der Standard S1 ist im CSRD-Bericht ähnlich umfassend wie die Offenlegungspflichten im Bereich Klimaschutz. Hierzu haben wir ebenfalls Tipps zum Reporting nach ESRS E1.

Welche Angabepflichten und Datenpunkte konkret für Ihren CSRD-Bericht wesentlich sind, entscheidet sich auch bei S1 und S2 anhand der Doppelten Wesentlichkeitsanalyse. Im Folgenden betrachten wir die beiden Standards und die Angabepflichten dennoch in ihrer Gesamtheit, auch wenn Sie am Ende vielleicht nicht zu allen Datenpunkten berichtspflichtig sind.

Was sind die ESRS S1 und S2 und warum sind sie wichtig?

Datensammlung und Reporting gehen leichter von der Hand, wenn Sie das „Warum“ dahinter kennen.

Aus der emotionalen Perspektive: Es geht in beiden Standards um Menschen – und das macht sie doch schon automatisch wichtig. In ihrem CSRD-Bericht sollen Sie Ihre Ambitionen, Ziele und Maßnahmen zu einem sicheren und guten Arbeitsumfeld für Ihre Mitarbeitenden und jenen in der Wertschöpfungskette zeigen.

Aus technischer Sicht sollen ESRS S1 und S2 aufzeigen,

  • wie sich Ihr Unternehmen auf die Beschäftigten auswirkt (positiv wie negativ, real und potenziell).
  • welche Maßnahmen Ihr Unternehmen ergriffen hat, um Auswirkungen zu verhindern, zu mindern oder zu verbessern, und welche Ergebnisse diese Maßnahmen erzielt haben.
  • welche Risiken und Chancen in Bezug auf die Beschäftigten bestehen und wie Ihr Unternehmen damit umgeht.
  • wie sich die wichtigsten Risiken und Chancen in Bezug auf die Beschäftigten finanziell auswirken können.

Bei S1 beziehen sich diese Angaben jeweils auf die eigenen Mitarbeitenden, bei S2 sind die Beschäftigten in der Wertschöpfungskette gemeint.

CSRD-Compliance leicht gemacht

Von den CSRD-Grundlagen bis zum fertigen Bericht: Unser praktisches Softwarepaket führt Sie Schritt für Schritt zur CSRD-Compliance!

Welche konkreten Anforderungen stellen ESRS S1 und S2 an Unternehmen?

Nach dem allgemeinen Blick werden wir etwas konkreter und schauen tiefer in die Standards. Und hier erkennen wir schnell, dass ESRS S1 und S2 dem typischen Aufbau der ESRS folgen. Das bedeutet: Zunächst müssen Angaben zu Strategie sowie zum Management der Auswirkungen, Risiken und Chancen (abgekürzt IRO für Impact, Risk and Opportunity) gemacht werden.

Unternehmen sollen ihre strategischen Ansätze beispielsweise zu Arbeitsbedingungen, Weiterbildungsmaßnahmen, Diversität und Chancengleichheit darlegen. Diese Konzepte, wie sie in der deutschen Fassung der ESRS genannt werden, sind oft in der Unternehmensstrategie, den detaillierteren Strategieplänen, dem Code of Conduct oder anderen Richtlinien zu finden.

Die ESRS fordern darüber hinaus Angaben dazu, wie die Beschäftigten eingebunden werden und Fragen an das Management stellen, aber auch Kritik äußern können. Auch nach Beschwerdemechanismen wird gefragt.

Und natürlich sollen Unternehmen angeben, welche Ziele und Maßnahmen sie sich in Bezug auf die Beschäftigten gesteckt haben.

Nach diesen eher allgemeineren Angaben geht es um konkrete Zahlen. Während bei ESRS S2 lediglich die Ziele genannt werden müssen, werden bei S1 sehr viele Daten zu den Beschäftigten abgefragt (S1-6 bis S1-17). Ein Auszug als kleiner Vorgeschmack:

  • Geschlecht und Alter der Mitarbeitenden
  • Beschäftigungsverhältnis
  • Menschen mit Behinderungen
  • Mitarbeiterfluktuation
  • Unfälle am Arbeitsplatz
  • Vielfalt in der Führungsebene
  • Und viele weitere

Über welche Angabepflichten und Datenpunkte Sie tatsächlich berichten müssen, ist von den Ergebnissen der Doppelten Wesentlichkeitsanalyse abhängig.

In den ersten Jahren Ihrer Berichtspflicht gibt es aber noch einen zweiten Aspekt, warum Sie Angaben zunächst einmal weglassen können – die Phase-in-Regelungen der ESRS. Bei den Standards S1 und S2 gibt es Übergangsfristen, die einzelne Unternehmen wahrnehmen können. Es ist aber trotzdem anzugeben, ob die Nachhaltigkeitsthemen als wesentlich eingestuft worden sind. Hier finden Sie einen Überblick über alle Phase-in-Regelungen der ESRS.

Wie können Unternehmen die erforderlichen Daten sammeln?

Nehmen wir nun an: Sie haben die wesentlichen Themen ermittelt. Und Sie haben entschieden, welche Datenpunkte Sie aufgrund der Phase-in-Regelung auslassen. Damit startet die Datensammlung. Ein Prozess, den Sie mit ein paar Tipps und Hilfestellungen gut meistern.

Die Kennzahlen stecken in den Standards S1-6 bis S1-17. Der VERSO ESG Hub erleichtert Ihnen hier die Arbeit. In unserer Software sind Leitfäden und Erklärungen zu den einzelnen Standards hinterlegt. Schauen Sie sich hier genau die Angabepflichten an. Dann erkennen Sie schnell, wo Sie die entsprechenden Daten erhalten können.

Die erste Anlaufstelle ist bei ESRS S1 die HR-Abteilung. Sprechen Sie die Kolleg:innen frühestmöglich an und legen Sie eine Ansprechperson fest. Mit dieser können Sie im ESG Hub Schritt für Schritt durch die Angabepflichten gehen und geeignete Prozesse für die Datensammlung etablieren. Durch die Arbeit in der VERSO-Software stellen Sie sicher, dass auch tatsächlich die wesentlichen Daten gesammelt werden. Zudem können dort Verantwortlichkeiten festgelegt und die Daten direkt eingetragen werden.

In einem ausführlichen Blogbeitrag erhalten Sie weitere Tipps rund um die CSRD.

Ähnlich läuft es bei ESRS S2 ab. Nur, dass es deutlich weniger Kennzahlen sind und die Daten aus der Wertschöpfungskette stammen, was meist arbeitsintensiver ist. Um dies zu erleichtern und Transparenz in der Lieferkette zu schaffen, haben wir den VERSO Supply Chain Hub entwickelt. Von dort überführen Sie die Daten direkt in den VERSO ESG Hub und erstellen Ihren CSRD-konformen Bericht.

CSRD-Compliance leicht gemacht

Von den CSRD-Grundlagen bis zum fertigen Bericht: Unser praktisches Softwarepaket führt Sie Schritt für Schritt zur CSRD-Compliance!

Zum Abschluss: Die Angabepflichten zu ESRS S1 und S2 im Überblick

Die Angabepflichten des ESRS S1

Der Standard ESRS S1 ist sehr umfangreich. Er umfasst 17 Angabepflichten, allerdings sind nicht alle bereits im ersten Jahr bzw. für alle Unternehmen von Bedeutung. Dies hängt mit den Ergebnissen der Doppelten Wesentlichkeitsanalyse, aber auch mit den bereits erwähnten Übergangsfristen zusammen.

Hier ein kurzer Überblick:

Strategie

  • ESRS 2 SBM-2 – Interessen und Standpunkte der Interessenträger
  • ESRS 2 SBM-3 – Wesentliche Auswirkungen, Risiken und Chancen und ihr Zusammenspiel mit Strategie und Geschäftsmodell

Management der Auswirkungen, Risiken und Chancen

  • S1-1 – Konzepte im Zusammenhang mit den Arbeitskräften des Unternehmens
  • S1-2 – Verfahren zur Einbeziehung der Arbeitskräfte des Unternehmens und von Arbeitnehmervertretern in Bezug auf Auswirkungen
  • S1-3 – Verfahren zur Verbesserung negativer Auswirkungen und Kanäle, über die die Arbeitskräfte des Unternehmens Bedenken äußern können
  • S1-4 – Ergreifung von Maßnahmen in Bezug auf wesentliche Auswirkungen auf die Arbeitskräfte des Unternehmens und Ansätze zum Management wesentlicher Risiken und zur Nutzung wesentlicher Chancen im Zusammenhang mit den Arbeitskräften des Unternehmens sowie die Wirksamkeit dieser Maßnahmen

Kennzahlen und Ziele

  • S1-5 – Ziele im Zusammenhang mit der Bewältigung wesentlicher negativer Auswirkungen, der Förderung positiver Auswirkungen und dem Umgang mit wesentlichen Risiken und Chancen
  • S1-6 – Merkmale der Arbeitnehmer des Unternehmens
  • S1-7 – Merkmale der Fremdarbeitskräfte des Unternehmens
  • S1-8 – Tarifvertragliche Abdeckung und sozialer Dialog
  • S1-9 – Diversitätskennzahlen
  • S1-10 – Angemessene Entlohnung
  • S1-11 – Soziale Absicherung
  • S1-12 – Menschen mit Behinderungen
  • S1-13 – Kennzahlen für Weiterbildung und Kompetenzentwicklung
  • S1-14 – Kennzahlen für Gesundheitsschutz und Sicherheit
  • S1-15 – Kennzahlen für die Vereinbarkeit von Berufs- und Privatleben
  • S1-16 – Vergütungskennzahlen (Verdienstunterschiede und Gesamtvergütung)
  • S1-17 – Vorfälle, Beschwerden und schwerwiegende Auswirkungen im Zusammenhang mit Menschenrechten


Die Angabepflichten des ESRS S2

Im Gegensatz zu S1 ist der Standard ESRS S2 geradezu schlank. Er umfasst lediglich 5 Angabepflichten. Zu welchen berichtet werden muss, hängt hier ebenfalls von den Ergebnissen der Doppelten Wesentlichkeitsanalyse, und den Übergangsfristen ab.

Hier ein kurzer Überblick:

Strategie

  • SBM-2 Interessen und Standpunkte der Interessenträger
  • SBM-3 Auswirkungen, Risiken und Chancen und ihr Zusammenspiel mit Strategie und Geschäftsmodell

Management der Auswirkungen, Risiken und Chancen

  • S2-1 – Konzepte im Zusammenhang mit Arbeitskräften in der Wertschöpfungskette
  • S2-2 – Verfahren zur Einbeziehung der Arbeitskräfte in der Wertschöpfungskette in Bezug auf Auswirkungen
  • S2-3 – Verfahren zur Verbesserung negativer Auswirkungen und Kanäle, über die die Arbeitskräfte in der Wertschöpfungskette Bedenken äußern können
  • S2-4 – Ergreifung von Maßnahmen in Bezug auf wesentliche Auswirkungen auf Arbeitskräfte in der Wertschöpfungskette und Ansätze zum Management wesentlicher Risiken und zur Nutzung wesentlicher Chancen im Zusammenhang mit Arbeitskräften in der Wertschöpfungskette sowie die Wirksamkeit dieser Maßnahmen

Kennzahlen und Ziele

  • S2-5 – Ziele im Zusammenhang mit der Bewältigung wesentlicher negativer Auswirkungen, der Förderung positiver Auswirkungen und dem Umgang mit wesentlichen Risiken und Chancen

Die Datensammlung im VERSO ESG Hub kennen lernen

Um die Angabepflichten von ESRS S1 und S2 zu erfüllen, müssen Sie also eine Menge Daten sammeln. Gerade zu den eigenen Beschäftigten werden zahlreiche Kennzahlen abgefragt. Aufgrund des Umfangs geht schnell der Überblick verloren. Der VERSO ESG Hub ist hier ihr verlässlicher Partner, in dem Sie alle relevanten Daten sammeln und für den CSRD-Bericht nutzen. Überzeugen Sie sich selbst und vereinbaren Sie eine kostenlose Demo.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Der Aufbau der ESRS: SO berichten Sie CSRD-konform.
28.11.2024

Der Aufbau eines ESRS-Berichts: So berichten Sie CSRD-konform

Zehntausende Unternehmen müssen erstmals einen CSRD-konformen Nachhaltigkeitsbericht veröffentlichen. Viele sitzen jetzt vor den über 1.000 Datenpunkten und fragen sich: Wie soll daraus ein Nachhaltigkeitsbericht entstehen? Wie ist der Aufbau eines ESRS-Berichts? Dieser Beitrag hilft Ihnen dabei und gibt Ihnen zusätzlich eine Checkliste zur Identifikation wesentlicher Datenpunkte an die Hand.

ESRS-Bericht erstellen – was ist zu tun?

Einen CSRD-konformen Nachhaltigkeitsbericht zu erstellen, ist für fast alle Unternehmen neu. Bisher haben nur wenige diesen Prozess hinter sich gebracht. Sie sind somit nicht alleine. Um zunächst den Aufbau eines ESRS-Berichts zu verstehen, ist es daher sinnvoll, sich mit den einzelnen ESRS-Standards vertraut zu machen. Im nächsten Schritt sollten Sie sich auf die für das Unternehmen wesentlichen Angabepflichten und Datenpunkte fokussieren. Hierfür haben wir eine praktische Checkliste für Sie.

ESRS-Checkliste: Wesentliche Datenpunkte effizient festlegen

Die Wesentlichkeitsanalyse ist abgeschlossen. Welche Angabepflichten und Datenpunkte nun relevant sind, hängt von Ihrer individuellen Wesentlichkeitsentscheidung ab. Unser Leitfaden zeigt Ihnen, wie Sie den Anforderungen der European Sustainability Reporting Standards gerecht werden, ohne unnötige Komplexität.

Was wird mit CSRD und ESRS gefordert?

Von der CSRD betroffen zu sein heißt, das Unternehmen ist zur Veröffentlichung eines Nachhaltigkeitsberichts als Teil des Lageberichts verpflichtet. Dieser Nachhaltigkeitsbericht soll keine Marketingsbroschüre sein, sondern ein ausführlicher Bericht, der die Themen Umwelt, Soziales und Governance (ESG) umfasst. Wichtig dabei: Unternehmen haben nicht die freie Wahl beim Framework für den Bericht – die ESRS sind die Standards, an denen sie sich orientieren müssen. Außerdem: Der Bericht wird – genauso wie der Lagebericht – von externen Abschlussprüfer:innen geprüft. Umso wichtiger ist es daher, dass Sie das Framework, die ESRS, verstanden haben, den Aufbau des Berichts genau kennen und zu den richtigen, wesentlichen Datenpunkten berichten.

Wie muss ich bei der doppelten Wesentlichkeitsanalyse vorgehen?

Stichwort wesentliche Datenpunkte: Die doppelte Wesentlichkeitsanalyse ist der Kern des ESRS-Berichts.

Sie zeigt, welche Themen in Ihrem Bericht vorkommen müssen. Anders gesagt: zu welchen der über 1.000 Datenpunkte Ihr Unternehmen Angaben machen muss. Mit der Analyse ermitteln Sie, wie sich Nachhaltigkeitsaspekte auf das Unternehmen (Financial Materiality bzw. Outside-In-Perspektive) und wie sich ihre Tätigkeiten auf Umwelt und Gesellschaft auswirken (Impact Materiality bzw. Inside- Out-Perspektive).

Doppelte Wesentlichkeitsanalyse mit KI

Nachhaltigkeit ist komplex in der Umsetzung – das Reporting sollte es nicht auch noch sein. Unsere KI-gestützte Softwarelösung zur doppelten Wesentlichkeitsanalyse erleichtert und beschleunigt den aufwändigen Prozess erheblich. In dem Modul, das direkt in den VERSO ESG Hub integriert ist, ermitteln Sie die wesentlichen Themen, verwalten die Ergebnisse und legen damit die Grundlage für einen CSRD-konformen Nachhaltigkeitsbericht.

Aufbau eines ESRS-Berichts: Wie gliedert sich der CSRD-Bericht?

Die ESRS geben einen grundsätzlichen Aufbau für die Nachhaltigkeitserklärung vor. Demnach gliedert sich der Bericht in die folgenden vier Kapitel:

  1. Allgemeine Angaben
  2. Umweltangaben
  3. Soziale Angaben
  4. Governance-Angaben

Die Allgemeinen Angaben aus den übergreifenden Standards ESRS 1 und ESRS 2 sind für alle Unternehmen unabhängig von ihrem Tätigkeitsbereich (d. h. sektorunabhängig) verpflichtend. Die übrigen drei Teile basieren auf den sogenannten Themenstandards der ESRS. Sie müssen nicht zu all diesen Standards berichten – das ist vom Ergebnis Ihrer doppelten Wesentlichkeitsanalyse abhängig.

Der Aufbau des ESRS-Berichts nach einzelnen Standards

Steigen wir also in den Aufbau des ESRS-Berichts ein. Dafür blicken wir etwas tiefer in die einzelnen Standards.

Die allgemeinen Standards ESRS 1 und ESRS2

Zunächst geht es um die beiden allgemeinen Standards ESRS 1 und ESRS 2, die die Grundlage für den restlichen Bericht bilden. Auf den ersten Blick wirkt der Aufwand gering, aber:

  • Bei ESRS 1 gibt es keine Angabepflichten und somit nicht direkt etwas „zu tun” für Unternehmen. Allerdings geht es hier um die Rahmenbedingungen für Ihren Nachhaltigkeitsbericht: Wie soll er aussehen? Was muss enthalten sein? Wie ist der Bericht aufgebaut? Zu all diesen Fragen und vielen weiteren finden Sie in den ESRS 1 die Antworten. Daher ist es sehr wichtig, dass das Nachhaltigkeitsteam diesen Teil genau durcharbeitet und versteht. Dann fällt der Rest des Berichts leichter.
  • ESRS 2 ist sozusagen der omnipräsente Standard. Dort müssen die wesentlichen Themen angegeben werden, er bildet den Grundstein für die Arbeit an den Themenstandards. Und: Jeder Themenstandard enthält wiederum Angabepflichten aus ESRS 2 – man landet also immer wieder hier.

Als nächstes stehen die Themenstandards aus Umwelt, Sozialem und Governance an. Während Sie sich durch die einzelnen Standards und Angabepflichten wühlen, sollten Sie auf die Unterteilung der Datenpunkte achten: Sie werden in narrativ, quantitativ und monetär eingeordnet. Das gibt Ihnen einen schnellen Überblick, was gefordert ist – Zahlen oder Text.

Für eine strukturierte Arbeit sollten Sie sich frühzeitig mit den ESRS vertraut machen. Grundsätzlich folgen alle Standards einem sehr ähnlichen Schema. Der Aufbau lässt sich in vier Säulen gliedern (siehe Grafik).

Grafik zum Aufbau der ESRS-Themenstandards mit den vier Säulen allgemeine Angaben, Strategie, Management von Auswirkungen, Risiken und Chancen sowie Kennzahlen und Ziele.

Soweit der grundsätzliche Aufbau des ESRS-Berichts. Je nach Themenstandard (E1, E2, E3, E4, E5, S1, S2, S3, S4 und G1) werden aber noch weitere Angabepflichten ergänzt.

Umweltangaben

Bei den fünf Standards aus dem Umweltbereich sind zusätzliche Angaben zu den finanziellen Folgen zu machen, die durch ökologische Auswirkungen, Risiken und Chancen erwartet werden.

In E1 (Klimawandel) werden zudem Angaben dazu gefordert, wie die Erreichung von Nachhaltigkeitszielen in die Vergütung der Mitglieder in den Verwaltungs-, Leitungs- und Aufsichtsorganen einfließt und wie der Übergangsplan für den Klimaschutz des Unternehmens (siehe Bild) aussieht.

Der Standard E4 (Biodiversität und Ökosystem) verlangt ebenfalls einen Übergangsplan. Zusätzlich wird die Berücksichtigung von biologischer Vielfalt und Ökosystemen in der Strategie und dem Geschäftsmodell gefordert. Und bei den Zielen und Parametern sollen auch Auswirkungsparameter im Zusammenhang mit biologischer Vielfalt und  Ökosystemveränderungen einfließen.

Soziale Angaben

Bei den Sozialstandards sticht vor allem der Standard S1 heraus. Er ist sehr umfangreich und bezieht sich auf die „Arbeitskräfte des Unternehmens”. Vereinfacht gesagt müssen Sie Angaben zu Arbeitsumfeld und -sicherheit sowie zur Einbindung Ihrer Mitarbeitenden machen. Die drei weiteren Standards weiten den Blick nach außen – auf die „Arbeitskräfte in der Wertschöpfungskette”, auf von ihrer Tätigkeit „betroffene Gemeinschaften” sowie auf „Verbraucher und Endnutzer”.

Governance-Angaben

Im Bereich Governance gibt es lediglich einen Themenstandard (G1 Geschäftsverhalten). Die Strategie-Säule wird hier durch eine Governance-Säule ersetzt, in der die Rollen der Verwaltungs-, Leitungs- und Aufsichtsorgane beschrieben werden sollten. Im Bereich Management von Auswirkungen, Chancen und Risiken sind zusätzliche Angaben zum Lieferantenmanagement und zur Verhinderung und Aufdeckung von Korruption und Bestechung erforderlich.

Muss ich zu allen Datenpunkten eines wesentlichen Themas berichten?

In den ESRS stecken über 1.000 Parameter, Angabepflichten und Datenpunkte, die für die Erstellung eines CSRD-konformen Nachhaltigkeitsberichts relevant sein können.

Aber keine Sorge: Nur weil Sie ein Thema als wesentlich identifiziert haben, bedeutet das nicht zwangsläufig, dass Sie auch zu allen dazugehörigen Datenpunkten berichten müssen. Natürlich sind manche Angabepflichten allein schon aufgrund der Wesentlichkeit des Themas wesentlich: Wurde z. B. das Thema „E3 Wasser- und Meeresressourcen” als wesentlich bewertet, ergeben sich automatisch wesentliche Angabepflichten wie „Wasserverbrauch”. Sind aber andere Angabepflichten für ein Unternehmen nicht wesentlich, können diese auch bei einem Thema, das ansonsten wesentlich und damit berichtspflichtig ist, entfallen.


Fazit: Aufbau eines ESRS-Berichts verstehen und gezielt umsetzen

Der Aufbau eines ESRS-Berichts wirkt auf den ersten Blick komplex: verschiedene Standards, zahlreiche Angabepflichten und unzählige Datenpunkte. Entscheidend ist jedoch: Sie müssen nicht alles berichten, sondern die für Ihr Unternehmen wesentlichen Themen sauber identifizieren, richtig einordnen und nachvollziehbar dokumentieren.

Wer den Aufbau ESRS-Bericht frühzeitig versteht, schafft eine klare Grundlage für die CSRD-konforme Berichterstattung. Die Struktur der ESRS hilft dabei, den Nachhaltigkeitsbericht systematisch aufzubauen: von den allgemeinen Angaben über Umwelt-, Sozial- und Governance-Themen bis hin zu konkreten Kennzahlen und Zielen.

Für Unternehmen bedeutet das: Nehmen Sie sich ausreichend Zeit für die doppelte Wesentlichkeitsanalyse, prüfen Sie die relevanten Themenstandards genau und leiten Sie daraus die passenden Angabepflichten und Datenpunkte ab. So vermeiden Sie unnötige Komplexität und erstellen einen Bericht, der nicht nur die regulatorischen Anforderungen erfüllt, sondern auch intern für mehr Klarheit sorgt.

Alle Infos zum Aufbau des ESRS-Berichts zum Download

Sichern Sie sich alle Inhalte dieses Artikels rudn um den Aufbau eines ESRS-Berichts sowie aufschlussreiche Infografiken und eine Checkliste zum Speichern, Weiterleiten und immer wieder anschauen.

Jetzt anfordern

Holzwürfel, die ein Diagramm mit steigendem Pfeil abbilden: Richtig gemacht, können Nachhaltigkeitesberichte auch den Unternehmenserfolg pushen.
19.11.2024

Nachhaltigkeitsbericht – Was ist das und was muss ich wissen?

Die einen wollen intrinsisch motiviert das Thema ESG im Unternehmen verankern, andere müssen sich aufgrund der CSRD mit dem Thema Nachhaltigkeitsbericht beschäftigen oder wollen Wettbewerbsvorteile erzielen. Bei allen ist der Nachhaltigkeitsbericht der ständige Begleiter auf ihrer ESG-Reise. Hier finden Sie einen Überblick über die wichtigsten Begriffe und Anforderungen zur Berichterstellung.

Was ist ein Nachhaltigkeitsbericht?

Diese grundlegende Frage gilt es zuallererst zu klären. In ihrem Nachhaltigkeitsbericht machen Unternehmen Aussagen zu

  • Umweltaspekten,
  • sozialen Belangen und
  • Unternehmensführung (Governance).

Unternehmen geben im Nachhaltigkeitsbericht an, wie sich externe Einflüsse auf das Unternehmen auswirken und wie ihre Tätigkeit die Umwelt sowie die Gesellschaft beeinflusst. Der erste Bericht bildet meist den Status quo ab. Aber die Angaben sollen darüber hinaus gehen: Auch Strategien, Ziele und Maßnahmen, die zu mehr Nachhaltigkeit beitragen sollen, werden beschrieben.

Länge, Aufbau und Themenfokus von Nachhaltigkeitsberichten können sehr unterschiedlich sein. Das hängt vom Standard ab, den Sie wählen. Nach welcher Methode Sie berichten, ist grundsätzlich Ihnen überlassen. Es sei denn, Sie sind berichtspflichtig, beispielsweise durch die CSRD. Dann müssen Sie konkreten Vorgaben und oft auch bestimmten Standards (zum Beispiel den ESRS) folgen.

Nachhaltigkeit, ESG, CSR: Wo ist da der Unterschied?

Alle drei Begriffe meinen in Bezug auf den Bericht grundsätzlich dasselbe. Sie beschäftigen sich mit grundlegenden Fragen der Verantwortung von Unternehmen gegenüber Umwelt und Gesellschaft, heute und in Zukunft.

In den vergangenen Jahren wurde in Deutschland vor allem der Begriff CSR verwendet.

  • Corporate Social Responsibility beschreibt die Verantwortung von Unternehmen für ihre Auswirkungen auf die Gesellschaft.
  • Der Begriff wurde aber in der Regel für alle drei Dimensionen der Nachhaltigkeit (Umwelt, Soziales und Unternehmensführung) genutzt.
  • Es geht dabei mehr um eine qualitative Messung von Maßnahmen hinsichtlich Nachhaltigkeit, Unternehmenswerten und sozialem Engagement.

Mittlerweile hat sich zunehmend der Begriff ESG etabliert.

  • ESG steht für Environmental, Social und Governance.
  • Der Begriff stammt aus dem Finanzbereich und hat seinen Fokus verstärkt auf der Unternehmensbewertung unter Einbeziehung von Umwelt-, Sozial- und Unternehmensführungsfaktoren.
  • Die Messung der Nachhaltigkeit folgt einem eher quantitativen Ansatz.

Der umfassende Begriff der Nachhaltigkeit wird im Grunde synonym für CSR und ESG genutzt. Auch für die Beschreibung des Berichts ist er durchaus treffend, deckt er doch die Nachhaltigkeit in allen Unternehmensbereichen ab. Mehr dazu auch in unserem Blogbeitrag „CSR, ESG, Nachhaltigkeit – Was ist der Unterschied?“

Wann muss ich den ersten Nachhaltigkeitsbericht erstellen?

Mit der neuen Berichtspflicht CSRD (Corporate Sustainability Reporting Directive) werden in Deutschland künftig etwa 15.000 Unternehmen einen Nachhaltigkeitsbericht veröffentlichen müssen. Kriterien dabei sind die Mitarbeiteranzahl, Umsatzerlöse und Bilanzsumme.

Obwohl der erste Bericht meist besonders viel Arbeit macht und oft noch wenige Aussagen zu Entwicklungen enthält, würden wir Ihnen trotzdem ganz unverblümt raten: Beginnen Sie jetzt!

In unserem Factsheet zur CSRD finden Sie schnell heraus, ob und wann Ihr Unternehmen berichtspflichtig ist und was Ihre nächsten Schritte sind.

Praxisleitfaden: Fit für den ersten CSRD-Bericht

Gerade der erste CSRD-Bericht ist eine große Herausforderung, denn die EU-Richtlinie bringt zahlreiche Vorgaben und Neuerungen mit sich. Unser Praxisleitfaden mit Checkliste erleichtert Ihnen den Einstieg und die Vorbereitung auf die CSRD und die ESRS.

Wie erstelle ich einen Nachhaltigkeitsbericht?

Der erste Nachhaltigkeitsbericht ist herausfordernd. Sie machen das vermutlich zum allerersten Mal und haben entsprechend wenig Erfahrung – hilfreiche Fortbildungen erhalten Sie beispielsweise in der VERSO Academy. Außerdem haben Sie oft keine Vergleichswerte, noch keine passenden Prozesse und Strukturen und müssen die richtige Reporting-Software finden – aus unserer Kundenerfahrung könnten wir die Liste der Herausforderungen beim ersten Bericht lange weiterführen.

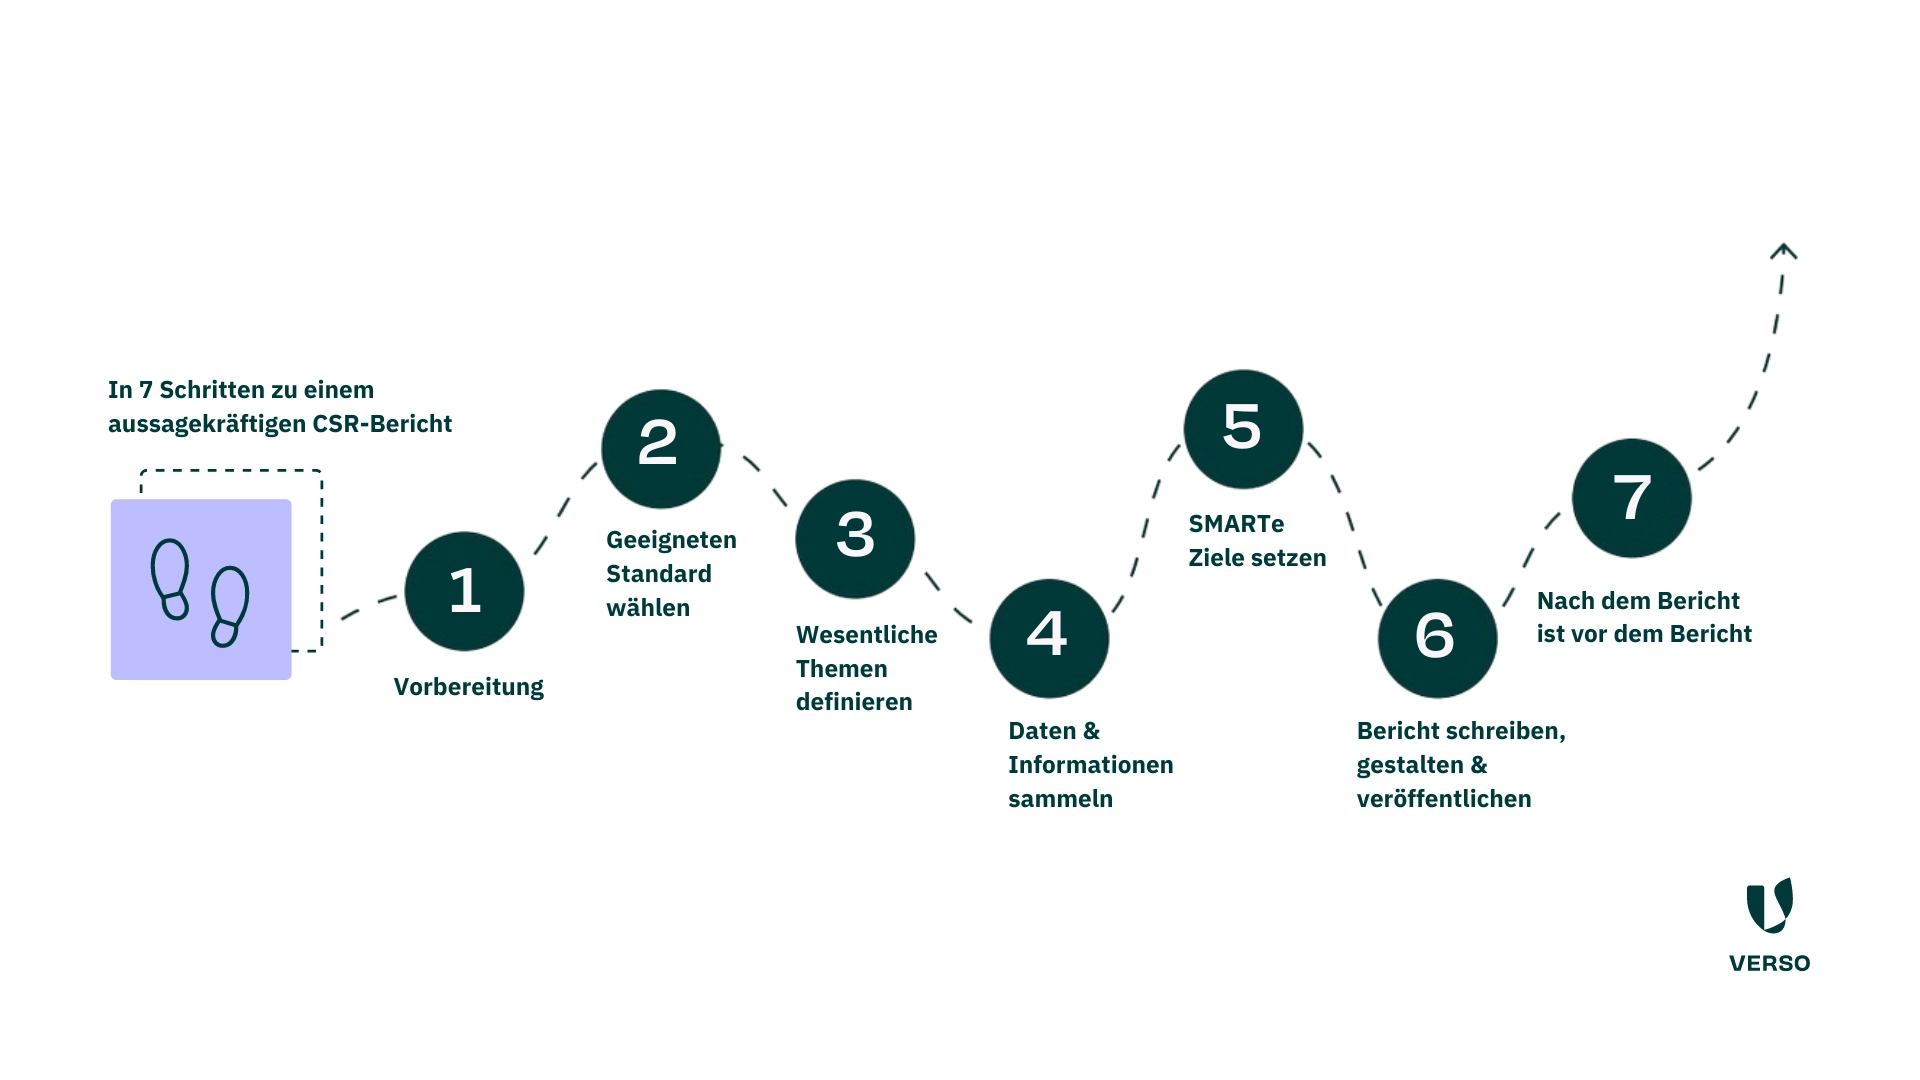
Da können wir helfen: Mit dem VERSO ESG Hub können Sie ganz unkompliziert Ihren Nachhaltigkeitsbericht verfassen. Damit Sie wissen, wie das geht, haben wir einen praxisorientierten Leitfaden „In 7 Schritten zum CSR-Bericht“ erstellt. Sie werden Schritt für Schritt durch den Prozess zu einem aussagekräftigen Nachhaltigkeitsbericht geführt. Und für CSRD-Neulinge haben wir einen 10-Schritte-Guide für Ihren CSRD-Bericht erstellt. Und auch hinsichtlich Software können Sie bei der CSRD auf VERSO zählen: Mit der CSRD-Suite haben Sie dafür ein Rundum-Sorglos-Paket.

7 Schritte zum Nachhaltigkeitsbericht: 1. Vorbereitung 2. Geeigneten Standard wählen 3. Wesentliche Themen definieren 4. Daten und Informationen sammeln 5. SMARTe Ziele setzen 6. Bericht schreiben, gestalten und veröffentlichen 7. Nach dem Bericht ist vor dem Bericht

Ich bin neu in der Rolle als ESG-Verantwortliche:r…

Wie etabliere ich ein Nachhaltigkeitsmanagement im Unternehmen?

Wenn Sie sich gerade neu mit ESG beschäftigen, wird Ihnen das bekannt vorkommen: Sie haben viele Maßnahmen im Kopf, müssen sie aber in eine zielorientierte Nachhaltigkeitsstrategie integrieren. Sie machen sich Gedanken, welche Ziele realistisch und sinnvoll für Ihr Unternehmen sind. Sie benötigen auch noch Prozesse und Kennzahlen, um die Entwicklung zu kontrollieren.

Und über all dem stehen drei großen Fragen:

  1. Was bedeutet all das für mein Unternehmen?
  2. Wie gehe ich dieses Riesenthema an?
  3. Wie rechtfertige ich meine Bemühungen und die nötigen Ressourcen vor dem Management?

Hier helfen Ihnen zunächst einmal grundlegenden Blogbeiträge zum Thema Nachhaltigkeitsmanagement weiter. Sie erfahren mehr über Ihre Rolle und Aufgaben als Nachhaltigkeitsverantwortliche:r und erhalten Tipps zur überzeugenden Kommunikation mit dem Management, warum Nachhaltigkeit für Unternehmen wichtig ist.


CSRD, SFDR, EU-Taxonomie: Was ist das überhaupt und was ist da der Hintergrund?

Bei all den Verordnungen sind Ihnen bestimmt schon die Begriffe CSRD, SFDR, EU-Taxonomie und ESRS untergekommen. Sie alle sind Teil des European Green Deals und hängen zusammen. Die EU will mit den Verordnungen und Richtlinien Nachhaltigkeit stärker in der Wirtschaft verankern.

Zur Erfüllung der CSRD sind Unternehmen verpflichtet, nach den von der EU vorgegebenen Standards „ESRS“ zu berichten. Wie wende ich den Standard richtig an? Decken auch GRI oder DNK diese Vorgaben ab? Antworten darauf finden Sie in unserem ESRS-Whitepaper.

Die SFDR ist eine nachhaltigkeitsbezogene Offenlegungspflicht für den Finanzdienstleistungssektor. Wann Sie davon betroffen sind und was dabei zu tun ist, erklären wir im Factsheet zur SFDR.

Die EU-Taxonomie ist ein Klassifizierungssystem, das CSRD und SFDR anwenden. Sie definiert, wann eine Geschäftstätigkeit grün, nachhaltig oder umweltfreundlich ist, um Klarheit über Nachhaltigkeitsaussagen zu schaffen. Was diese Klassifizierung von Wirtschaftsaktivitäten für Ihr Unternehmen und Ihre Nachhaltigkeitsarbeit bedeutet, lesen Sie in unserem Whitepaper zur EU-Taxonomie.


Wie mache ich mein Unternehmen nachhaltiger?

Fangen Sie schon jetzt an zu handeln! Je mehr Sie in Ihrem Bericht von (umgesetzten) Maßnahmen erzählen können, umso aussagekräftiger wird Ihr Nachhaltigkeitsbericht. Hier ein paar Tipps für gute Nachhaltigkeitsmaßnahmen für Unternehmen.

Kommunizieren Sie von Anfang an Ihre Nachhaltigkeitsreise, zeigen Sie auch Ihren Handlungsbedarf. Das macht Ihre Ambitionen nachvollziehbar und glaubwürdig. Passen Sie aber auf, dass Sie in der Nachhaltigkeitskommunikation nicht in diese Greenwashing-Fallen tappen. Das schadet nicht nur Ihrer Reputation, sondern die EU macht hier jetzt auch konkrete Anti-Greenwashing-Vorschriften wie die Green Claims Directive. 

Wir helfen Ihnen bei Ihrem Nachhaltigkeitsbericht!

Die Erstellung eines Nachhaltigkeitsberichts ist vor allem beim ersten Mal eine große Herausforderung. Mit den richtigen Tools und einem umfangreichen Wissen können Sie aber viel Zeit und Kosten sparen. Für beides haben wir die passende Lösung für Sie. Mit unseren Weiterbildungen holen Sie sich neuen Input und werden zum Nachhaltigkeitsprofi. Und mit unserer ESG-Management-Software sammeln Sie schnell und übersichtlich alle relevanten Nachhaltigkeitsdaten.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

Jetzt anmelden!

Secret Link