Doppelte Wesentlichkeitsanalyse
27.11.2024

Doppelte Wesentlich­keits­analyse nach CSRD: Definition, Beispiel und 7 Schritte

Die doppelte Wesentlichkeitsanalyse ist ein zentraler Schritt für die Nachhaltigkeitsberichterstattung nach CSRD und ESRS. Unternehmen bewerten dabei Nachhaltigkeitsthemen aus zwei Perspektiven: Welche Auswirkungen hat das Unternehmen auf Umwelt und Gesellschaft? Und welche finanziellen Chancen und Risiken entstehen durch Nachhaltigkeitsthemen für das Unternehmen? Das Ergebnis der doppelten Wesentlichkeitsanalyse zeigt, welche Themen für den CSRD-Bericht wesentlich sind. In diesem Artikel erfahren Sie mehr zur Methode und werden Schritt für Schritt durch den Ablauf geführt.

Was ist das Ziel der doppelten Wesentlichkeitsanalyse?

Die Europäische Union möchte mit der Einführung der Berichtspflicht CSRD den Umfang der Nachhaltigkeitsangaben erhöhen. Die CSR-Berichte werden dadurch aussagekräftiger und vergleichbarer.

Außerdem wird der Impact des Nachhaltigkeitsberichts gesteigert, weil die doppelte Materialität zu einem Wandel von einer Shareholder- zu einer Stakeholder-Perspektive beiträgt.

Der CSR-Bericht richtet sich an Investor:innen, aber auch an Mitarbeiter:innen, Kund:innen und die Gesellschaft.

Definition: Was bedeutet doppelte Wesentlichkeitsanalyse?

Doppelte Wesentlichkeit bedeutet:

Es muss angegeben werden, wie einerseits Nachhaltigkeitsaspekte das Unternehmen beeinflussen (Outside-in-Perspektive)
UND
wie sich andererseits das Unternehmen auf die Gesellschaft und die Umwelt auswirkt (Inside-out-Perspektive). 

Die doppelte Wesentlichkeit wird das vor allem in Deutschland zugrunde gelegte Wesentlichkeitsprinzip ändern und dazu führen, dass deutlich mehr Angaben berichtsrelevant und die CSR-Berichte dadurch aussagekräftiger werden.

Künftig müssen Unternehmen also beide Perspektiven – unabhängig voneinander – im Nachhaltigkeitsbericht angeben. Bisher mussten beide Aspekte gleichzeitig erfüllt sein.

Bei der Outside-in-Perspektive („finanzielle Wesentlichkeit”) müssen Angaben gemacht werden, die für das Verständnis des Geschäftsverlaufs, des Geschäftsergebnisses oder der Lage der Gesellschaft notwendig sind. Häufig wird, gerade in der Finanzwelt, heute nur diese Perspektive betrachtet und von „ESG” oder „ESG-related Risks” gesprochen – also lediglich die Risikoperspektive aus Nachhaltigkeitsaspekten betrachtet.

Bei der Inside-out-Perspektive („ökologische und gesellschaftliche Wesentlichkeit“) müssen Angaben gemacht werden, die für ein Verständnis der Auswirkungen der Geschäftstätigkeit auf die Nachhaltigkeitsaspekte notwendig sind. Kurz gesagt muss dargelegt werden: Welchen Impact hat mein Unternehmen auf den Planeten und die Gesellschaft?
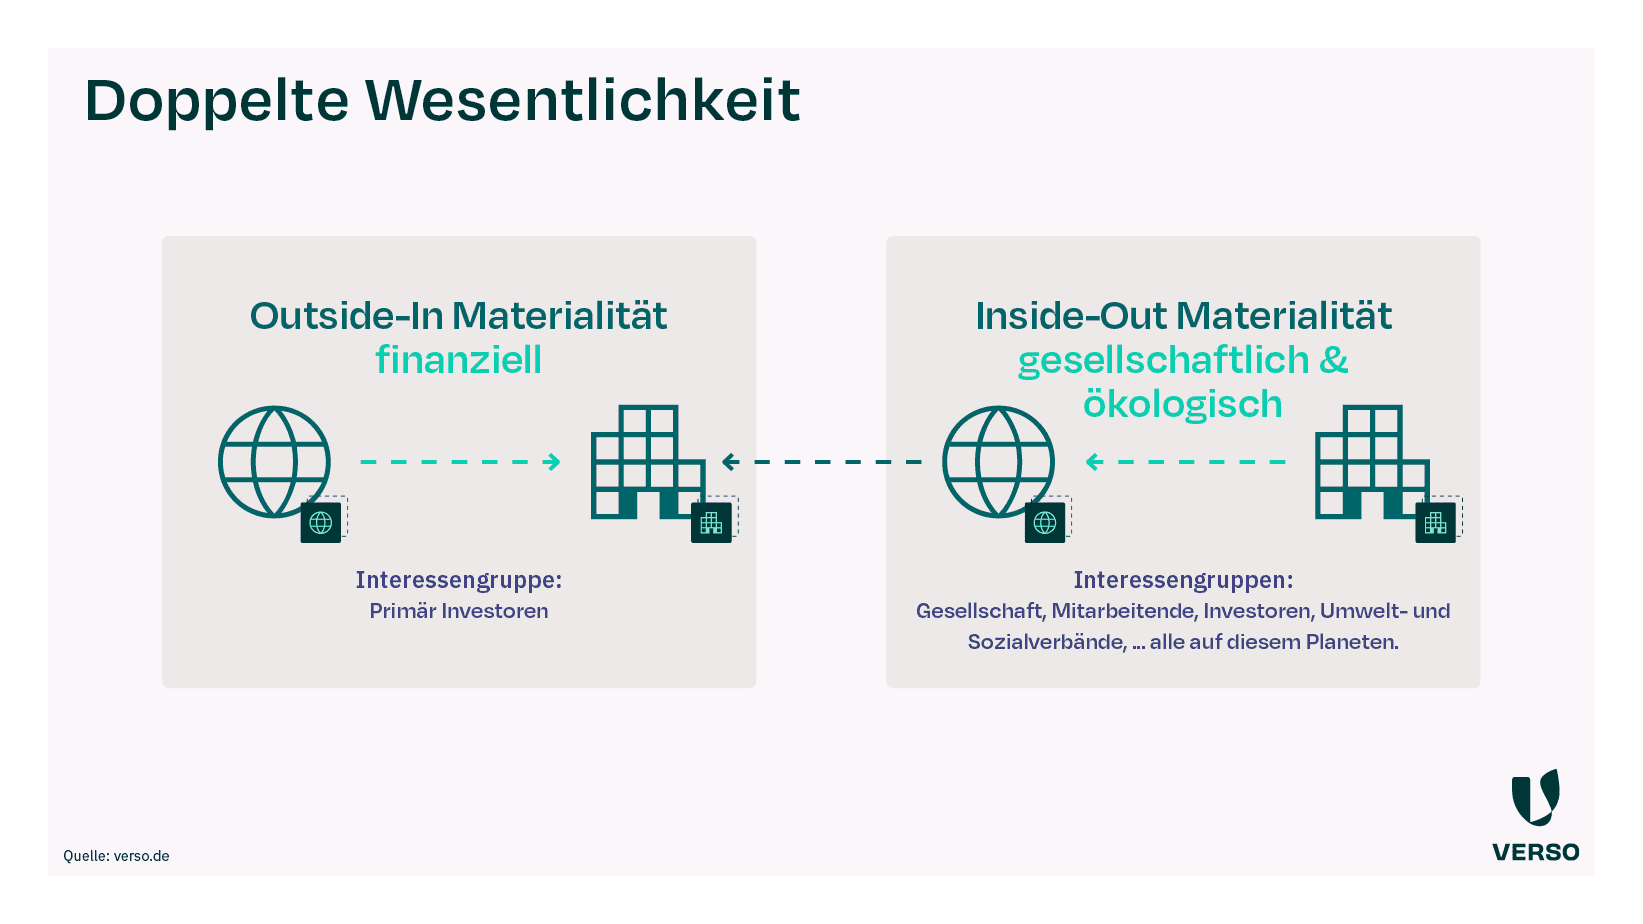
Infografik: Erklärung doppelte Wesentlichkeit der CSRD Outside-In Materialität (finanziell): Interessengruppe sind primäre Investoren. Inside-Out Materialität (gesellschaftlich & ökologisch): Interessengruppen sind Gesellschaft, Mitarbeitenden, Investoren, Umwelt und Sozialverbände, ... alle auf diesem Planeten.

Inside-out und Outside-in: Die zwei Perspektiven der doppelten Wesentlichkeit

Die Inside-out-Perspektive betrachtet, wie sich das Unternehmen auf Umwelt und Gesellschaft auswirkt. Die Outside-in-Perspektive betrachtet, wie Nachhaltigkeitsthemen auf das Unternehmen wirken, zum Beispiel durch Kosten, Risiken, Marktveränderungen oder regulatorische Anforderungen.

Schauen wir uns beides genauer an:

Was ist die Outside-in-Perspektive in der doppelten Wesentlichkeit?

Viele Unternehmen haben sich bisher auf die Outside-in-Perspektive konzentriert, da sie eine Art Risikomanagement darstellt. Auch in Zukunft wird dieses Feld abgedeckt. Die Informationen richten sich vor allem an Investor:innen.

Aus der Outside-in-Perspektive müssen Unternehmen folgende Informationen offenlegen:

  • Wie beeinflussen externe Entwicklungen unter anderem das Geschäftsmodell, die Strategie und den Umsatz? Mit externen Entwicklungen sind hier beispielsweise unerwartete Wetterereignisse, aber auch eine strengere Regulatorik
  • Auch branchenspezifische Themen spielen eine Rolle: Gibt es Nachhaltigkeitsaspekte, die bereits von Mitbewerbern, Kunden oder Lieferanten identifiziert wurden?
  • Was sind die Hauptrisiken für das Unternehmen, ein Produkt oder eine Dienstleistung? Und wie werden sie gesteuert beziehungsweise gemindert?


Was ist die Inside-out-Perspektive?

Durch die Inside-out-Perspektive wird der Blick deutlich geweitet. Ansprechpartner sind nicht nur Investor:innen, sondern auch Mitarbeiter:innen, Verbraucher:innen sowie Umwelt- und Sozialverbände.

Aus der Inside-out-Perspektive müssen Unternehmen offenlegen, wie sich ihre Tätigkeit auf die Gesellschaft und die Umwelt auswirkt. Hier soll auch der Einfluss der Produkte, Dienstleistungen und Geschäftsbeziehungen (einschließlich der Lieferkette) genannt werden. Gefordert werden Angaben unter anderem zu:

Umweltbelange:

  • Klimaauswirkungen
  • Vermeidung und Verminderung der Umweltverschmutzung
  • Umweltauswirkungen der Energienutzung
  • Biodiversität

Soziales:

  • Gesundheit und Sicherheit am Arbeitsplatz
  • Vielfalt und Gleichbehandlung
  • Menschenrechte
  • soziales Engagement

Governance:

  • Führungs- und Kontrollprozesse
  • Bekämpfung von Korruption und Bestechung


Warum ist die doppelte Wesentlich­keitsanalyse für die CSRD wichtig?

Die doppelte Wesentlichkeitsanalyse ist einer der ersten und wichtigsten Schritte auf dem Weg zum CSRD-Bericht. Sie entscheidet, welche Nachhaltigkeitsthemen für ein Unternehmen wirklich relevant sind und deshalb nach den ESRS berichtet werden müssen.

Wichtig ist dabei die doppelte Perspektive: Unternehmen betrachten nicht nur, wie sich Nachhaltigkeitsthemen finanziell auf ihr Geschäftsmodell auswirken. Sie bewerten auch, welche Auswirkungen ihre Geschäftstätigkeit auf Menschen, Umwelt und Gesellschaft hat. Genau daraus ergibt sich, welche Themen wesentlich sind.

Für die CSRD ist das entscheidend, weil der Nachhaltigkeitsbericht nicht einfach alle denkbaren ESG-Themen abdecken soll. Stattdessen soll er sich auf die Themen konzentrieren, die für das Unternehmen und seine Stakeholder tatsächlich relevant sind. Die doppelte Wesentlichkeitsanalyse schafft dafür die Grundlage: Sie hilft, Berichtsinhalte einzugrenzen, Prioritäten zu setzen und die Anforderungen der ESRS nachvollziehbar umzusetzen.

Gleichzeitig liefert sie wichtige Impulse über den Bericht hinaus. Unternehmen erkennen, wo Nachhaltigkeitsrisiken entstehen, welche Chancen sich ergeben und bei welchen Themen Handlungsbedarf besteht. Damit wird die doppelte Wesentlichkeitsanalyse nicht nur zur Pflichtübung für die CSRD, sondern zu einem strategischen Werkzeug für Nachhaltigkeitsmanagement, Risikosteuerung und Unternehmensentwicklung.

In 7 Schritten durch die doppelte Wesentlichkeitsanalyse

1. Verständnis für doppelte Wesentlichkeit schaffen

Bei der Analyse der doppelten Wesentlichkeit ermitteln Sie, wie sich Nachhaltigkeitsaspekte auf Ihr Unternehmen und wie sich dessen Tätigkeiten auf Umwelt und Gesellschaft auswirken. Die doppelte Wesentlichkeitsanalyse bildet den Start und die Basis für Ihre Nachhaltigkeitsberichte der kommenden Jahre. Ein qualitativ hochwertiger Prozess und ein fundiertes Ergebnis sind also ein Muss. Zudem werden künftig Wirtschaftsprüfer den Ablauf der Wesentlichkeitsanalyse sowie den fertigen CSRD-Bericht prüfen.

Es lohnt es sich daher, die Analyse in einem von Wirtschaftsprüfern anerkannten Tool zu durchlaufen. Die KI-gestützte Softwarelösung für die doppelte Wesentlichkeit von VERSO führt Sie Schritt für Schritt durch den Prozess; der Wirtschaftsprüfer kann direkt im Tool prüfen.

Zunächst ist es für Sie und Ihr Nachhaltigkeitsteam wichtig, sich mit dem Konzept der doppelten Wesentlichkeit tiefergehend auseinanderzusetzen. Hier einige Fragen, die in dieser ersten Phase hilfreich sind:

  • Sind wir mit dem Konzept der doppelten Wesentlichkeit vertraut? Haben alle im Team verstanden, welche Perspektiven (Finanzielle und Auswirkungs-Wesentlichkeit; Auswirkungen, Risiken und Chancen) beachtet werden müssen?
  • Wie sind die Rahmenbedingungen unseres Unternehmens, welche Themen könnten aufgrund des Umfelds, der Branche und Produkte von vornherein relevant sein?
  • Welche vor- und nachgelagerten Wirtschaftsaktivitäten von der Rohstoffgewinnung über den Verbrauch bis zur Entsorgung sind Bestandteil der Wertschöpfungskette?
  • Verstehen wir alle, wie der Prozess der doppelten Wesentlichkeitsanalyse aussehen sollte, was unser Ziel ist, wie wir vorgehen werden?
  • Was sind wichtige Stakeholder (z.B. Betroffene von Auswirkungen; Gruppen mit Informationsinteresse), mit denen wir zusammenarbeiten und an die wir uns wenden?
  • Haben wir das Managementteam mit an Bord geholt und ausreichend informiert? Können wir auf deren Commitment zählen?

KI-gestützte Wesentlichkeitsanalyse vom Pionier der Branche

Als Sustainability-Software-Pionier halten wir Ihnen auch beim CSRD-Reporting den Rücken frei: Sparen Sie mit der marktführenden Lösung Zeit, Geld und Nerven bei der Doppelten Wesentlichkeit.

2. Roadmap für die doppelte Wesentlichkeitsanalyse erstellen

Sind alle mit dem Thema vertraut und haben einen Überblick erhalten, dann geht es an die konkrete Planung der Analyse. In drei Themenbereichen sollten grundlegende Entscheidungen getroffen werden:

Verantwortlichkeiten: Klären Sie, wer aus Ihrem Team wofür verantwortlich ist. In der VERSO-Software können Sie diese Verantwortlichkeiten hinterlegen. So können Sie unterschiedlich tiefgreifende Rechte vergeben und jederzeit nachvollziehen, wer an welchen Themen arbeitet.

Zeit- und Ressourcenplan: Die Analyse der doppelten Wesentlichkeit braucht Zeit. Erstellen Sie einen Zeitplan und überlegen Sie, welche personellen und monetären Ressourcen Sie benötigen. Planen Sie so, dass Sie mit allen betroffenen Stakeholdern sprechen, das Management in den Prozess miteinbeziehen und am Ende auch die Ergebnisse gut abstimmen können. Denken Sie all das im Kontext des Nachhaltigkeitsberichts: Haben Sie bei der Berichterstellung die doppelte Wesentlichkeitsanalyse mitbedacht oder braucht es eine Anpassung des Projektplans?

Quellen und Stakeholdern: Überlegen Sie, durch welche Methoden und mit welchen Stakeholdern und Kolleg:innen Sie die Wesentlichkeitsanalyse durchführen wollen. Ansatzpunkte für mögliche relevante Themen geben Ihnen die ESRS und andere Rahmenwerke sowie Branchenstandards und Erkenntnisse aus dem Unternehmensumfeld.
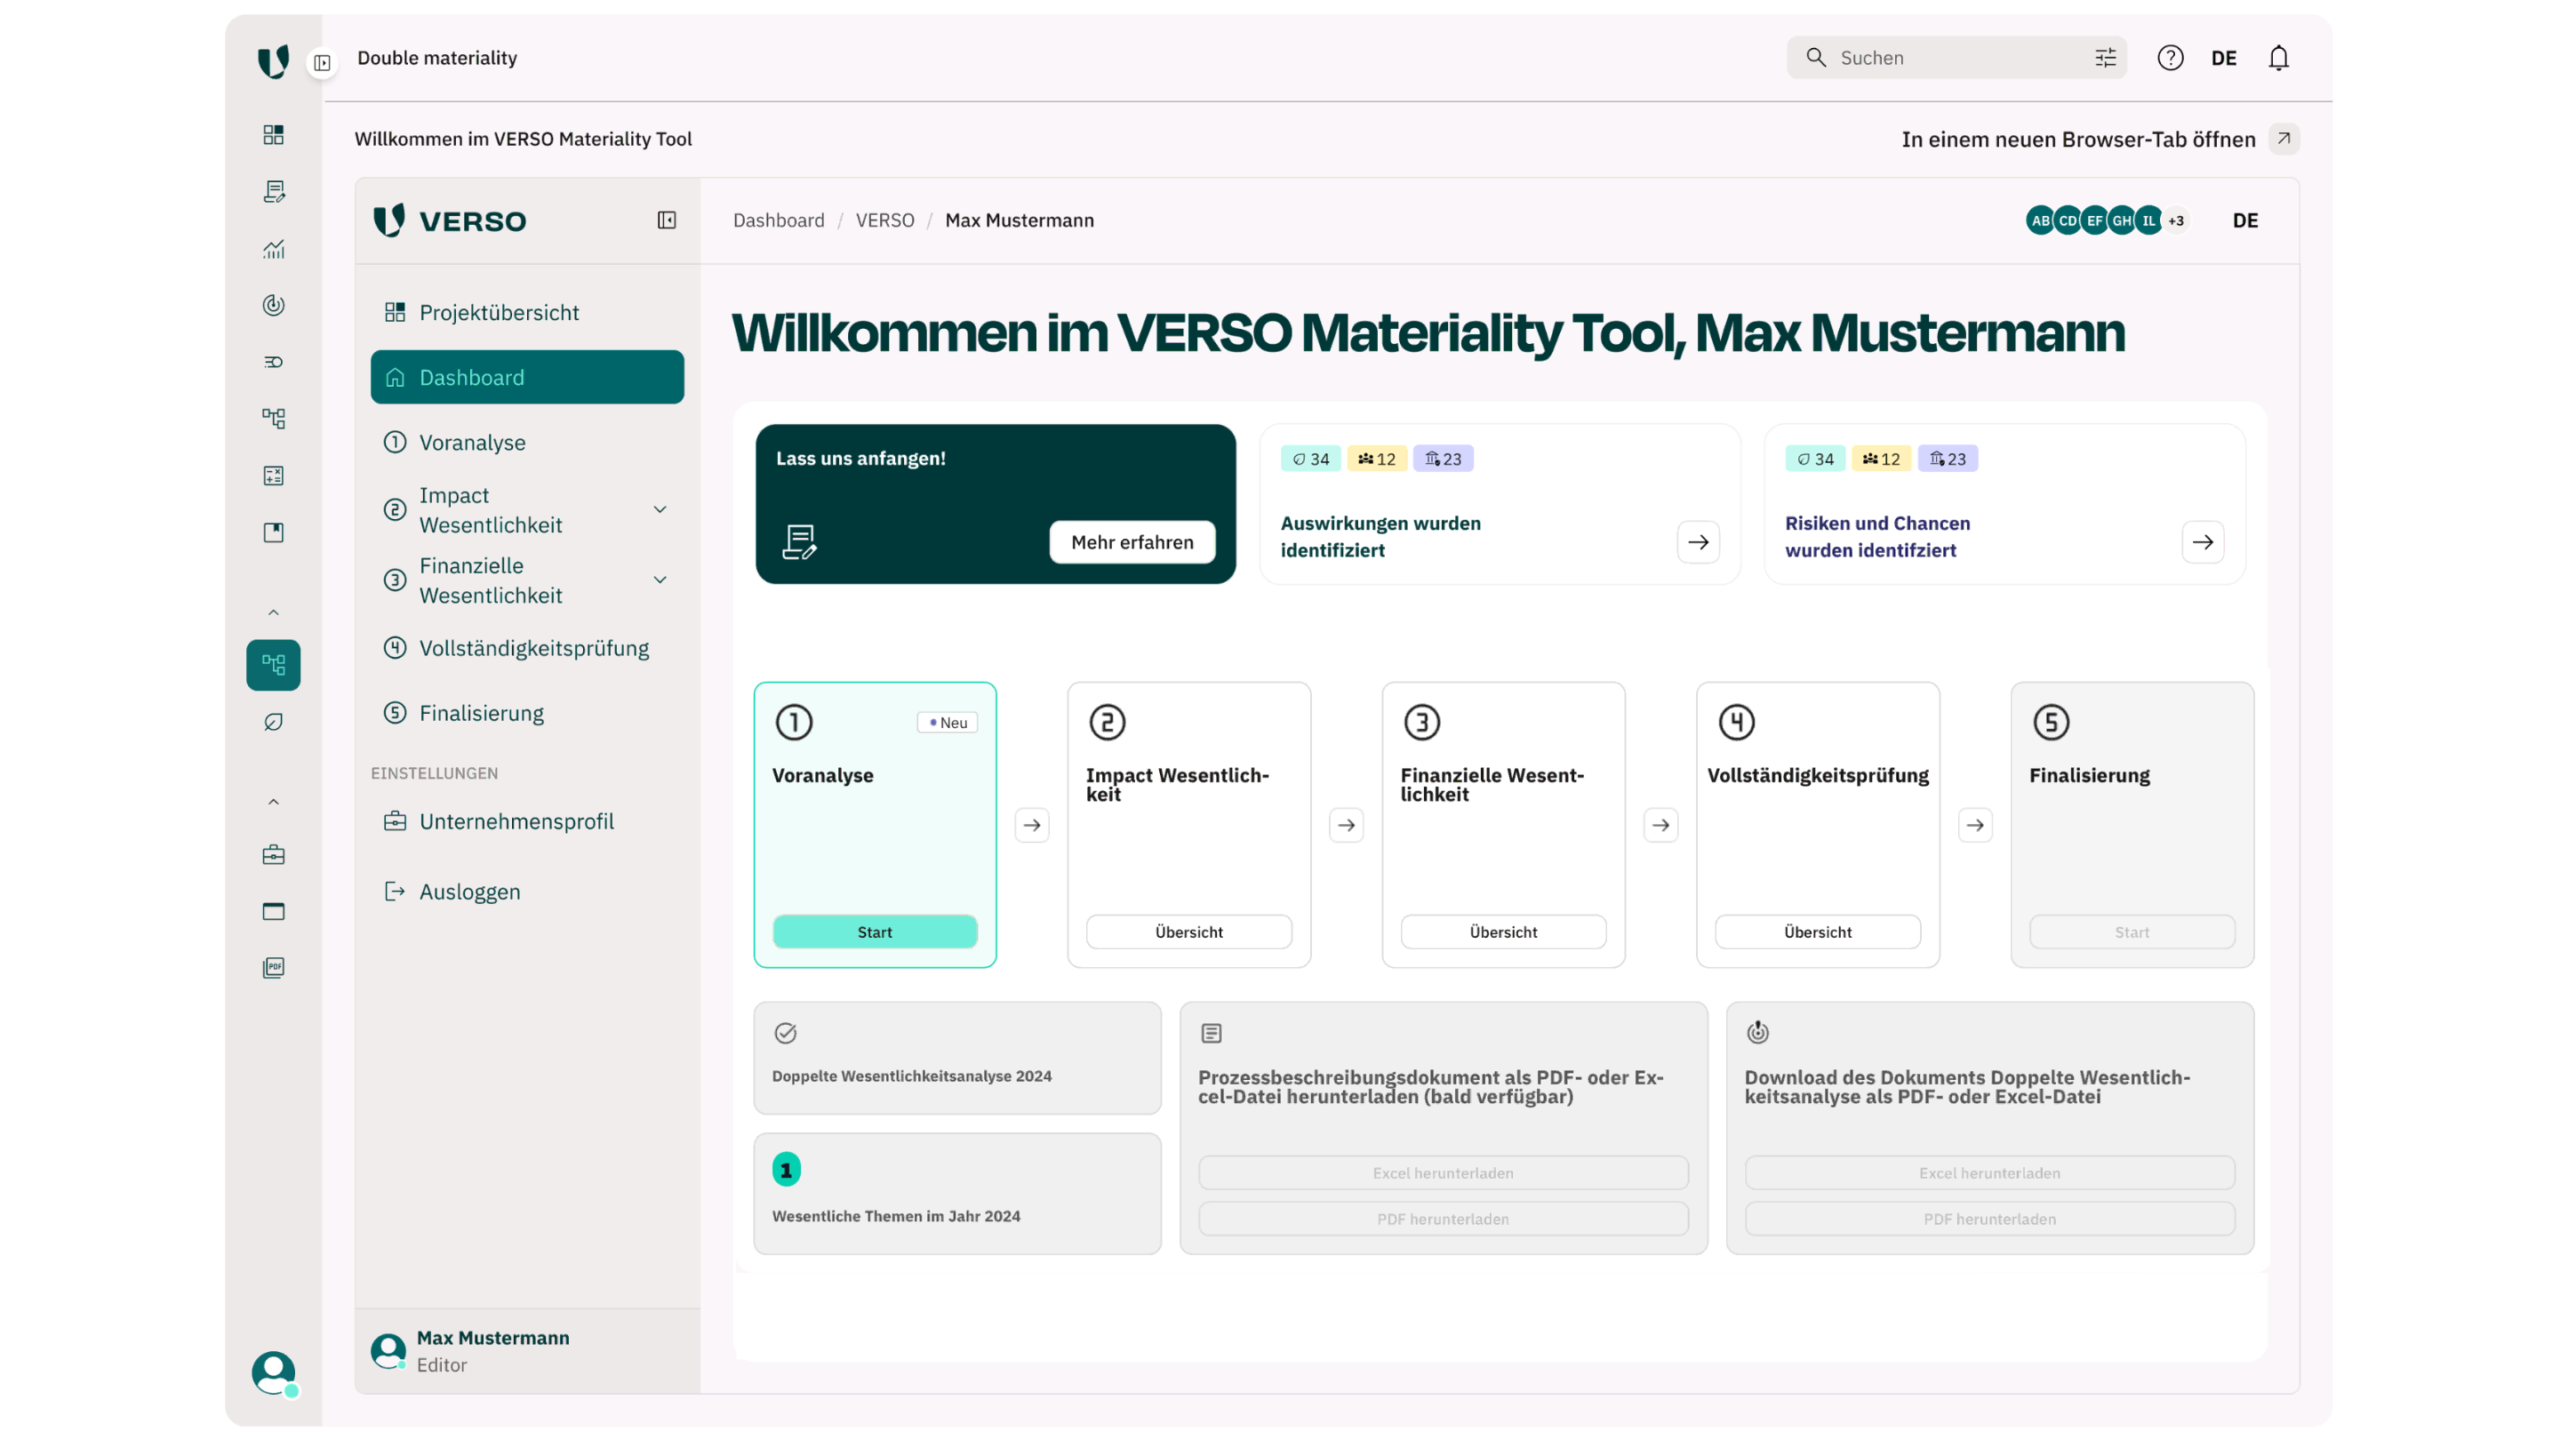
Einblick in das KI-gestützte Modul zur Wesentlichkeitsanalyse von VERSO

Wir bei VERSO haben schon viele Kunden über den gesamten Prozess hinweg unterstützt – von der Doppelten Wesentlichkeitsanalyse bis zum Reporting. Dazu gehört beispielsweise die Deutsche Automobil Treuhand GmbH (DAT), die auch die KI-gestützte VERSO-Software nutzt.

3. Identifikation der Auswirkungen, Risiken und Chancen (IROs)

Ein Nachhaltigkeitsaspekt der ESRS ist dann wesentlich und berichtspflichtig, wenn die dazugehörigen Auswirkungen, Risiken oder Chancen (Impacts, Risks and Opportunities – IROs) als wesentlich erachtet werden. Ein Beispiel: Ist die Verschmutzung des Abwassers durch verwendete Substanzen eine wesentliche Auswirkung, muss zu den Datenpunkten im dazu vorliegenden Standard E2 „Umweltverschmutzung” darüber berichtet werden.
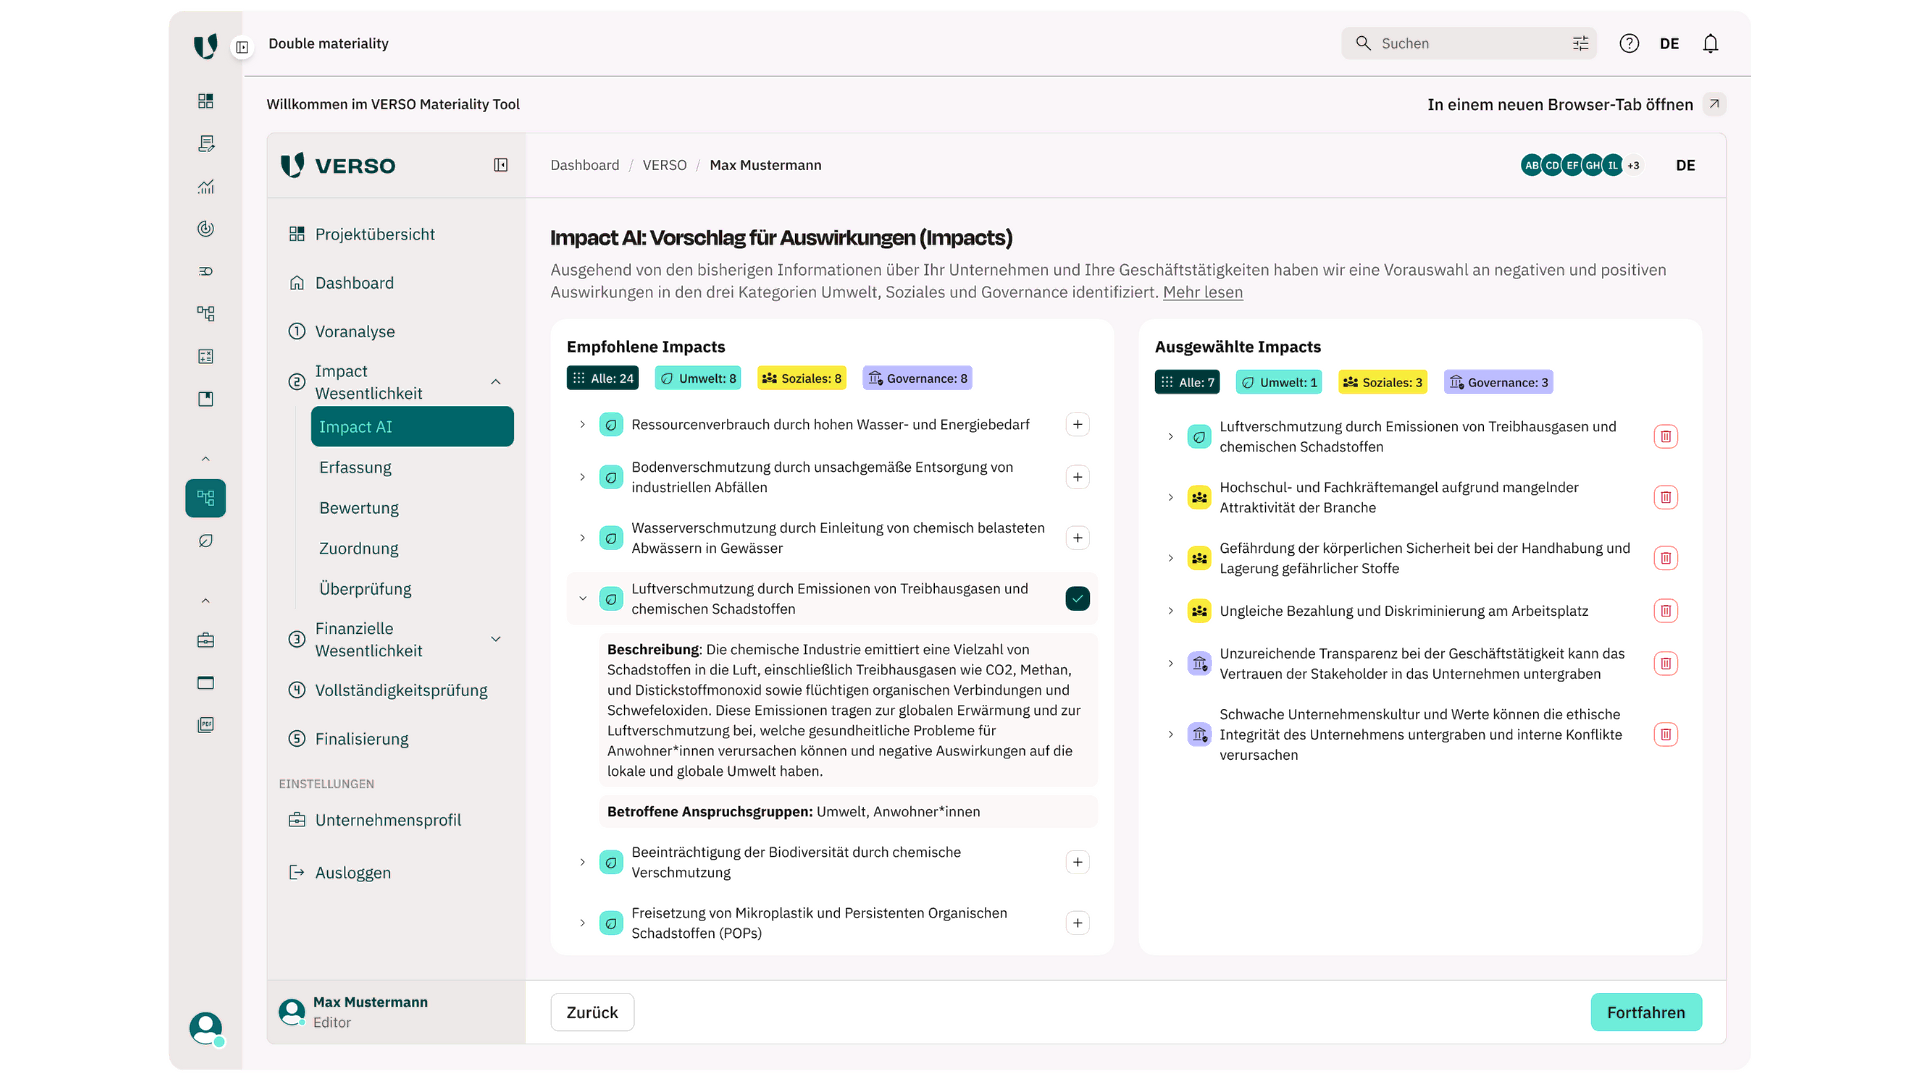
Identifikation der Auswirkungen, Risiken und Chancen (IROs) in der VERSO Software

Aber wie kommen Sie nun zu den IROs?

Die IROs können sich aus unterschiedlichsten Quellen ergeben, wie beispielsweise durch Branchen- oder Unternehmensspezifika und Gesprächen mit verschiedenen Stakeholdergruppen. Hierbei ist ein Sparring mit den VERSO-Consultants hilfreich. Zusätzlich können Ihnen interne Daten aus Hinweisgebersystemen, Arbeitsschutzinformationen oder Diskriminierungsfällen Aufschlüsse zu relevanten ESG-Themen in Ihrem Unternehmen geben.

VERSO erleichtert Ihnen die Ermittlung der IROs: Basierend auf Ihren Angaben zu Unternehmenstätigkeiten, NACE-Codes, Standorten, Branchen etc. schlägt Ihnen unser KI-Modul mögliche wesentliche Themen vor. So starten Sie nicht mit einem leeren Blatt Papier. Sie können direkt mit einzelnen Auswirkungen beginnen und diese den jeweiligen Themen zuordnen.

Wer sich ein wenig im Thema auskennt, hat es bemerkt: Unser KI-gestütztes Modul für die Wesentlichkeitsanalyse verfolgt bei der IRO-Identifizierung den „Bottom-Up-Ansatz“. Hierbei ermitteln und bewerten Sie zuerst die IROs, sodass sich daraus am Ende die wesentlichen Themen der ESRS ergeben.

Sie könnten es auch andersherum machen – hier fallen nach unserer Erfahrung aber oft wichtige Themen durchs Raster.

Der Bottom-Up-Ansatz im Detail:

  • ​​Identifizieren Sie alle tatsächlichen und potenziellen Auswirkungen, die Ihr Unternehmen oder Ihre Wirtschaftsaktivitäten in der gesamten Wertschöpfungskette auf Stakeholder haben oder haben könnten (Impact Materiality bzw. Inside-Out-Perspektive).
  • Definieren Sie, welche finanziellen Chancen und Risiken sich aus Nachhaltigkeitsthemen für Ihr Unternehmen ergeben könnten (Financial Materiality bzw. Outside-In-Perspektive). Hierbei können Sie auf den Ergebnissen des Impact-Assessments aufbauen.
  • Schärfen Sie die IROs, damit sie so konkret wie möglich werden. Ihre gesammelten Auswirkungen haben Sie übersichtlich im VERSO-Modul aufgelistet. Für einen CSRD-konformen ESRS-Bericht müssen Sie auch die Informationen und Interessen Ihrer Stakeholder angeben. Sie müssen grob beschreiben, auf welche Ihrer wesentlichen IROs die Stakeholder Einfluss haben bzw. Auswirkungen erfahren. Auch hier spart Ihnen das Wesentlichkeitsmodul von VERSO bereits Zeit: Sie können bei der Angabe der wesentlichen Themen die betroffenen Stakeholder hinterlegen sowie diese Gruppen und ihre Auswirkungen auch näher beschreiben.

Lernen Sie unser Modul zur Wesentlichkeitsanalyse kennen

Sie möchten unsere KI-gestützte Softwarelösung für die Analyse der doppelten Wesentlichkeit ausprobieren? Dann vereinbaren Sie gleich eine Demo für den VERSO ESG Hub und wir beantworten Ihre Fragen!

4. Abstimmung und Schärfung der IROs mit dem Management

Nun ist es Zeit, die vorläufigen Ergebnisse mit dem Management Ihres Unternehmens abzustimmen. Die Führungsebene hat eine andere Sicht auf das Unternehmen und kennt auch andere Perspektiven, wie die von Investor:innen. Und schließlich sollte die doppelte Wesentlichkeitsanalyse vom ganzen Unternehmen mitgetragen werden und Basis für die Strategieentwicklung sein – dazu muss das Management an Bord sein.

Am besten stellen Sie die Ergebnisse direkt in unserer Software dem Management vor. Die Daten sind im Modul übersichtlich aufbereitet, lassen sich aber natürlich auch im gewünschten Format exportieren und in Präsentationen einbauen.

5. Festlegung der wesentlichen Themen

Um die IROs CSRD-konform als wesentlich einzustufen, müssen diese nach den Kriterien der ESRS bewertet werden. Unter anderem bewerten Sie die IROs nach

  • Ausmaß,
  • Umfang,
  • Unabänderlichkeit und
  • Eintrittswahrscheinlichkeit.

Aufgepasst: Je nach Art bzw. Kategorie der IROs (z.B. tatsächliche oder potenzielle Auswirkung) sind andere Bewertungsmaßstäbe heranzuziehen. In der VERSO-Software finden Sie diese Kategorien bereits hinterlegt. Sie können diese für Ihre IROs auswählen sowie Umfang, Ausmaß und Eintrittswahrscheinlichkeit mit wenigen Klicks bewerten. Auch geeignete Schwellenwerte sind bereits in der Softwarelösung hinterlegt. Sie helfen Ihnen dabei, die tatsächlich wesentlichen IROs für Ihren Nachhaltigkeitsbericht festzulegen. Die Software berechnet automatisch den Schweregrad des jeweiligen IROs. Am Ende sehen Sie auf einen Blick, welche IROs als wesentlich eingestuft werden.
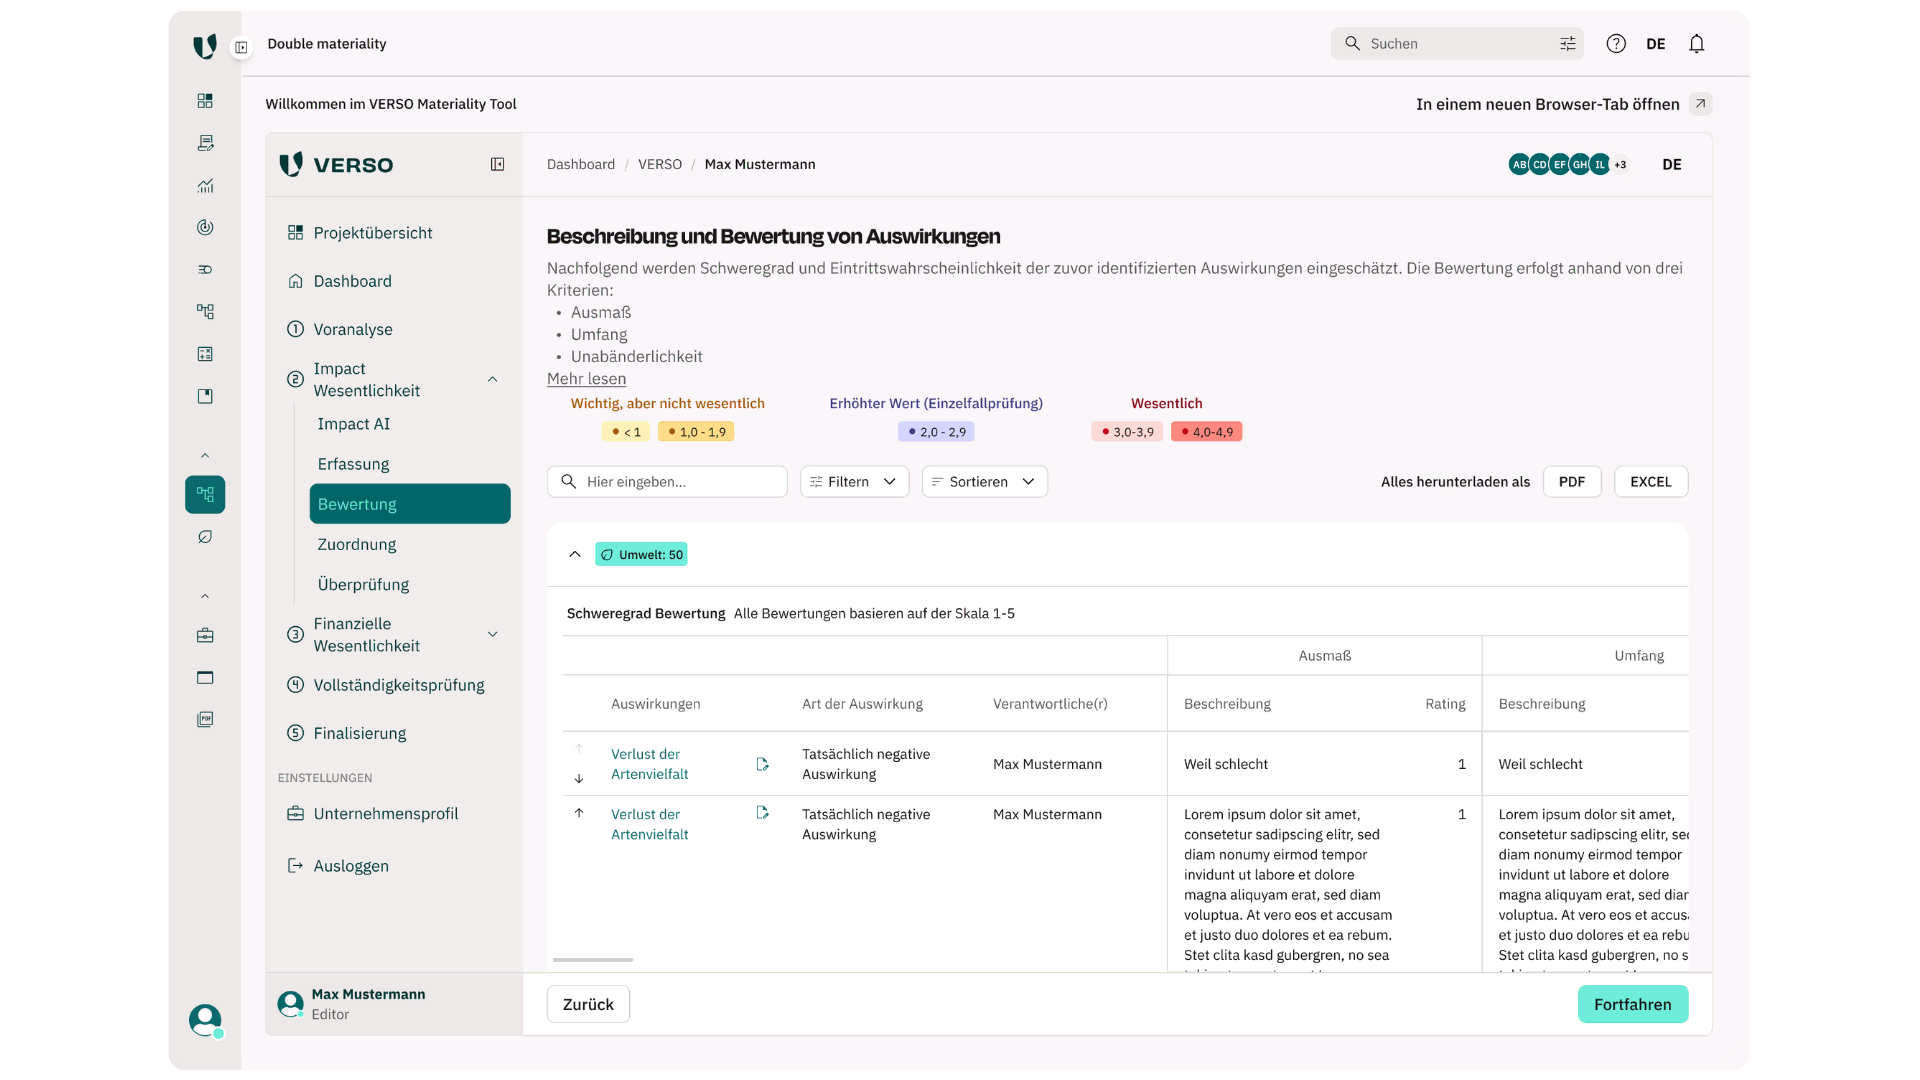
Festlegung und Bewertung der wesentlichen IROs im VERSO Tool

Die identifizierten IROs ordnen Sie ganz bequem im Modul den ESRS-konformen Unterthemen zu. Daraus ergeben sich die für Ihren Bericht relevanten Themen. Die IROs, die zu keinem der vorgegebenen Themen passen, können Sie selbstverständlich trotzdem aufnehmen und eigenen Themen in der Software zuordnen.

Zur Überprüfung, ob sie auch alle Themen bewertet und zugeordnet haben, gibt es im VERSO Modul auch eine Vollständigkeitsprüfung. Sie sehen dort jene ESRS-Themen und Unterthemen, zu denen Sie keine IROs eingetragen haben. Wenn Ihnen ein solches Thema doch wesentlich erscheint, können Sie in den IROs nachschärfen. So rutscht Ihnen kein IRO durch. Themen, zu denen Sie keine wesentlichen IROs identifiziert haben, fallen aus der Berichtspflicht heraus.

Am Ende haben Sie alle Themen, die entweder aus finanzieller oder aus Auswirkungs-Perspektive als wesentlich bewertet wurden. Die Ergebnisse können Sie grafisch in einer Wesentlichkeitsmatrix oder auch in einer klassischen Tabelle darstellen. Laut CSRD ist eine grafische Darstellung der Wesentlichkeitsanalyse nicht verpflichtend. ​​​​​​​​

Und damit war es das erstmal mit der Analyse an sich: Mit unserer Software können Sie im letzten Schritt Ihre Angaben speichern und zur Bearbeitung sperren. Dann kann der Wirtschaftsprüfer direkt im Modul Ihre Analyse prüfen. Dieser letzte Schritt ist immens wichtig, damit Sie garantieren können, den Prozess der Wesentlichkeitsanalyse CSRD-konform durchgeführt und durch einen Wirtschaftsprüfer geprüft zu haben. Mit unserer Software haben Sie durch vorangegangene Prüfung von IDW Sustainability Auditors einer Wirtschaftsprüfungsgesellschaft zusätzlich die Gewissheit, dass Sie Ihre doppelte Wesentlichkeitsanalyse ESRS-konform und prüfungssicher gemäß den Anforderungen des Instituts der Wirtschaftsprüfer durchführen.

Ist die Wesentlichkeitsanalyse abgeschlossen, werden die wesentlichen Themen, Standards und Datenpunkte ins Reporting-Modul des VERSO ESG Hub übertragen, damit Sie direkt mit der Berichterstattung weitermachen können.

6. Definition von Maßnahmen

Die doppelte Wesentlichkeitsanalyse steht nicht für sich selbst: Die wesentlichen IROs dienen Ihnen als Basis für Ihren Nachhaltigkeitsbericht. Dieser zeigt den Status quo und mit den Jahren auch die Entwicklung Ihres Unternehmens im Bereich Nachhaltigkeit an. Darüber hinaus ist die Wesentlichkeitsanalyse die Grundlage für Ihre Nachhaltigkeitsstrategie, in der Sie Ziele und Maßnahmen definieren. Übrigens: Für die Definition von Zielen und Maßnahmen liefern Ihnen die ESRS bereits wertvollen Input. Und wie Sie konkret an den CSRD-Bericht herantreten, lesen Sie im CSRD-Praxisleitfaden.

7. Dranbleiben, adaptieren, wiederholen

Ein abschließender Tipp von uns: Sehen Sie die doppelte Wesentlichkeitsanalyse nicht als einmaliges Projekt an, sondern als Analyse-Werkzeug, das Sie in Ihrer Nachhaltigkeitsarbeit begleiten wird. Bei signifikanten Änderungen im Unternehmen werden Sie die doppelte Wesentlichkeitsanalyse wiederholen müssen. Üblicherweise überarbeiten Sie einzelne Teile und passen die Analyse jährlich an. Damit bleiben die wesentlichen IROs aktuell und die Entwicklungen Ihres Unternehmens werden messbar.

KI-gestützte Wesentlichkeitsanalyse vom Pionier der Branche

Als Sustainability-Software-Pionier halten wir Ihnen auch beim CSRD-Reporting den Rücken frei: Sparen Sie mit der marktführenden Lösung Zeit, Geld und Nerven bei der Doppelten Wesentlichkeit.

Doppelte Wesentlichkeitsanalyse: Beispiel aus der Praxis

Wie Unternehmen sich der doppelten Wesentlichkeitsanalyse in der Praxis nähern, zeigt das Beispiel der Deutschen Automobil Treuhand GmbH (DAT). DAT ist eine neutrale Dateninstanz der automobilen Wirtschaft und stellt Fahrzeugdaten, Technologien und Services für Werkstätten, Autohäuser, Versicherungen, Banken, Leasinggesellschaften und weitere Akteure der Automobilbranche bereit.

Schon vor der konkreten Vorbereitung auf die CSRD hat DAT Nachhaltigkeit im Unternehmen verankert: Das Unternehmen hat freiwillig einen Nachhaltigkeitsbericht nach DNK veröffentlicht, eine Klimabilanz erstellt und zentrale ESG-Daten im VERSO ESG Hub gesammelt. Diese Schritte zeigen, dass DAT Nachhaltigkeit frühzeitig systematisch angegangen ist. Für die CSRD-Berichterstattung reicht ein bestehender Nachhaltigkeitsbericht allein jedoch nicht aus. Entscheidend ist, nach den ESRS zunächst zu bestimmen, welche Nachhaltigkeitsthemen aus Sicht der doppelten Wesentlichkeit tatsächlich berichtspflichtig sind.

Genau hier setzt die doppelte Wesentlichkeitsanalyse an. DAT bereitet sich mit der KI-gestützten Lösung von VERSO auf die CSRD vor und ermittelt dabei strukturiert, welche Auswirkungen, Risiken und Chancen, kurz IROs, für das Unternehmen wesentlich sind. Die Analyse hilft dabei, den Fokus für die weitere Berichterstattung zu schärfen: Erst wenn klar ist, welche Themen wesentlich sind, lassen sich die passenden Datenpunkte, Verantwortlichkeiten und Maßnahmen sinnvoll ableiten.

Das Beispiel macht deutlich: Unternehmen starten nicht immer bei null. Viele haben bereits Nachhaltigkeitsberichte, Klimabilanzen oder ESG-Daten aufgebaut. Für die CSRD braucht es trotzdem eine saubere doppelte Wesentlichkeitsanalyse als methodische Grundlage. Sie zeigt, welche Themen wirklich relevant sind und verhindert, dass Unternehmen Daten sammeln oder Maßnahmen priorisieren, ohne vorher die wesentlichen Auswirkungen, Risiken und Chancen bestimmt zu haben.

Die KI-gestützte Wesentlichkeitsanalyse direkt kennen lernen

Die Analyse der doppelten Wesentlichkeit ist die Basis Ihres CSRD-Berichts. Wir erleichtern und beschleunigen diesen Prozess für Sie: Mit unserer KI-gestützten Softwarelösung für die doppelte Wesentlichkeitsanalyse können Sie sich sicher sein, dass Ihre Analyse CSRD-konform ist. Probieren Sie es selbst aus und buchen Sie eine Demo, bei der wir Ihnen alle Funktionen zeigen.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

Holzwürfel, die ein Diagramm mit steigendem Pfeil abbilden: Richtig gemacht, können Nachhaltigkeitesberichte auch den Unternehmenserfolg pushen.
19.11.2024

Nachhaltigkeitsbericht – Was ist das und was muss ich wissen?

Die einen wollen intrinsisch motiviert das Thema ESG im Unternehmen verankern, andere müssen sich aufgrund der CSRD mit dem Thema Nachhaltigkeitsbericht beschäftigen oder wollen Wettbewerbsvorteile erzielen. Bei allen ist der Nachhaltigkeitsbericht der ständige Begleiter auf ihrer ESG-Reise. Hier finden Sie einen Überblick über die wichtigsten Begriffe und Anforderungen zur Berichterstellung.

Was ist ein Nachhaltigkeitsbericht?

Diese grundlegende Frage gilt es zuallererst zu klären. In ihrem Nachhaltigkeitsbericht machen Unternehmen Aussagen zu

  • Umweltaspekten,
  • sozialen Belangen und
  • Unternehmensführung (Governance).

Unternehmen geben im Nachhaltigkeitsbericht an, wie sich externe Einflüsse auf das Unternehmen auswirken und wie ihre Tätigkeit die Umwelt sowie die Gesellschaft beeinflusst. Der erste Bericht bildet meist den Status quo ab. Aber die Angaben sollen darüber hinaus gehen: Auch Strategien, Ziele und Maßnahmen, die zu mehr Nachhaltigkeit beitragen sollen, werden beschrieben.

Länge, Aufbau und Themenfokus von Nachhaltigkeitsberichten können sehr unterschiedlich sein. Das hängt vom Standard ab, den Sie wählen. Nach welcher Methode Sie berichten, ist grundsätzlich Ihnen überlassen. Es sei denn, Sie sind berichtspflichtig, beispielsweise durch die CSRD. Dann müssen Sie konkreten Vorgaben und oft auch bestimmten Standards (zum Beispiel den ESRS) folgen.

Nachhaltigkeit, ESG, CSR: Wo ist da der Unterschied?

Alle drei Begriffe meinen in Bezug auf den Bericht grundsätzlich dasselbe. Sie beschäftigen sich mit grundlegenden Fragen der Verantwortung von Unternehmen gegenüber Umwelt und Gesellschaft, heute und in Zukunft.

In den vergangenen Jahren wurde in Deutschland vor allem der Begriff CSR verwendet.

  • Corporate Social Responsibility beschreibt die Verantwortung von Unternehmen für ihre Auswirkungen auf die Gesellschaft.
  • Der Begriff wurde aber in der Regel für alle drei Dimensionen der Nachhaltigkeit (Umwelt, Soziales und Unternehmensführung) genutzt.
  • Es geht dabei mehr um eine qualitative Messung von Maßnahmen hinsichtlich Nachhaltigkeit, Unternehmenswerten und sozialem Engagement.

Mittlerweile hat sich zunehmend der Begriff ESG etabliert.

  • ESG steht für Environmental, Social und Governance.
  • Der Begriff stammt aus dem Finanzbereich und hat seinen Fokus verstärkt auf der Unternehmensbewertung unter Einbeziehung von Umwelt-, Sozial- und Unternehmensführungsfaktoren.
  • Die Messung der Nachhaltigkeit folgt einem eher quantitativen Ansatz.

Der umfassende Begriff der Nachhaltigkeit wird im Grunde synonym für CSR und ESG genutzt. Auch für die Beschreibung des Berichts ist er durchaus treffend, deckt er doch die Nachhaltigkeit in allen Unternehmensbereichen ab. Mehr dazu auch in unserem Blogbeitrag „CSR, ESG, Nachhaltigkeit – Was ist der Unterschied?“

Wann muss ich den ersten Nachhaltigkeitsbericht erstellen?

Mit der neuen Berichtspflicht CSRD (Corporate Sustainability Reporting Directive) werden in Deutschland künftig etwa 15.000 Unternehmen einen Nachhaltigkeitsbericht veröffentlichen müssen. Kriterien dabei sind die Mitarbeiteranzahl, Umsatzerlöse und Bilanzsumme.

Obwohl der erste Bericht meist besonders viel Arbeit macht und oft noch wenige Aussagen zu Entwicklungen enthält, würden wir Ihnen trotzdem ganz unverblümt raten: Beginnen Sie jetzt!

In unserem Factsheet zur CSRD finden Sie schnell heraus, ob und wann Ihr Unternehmen berichtspflichtig ist und was Ihre nächsten Schritte sind.

Praxisleitfaden: Fit für den ersten CSRD-Bericht

Gerade der erste CSRD-Bericht ist eine große Herausforderung, denn die EU-Richtlinie bringt zahlreiche Vorgaben und Neuerungen mit sich. Unser Praxisleitfaden mit Checkliste erleichtert Ihnen den Einstieg und die Vorbereitung auf die CSRD und die ESRS.

Wie erstelle ich einen Nachhaltigkeitsbericht?

Der erste Nachhaltigkeitsbericht ist herausfordernd. Sie machen das vermutlich zum allerersten Mal und haben entsprechend wenig Erfahrung – hilfreiche Fortbildungen erhalten Sie beispielsweise in der VERSO Academy. Außerdem haben Sie oft keine Vergleichswerte, noch keine passenden Prozesse und Strukturen und müssen die richtige Reporting-Software finden – aus unserer Kundenerfahrung könnten wir die Liste der Herausforderungen beim ersten Bericht lange weiterführen.

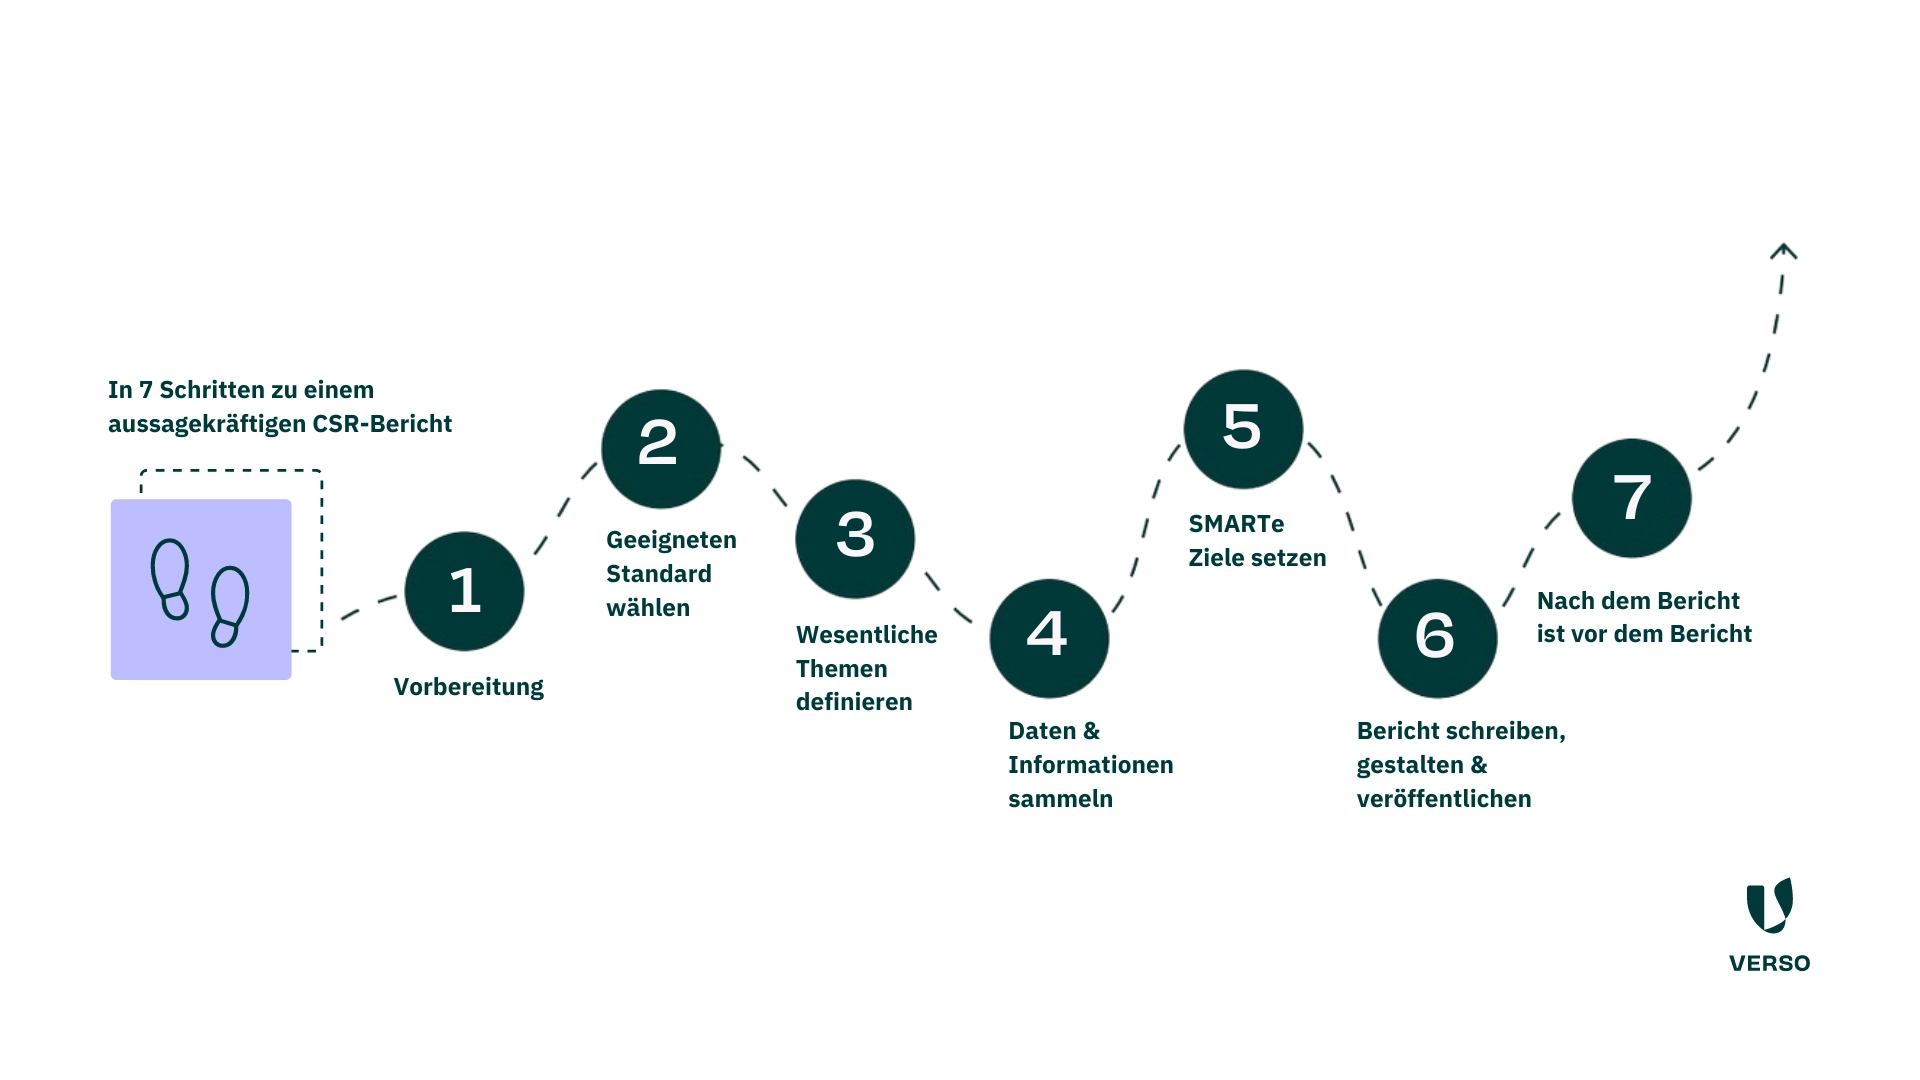
Da können wir helfen: Mit dem VERSO ESG Hub können Sie ganz unkompliziert Ihren Nachhaltigkeitsbericht verfassen. Damit Sie wissen, wie das geht, haben wir einen praxisorientierten Leitfaden „In 7 Schritten zum CSR-Bericht“ erstellt. Sie werden Schritt für Schritt durch den Prozess zu einem aussagekräftigen Nachhaltigkeitsbericht geführt. Und für CSRD-Neulinge haben wir einen 10-Schritte-Guide für Ihren CSRD-Bericht erstellt. Und auch hinsichtlich Software können Sie bei der CSRD auf VERSO zählen: Mit der CSRD-Suite haben Sie dafür ein Rundum-Sorglos-Paket.

7 Schritte zum Nachhaltigkeitsbericht: 1. Vorbereitung 2. Geeigneten Standard wählen 3. Wesentliche Themen definieren 4. Daten und Informationen sammeln 5. SMARTe Ziele setzen 6. Bericht schreiben, gestalten und veröffentlichen 7. Nach dem Bericht ist vor dem Bericht

Ich bin neu in der Rolle als ESG-Verantwortliche:r…

Wie etabliere ich ein Nachhaltigkeitsmanagement im Unternehmen?

Wenn Sie sich gerade neu mit ESG beschäftigen, wird Ihnen das bekannt vorkommen: Sie haben viele Maßnahmen im Kopf, müssen sie aber in eine zielorientierte Nachhaltigkeitsstrategie integrieren. Sie machen sich Gedanken, welche Ziele realistisch und sinnvoll für Ihr Unternehmen sind. Sie benötigen auch noch Prozesse und Kennzahlen, um die Entwicklung zu kontrollieren.

Und über all dem stehen drei großen Fragen:

  1. Was bedeutet all das für mein Unternehmen?
  2. Wie gehe ich dieses Riesenthema an?
  3. Wie rechtfertige ich meine Bemühungen und die nötigen Ressourcen vor dem Management?

Hier helfen Ihnen zunächst einmal grundlegenden Blogbeiträge zum Thema Nachhaltigkeitsmanagement weiter. Sie erfahren mehr über Ihre Rolle und Aufgaben als Nachhaltigkeitsverantwortliche:r und erhalten Tipps zur überzeugenden Kommunikation mit dem Management, warum Nachhaltigkeit für Unternehmen wichtig ist.


CSRD, SFDR, EU-Taxonomie: Was ist das überhaupt und was ist da der Hintergrund?

Bei all den Verordnungen sind Ihnen bestimmt schon die Begriffe CSRD, SFDR, EU-Taxonomie und ESRS untergekommen. Sie alle sind Teil des European Green Deals und hängen zusammen. Die EU will mit den Verordnungen und Richtlinien Nachhaltigkeit stärker in der Wirtschaft verankern.

Zur Erfüllung der CSRD sind Unternehmen verpflichtet, nach den von der EU vorgegebenen Standards „ESRS“ zu berichten. Wie wende ich den Standard richtig an? Decken auch GRI oder DNK diese Vorgaben ab? Antworten darauf finden Sie in unserem ESRS-Whitepaper.

Die SFDR ist eine nachhaltigkeitsbezogene Offenlegungspflicht für den Finanzdienstleistungssektor. Wann Sie davon betroffen sind und was dabei zu tun ist, erklären wir im Factsheet zur SFDR.

Die EU-Taxonomie ist ein Klassifizierungssystem, das CSRD und SFDR anwenden. Sie definiert, wann eine Geschäftstätigkeit grün, nachhaltig oder umweltfreundlich ist, um Klarheit über Nachhaltigkeitsaussagen zu schaffen. Was diese Klassifizierung von Wirtschaftsaktivitäten für Ihr Unternehmen und Ihre Nachhaltigkeitsarbeit bedeutet, lesen Sie in unserem Whitepaper zur EU-Taxonomie.


Wie mache ich mein Unternehmen nachhaltiger?

Fangen Sie schon jetzt an zu handeln! Je mehr Sie in Ihrem Bericht von (umgesetzten) Maßnahmen erzählen können, umso aussagekräftiger wird Ihr Nachhaltigkeitsbericht. Hier ein paar Tipps für gute Nachhaltigkeitsmaßnahmen für Unternehmen.

Kommunizieren Sie von Anfang an Ihre Nachhaltigkeitsreise, zeigen Sie auch Ihren Handlungsbedarf. Das macht Ihre Ambitionen nachvollziehbar und glaubwürdig. Passen Sie aber auf, dass Sie in der Nachhaltigkeitskommunikation nicht in diese Greenwashing-Fallen tappen. Das schadet nicht nur Ihrer Reputation, sondern die EU macht hier jetzt auch konkrete Anti-Greenwashing-Vorschriften wie die Green Claims Directive. 

Wir helfen Ihnen bei Ihrem Nachhaltigkeitsbericht!

Die Erstellung eines Nachhaltigkeitsberichts ist vor allem beim ersten Mal eine große Herausforderung. Mit den richtigen Tools und einem umfangreichen Wissen können Sie aber viel Zeit und Kosten sparen. Für beides haben wir die passende Lösung für Sie. Mit unseren Weiterbildungen holen Sie sich neuen Input und werden zum Nachhaltigkeitsprofi. Und mit unserer ESG-Management-Software sammeln Sie schnell und übersichtlich alle relevanten Nachhaltigkeitsdaten.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

So finden Sie die richtigen Projekte zur CO2-Kompensation – ohne Greenwashing
16.10.2024

CO₂-Kompensation – so klappt es ohne Greenwashing

CO₂-Kompensation bedeutet, dass ein Unternehmen Emissionen, die es nicht vermeiden kann, über CO₂-Zertifikate aus Klimaschutzprojekten ausgleicht. Sinnvoll ist das erst, wenn die eigenen Reduktionspotenziale ausgeschöpft sind. Seriöse Projekte erkennen Sie an sechs Kriterien: messbarer Impact, geprüfte Methodik, Dauerhaftigkeit, Zusätzlichkeit, keine Doppelzählung und Einbettung in Ihre Klimastrategie. Seit dem 27. September 2026 kommt eine zweite Frage dazu: Wie sprechen Sie über Ihre Kompensation? Werbeaussagen wie „klimaneutral“, die auf Ausgleichsprojekten beruhen, sind gegenüber Verbraucher:innen nach dem neuen UWG unzulässig. Kompensieren dürfen Sie weiterhin. In diesem Artikel erfahren Sie, wie Sie die CO₂-Kompensation angehen – mit wirksamen Projekten und vor allem ohne Greenwashing.

Ihre CO₂-Bilanz und Klimastrategie sind ausgearbeitet und Sie reduzieren bereits die ersten Treibhausgasemissionen. Doch da wird langsam absehbar: Trotz aller Bemühungen werden Ihnen gewisse Restemissionen übrigbleiben! Wohin mit den unvermeidbaren Emissionen? Wenn auch Sie vor dieser Frage stehen, sind Sie in diesem Artikel richtig. Denn klar, CO₂-Kompensation ist die naheliegende Lösung. Doch so einfach ist es leider nicht.

Was ist CO₂-Kompensation und wie funktioniert sie?

Bei der CO₂-Kompensation gleicht ein Unternehmen eigene Treibhausgasemissionen aus, indem es Klimaschutzprojekte außerhalb seiner Wertschöpfungskette finanziert. Die Einheit dafür ist das CO₂-Zertifikat (auch CO₂-Gutschrift oder Carbon Credit). Ein Zertifikat steht für eine Tonne CO2-Äquivalente, die ein Projekt vermieden oder aus der Atmosphäre entnommen hat.

Der Ablauf folgt in der Regel diesen Schritten:

  1. Ein Projekt wird nach einem privaten Standard wie Gold Standard oder Verra (VCS) registriert.
  2. Unabhängige Prüfstellen verifizieren, wie viel CO₂ das Projekt tatsächlich einspart.
  3. Für die verifizierte Menge werden Zertifikate ausgestellt und in einem Register geführt.
  4. Ihr Unternehmen kauft Zertifikate und lässt sie im Register stilllegen. Erst die Stilllegung stellt sicher, dass dieselbe Tonne nicht ein zweites Mal verkauft wird.

In Ihrer CO₂-Bilanz tauchen die Zertifikate getrennt auf. Ihre gemessenen Emissionen bleiben unverändert, die Kompensation wird daneben ausgewiesen.

Warum ist CO₂-Kompensation umstritten?

CO₂-Kompensation ist schon lange ein Streitthema. Durchaus zu Recht, denn die Situation am Kohlenstoffmarkt ist tatsächlich nicht so rosig:

Der freiwillige Kohlenstoffmarkt (Voluntary Carbon Market) wird aktuell weder durch eine staatliche Aufsicht noch durch einen verbindlichen Rechtsrahmen reguliert. Statt rechtlich verbindlicher Kriterien zur Validierung von CO₂-Ausgleich gibt es nur eine Reihe privater Standards und Register mit unterschiedlichen Qualitätskriterien. Das macht die Marktstruktur undurchsichtig und führt zu großen Qualitätsunterschieden innerhalb der Klimaschutzprojekte, die den sogenannten CO₂-Gutschriften zugrunde liegen.

Ein Beispiel: Die Deutsche Umwelthilfe (DUH) hat bereits mehrfach erfolgreich gegen die Kompensation durch Waldprojekte und Wiederaufforstung geklagt. Die Gründe: Die veranschlagte Waldfläche konnte die ausgestoßene CO₂-Menge gar nicht ausgleichen oder das Projekt lief nicht lang genug, um mit der Lebensdauer von CO₂ in der Atmosphäre mitzuhalten.

Damit stehen Sie vor zwei Problemen:

  1. Sie können sich bei der Qualitätssicherung nicht ausschließlich auf die Angaben von Standards und Registern verlassen
  2. Gleichzeitig wird von Ihrem Unternehmen ein wahrheitsgetreues Reporting erwartet, denn Greenwashing wird sanktioniert.

Eigentlich müssten Sie die zertifizierten Projekte nun nochmal selbst unter die Lupe nehmen. Sie können sich vorstellen: Das wird aufwendig.

Wie Sie effizient seriöse Projekte zur CO₂-Kompensation auswählen, haben wir Ihnen anhand von 6 Faktoren zusammengefasst.

Leitfaden zur Dekarbonisierungsstrategie

Bei der Umsetzung von Klimazielen, Übergangsplänen und CO₂-Bilanzen ist eine ganzheitliche Dekarbonisierungsstrategie bzw. Klimastrategie mehr als hilfreich. Mit diesem Leitfaden können Sie direkt loslegen!

Woran erkennen Sie seriöse Projekte zur CO2-Kompensation?

1. Impact

Die Projekte sollten messbare positive Auswirkungen auf die Umwelt haben, die nach Möglichkeit über die reine Reduktion von CO₂-Emissionen hinausgehen. Das umfasst den Schutz der Biodiversität, aber auch die Verbesserung von Luft- und Wasserqualität sowie die Wiederherstellung und den Erhalt von Ökosystemen (Co-Benefits).

Ein starker Umweltimpact bedeutet, dass das gewählte Projekt einen ganzheitlichen Beitrag zum Umweltschutz leistet.

2. Methodologie und Verifizierung

Die Projekte sollten auf anerkannten wissenschaftlichen Methoden sowie Standards basieren. Außerdem sollten sie regelmäßig durch unabhängige Dritte überprüft werden, um die Zuverlässigkeit der in Anspruch genommenen Emissionsminderungen sicherzustellen.

3. Dauerhaftigkeit und Monitoring

Es ist wichtig, dass Projekte über die gesamte Laufzeit hinweg überwacht werden, damit die Emissionen auch wirklich dauerhaft reduziert werden. Regelmäßiges Monitoring und Berichterstattung helfen dabei, Risiken frühzeitig zu erkennen und Gegenmaßnahmen zu ergreifen. Das sichert die langfristige Wirkung des Projekts.

4. Zusätzlichkeit

Projekte gelten als zusätzlich, wenn sie ohne die erwarteten Einnahmen aus dem Erlös von CO₂-Zertifikaten nicht durchgeführt worden wären. Dies erfordert eine genauere Analyse und Bewertung des Ausgangsszenarios (Projekt-Baseline).

5. Keine Doppelzählung

Beim Projekt Ihrer Wahl muss garantiert sein, dass die Emissionsreduktionen nicht mehrfach verkauft oder von verschiedenen Parteien beansprucht werden. Dies schützt die Integrität des Kohlenstoffmarkts.

6. Einbettung in die Klimastrategie

Die CO₂-Kompensation sollte wirklich nur dann eine Option darstellen, wenn Sie sämtliche Potenziale zur Emissionsminderung im Rahmen Ihrer Klimastrategie bereits ausgeschöpft haben. Ein seriöses Projekt sollte Teil einer umfassenden Klimastrategie sein und keinesfalls isoliert betrachtet werden. Dadurch wird gewährleistet, dass die Maßnahmen einen sinnvollen Beitrag zu Ihren Gesamtklimazielen leisten und nicht nur für „Greenwashing“ genutzt werden.

Ist CO₂-Kompensation nach der EmpCo-Umsetzung noch erlaubt?

Ja. Unternehmen dürfen weiterhin CO₂-Zertifikate kaufen und Klimaschutzprojekte finanzieren. Geändert haben sich die Regeln dafür, wie sie das gegenüber Verbraucher:innen kommunizieren.

Grundlage ist die EU-Richtlinie 2024/825, kurz EmpCo („Empowering Consumers for the Green Transition“). Deutschland hat sie über eine Änderung des Gesetzes gegen den unlauteren Wettbewerb (UWG) umgesetzt. Die neuen Regeln gelten seit dem 27. September 2026, eine Abverkaufsfrist für bestehende Werbung oder Verpackungen gibt es grundsätzlich nicht.

Für die CO₂-Kompensation sind vor allem drei Punkte relevant:

  • Klimaneutral durch Kompensation: Aussagen, ein Produkt sei klimaneutral oder habe eine verringerte Klimawirkung, weil Emissionen ausgeglichen wurden, sind unzulässig.
  • Eigene Siegel: Nachhaltigkeitssiegel sind nur noch erlaubt, wenn sie auf einem anerkannten Zertifizierungssystem beruhen oder staatlich festgelegt sind.
  • Zukunftsversprechen: Ein Ziel wie „Netto-Null bis 2040“ dürfen Sie nur kommunizieren, wenn ein konkreter Umsetzungsplan dahintersteht, der unabhängig überprüft wird.
Problematische Aussage Besser (Beispiele)
„Klimaneutrales Produkt“ „Wir haben 2025 unsere Emissionen um 18 % gesenkt und unterstützen zusätzlich ein Aufforstungsprojekt in Uruguay mit 500 Tonnen CO2.“
„CO2-neutral versandt“ „Für den Versand finanzieren wir zertifizierte Klimaschutzprojekte (Gold Standard). Die Emissionen selbst entstehen weiterhin.“
Selbst entworfenes „Klima-Siegel“ Verweis auf den Standard des Projekts und das Register, in dem die Zertifikate stillgelegt wurden


Greenwashing entsteht in vielen Fällen ohne Absicht, weil eine Aussage verkürzt ist oder der Beleg fehlt. Prüfen Sie deshalb vorhandene Verpackungen, Websites und Vertriebsunterlagen auf Formulierungen wie „klimaneutral“, „CO₂-neutral“ oder „klimapositiv“. Im B2B-Kontext greift die EmpCo nicht direkt, irreführende Umweltaussagen sind dort aber über das allgemeine Irreführungsverbot ebenfalls angreifbar.

Wann ist CO2-Kompensation sinnvoll?

Sinnvoll ist die CO₂-Kompensation also dann, wenn Ihre CO₂-Bilanz steht, Ihre Reduktionsmaßnahmen laufen und klar ist, welche Restemissionen übrig bleiben. Dann wählen Sie gezielt ein Projekt anhand der sechs Kriterien aus und dokumentieren die Auswahl so, dass sie einem Audit standhält. Für die Kommunikation gilt: Beschreiben Sie konkret, was Sie finanzieren, und verzichten Sie auf pauschale Neutralitätsversprechen.

Suchen Sie Unterstützung bei Ihrem CO₂-Management?

Wie Sie sehen, ist die Auswahl der richtigen Projekte für Ihre CO₂-Kompensation gar nicht so einfach. Und wer weiß, vielleicht können Sie doch noch an der ein oder anderen Stelle Treibhausgasemissionen reduzieren? Wir schauen uns das gerne mit Ihnen an. Mit Klimaberatung und CO₂-Software begleiten wir Sie durch Ihre Dekarbonisierungsstrategie.

Häufige Fragen rund um die CO₂-Kompensation

Was ist der Unterschied zwischen CO₂-Reduktion und CO₂-Kompensation?

Bei der Reduktion senken Sie Ihre eigenen Emissionen, etwa durch Ökostrom oder effizientere Prozesse. Bei der Kompensation finanzieren Sie Klimaschutz außerhalb Ihres Unternehmens. Ihre CO₂-Bilanz verändert sich dadurch nicht: Nach dem GHG Protocol werden Zertifikate getrennt ausgewiesen und nicht von den Emissionen abgezogen.

Darf ein Unternehmen seit der EmpCo-Umsetzung noch kompensieren?

Ja. Die neuen UWG-Regeln verbieten keine Kompensation. Sie betreffen die Kommunikation. Kompensationsbasierte Aussagen wie „klimaneutral durch Kompensation“ sollten seit September 2026 vermieden werden. Transparent beschriebene Beiträge zu Klimaschutzprojekten bleiben möglich.

Was bedeutet Zusätzlichkeit bei CO₂-Zertifikaten?

Ein Projekt ist zusätzlich, wenn es ohne die Einnahmen aus dem Zertifikateverkauf nicht umgesetzt worden wäre. Ein Windpark, der sich auch ohne Zertifikate rechnet, erfüllt dieses Kriterium nicht.

Was ist der Unterschied zwischen Vermeidungs- und Entnahmeprojekten?

Vermeidungsprojekte verhindern, dass Emissionen entstehen, zum Beispiel durch effiziente Kochöfen oder den Schutz bestehender Wälder. Entnahmeprojekte holen CO₂ aus der Atmosphäre und speichern es, etwa durch Aufforstung, Pflanzenkohle oder Direct Air Capture. Wer ein Netto-Null-Ziel nach SBTi verfolgt, kann Restemissionen nur mit Entnahmen neutralisieren.

Zählt CO₂-Kompensation für mein Klimaziel?

Für wissenschaftsbasierte Reduktionsziele zählt Kompensation nicht. Sie kann Ihre Reduktionsmaßnahmen ergänzen, aber nicht ersetzen.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Jetzt anmelden!

Die Geschichte des Nachhaltigkeitsberichts beginnt in den 1980er Jahren – damals gab es die ersten freiwilligen Umweltberichte. Seitdem hat sich enorm viel getan – bis hin zu einer Berichtspflicht.
20.08.2024

Die Geschichte des Nachhaltigkeitsberichts: So hat er sich entwickelt

Die Geschichte des Nachhaltigkeitsberichts beginnt in den 1980er Jahren – damals gab es die ersten freiwilligen Umweltberichte. Seitdem hat sich viel getan – bis hin zu einer Berichtspflicht. Lesen Sie, welche Meilensteine und Treiber den ESG-Bericht geprägt haben und wie sich die Berichte in Tiefe und Qualität entwickelt haben.

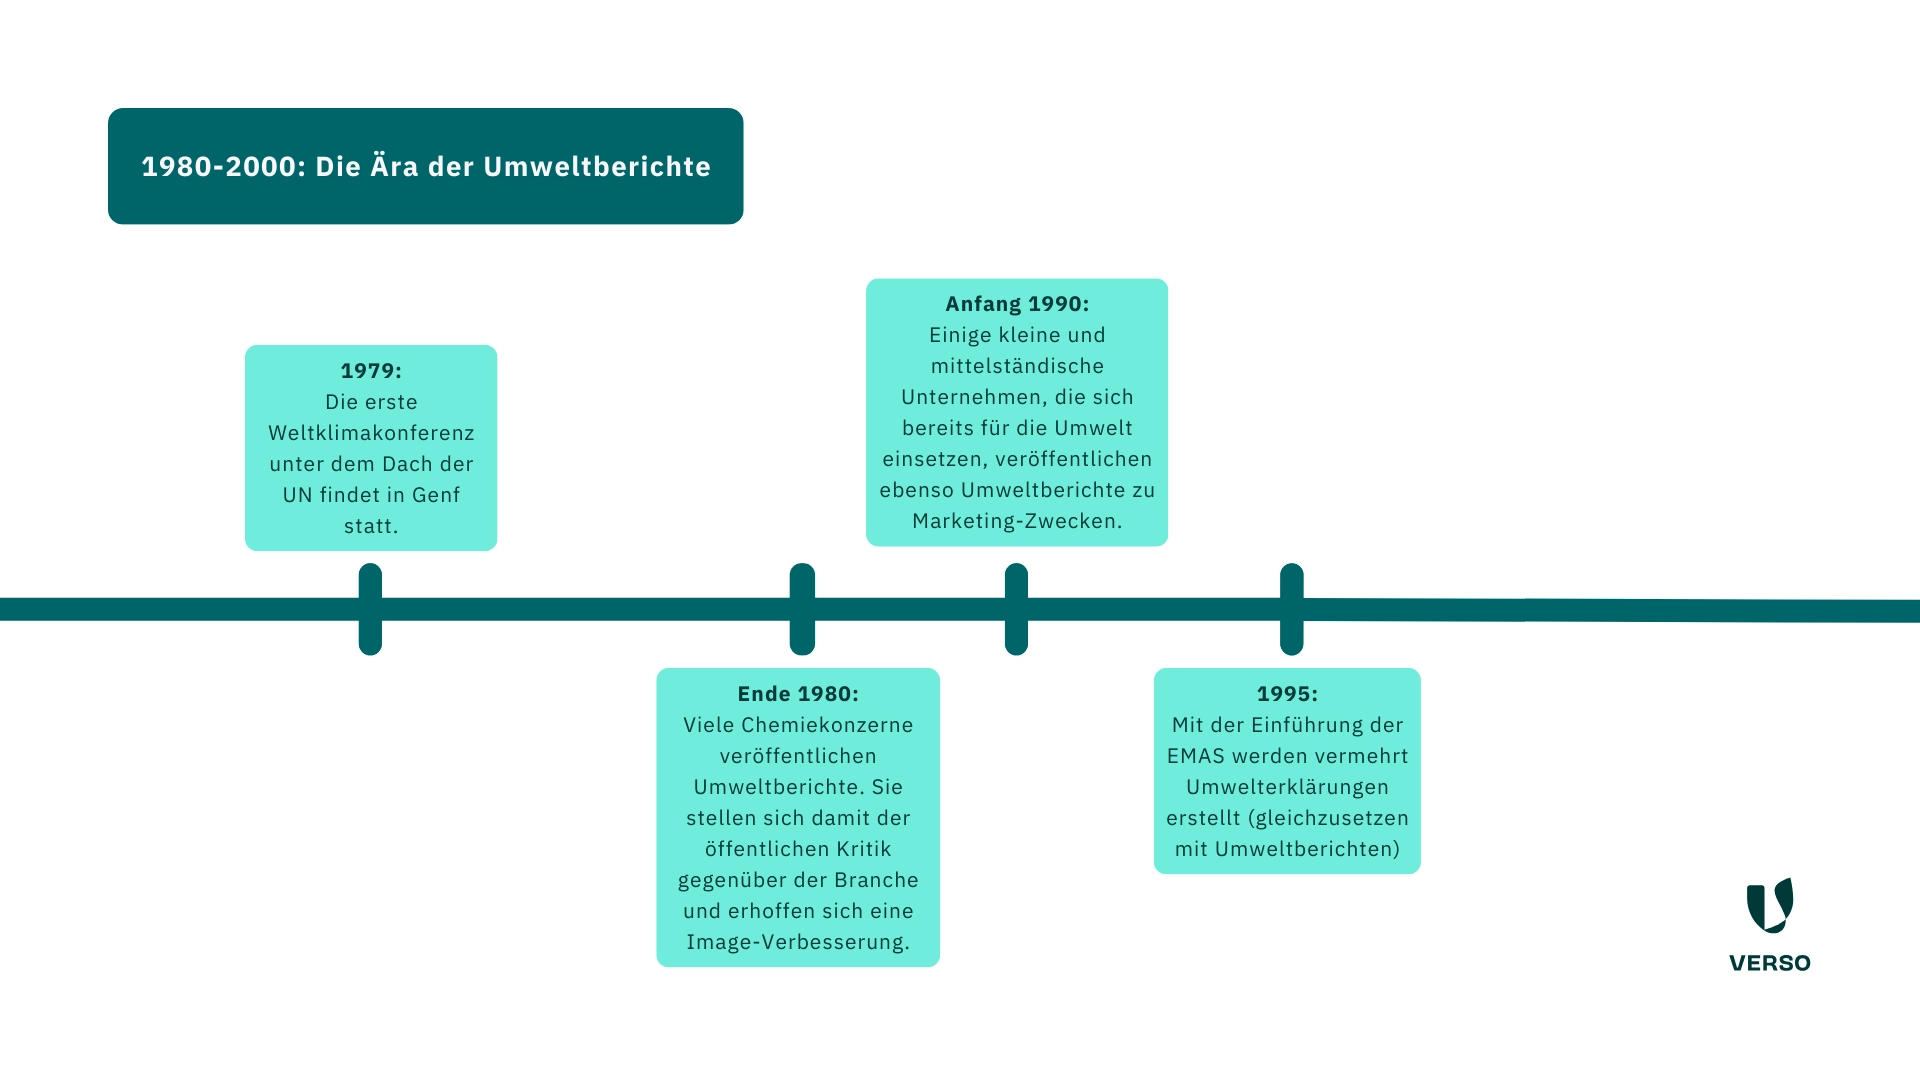
Geschichte des Nachhaltigkeitsberichts von 1980-2000: Die Ära der Umweltberichte

Die Geschichte des Nachhaltigkeitsberichts geht bis in die 1980er Jahre zurück. Für den Einstieg in diesen Blogartikel gehen wir aber noch etwas weiter zurück. Dadurch erkennen wir, warum das Thema Nachhaltigkeit und ESG plötzlich so populär wurde.

Wir beamen uns sozusagen an den Anfang der 1970er Jahre. Die Welt war geprägt von schnellem Wandel und tiefgreifenden gesellschaftlichen, wirtschaftlichen und politischen Entwicklungen. Der Kalte Krieg dominierte die internationale Politik. Die Ölkrise machte den Menschen die Abhängigkeit von fossilen Brennstoffen und deren Endlichkeit bewusst. Das wirtschaftliche Wachstum und die Industrialisierung hielten weiter an. Gleichzeitig verschlechterten sich jedoch die Umweltbedingungen beispielsweise durch verschmutzte Luft und Gewässer. 

Genau in dieser Zeit wurde ein Buch veröffentlicht, das weltweite Aufmerksamkeit erhielt. Titel: „Die Grenzen des Wachstums“. Herausgeber: der Club of Rome, eine Vereinigung von Wissenschaftlern, Ökonomen, Geschäftsleuten und ehemaligen Politikern. Dies war ein Wendepunkt. Der Club of Rome spielt eine zentrale Rolle dabei, dass die Themen Umweltbewusstsein und Nachhaltigkeit erstmals global wahrgenommen wurden.

Aber hier müssen wir direkt etwas bremsen: Es hat sich nicht gleich alles geändert. Erst nach und nach sind dem Bewusstwerden auch Taten gefolgt.

Es gab aber bereits die ersten Vorläufer des Nachhaltigkeitsberichts. In den 80er Jahren veröffentlichen Chemiekonzerne sogenannte Umweltberichte über ihre Aktivitäten im Umweltbereich. Diese waren freiwillig und dienten vor allem der Imageverbesserung, da die Branche starker Kritik ausgesetzt war. In den 90er Jahren folgten kleinere und mittlere Unternehmen (KMU), die sich für Umweltthemen engagierten.

Von der Ganzheitlichkeit heutiger Nachhaltigkeitsberichte waren die damaligen Berichte aber noch ein Jahrzehnt weit entfernt. Erst dann setzte sich die Berücksichtigung aller ESG-Aspekte durch – also von Umwelt, Sozialem und Unternehmensführung.

Bevor wir unsere Zeitreise fortsetzen, blicken wir auf ein paar Highlights aus den Jahren der Umweltberichte:

  • 1979: Die erste Weltklimakonferenz unter dem Dach der UN findet in Genf statt.
  • Ende 1980: Viele Chemiekonzerne veröffentlichen Umweltberichte.
  • Anfang 1990: Einige kleine und mittelständische Unternehmen ziehen nach und veröffentlichen ebenso Umweltberichte zu Marketing-Zwecken.
  • 1995: Mit der Einführung der EMAS werden vermehrt Umwelterklärungen erstellt (gleichzusetzen mit Umweltberichten).

Die Herausforderung des ersten Nachhaltigkeitsberichts

Der erste ESG-Bericht eines Unternehmens ist stets besonders aufwendig. Wir haben für Ihre ersten Nachhaltigkeitsbericht einen praxisorientierten Leitfaden erstellt. Sie werden Schritt für Schritt durch den Prozess zu einem aussagekräftigen Nachhaltigkeitsbericht geführt.

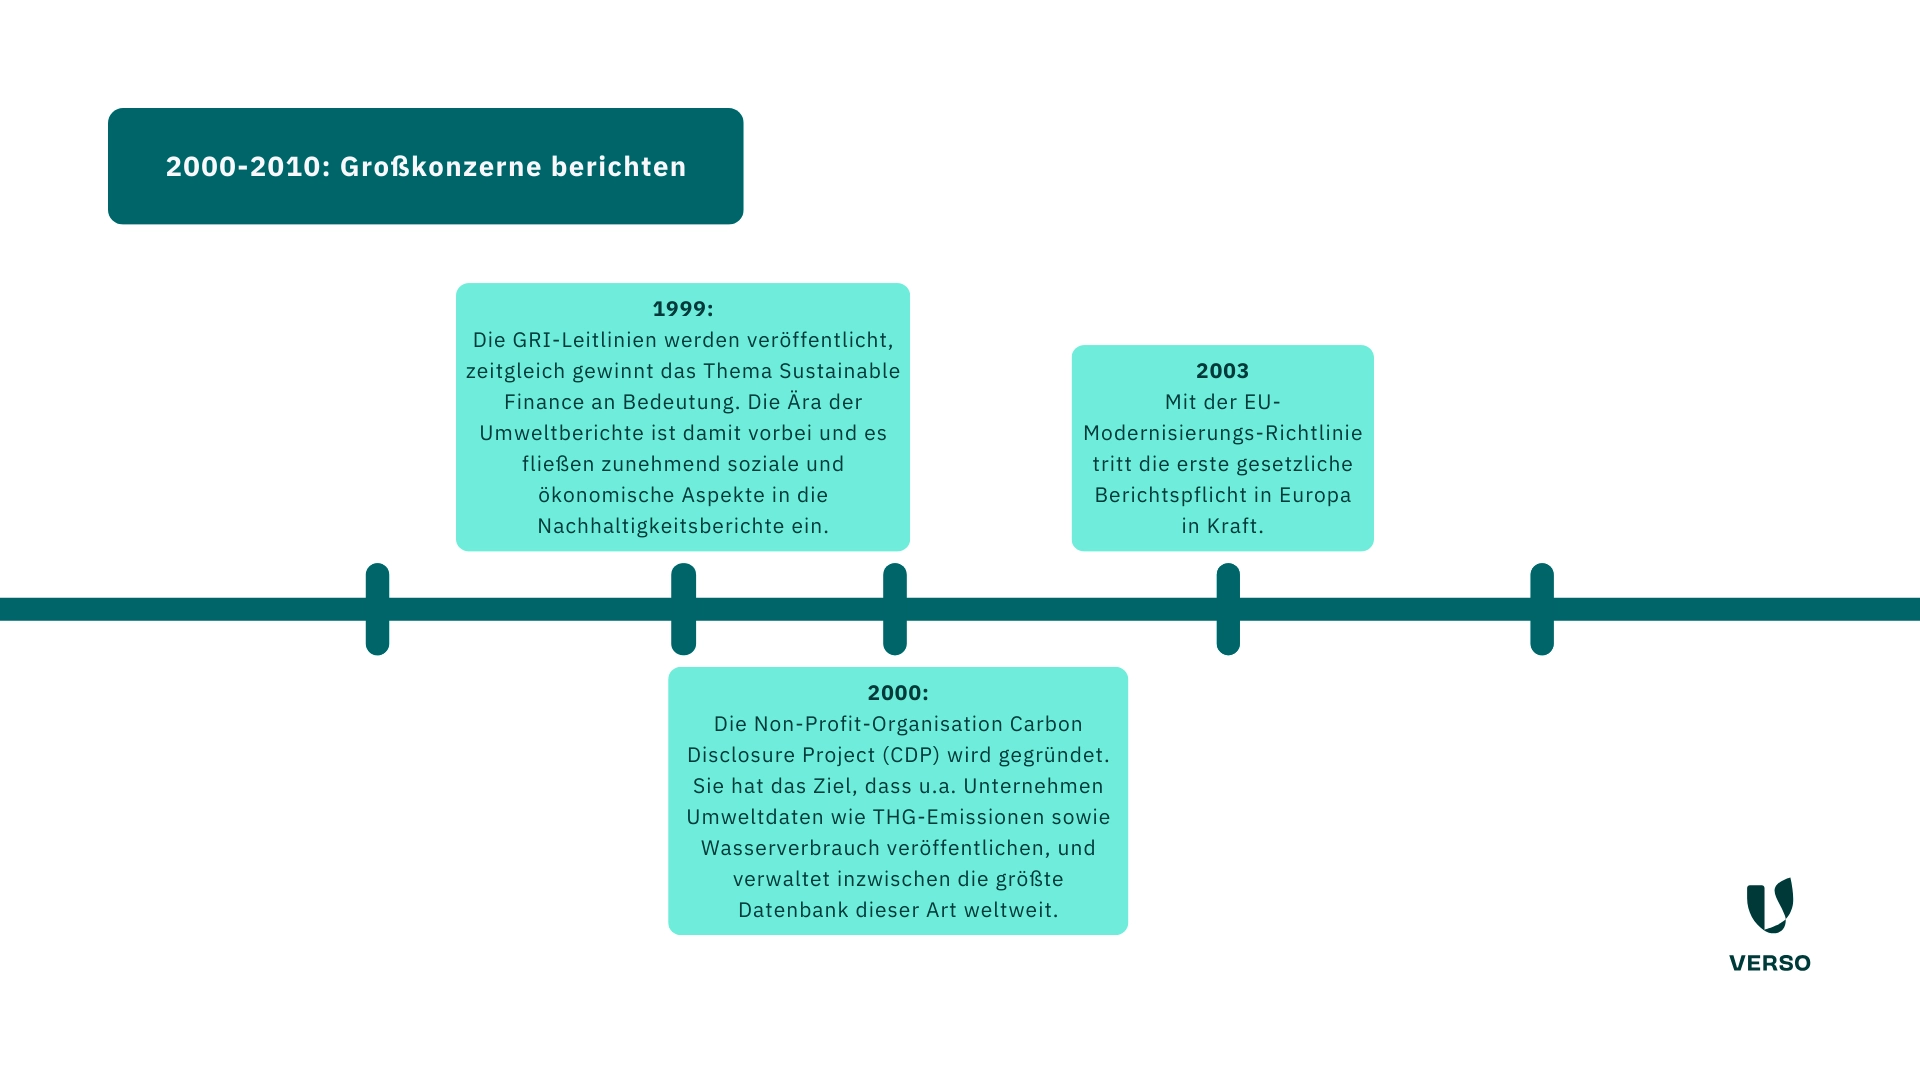
Geschichte des Nachhaltigkeitsberichts von 2000-2010: Großkonzerne berichten

Unsere Reise durch die Geschichte des Nachhaltigkeitsberichts geht mit der Jahrtausendwende weiter. Im Vergleich zu heute war die Aufmerksamkeit für das Thema Nachhaltigkeit und ESG überschaubar. Aber es gab wichtige Entwicklungen, die es in den nationalen und internationalen Fokus rückten.

Bereits 1997 wurde das Kyoto-Protokoll unterzeichnet, 2005 trat es in Kraft. Es war das erste internationale Abkommen, das verbindliche Ziele zur Reduzierung der Treibhausgasemissionen festlegte. 2002 beschloss Deutschland, wie auch andere Staaten, eine „Nationale Nachhaltigkeitsstrategie“.

Zusätzlich zum öffentlichen Interesse gaben auch neue Technologien dem Thema Nachhaltigkeit Aufwind. Zur Jahrtausendwende stieg die Windkraft zur wichtigsten aller erneuerbaren Energien auf. Zehn Jahre später wurde sie von der Solarenergie an der Spitze abgelöst. Der gesamte Vormarsch aller erneuerbaren Energien war nicht zu stoppen.

Während das Thema Nachhaltigkeit an sich an Bedeutung gewann, wirkte sich dies noch nicht stark auf die ESG-Berichterstattung aus. Bis 2010 veröffentlichen hauptsächlich große Unternehmen einen freiwilligen Nachhaltigkeitsbericht – sie erkannten die steigende Aufmerksamkeit für das Thema.

Zwei Ereignisse sorgten hier jedoch für einen bedeutenden Impuls. Die Global Reporting Initiative (GRI) veröffentlichte ihre ersten Leitlinien. Sie gaben Unternehmen einen Rahmen, um über ökologische, soziale und wirtschaftliche Aspekte zu berichten. Die Leitlinien wurden über die Jahre zu den GRI-Standards (ab 2016) weiterentwickelt. Außerdem kam das Thema Sustainable Finance auf. Dabei wurden spezielle Indizes mit Unternehmen erstellt, die nachhaltiger handeln.

Bevor die Geschichte der Nachhaltigkeitsberichte richtig an Fahrt aufnimmt, schauen wir noch auf die wichtigsten Meilensteine aus dieser Zeit:

  • 1999: Die GRI-Leitlinien werden veröffentlicht, zeitgleich gewinnt das Thema Sustainable Finance an Bedeutung. Die Ära der Umweltberichte ist damit vorbei und es fließen zunehmend soziale und ökonomische Aspekte in die Nachhaltigkeitsberichte ein.
  • 2000: Die Non-Profit-Organisation Carbon Disclosure Project (CDP) wird gegründet. Sie hat das Ziel, dass u.a. Unternehmen Umweltdaten wie Treibhausgasemissionen sowie Wasserverbrauch veröffentlichen, und verwaltet inzwischen die größte Datenbank dieser Art weltweit.
  • 2003: Mit der EU-Modernisierungs-Richtlinie tritt die erste gesetzliche Berichtspflicht in Europa in Kraft.

Geschichte des Nachhaltigkeitsberichts von 2014-2019: Boom an Rahmenwerken

Ab 2010 begann ein regelrechter Boom an Regularien zur ESG-Berichterstattung. Damit einhergehend wurden zahlreiche Berichtsstandards und Rahmenwerke entwickelt, die Unternehmen eine standardisierte Methode zur Offenlegung von Nachhaltigkeitsaspekten boten. Dies führte dazu, dass die Berichte einheitlicher und übersichtlicher wurden und die Transparenz stieg.

In den Standards war eine ganzheitliche Betrachtung von Nachhaltigkeit verankert. Typischerweise ging es im Umweltbereich um CO2-Emissionen, Energieverbrauch und Abfall. Soziale Aspekte waren etwa Arbeitsbedingungen, Menschenrechte und Gemeinwesen. Unter Governance fielen Themen wie Unternehmensführung und ethische Geschäftspraktiken. Unternehmen fingen an, ihre Nachhaltigkeitsziele und ihre Fortschritte klarer zu definieren und zu messen.

Viele Unternehmen erkannten, dass nachhaltige Praktiken nicht nur gut für das Image sind. Sie können auch wirtschaftliche Vorteile bringen, wie beispielsweise Kosteneinsparungen, Risikominderung und eine verbesserte Wettbewerbsposition. Welchen Business Value das Thema Nachhaltigkeit erzielen kann, lesen Sie im Blobeitrag „Warum ist Nachhaltigkeit für Unternehmen wichtig?“. 

Auch zum Abschluss dieses Jahrzehnts wollen wir auf ein paar Highlights schauen. Dieses Mal geht es um wichtige Frameworks und Regularien:

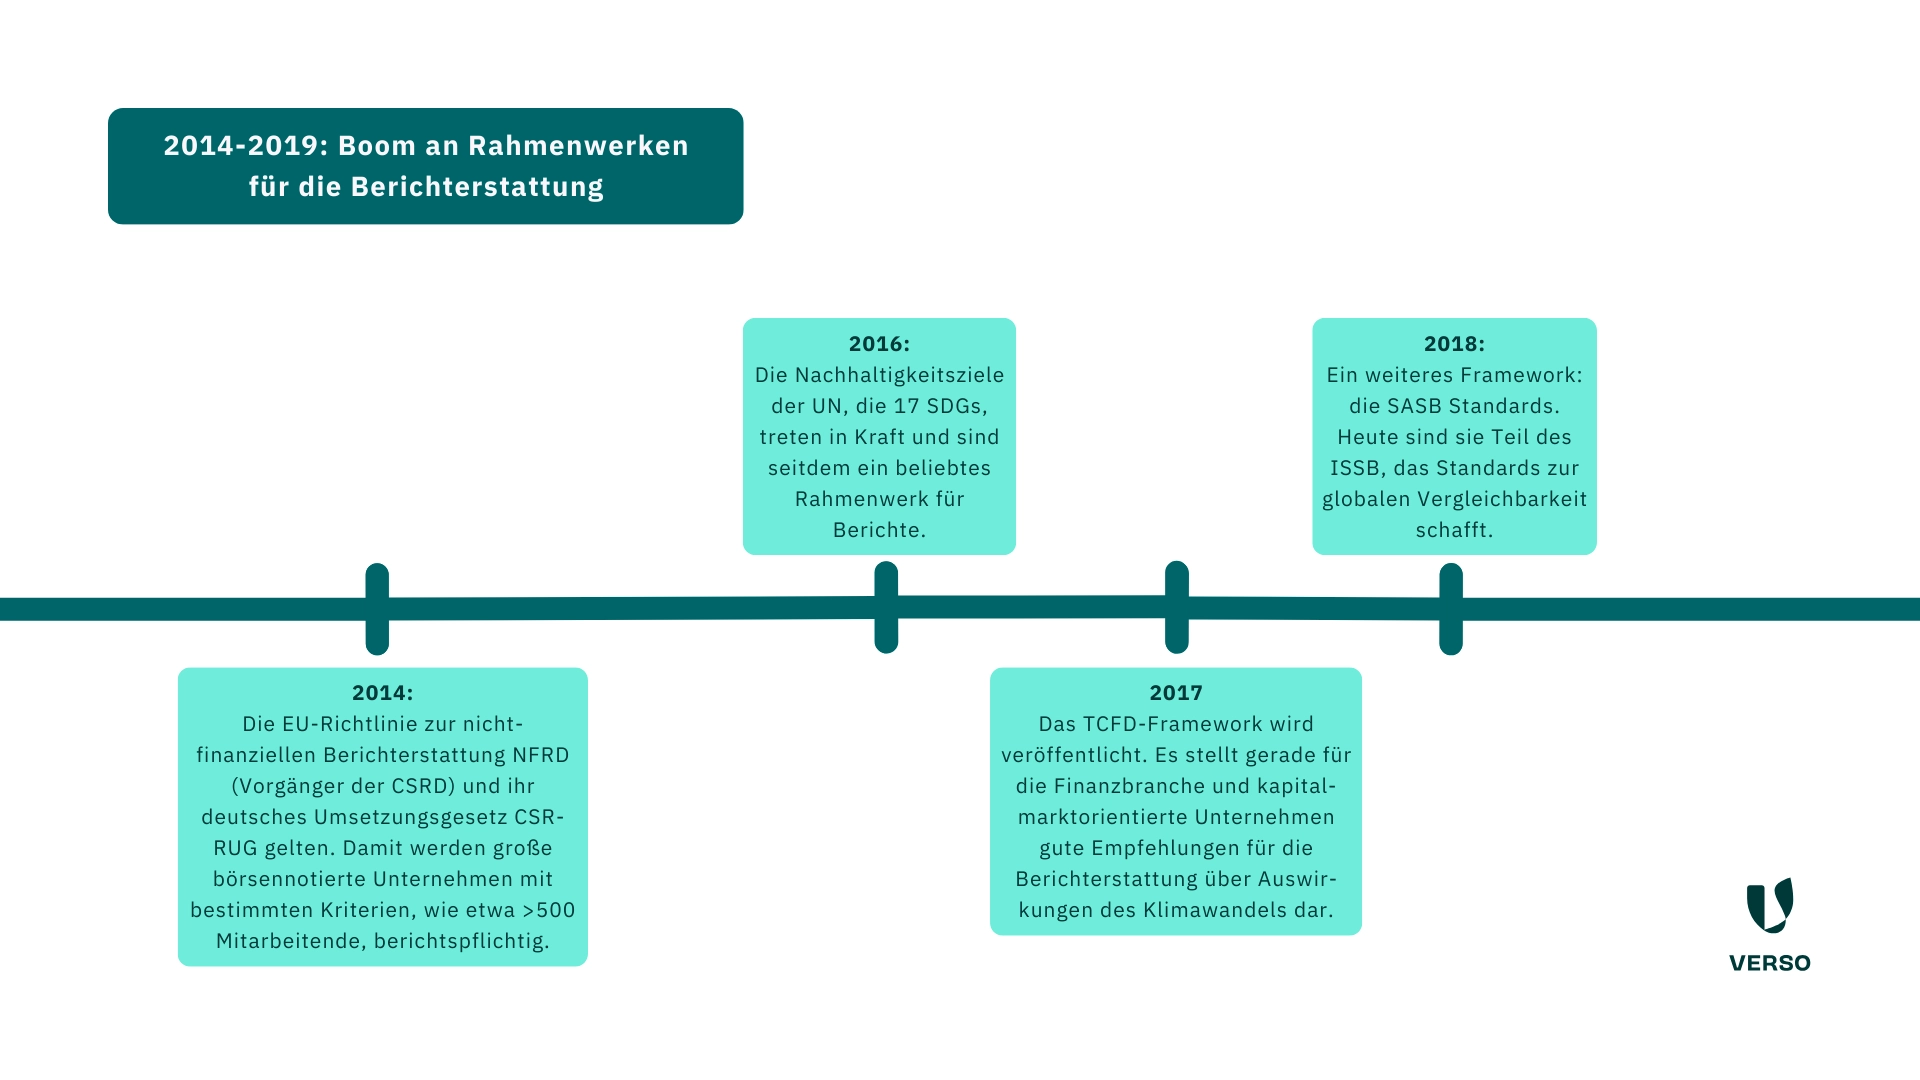
  • 2014: Die EU-Richtlinie zur nicht-finanziellen Berichterstattung NFRD (Vorgänger der CSRD) und ihr deutsches Umsetzungsgesetz CSR-RUG (folgte 2017) gelten. Damit werden große börsennotierte Unternehmen mit bestimmten Kriterien, wie etwa über 500 Mitarbeitende, berichtspflichtig.
  • 2016: Die Nachhaltigkeitsziele der UN, die 17 SDGs, treten in Kraft und sind seitdem ein beliebtes Rahmenwerk für Berichte.
  • 2017: Das TCFD-Framework wird veröffentlicht. Es stellt gerade für die Finanzbranche und kapitalmarktorientierte Unternehmen gute Empfehlungen für die Berichterstattung über Auswirkungen des Klimawandels dar.
  • 2018: Ein weiteres Framework: die SASB-Standards. Heute sind sie Teil des ISSB, das Standards zur globalen Vergleichbarkeit schafft.

Übrigens: Wenn Sie einen Überblick über Standards und Frameworks benötigen, schauen Sie sich unser Factsheet dazu an.

CSRD jenseits der Bürokratie: Potenziale und Chancen

Auch wenn die CSRD in erster Linie eine bürokratische Pflicht ist und viele Anforderungen mit sich bringt, verbergen sich in ihr auch wertvolle Chancen fürs Business. Welche das sind, lesen Sie in unserem Blogartikel.

Geschichte des Nachhaltigkeitsberichts von 2019-2024: Die EU und der Green Deal

Die Geschichte des Nachhaltigkeitsberichts kommt nun langsam zu seinem Ende. Allerdings nur in diesem Blogbeitrag. Auch in den kommenden Jahren wird sich in diesem Bereich sicherlich viel tun. Wir wollen aber nicht spekulieren, sondern uns hier lieber genauer anschauen, was seit 2019 passiert ist.

Die Ausgangslage: Es gab eine Berichtspflicht. Die betraf allerdings nur etwa 500 Unternehmen in Deutschland. Bei den Angaben hatten Unternehmen einige Freiheiten. Kritik gab es vor allem an der schlechten Vergleichbarkeit.

Der neue Ansatz: Die EU wollte mit ihrem Green Deal nicht nur die ESG-Berichterstattung optimieren und vereinheitlichen, sondern die ganze Nachhaltige Transformation der Wirtschaft vorantreiben. Das zentrale Ziel: Europa wird bis 2050 der erste klimaneutrale Kontinent.

Um dieses ehrgeizige Vorhaben umzusetzen, schnürte die EU ein umfangreiches Paket mit Richtlinien und Maßnahmen. Dazu gehörten beispielsweise die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen – die CSRD – und die europäische Lieferkettenrichtlinie CSDDD. Im Zuge der CSRD-Berichtspflicht wurde sogar erstmals ein einheitliches europäisches Rahmenwerk, die ESRS, entwickelt, das den Unternehmen klare Vorgaben hinsichtlich des Inhalts und der Form macht.

Hier ein Überblick über wichtige Regularien der vergangenen Jahre:

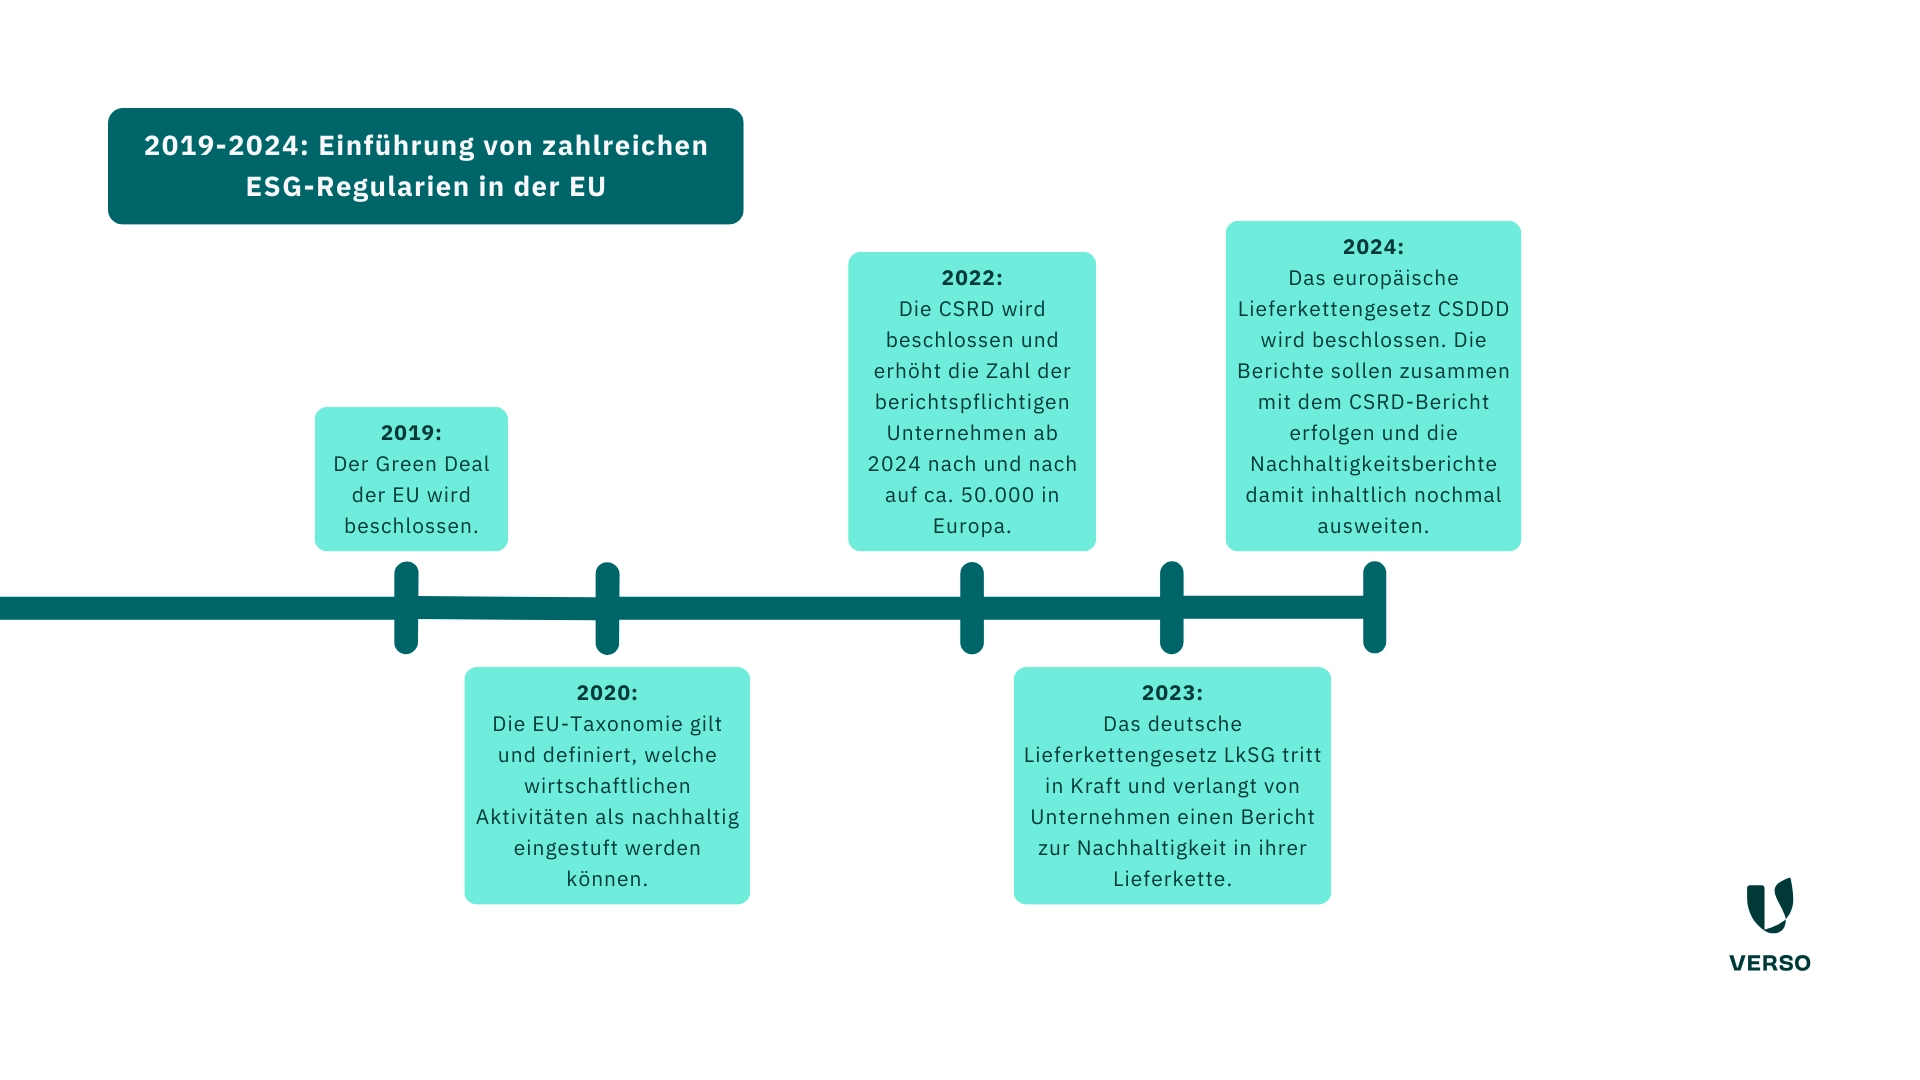
  • 2019: Der Green Deal der EU wird beschlossen.
  • 2020: Die EU-Taxonomie gilt und definiert, welche wirtschaftlichen Aktivitäten als nachhaltig eingestuft werden können.
  • 2022: Die CSRD wird beschlossen und erhöht die Zahl der berichtspflichtigen Unternehmen ab 2024 nach und nach auf zirka 50.000 in Europa bzw. etwa 15.000 in Deutschland.
  • 2023: Das deutsche Lieferkettengesetz LkSG tritt in Kraft und verlangt von Unternehmen einen Bericht zur Nachhaltigkeit in ihrer Lieferkette.
  • 2024: Das europäische Lieferkettengesetz CSDDD wird beschlossen. Die Berichte sollen zusammen mit dem CSRD-Bericht erfolgen und die Nachhaltigkeitsberichte damit inhaltlich nochmal ausweiten.
Die Geschichte des Nachhaltigkeitsberichts – Zeitstrahl 1980-2000
Die Geschichte des Nachhaltigkeitsberichts – Zeitstrahl 2000-2010
Die Geschichte des Nachhaltigkeitsberichts – Zeitstrahl 2014-2019
Die Geschichte des Nachhaltigkeitsberichts – Zeitstrahl 2019-2024

    * Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

    Abonnieren Sie unseren Newsletter!

    Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

    • Aktuellen ESG-Themen und Gesetzesänderungen
    • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
    • News zu VERSO
    • Sustainability Events uvm.
    ESG-Ziele müssen auch von Führungs- und Kontrollorganen (Unernehmensführung, Vorstand, Aufsichtsrat) mitgetragen und erfüllt werden. Sonst drohen durch CSRD, LkSG, CSDDD und Co. empfindliche Strafen.
    08.05.2024

    ESG-Regularien verpflichten Führungskräfte: Was Vorstand, Aufsichtsrat und Management jetzt tun sollten

    Wenn Unternehmen das Thema Nachhaltigkeit und ESG angehen wollen oder müssen, so ergibt das nur ganzheitlich Sinn. Ganzheitlich insofern, dass das gesamte Unternehmen dahinter stehen muss. Allen voran die Führungskräfte und Kontrollorgane. Wir erklären, welche To-dos für die oberste Führungsebene anstehen.

    Warum ist es wichtig, dass sich Führungskräfte mit ESG und Nachhaltigkeit tiefgehend auseinandersetzen? Zum einen, damit das Nachhaltigkeitsteam Rückendeckung und Ressourcen für die Umsetzung von wirksamen Maßnahmen hat. Aber auch die ESG-Regulatorik verlangt Entscheidungen und Transparenz zu Nachhaltigkeitsthemen von Vorständen, Aufsichtsrat und Geschäftsführung.

    Wir steigen nun tiefer ein in die Anforderungen, die mit der ESG-Regulatorik auf Führungskräfte zukommen. Hier geht’s direkt zu 5 konkreten Tipps für Compliance.

    Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

    Forderungen, Pflichten und Auswirkungen der ESG-Gesetze

    Gleich mehrere ESG-Gesetze und Richtlinien nehmen Vorstände beim Thema Nachhaltigkeit in die Pflicht. Die Forderungen an die Vorstandsebene sind in allen Fällen ähnlich. Das bedeutet kurz gesagt: Egal, ob oder wann Ihr Unternehmen von welchem ESG-Gesetz betroffen ist, die Unternehmensführung muss sich jetzt mit ESG-Zielen auseinandersetzen.

    Hier finden Sie einen Überblick zu den einzelnen Vorgaben, die in den aktuell geltenden ESG-Gesetzen für Vorstände, Aufsichtsrat und Geschäftsführung relevant sind.


    Die Corporate Sustainability Reporting Directive (CSRD) mit den ESRS

    Zunächst gibt die CSRD mit ihren European Sustainability Reporting Standards (ESRS) bereits klare Pflichten an die Vorstandsebene hinsichtlich der Überprüfung des Nachhaltigkeitsberichts:

    • Überwachung des Berichterstattungsprozesses
    • Sicherstellung der Unabhängigkeit der Prüfer:innen
    • Weitergabe des Prüfungsergebnisses zum Bericht an das Aufsichtsgremium
    • Schaffung von Kapazitäten für neue Stellen im ESG-Team und den Aufbau eines Risikomanagements
    • Ermöglichung einer transparenten Datenerfassung
    • Freigabe von Berichten zur Übergabe an Prüfer:innen

    So viel zur Überprüfung des Berichts am Ende. Aber schon während des Berichtsprozesses ist der Vorstand gefragt – insbesondere in dem für alle Unternehmen verpflichtenden Standard ESRS 2. An diesen knüpfen alle strategischen Aspekte der Themenstandards an. Der Governance-Abschnitt dieses Standards richtet sich explizit an den Vorstand und die Unternehmensführung. Nachfolgend die To Dos, die sich daraus für die Führungseben ableiten:

    Aufbau von ESG-Knowhow:
    Nicht nur das ESG-Team muss mit den Nachhaltigkeitsthemen vertraut sein: Die CSRD schreibt vor (ESRS GOV-1), dass Sie erklären müssen, wer von den Führungskräften und Kontrollorganen für ESG-Themen und die Aufsicht des Berichtsverfahrens verantwortlich ist. Dabei wird auch der Status des Fachwissens dieser Personen hinsichtlich der Nachhaltigkeitsaspekte abgefragt.

    Integration von Nachhaltigkeit ins Vergütungsmodell:
    Die Unternehmensführung muss in ESRS GOV-3 offenlegen, ob es Anreizsysteme bei der Vergütung im Unternehmen gibt, wie diese aufgebaut sind und ob Nachhaltigkeitsleistungen darin integriert sind. Überlegen Sie sich also, wie Sie Ihre Vergütungspolitik anpassen können, um das langfristige Denken und Wirtschaften Ihrer Kolleg:innen zu incentivieren.

    Integration von ESG in Sorgfaltspflicht- und Risikomanagementprozesse:
    Beziehen Sie ESG bei allen Prozessen zu Sorgfaltspflicht, Unternehmensentscheidungen und Risikomanagement ein: Denn laut CSRD müssen Vorstände darlegen, wie sie sich selbst über ESG-Themen informieren (inkl. Liste mit Risiken, Auswirkungen und Chancen, mit denen sich die Führungsebene befasst hat). Außerdem müssen Sie berücksichtigen, wie Sie diese Nachhaltigkeitsaspekte bei strategischen Entscheidungen und bei den Prozessen der Sorgfaltspflicht und des Risikomanagements berücksichtigen.

    Kommen die Führungskräfte und Kontrollorgane ihren Pflichten nicht nach, sind nicht nur Reputationsschäden oder Nachreichungen die Folge: Mit der CSRD können auch Strafzahlungen verhängt werden.

    Die ESRS-Standards im Überblick

    Die EU führt mit der CSRD auch einheitliche europäische Standards ein. Die European Sustainability Reporting Standards (ESRS) sollen Nachhaltigkeitsberichte aussagekräftiger und vergleichbarer machen. Alle Infos gibt es im Whitepaper.

    Das Lieferkettensorgfaltspflichtengesetz (LkSG)

    Vom deutschen Lieferkettengesetz sind derzeit Unternehmen ab 1.000 Mitarbeitenden betroffen. Unternehmen müssen nachweisen, dass in ihrer Lieferkette die Sorgfaltspflichten eingehalten werden. Hierfür ist ein umfassender Bericht an das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) abzugeben.

    Das LkSG hat direkte Auswirkungen auf die höchsten Unternehmensebenen. Denn es geht dabei um die Risikobewertung und die Risikominimierung in der Lieferkette eines Unternehmens. Entscheidungen für oder gegen Geschäftspartner, Lieferanten, Expansionen in andere Länder – das sind wichtige strategische Entscheidungen, die über die Aufgabengebiete des Einkaufs hinausgehen. Sie erfordern vielleicht noch nicht zu Beginn des Prozesses – z.B. bei der Risikoanalyse – den Einsatz der Vorstandseben. Später jedoch – z.B. bei den Maßnahmen zur Risikominimierung – sind die Geschäftsführung, Vorstand und Aufsichtsrat in jedem Fall gefragt. Die Risikominimierung trifft ja auch das Unternehmen als Ganzes und sichert dessen Zukunftsfähigkeit.

    Verstöße gegen das LkSG werden als Ordnungswidrigkeiten geahndet. Das bedeutet, dass Sanktionen nicht nur gegen Unternehmen, sondern auch gegen die handelnden Personen verhängt werden können. Als handelnde Personen im Unternehmen gilt die Geschäftsführung – sie kann damit zur Verantwortung gezogen werden. Zusätzlich muss auch der Aufsichtsrat mit seiner Kontroll- und Beratungsfunktion die LkSG-Compliance überwachen. Kommt er dem nicht ausreichend nach, ist auch der Aufsichtsrat haftbar.

    Die Folgen sind Geldbußen (je nach Verstoß und Schwere) von bis zu 100.000, bis zu 500.000 oder bis zu 800.000 Euro pro Verstoß. In besonderen Fällen kann auch eine schärfere Regelung, die umsatzbemessene Strafe, greifen.

    Praxisleitfaden LkSG Compliance

    Alles Wichtige zur Umsetzung des deutschen Lieferkettengesetzes: Diese Praxisanleitung umfasst alle wiederkehrenden Anforderungen des LkSG, wovon die Risikoanalyse einen großen Teil ausmacht.

    Die europäische Lieferkettenrichtlinie (CSDDD)

    Die Corporate Sustainability Due Diligence Directive (CSDDD) ist das europäische Pendant zum deutschen Lieferkettengesetz. Aktuell ist vorgesehen, dass es sich auf deutsche Unternehmen nicht stärker auswirken wird, als es das deutsche LkSG bereits tut.

    Trotzdem finden sich auch hier Anforderungen, die die Vorstandsebene in die ESG-Pflicht nehmen: Unternehmen müssen demnach eine Strategie offenlegen, die mit dem 1,5°C-Ziel des Pariser Abkommens vereinbar ist. Diese ESG-Strategie sollte nicht nur auf dem Papier zu den Klimazielen beitragen. Es muss nachgewiesen werden, dass die variable Vergütung des Vorstands mitabhängig von den Bemühungen zur Umsetzung eines Klimaplans ist.

    Die Geschäftsführung wird in der Verordnung explizit verpflichtet, nicht nur im Interesse des Unternehmens zu handeln, sondern ebenso Nachhaltigkeitsaspekte zu berücksichtigen. Zusätzlich verpflichtet die CSDDD die Geschäftsführung zur Einrichtung und Kontrolle von Maßnahmen für die Erfüllung von Sorgfaltspflichten. Darüber muss die Geschäftsführung dann auch dem Vorstand berichten.

    Factsheet zum europäischen Lieferkettengesetz

    Das EU-Lieferkettengesetz (Corporate Sustainability Due Diligence Directive – CSDDD) soll der europäische Rahmen des deutschen Lieferkettengesetzes (LkSG) werden. In diesem Factsheet erfahren Sie, welche Unternehmen betroffen sind, was auf Sie zukommt und welche Unterschiede es zum deutschen Lieferkettengesetz (LkSG) gibt.

    Andere ESG-Pflichten

    Obwohl die EU kürzlich einige Gesetze speziell im Nachhaltigkeitsbereich verabschiedet hat, gibt es auch andere Gesetze und Selbstverpflichtungen, die ein ESG-Commitment von Vorständen und Führungskräften vorsehen. Nachfolgend finden Sie zwei konkrete Beispiele:

    • Aktionärsrechterichtlinie: Die Vergütungsstruktur des Vorstands von börsennotierten Gesellschaften muss laut der Richtlinie auf eine nachhaltige und langfristige Entwicklung der Gesellschaft ausgerichtet sein. Ziel ist es, dass der Aufsichtsrat bei der Festlegung der Gehälter auch soziale und ökologische Gesichtspunkte berücksichtigt.
    • Deutscher Corporate Governance Kodex: Der DCGK ist eine Selbstverpflichtung der Wirtschaft und gibt börsennotierten Gesellschaften Standards zur guten und verantwortungsvollen Unternehmensführung vor. Auch dort sind die Vergütungsstrukturen für Vorstände an ESG-Aspekten auszurichten.

    5 Maßnahmen für Vorstände zur Vorbereitung von ESG-Pflichten

    Sie wissen nun, dass Vorstand, Aufsichtsrat und Geschäftsführer allesamt Verantwortung für Nachhaltigkeit in Unternehmen übernehmen müssen. Es gibt viel zu tun – damit Sie vom Lesen ins Tun kommen, finden Sie hier eine Liste mit Maßnahmen und Themen, die die Führungsebene – unabhängig von welchem Gesetz das Unternehmen wann betroffen ist oder sein wird – umsetzen sollte.

    1. Machen Sie sich (und Ihr Team) startklar

    • Legen Sie fest, wer im Vorstand das Thema Nachhaltigkeit verantwortet und gründen Sie interne Gremien, um Nachhaltigkeitsaspekte und -anforderungen in Ihren Strategien zu berücksichtigen.
    • Legen Sie die Verantwortlichkeiten für die Umsetzung der ESG-Strategie und ESG-Ziele fest. Formen Sie ein ESG-Team. Statten Sie es mit dem notwendigen Wissen zur Umsetzung der Nachhaltigkeitsstrategie und zur Berichterstattung aus.

    2. Führen Sie bei Ihrer Unternehmensstrategie ein ESG-Update durch

    • Integrieren Sie kurz- und langfristige ESG-Ziele in die Unternehmensstrategie. Dadurch verhindern Sie Zielkonflikte und geben dem Thema die nötige Bedeutung. Stellen Sie sicher, dass Nachhaltigkeit ein fester und zentraler Bestandteil in Ihrer Unternehmensstrategie ist. Sie werden von einem langfristigen Geschäftserfolg profitieren.
    • Evaluieren Sie, ob der Zweck, die Vision und die Werte des Unternehmens in Einklang mit Ihrer Nachhaltigkeitsstrategie stehen.
    • Diskutieren Sie im Team, die Vergütungsstrukturen (insbes. für die Führungskräfte und Kontrollorgane) an Nachhaltigkeitsaspekten auszurichten. Zum einen wird das von allen ESG-Regularien gefragt, zugleich zeigen Studien (Via Tomorrow), dass diese Praktiken bereits weit verbreitet und höchst effektiv sind.

    3. Behalten Sie Ihre ESG-Risiken im Blick

    • Schauen Sie sich um: Wie gehen andere Unternehmen oder Stakeholder mit ESG-Risiken um? Welche Nachhaltigkeitsmaßnahmen setzen sie um? Wo steht Ihr Unternehmen im Vergleich?
    • Führen Sie mit Ihrem ESG-Team eine Wesentlichkeitsanalyse durch. Damit identifizieren Sie Chancen, Auswirkung und Risiken Ihres Unternehmens in Bezug auf Nachhaltigkeit. Setzen Sie bei den dringendsten Risiken gleich die ersten Gegenmaßnahmen.
    • Identifizieren Sie Ihre Chancen und stellen Sie sich zukunftssicher auf. Aktualisieren Sie dazu Ihre ESG-Risiko- und Chancenbewertungen genauso wie andere Themen regelmäßig. Inkludieren Sie Nachhaltigkeitsaspekte in das reguläre Risikomanagement.

    4. Unterstützen Sie Ihr ESG-Team

    • Befähigen Sie das Team, die Prozesse für die Berichterstattung und Kontrollmechanismen aufzusetzen.
    • Gewinnen auch Sie einen groben Überblick über die Rahmenwerke, Methoden sowie die EU-Regulatorik. So können Sie fundierte Entscheidungen für die Umsetzung der Nachhaltigkeitsstrategie treffen.

    5. Bleiben Sie am Ball

    • Etablieren Sie einen Prozess innerhalb der obersten Führungsebene, um die ESG-Themen regelmäßig neu zu bewerten und Ihre Strategie zu verbessern. Stimmen Sie sich regelmäßig im Vorstand und im Management zu ESG- und Nachhaltigkeitsthemen ab: ESG-Themen hängen mit den Finanzzahlen zusammen. Etablieren Sie einen regelmäßigen Austausch zwischen dem operativen ESG-Team und der Führungsebene.
    • Gutes Nachhaltigkeitsmanagement braucht viel Wissen. Nicht nur im ESG-Team. Denn wie eingangs erwähnt: Nachhaltigkeit ist ein Thema für das ganze Unternehmen. Stellen Sie daher sicher, dass alle Mitarbeitenden regelmäßig hinsichtlich der für sie relevanten ESG-Themen geschult sowie in die ESG-Prozesse und -Maßnahmen integriert werden. Denn Sie können nur etwas bewegen, wenn alle mitziehen. Und vergessen Sie nicht die oberste Ebene: Auch Geschäftsführung- und leitung, Vorstand und Aufsichtsrat benötigen aktuelles Nachhaltigkeitswissen – zur Einhaltung von Gesetzen, aber auch, um gute Unternehmensentscheidungen treffen zu können.

    Gehen Sie mit VERSO Ihren ESG-Pflichten nach

    Gerade in der Anfangsphase ist es nicht leicht, ins Handeln zu kommen – zu viele offene Fragen, wenig Effizienz in den Prozessen, kaum Erfahrung mit Nachhaltigkeit im Team. Was sind sinnvolle Maßnahmen? Wie genau muss eine Nachhaltigkeitsstrategie aussehen? Wie gehen wir die Wesentlichkeitsanalyse effizient an? Vertrauen Sie uns, wir machen das schon lange – genauer gesagt seit mehr als 10 Jahren.

    Abonnieren Sie unseren Newsletter!

    Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

    • Aktuellen ESG-Themen und Gesetzesänderungen
    • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
    • News zu VERSO
    • Sustainability Events uvm.
    Jetzt anmelden!

    In 10 Schritten auf das Lieferkettengesetz vorbereiten
    30.09.2022

    In 10 Schritten auf das Lieferkettengesetz vorbereiten

    Seit 1. Januar 2023 ist das Lieferkettensorgfaltspflichtengesetz, kurz Lieferkettengesetz (LkSG), in Kraft. Wir haben einige wichtige Fragen für Sie beantwortet.

    Seit 1. Januar 2023 ist das Lieferkettensorgfaltspflichtengesetz, kurz Lieferkettengesetz (LkSG), in Kraft, um damit erstmals die unternehmerische Verantwortung für die Einhaltung von Menschenrechten in den Lieferketten zu regulieren. Um Ihnen zu helfen, sich angesichts der regulatorischen Entwicklungen rund um das LkSG zurechtzufinden und sich darauf vorzubereiten, haben wir einige wichtige Fragen für Sie beantwortet.

    Fragen und Antworten zum Lieferkettengesetz

    1. Warum braucht Deutschland ein Lieferkettengesetz?

    Im Zuge der Globalisierung beziehen deutsche Unternehmen Rohstoffe und Produkte aus der ganzen Welt. Zusätzlich wird in ausländische Produktions- und Vertriebsstätten investiert und Güter weltweit exportiert. Dabei kommt es immer häufiger zu Menschenrechts- und Umweltschutzverstößen. Ihren Ursprung haben diese in einem stetig steigenden Wettbewerbs- und Preisdruck, dem global agierende Unternehmen ausgesetzt sind. Bislang trugen Firmen dabei nur geringfügig Verantwortung für die Auswirkungen ihrer Geschäftstätigkeiten im Ausland. Der Versuch, Schutzmaßnahmen gegen Menschenrechts- und Umweltschutzvergehen freiwillig zu implementieren, scheiterte kläglich. Demnach benötigt es einen verbindlichen Rahmen, um Unternehmen zu mehr Sorgfalt hinsichtlich dieser Themen zu verpflichten.

    2. Welche Menschenrechts- und Umweltstandards müssen von Unternehmen in diesem Zuge berücksichtigt werden?

    Das Lieferkettensorgfaltspflichtengesetz verpflichtet deutsche Unternehmen, die international anerkannten Menschenrechte auch im Ausland einzuhalten. Dazu zählt beispielsweise das Recht auf körperliche Unversehrtheit, das Verbot von Zwangs- und Kinderarbeit oder das Recht auf Gesundheit. Bezüglich der zu beachtenden Umweltstandards gelten die vor Ort anwendbaren Vorschriften zum Umweltschutz sowie einzelne Umweltstandards aus internationalen Abkommen.

    3. Welche Unternehmen sind vom Lieferkettengesetz betroffen?

    Das Gesetz wird stufenweise eingeführt, beginnend mit dem 01.01.2023. Zunächst sind deutsche Unternehmen mit mehr als 3000 Beschäftigten betroffen. Ab dem 01.01.2024 erweitert sich der Geltungsbereich auf Unternehmen mit über 1000 Beschäftigen. Auch wenn kleinere Unternehmen (KMU) noch nicht direkt unter das Lieferkettengesetz fallen, können sie als Zulieferer betroffener Firmen zur Umsetzung von Sorgfaltspflichten angehalten werden.

    Risikomanagement in der Lieferkette

    Setzen Sie das Lieferkettengesetz zukunftsfähig um: mit einem ganzheitlichen, risikoorientierten Vorgehen. Mehr dazu im Whitepaper.

    4. Wofür haften Unternehmen?

    Unternehmen sollen nicht nur für selbstverursachte Schäden Verantwortung übernehmen, sondern auch für diese, die entlang der Lieferkette durch Tochterfirmen, wichtige Geschäftspartner oder Lieferanten entstehen. Transparenz innerhalb der Lieferkette ist daher so wichtig wie nie zuvor. Grundsätzlich haften Unternehmen dabei allerdings nur für Schäden, bei denen sie fahrlässig gehandelt oder bewusst gegen Sorgfaltspflichten verstoßen haben.

    5. Müssen Geschäftsbeziehungen bei Verstößen abgebrochen werden?

    Das ist nicht das Ziel. Primär soll die Aufmerksamkeit hinsichtlich Menschenrechts- und Umweltschutzmaßnahmen innerhalb der Zulieferbetriebe dauerhaft verankert werden. Geschäftsbeziehungen sind nur dann völlig abzubrechen, wenn eine schwerwiegende Menschenrechtsverletzung festgestellt wurde, die auch nach Fristsetzung weiterhin besteht.

    6. Was bedeutet das Lieferkettengesetz für die Wettbewerbsfähigkeit betroffener Unternehmen?

    Das Lieferkettengesetz wird mehr Fairness in den Wettbewerb bringen. Derzeit haben gewissenhaft handelnde Unternehmen nämlich durch höhere Kosten einen Wettbewerbsnachteil gegenüber Unternehmen, die verantwortungslos handeln. Mit einheitlichen Regeln für alle soll das verhindert werden.

    7. Welche Auswirkungen kann das LkSG in den Produktionsländern haben?

    Das Lieferkettengesetz soll vor allem die Menschen vor Ort schützen. Durch die Gesetzgebung sollen Beschäftigte in den Produktionsstätten von besseren Arbeitsbedingungen profitieren, da Unternehmen dann zur Einhaltung von sozialen und ökologischen Standards verpflichtet sind. Davon werden auch die Anwohner im Umkreis der Fabriken profitieren, wenn diese beispielsweise bestimmte Abgaswerte nicht länger überschreiten dürfen.

    Factsheet: EU-Lieferkettengesetz vs. LkSG

    Das EU-Lieferkettengesetz (en. Corporate Sustainability Due Diligence Directive (CSDDD)) soll der europäische Rahmen des deutschen Lieferkettengesetzes werden. Im Factsheet finden Sie alles Wichtige dazu.

    8. Wer kontrolliert das Gesetz?

    Die Einhaltung und Umsetzung des Gesetzes wird vom Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) kontrolliert. Unternehmen sind dazu verpflichtet, mindestens vier Monate nach Ende des Geschäftsjahres ihren Bericht zu übermitteln. Zudem hat die Behörde unter anderem die Möglichkeit, Unternehmen konkrete Handlungen vorzugeben, Personen vorzuladen, Auskünfte zu verlangen, sowie Zwangsgelder zur Durchsetzung von bis zu 50.000 EUR zu verlangen.

    9. Welche Strafen müssen Unternehmen befürchten?

    Bei Nichteinhaltung der gesetzlichen Pflichten drohen Bußgelder in Höhe von bis zu 8 Mio. Euro, oder 2% des weltweiten Jahresumsatzes für Unternehmen mit mehr als 400 Mio. Euro Umsatz im Jahr. Das deutsche Gesetz sieht vorerst keine zivilrechtliche Haftung vor, was sich mit der Gesetzgebung auf europäischer Ebene allerdings ändern dürfte.

    10. Wie kann die VERSO Supply Chain Plattform die Umsetzung des LkSGs vereinfachen?

    Wiederkehrende Anforderungen wie Risikoanalysen, Implementierung von Präventionsmaßnahmen oder die jährliche Berichtspflicht sind Aufwandstreiber für den Einkauf, denn sie erfordern das Einholen und die Auswertung von Lieferantendaten. Mit der Automatisierung der VERSO Supply Chain Plattform können erhebliche Ressourcen gespart werden und eine effiziente, ganzheitliche Umsetzung des LkSG und aller ESG-Themen gewährleistet werden. Die VERSO Supply Chain Plattform ermöglicht einen zukuftssicheren Ansatz, mit dem Einkaufsorganisation auch für zukünftige Anforderungen wie die CSRD und das EU-Lieferkettengesetz bestens vorbereitet sind. Sprechen Sie uns an und erfahren Sie, wie VERSO Ihnen dabei hilft, mit minimalem Aufwand die erforderlichen Daten in Ihrer Lieferkette zu erfassen, Lieferanten zu qualifizieren und die notwendigen Reporting-Kennzahlen bereitzustellen.


    * Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

    Abonnieren
    Sie unseren Newsletter!

    Erhalten Sie regelmäßig Neuigkeiten zu:

    • Aktuellen ESG-Themen und Gesetzesänderungen
    • Best Practices aus den Bereichen ESG,  nachhaltige Lieferketten und Klimamanagement
    • News zu VERSO
    • Sustainability Events uvm.
    Jetzt anmelden!

    Dr. Saskia Juretzek, Head of Sustainability bei der Tengelmann-Gruppe
    12.12.2020

    Dr. Saskia Juretzek: Nachhaltigkeit bringt viele Vorteile

    Im Interview spricht die CSR-Expertin über ihre Definition von Nachhaltigkeit, ihren Werdegang sowie geschäftliche Vorteile von CSR. Außerdem erklärt Sie, für welche Art von Unternehmen Nachhaltigkeit überhaupt eine Rolle spielen kann.

    Warum hast Du dich dafür entschieden, dich dem Thema zu widmen, woher kommt deine Leidenschaft dafür? Und warum findest Du unternehmerische Nachhaltigkeit wichtig?

    Saskia Juretzek: Als Kind war ich mit meiner Familie viel im Wald unterwegs, wie auch auf Bauernhöfen, so dass mir Natur und Tiere immer sehr nah waren. Noch heute ist ein Spaziergang in einem naturnahem Wald für mich die totale Erholung. Ich stamme insgesamt aus einem umweltbewussten Haushalt und habe schon früh mitbekommen, wie wichtig Umweltschutz ist. Die Idee, mich mit dem Thema auch beruflich zu beschäftigen, entwickelte sich mit der Zeit und den beruflichen Möglichkeiten. Während meiner Zeit bei Accenture wurde ich Teil der neugegründeten Arbeitsgruppe für Nachhaltigkeit. Das Thema hat mich sofort angezogen, ohne genau zu wissen, was da dahinter steckt.

    Um mein Wissen in diesem Bereich zu erweitern und mich beruflich darauf zu fokussieren, entschied ich mich, an der Leuphana Universität Lüneburg zu promovieren. Gleichzeitig startete ich in der Corporate Responsibility Abteilung der Telefonica Deutschland mit Fokus auf die Nachhaltigkeitsstrategie, das Reporting und die Kommunikation. Im Anschluss an die  Doktorarbeit ging ich zur Allianz SE, der Zentrale der Allianz Gruppe und beschäftige mich dort mit Strategieentwicklung, den SDGs und Berichterstattung. Für mich persönlich haben gerade große internationale Unternehmen durch ihre Reichweite die Möglichkeit, die Gesellschaft wesentlich positiv zu beeinflussen, Best Practices zu gestalten und das Umfeld zum Nachahmen anzuregen. Das sehe ich auch als eine Pflicht an. Es begeistert mich, Teil der Nachhaltigkeitsbewegung zu sein und diese aktiv mitgestalten zu können.


    Immer wieder hört man die Frage „Was ist Nachhaltigkeit eigentlich genau?“
    Gibt es die perfekte Corporate Responsibility-Definition?

    Die perfekte Corporate Responsibility Definition gibt es aus meiner Sicht nicht bzw. gibt es auch keine einheitliche Definition, die jedem geläufig ist. Ich persönlich bin kein Fan vom Begriff Corporate Social Responsibility, da er rein sprachlich auf „Social“ fokussiert (wenn er auch bspw. durch die EU breiter definiert wird). Corporate Responsibility und Sustainability sind weiter gefasste Begriffe, die soziale, ökologische und ökonomische Aspekte umfassen.

    Im Kern geht es darum, den sozialen, ökologischen und ökonomischen Herausforderungen zu begegnen, negative Auswirkungen der Unternehmenstätigkeit zu minimieren und positive zu erhöhen. Wesentlich für Unternehmen ist es, Nachhaltigkeit intern klar zu definieren und ein einheitliches internes Verständnis zu haben.

    In jeder Branche kann CR etwas anderes bedeuten – in der Versicherung geht es bspw. um nachhaltige Produktlösungen und nachhaltige Anlagekriterien für Kundengelder, im produzierenden Gewerbe gegebenenfalls um die Arbeitsbedingungen in der Lieferkette und den Energieverbrauch in der Produktion.


    Unternehmerische Nachhaltigkeit ist gesamtgesellschaftlich gesehen unbestritten ein absolutes Kernthema für unsere Zukunftsfähigkeit. Für das einzelne Unternehmen steht jedoch häufig die Gewinnerzielungsabsicht über allen anderen Zielen.

    Daher provokant gefragt: Kostet Nachhaltigkeit nur, oder gibt es auch ökonomische Vorteile sich als Unternehmen einer Nachhaltigkeitsstrategie zu verschreiben?

    Saskia Juretzek: Provokant geantwortet – betrachtet man Nachhaltigkeit mittel- bis langfristig gibt es nur Vorteile. Es hängt also von der Betrachtungsweise ab, vor allem von der zeitlichen. Klassischerweise treten „trade-offs“ (Zielkonflikte) auf, wenn es um langfristige Investitionen, aber um kurzfristige Renditen geht.

    Viele Investitionen in Nachhaltigkeit rechnen sich mittel- bis langfristig, verursachen aber heute Kosten. Kurzfristiges Renditedenken, getrieben von Shareholder-Erwartungen steht hier der Langfristigkeit nachhaltiger Entwicklung entgegen. Natürlich gibt es auch kurzfristige Vorteile und auch Win-Win-Situationen, aber sie sind eben nicht zwangsläufig die Regel.

    Neben dem aktuellen Geschäftserfolg sollte ein Unternehmen seine langfristige Geschäftsbasis sichern. Wenn ich bspw. heute meine Böden so auslauge, dass ich sie in zehn Jahren nicht mehr nutzen kann, bringt mich das auf Dauer nicht weiter. Für eine ernsthafte und erfolgreiche Auseinandersetzung mit CR ist eine langfristige Perspektive unabdingbar und auch für ein dauerhaft erfolgreich bestehendes Unternehmen wesentlich.

    Nachhaltigkeit steht ökonomischen Vorteilen also nicht entgegen, sondern ist die Basis für erfolgreiches unternehmerisches Handeln.


    Unternehmen sind ja bekanntermaßen unheimlich unterschiedlich. Von Ein-Mann-Handwerksbetrieben, über den produzierenden Mittelstand, bis hin zu Großkonzernen, wie der Allianz.

    Ist Nachhaltigkeit für alle wichtig, oder reicht es vielleicht sogar, wenn die „Großen“ sich um Zukunftsfähigkeit in ökonomischen, ökologischen und sozialen Aspekten kümmern?

    Saskia Juretzek: Die Antwort ist für mich recht klar. In Deutschland liegt die Anzahl kleinerer und mittlerer Unternehmen bei mehr als 99%. Es braucht daher alle Akteure, um einen entscheidenden positiven Beitrag zur ökonomischen, ökologischen und gesellschaftlichen Zukunftsfähigkeit zu leisten.

    Aber natürlich spielt die Größe eines Unternehmen eine Rolle. In Großunternehmen stehen mehr Kapazitäten zur Verfügung, der Hebel ist größer und häufig gibt es eigenständige CR-Abteilungen. Letzteres ist sicherlich in einem Zehn-Mann-Betrieb nicht sinnvoll oder umsetzbar. Dennoch können hier Mitarbeiter zusätzliche Aufgaben, beispielsweise rund um Umweltschutz, übernehmen. Die Themen an sich ändern sich nicht zwangsläufig, aber natürlich die Ressourcen, die ich zur Verfügung habe.

    Als nicht börsennotiertes Unternehmen habe ich im positiven Sinne mehr Freiraum und kann langfristiger planen als ein quartalsgetriebenes, börsennotiertes Unternehmen. Viele Familienunternehmen sind Nachhaltigkeitsvorreiter, sie denken und planen sehr langfristig, so dass Nachhaltigkeit leichter integrierbar ist – es kommt zu weniger Zielkonflikten zwischen ökologischen, sozialen und ökonomischen Zielen.

    Dr. Saskia Juretzek

    ist Head of Sustainability bei der Tengelmann-Gruppe. Seit über zehn Jahren ist sie als CSR-Managerin in Nachhaltigkeitsabteilungen von Großkonzernen aktiv. Sie hat im Bereich Nachhaltigkeit promoviert und bringt sich an diversen Hochschulen und Universitäten in die Lehre ein. Dr. Saskia Juretzek ist darüber hinaus Mitgründerin der Initiative „futurewoman“, die Frauen im  Nachhaltigkeitsbereich vernetzt. Außerdem gibt sie in der VERSO Academy ihr umfangreiches Wissen weiter und spricht als Referentin über die Themen CSR-Strategie und CSR in der Organisation.

    Dr. Saskia Juretzek, Head of Sustainability bei der Tengelmann-Gruppe

    Abonnieren Sie unseren Newsletter!

    Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

    • Aktuellen ESG-Themen und Gesetzesänderungen
    • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
    • News zu VERSO
    • Sustainability Events uvm.
    Jetzt anmelden!

    Secret Link