Ein Arbeiter beim Schweißen als Symbolbild für ESRS S1 und S2. Darauf steht: CSRD und Arbeitskräfte: Tipps zum Reporting nach ESRS S1 und S2.
16.01.2025

CSRD und Arbeitskräfte: Tipps zum Reporting nach ESRS S1 und S2

Die ESRS-Standards in Bezug auf Arbeitskräfte, ESRS S1 und S2, gehören zu den anspruchsvollsten im Rahmen der Berichterstattung nach CSRD. S1 betrifft die eigenen Mitarbeitenden und ist sehr umfangreich. S2 bezieht sich auf die Beschäftigten in der Wertschöpfungskette. In diesem Beitrag erfahren Sie, warum die Standards wichtig sind, welche Anforderungen an Unternehmen gestellt werden und wie Sie die erforderlichen Daten sammeln.

ESRS S1 und S2 – die Standards zu den Arbeitskräften

Die ESRS S1 und S2 nehmen im CSRD-Bericht eine bedeutende Rolle ein. Sie behandeln die Arbeitskräfte des Unternehmens (S1) und die Arbeitskräfte in der Wertschöpfungskette (S2). Dabei geht es unter anderem um Themen wie Arbeitsbedingungen, Rechte von Mitarbeitenden, Vielfalt und Inklusion, aber auch Kinder- und Zwangsarbeit.

Allein der Standard S1 ist im CSRD-Bericht ähnlich umfassend wie die Offenlegungspflichten im Bereich Klimaschutz. Hierzu haben wir ebenfalls Tipps zum Reporting nach ESRS E1.

Welche Angabepflichten und Datenpunkte konkret für Ihren CSRD-Bericht wesentlich sind, entscheidet sich auch bei S1 und S2 anhand der Doppelten Wesentlichkeitsanalyse. Im Folgenden betrachten wir die beiden Standards und die Angabepflichten dennoch in ihrer Gesamtheit, auch wenn Sie am Ende vielleicht nicht zu allen Datenpunkten berichtspflichtig sind.

Was sind die ESRS S1 und S2 und warum sind sie wichtig?

Datensammlung und Reporting gehen leichter von der Hand, wenn Sie das „Warum“ dahinter kennen.

Aus der emotionalen Perspektive: Es geht in beiden Standards um Menschen – und das macht sie doch schon automatisch wichtig. In ihrem CSRD-Bericht sollen Sie Ihre Ambitionen, Ziele und Maßnahmen zu einem sicheren und guten Arbeitsumfeld für Ihre Mitarbeitenden und jenen in der Wertschöpfungskette zeigen.

Aus technischer Sicht sollen ESRS S1 und S2 aufzeigen,

  • wie sich Ihr Unternehmen auf die Beschäftigten auswirkt (positiv wie negativ, real und potenziell).
  • welche Maßnahmen Ihr Unternehmen ergriffen hat, um Auswirkungen zu verhindern, zu mindern oder zu verbessern, und welche Ergebnisse diese Maßnahmen erzielt haben.
  • welche Risiken und Chancen in Bezug auf die Beschäftigten bestehen und wie Ihr Unternehmen damit umgeht.
  • wie sich die wichtigsten Risiken und Chancen in Bezug auf die Beschäftigten finanziell auswirken können.

Bei S1 beziehen sich diese Angaben jeweils auf die eigenen Mitarbeitenden, bei S2 sind die Beschäftigten in der Wertschöpfungskette gemeint.

CSRD-Compliance leicht gemacht

Von den CSRD-Grundlagen bis zum fertigen Bericht: Unser praktisches Softwarepaket führt Sie Schritt für Schritt zur CSRD-Compliance!

Welche konkreten Anforderungen stellen ESRS S1 und S2 an Unternehmen?

Nach dem allgemeinen Blick werden wir etwas konkreter und schauen tiefer in die Standards. Und hier erkennen wir schnell, dass ESRS S1 und S2 dem typischen Aufbau der ESRS folgen. Das bedeutet: Zunächst müssen Angaben zu Strategie sowie zum Management der Auswirkungen, Risiken und Chancen (abgekürzt IRO für Impact, Risk and Opportunity) gemacht werden.

Unternehmen sollen ihre strategischen Ansätze beispielsweise zu Arbeitsbedingungen, Weiterbildungsmaßnahmen, Diversität und Chancengleichheit darlegen. Diese Konzepte, wie sie in der deutschen Fassung der ESRS genannt werden, sind oft in der Unternehmensstrategie, den detaillierteren Strategieplänen, dem Code of Conduct oder anderen Richtlinien zu finden.

Die ESRS fordern darüber hinaus Angaben dazu, wie die Beschäftigten eingebunden werden und Fragen an das Management stellen, aber auch Kritik äußern können. Auch nach Beschwerdemechanismen wird gefragt.

Und natürlich sollen Unternehmen angeben, welche Ziele und Maßnahmen sie sich in Bezug auf die Beschäftigten gesteckt haben.

Nach diesen eher allgemeineren Angaben geht es um konkrete Zahlen. Während bei ESRS S2 lediglich die Ziele genannt werden müssen, werden bei S1 sehr viele Daten zu den Beschäftigten abgefragt (S1-6 bis S1-17). Ein Auszug als kleiner Vorgeschmack:

  • Geschlecht und Alter der Mitarbeitenden
  • Beschäftigungsverhältnis
  • Menschen mit Behinderungen
  • Mitarbeiterfluktuation
  • Unfälle am Arbeitsplatz
  • Vielfalt in der Führungsebene
  • Und viele weitere

Über welche Angabepflichten und Datenpunkte Sie tatsächlich berichten müssen, ist von den Ergebnissen der Doppelten Wesentlichkeitsanalyse abhängig.

In den ersten Jahren Ihrer Berichtspflicht gibt es aber noch einen zweiten Aspekt, warum Sie Angaben zunächst einmal weglassen können – die Phase-in-Regelungen der ESRS. Bei den Standards S1 und S2 gibt es Übergangsfristen, die einzelne Unternehmen wahrnehmen können. Es ist aber trotzdem anzugeben, ob die Nachhaltigkeitsthemen als wesentlich eingestuft worden sind. Hier finden Sie einen Überblick über alle Phase-in-Regelungen der ESRS.

Wie können Unternehmen die erforderlichen Daten sammeln?

Nehmen wir nun an: Sie haben die wesentlichen Themen ermittelt. Und Sie haben entschieden, welche Datenpunkte Sie aufgrund der Phase-in-Regelung auslassen. Damit startet die Datensammlung. Ein Prozess, den Sie mit ein paar Tipps und Hilfestellungen gut meistern.

Die Kennzahlen stecken in den Standards S1-6 bis S1-17. Der VERSO ESG Hub erleichtert Ihnen hier die Arbeit. In unserer Software sind Leitfäden und Erklärungen zu den einzelnen Standards hinterlegt. Schauen Sie sich hier genau die Angabepflichten an. Dann erkennen Sie schnell, wo Sie die entsprechenden Daten erhalten können.

Die erste Anlaufstelle ist bei ESRS S1 die HR-Abteilung. Sprechen Sie die Kolleg:innen frühestmöglich an und legen Sie eine Ansprechperson fest. Mit dieser können Sie im ESG Hub Schritt für Schritt durch die Angabepflichten gehen und geeignete Prozesse für die Datensammlung etablieren. Durch die Arbeit in der VERSO-Software stellen Sie sicher, dass auch tatsächlich die wesentlichen Daten gesammelt werden. Zudem können dort Verantwortlichkeiten festgelegt und die Daten direkt eingetragen werden.

In einem ausführlichen Blogbeitrag erhalten Sie weitere Tipps rund um die CSRD.

Ähnlich läuft es bei ESRS S2 ab. Nur, dass es deutlich weniger Kennzahlen sind und die Daten aus der Wertschöpfungskette stammen, was meist arbeitsintensiver ist. Um dies zu erleichtern und Transparenz in der Lieferkette zu schaffen, haben wir den VERSO Supply Chain Hub entwickelt. Von dort überführen Sie die Daten direkt in den VERSO ESG Hub und erstellen Ihren CSRD-konformen Bericht.

CSRD-Compliance leicht gemacht

Von den CSRD-Grundlagen bis zum fertigen Bericht: Unser praktisches Softwarepaket führt Sie Schritt für Schritt zur CSRD-Compliance!

Zum Abschluss: Die Angabepflichten zu ESRS S1 und S2 im Überblick

Die Angabepflichten des ESRS S1

Der Standard ESRS S1 ist sehr umfangreich. Er umfasst 17 Angabepflichten, allerdings sind nicht alle bereits im ersten Jahr bzw. für alle Unternehmen von Bedeutung. Dies hängt mit den Ergebnissen der Doppelten Wesentlichkeitsanalyse, aber auch mit den bereits erwähnten Übergangsfristen zusammen.

Hier ein kurzer Überblick:

Strategie

  • ESRS 2 SBM-2 – Interessen und Standpunkte der Interessenträger
  • ESRS 2 SBM-3 – Wesentliche Auswirkungen, Risiken und Chancen und ihr Zusammenspiel mit Strategie und Geschäftsmodell

Management der Auswirkungen, Risiken und Chancen

  • S1-1 – Konzepte im Zusammenhang mit den Arbeitskräften des Unternehmens
  • S1-2 – Verfahren zur Einbeziehung der Arbeitskräfte des Unternehmens und von Arbeitnehmervertretern in Bezug auf Auswirkungen
  • S1-3 – Verfahren zur Verbesserung negativer Auswirkungen und Kanäle, über die die Arbeitskräfte des Unternehmens Bedenken äußern können
  • S1-4 – Ergreifung von Maßnahmen in Bezug auf wesentliche Auswirkungen auf die Arbeitskräfte des Unternehmens und Ansätze zum Management wesentlicher Risiken und zur Nutzung wesentlicher Chancen im Zusammenhang mit den Arbeitskräften des Unternehmens sowie die Wirksamkeit dieser Maßnahmen

Kennzahlen und Ziele

  • S1-5 – Ziele im Zusammenhang mit der Bewältigung wesentlicher negativer Auswirkungen, der Förderung positiver Auswirkungen und dem Umgang mit wesentlichen Risiken und Chancen
  • S1-6 – Merkmale der Arbeitnehmer des Unternehmens
  • S1-7 – Merkmale der Fremdarbeitskräfte des Unternehmens
  • S1-8 – Tarifvertragliche Abdeckung und sozialer Dialog
  • S1-9 – Diversitätskennzahlen
  • S1-10 – Angemessene Entlohnung
  • S1-11 – Soziale Absicherung
  • S1-12 – Menschen mit Behinderungen
  • S1-13 – Kennzahlen für Weiterbildung und Kompetenzentwicklung
  • S1-14 – Kennzahlen für Gesundheitsschutz und Sicherheit
  • S1-15 – Kennzahlen für die Vereinbarkeit von Berufs- und Privatleben
  • S1-16 – Vergütungskennzahlen (Verdienstunterschiede und Gesamtvergütung)
  • S1-17 – Vorfälle, Beschwerden und schwerwiegende Auswirkungen im Zusammenhang mit Menschenrechten


Die Angabepflichten des ESRS S2

Im Gegensatz zu S1 ist der Standard ESRS S2 geradezu schlank. Er umfasst lediglich 5 Angabepflichten. Zu welchen berichtet werden muss, hängt hier ebenfalls von den Ergebnissen der Doppelten Wesentlichkeitsanalyse, und den Übergangsfristen ab.

Hier ein kurzer Überblick:

Strategie

  • SBM-2 Interessen und Standpunkte der Interessenträger
  • SBM-3 Auswirkungen, Risiken und Chancen und ihr Zusammenspiel mit Strategie und Geschäftsmodell

Management der Auswirkungen, Risiken und Chancen

  • S2-1 – Konzepte im Zusammenhang mit Arbeitskräften in der Wertschöpfungskette
  • S2-2 – Verfahren zur Einbeziehung der Arbeitskräfte in der Wertschöpfungskette in Bezug auf Auswirkungen
  • S2-3 – Verfahren zur Verbesserung negativer Auswirkungen und Kanäle, über die die Arbeitskräfte in der Wertschöpfungskette Bedenken äußern können
  • S2-4 – Ergreifung von Maßnahmen in Bezug auf wesentliche Auswirkungen auf Arbeitskräfte in der Wertschöpfungskette und Ansätze zum Management wesentlicher Risiken und zur Nutzung wesentlicher Chancen im Zusammenhang mit Arbeitskräften in der Wertschöpfungskette sowie die Wirksamkeit dieser Maßnahmen

Kennzahlen und Ziele

  • S2-5 – Ziele im Zusammenhang mit der Bewältigung wesentlicher negativer Auswirkungen, der Förderung positiver Auswirkungen und dem Umgang mit wesentlichen Risiken und Chancen

Die Datensammlung im VERSO ESG Hub kennen lernen

Um die Angabepflichten von ESRS S1 und S2 zu erfüllen, müssen Sie also eine Menge Daten sammeln. Gerade zu den eigenen Beschäftigten werden zahlreiche Kennzahlen abgefragt. Aufgrund des Umfangs geht schnell der Überblick verloren. Der VERSO ESG Hub ist hier ihr verlässlicher Partner, in dem Sie alle relevanten Daten sammeln und für den CSRD-Bericht nutzen. Überzeugen Sie sich selbst und vereinbaren Sie eine kostenlose Demo.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
Radfahrerin prüft etwas an ihrem Fahrrad. Symbolbild ESG-Compliance in der Lieferkette der Fahrradbranche
09.09.2024

Compliance in der Lieferkette: Wie die Fahrradbranche die Aufgabe meistert

Die regulatorischen Pflichten im Bereich Nachhaltigkeit nehmen zu und Compliance in der Lieferkette wird immer wichtiger. Wie Unternehmen die ESG-Vorgaben für die Supply Chain erfüllen und wie VERSO speziell die Fahrradbranche bei dieser Aufgabe unterstützt, lesen Sie in unserem Beitrag.

Die Wirtschaft ist im tiefgreifenden Wandel. Immer mehr Unternehmen integrieren Nachhaltigkeit in ihre Geschäftsmodelle. Auch in der Fahrradbranche gewinnt dieses Thema an Bedeutung – besonders in Bezug auf die Lieferkette, da hier die größten Risiken und der größte Impact der Fahrradhersteller sind. 

Zwei Faktoren spielen eine wesentliche Rolle. Zum einen starten viele Unternehmen nachhaltige Initiativen, um ihre Umweltbilanz zu verbessern. Dadurch generieren sie Business Value und Wettbewerbsvorteile.  

Zum anderen wächst der regulatorische Druck – unter anderem durch die Berichtspflicht CSRD, das CO2-Grenzausgleichssystem CBAM oder die Verordnung für entwaldungsfreie Lieferketten EUDR. Compliance mit Nachhaltigkeitsanforderungen wird zur Pflicht. 

CSRD, EUDR und CBAM: Neue Vorgaben für Compliance in der Lieferkette

Im Nachhaltigkeitsbereich gibt es zahlreiche neue Vorgaben, die auch die Fahrradbranche betreffen. Eine große Rolle spielt die CSRD, die EU-Richtlinie zur Nachhaltigkeitsberichterstattung. Unternehmen müssen dabei umfangreiche ESG-Angaben machen – und dabei nicht nur ihr eigenes Unternehmen betrachten, sondern auch die Lieferkette. Was genau gefordert wird, haben wir im Blogbeitrag „CSRD und die Lieferkette” zusammengefasst.

Die Branche sieht sich aber auch mit neuen Pflichten konfrontiert, die aus der Verwendung bestimmter Rohstoffe entstehen. So fallen die Unternehmen unter die EUDR, da für die Fahrradreifen Kautschuk verwendet wird. Durch die Verwendung von CO2-intensiven Materialien wie Aluminium oder Stahl können Unternehmen auch vom CBAM betroffen sein. Beide Regularien bringen eine Bewertung bestimmter Rohstoffe sowie eine Dokumentations- und Berichtspflicht mit.

Wer hier Transparenz schafft und damit aufgedeckte Risiken angeht, hat die Grundlage geschaffen, um nahezu alle Anforderungen sowie Compliance in der Lieferkette zu erfüllen.

Compliance in der Lieferkette: Herausforderung durch komplexe Supply Chain

Radfahren ist – neben dem Zufußgehen – die umweltfreundlichste Fortbewegungsart: emissionsfrei, leise, effizient, klimaschonend. Das bezieht sich jedoch lediglich auf das Treten in die Pedale. Bei der Herstellung von Fahrrädern, insbesondere von E-Bikes, sieht die Bilanz etwas anders aus.  

Neben Emissionsausstößen – unter anderem durch CO2-intensive Materialien – spielt auch das Verwenden von Risikomaterialien eine Rolle. „Rohstoffe für Motoren, Elektronik und Batterie gehen mit großen Nachhaltigkeitsrisiken einher”, erklärt Klaus Wiesen, Head of Sustainable Supply Chain bei VERSO. Außerdem gibt es in der Fahrradbranche oft komplexe Lieferketten. Umso wichtiger ist es, Transparenz in Bezug auf diese Themen zu schaffen und Risiken zu reduzieren. 

Die Komplexität der Lieferkette ergibt sich aus der Vielzahl an Akteuren, die in die Herstellung der zahlreichen Komponenten eines Fahrrads oder E-Bikes eingebunden sind. Diese Akteure sind international verteilt, was unterschiedliche Rahmenbedingungen und weite Transportwege mit sich bringt.  

Im Vergleich zum herkömmlichen Fahrrad bringen E-Bikes zusätzliche Herausforderungen mit. Neue Technologien und Rohstoffe für Antrieb und Akku sind in der Produktion relevant geworden. Hier konkurrieren die Fahrradhersteller mit Branchen wie dem IT-Bereich, mit denen sie bisher kaum Berührungspunkte hatten.  

CSRD und Lieferkette: Diese Angaben werden gefordert

Die CSRD verpflichtet Unternehmen dazu, umfangreiche Angaben auch zur Lieferkette zu machen. Lesen Sie, welche Angaben gefordert werden und welche Chancen und Risiken sich durch die EU-Richtlinie ergeben.

Die wachsende Bedeutung von Transparenz und Datenmanagement

„Transparenz in der Lieferkette ist der Schlüssel, um aktuellen und zukünftigen Regularien gerecht zu werden“, betont Klaus Wiesen. Viele VERSO-Kunden haben freiwillig entsprechende Prozesse etabliert, bevor sie von Regularien wie dem Lieferkettengesetz LkSG dazu verpflichtet werden.  

Riese & Müller ist ein Vorreiter der Fahrradbranche und will bis 2025 das nachhaltigste Unternehmen der E-Bike-Branche sein. Mit dem VERSO Supply Chain Hub schafft das Unternehmen die nötige Transparenz in der Lieferkette und fördert seine Lieferanten in Bezug auf Nachhaltigkeit. Außerdem verbessert Riese & Müller das Risikomanagement und das Lieferketten-Mapping, um Compliance in der Lieferkette zu gewährleisten.  

So weit sind allerdings nicht alle Unternehmen in der Fahrradbranche. Ein zentrales Problem ist das Sammeln und Verwalten von Daten entlang der Lieferkette. Insbesondere kleinere Hersteller haben Nachholbedarf.  

„Viele Unternehmen haben kaum strukturiert Daten gesammelt, was sie nun vor erhebliche Herausforderungen stellt, wenn sie den Anforderungen von CSRD, CBAM, EUDR und anderen Regularien gerecht werden wollen“, sagt Klaus Wiesen. Hier setzt VERSO an und bietet Lösungen, um Unternehmen bei der Neuausrichtung ihrer Prozesse und der Erfüllung der Anforderungen zu unterstützen. 

Compliance in der Lieferkette: Vom Netzwerk profitieren

VERSO ist in der Fahrradbranche die führende Plattform für Nachhaltigkeit in der Lieferkette. Zu den Kunden zählen neben deutschen Unternehmen wie Riese & Müller auch internationale Hersteller – beispielsweise aus den Niederlanden, der Schweiz und den USA.  

„Da es in der Fahrradbranche große Überschneidungen bei der Lieferantenbasis gibt, profitieren unsere Kunden von den geschaffenen Netzwerken, die in unserer Software hinterlegt sind“, erklärt Klaus Wiesen. Auch Lerneffekte aus vorherigen Projekten kommen allen Kunden zugute. VERSO integriert neue Regularien frühzeitig in seine Software, um auch künftig die Compliance in der Lieferkette sicherzustellen.  

EUDR: Alles, was Sie wissen müssen

Die EU-Verordnung für entwaldungsfreie Lieferketten (EUDR) hat das Ziel, die fortschreitende Abholzung von Wäldern zu verhindern. In unserem Beitrag beantworten wir Ihnen die wichtigsten Fragen rund um die EUDR.

Compliance in der Lieferkette als Chancen für die Fahrradbranche

Die Regularien sind nicht nur mit zusätzlichen Aufgaben verbunden. Sie eröffnen den Unternehmen auch neue Chancen.  

Ein Beispiel ist das Risikomanagement. Die Unternehmen in der Fahrradindustrie haben in der Vergangenheit besonders stark unter Lieferengpässen gelitten. Resilienz in der Supply Chain ist daher zu einem wichtigen Thema geworden. Durch die Identifizierung von Risiken (z.B. politische Instabilität, Naturkatastrophen oder Menschenrechtsverletzungen) kann ein Unternehmen Maßnahmen ergreifen, um die Auswirkungen dieser Risiken zu minimieren oder zu vermeiden. Dies sorgt für robuste Lieferketten.  

Die Kunden der Fahrradhersteller legen oft großen Wert auf Nachhaltigkeit. Wer die Compliance-Vorgaben erfüllt, zeigt, dass sein Unternehmen Verantwortung für ethische und umweltfreundliche Standards in der Lieferkette übernimmt. Das schafft Vertrauen, gibt einen Wettbewerbsvorteil und trägt langfristig zum Erfolg und guten Ruf der Marke bei. 

Auch das Vermeiden von Reputationsschäden und Strafen spielt eine Rolle. Unternehmen, die regulatorischen Pflichten nicht nachkommen, müssen mit Sanktionen rechnen. Mögliche Strafen haben wir im Blogbeitrag „Sanktionen im Überblick: Das kosten Fehler bei Reporting und Umsetzung von Nachhaltigkeit” zusammengefasst.  

Ganzheitliches Nachhaltigkeitsmanagement bei VERSO

Um den Anforderungen gerecht zu werden, sollten sich Unternehmen frühzeitig auf die neuen Regularien vorbereiten. Mit der Expertise unter anderem in der Fahrradbranche ist VERSO der ideale Partner. „Mit dem VERSO Supply Chain Hub unterstützen wir unsere Kunden seit Jahren bei der Transparenz in der Lieferkette und der Erfüllung ihrer Sorgfaltspflichten. Unsere Softwarelösung ermöglicht eine optimierte Vorbereitung auf aktuelle und zukünftige Regularien”, betont Klaus Wiesen.  

Die Lieferkette birgt in der Fahrradbranche die größten Risiken und den größten Impact. Aber gerade mit Blick auf die CSRD ist eine ganzheitliche Betrachtung eines Unternehmens notwendig. Gemeint sind die vor- und nachgelagerte Wertschöpfungskette sowie die eigene Geschäftstätigkeit. VERSO bietet hier eine All-in-one-Lösung an.  

Mit dem VERSO ESG Hub sammeln Sie alle relevanten Daten und erstellen einen aussagekräftigen Nachhaltigkeitsbericht. Mit dem Climate Hub wird der Corporate Carbon Footprint berechnet und eine Klimastrategie abgebildet. Die VERSO Sustainability Expert:innen begleiten Sie über den gesamten Prozess hinweg. Und zusätzliches Know-how über Nachhaltigkeit können Sie sich in der VERSO Academy aneignen.  

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.
CSRD und Lieferkette - Was der Einkauf beachten muss
17.06.2024

CSRD und Lieferkette: Diese Angaben werden vom Einkauf gefordert

Die CSRD mit ihren ESRS-Standards macht nicht nur viel Arbeit, sie hat auch große Auswirkungen auf Unternehmen: Sie müssen nämlich umfangreiche ESG-Angaben machen – und dabei nicht nur Ihr eigenes Unternehmen betrachten, sondern auch die Lieferkette. Lesen Sie hier, welche Angaben vom Einkauf gefordert werden und welche Chancen und Risiken sich durch die EU-Richtlinie ergeben.

Mit der CSRD wurden auch die ESRS, die European Sustainability Reporting Standards, eingeführt. Sie geben in der EU erstmals einen einheitlichen Rahmen für die Erstellung eines Nachhaltigkeitsberichtes vor – also, vereinfacht gesagt: Welche ESG-Angaben gefordert sind und in welcher Form berichtet werden muss. Wichtig ist dabei: Die Berichtspflicht bezieht sich nicht nur auf das eigene Unternehmen, sondern erstreckt sich auf die gesamte Wertschöpfungskette.

In diesem Blogbeitrag betrachten wir die vorgelagerte Wertschöpfungskette – also die Lieferkette. Und hier könnten CSRD-berichtspflichtige Unternehmen schnell ins Schwitzen geraten: Sie benötigen zahlreiche Angaben von ihren Lieferanten und die Datenlage ist oft mangelhaft – das geht aus dem Sustainability Transformation Monitor 2024 der Bertelsmann Stiftung hervor.

Mit VERSO meistern Sie diese Herausforderung. Unser Supply Chain Hub schafft Transparenz in der Lieferkette und ermöglicht es Ihnen, Risiken zu analysieren, Maßnahmen zielgerichtet zu entwickeln und Reportingpflichten nachzukommen. Genau auf diese Angabepflichten im Rahmen der CSRD sowie die Auswirkungen auf den Einkauf schauen wir uns nun genauer an.

Praxisleitfaden: Nachhaltige Lieferketten

Ihr Überblick zu allen wesentlichen Pflichten und Anforderungen. Plus: Praxisnahe Tipps für nachhaltige, zukunftssichere Lieferketten.

CSRD und Lieferkette: Welche Angaben werden gefordert?

Die CSRD verlangt Unternehmen einiges ab: Die ESRS umfassen rund 1150 Datenpunkte und über 100 davon beziehen sich auf die Lieferkette.* Deswegen ist der Einkauf ein wichtiger Mitstreiter im Berichtsprozess. Aber welche Angaben werden vom Einkauf gefordert? Der ESG-Bericht muss Informationen über ökologische und soziale IROs (Auswirkungen, Risiken und Chancen) in der Lieferkette sowie Maßnahmen mit Bezug zu den IROs enthalten. So kann es grob zusammengefasst werden. Wenn Ihr Unternehmen vom LkSG betroffen ist, werden Sie vermutlich einige Angabepflichten wiedererkennen und können Synergien realisieren: Einige BAFA-Anforderungen überschneiden sich nämlich mit den ESRS

* Die ESRS werden jedoch im Rahmen des Omnibus derzeit noch angepasst und vereinfacht.

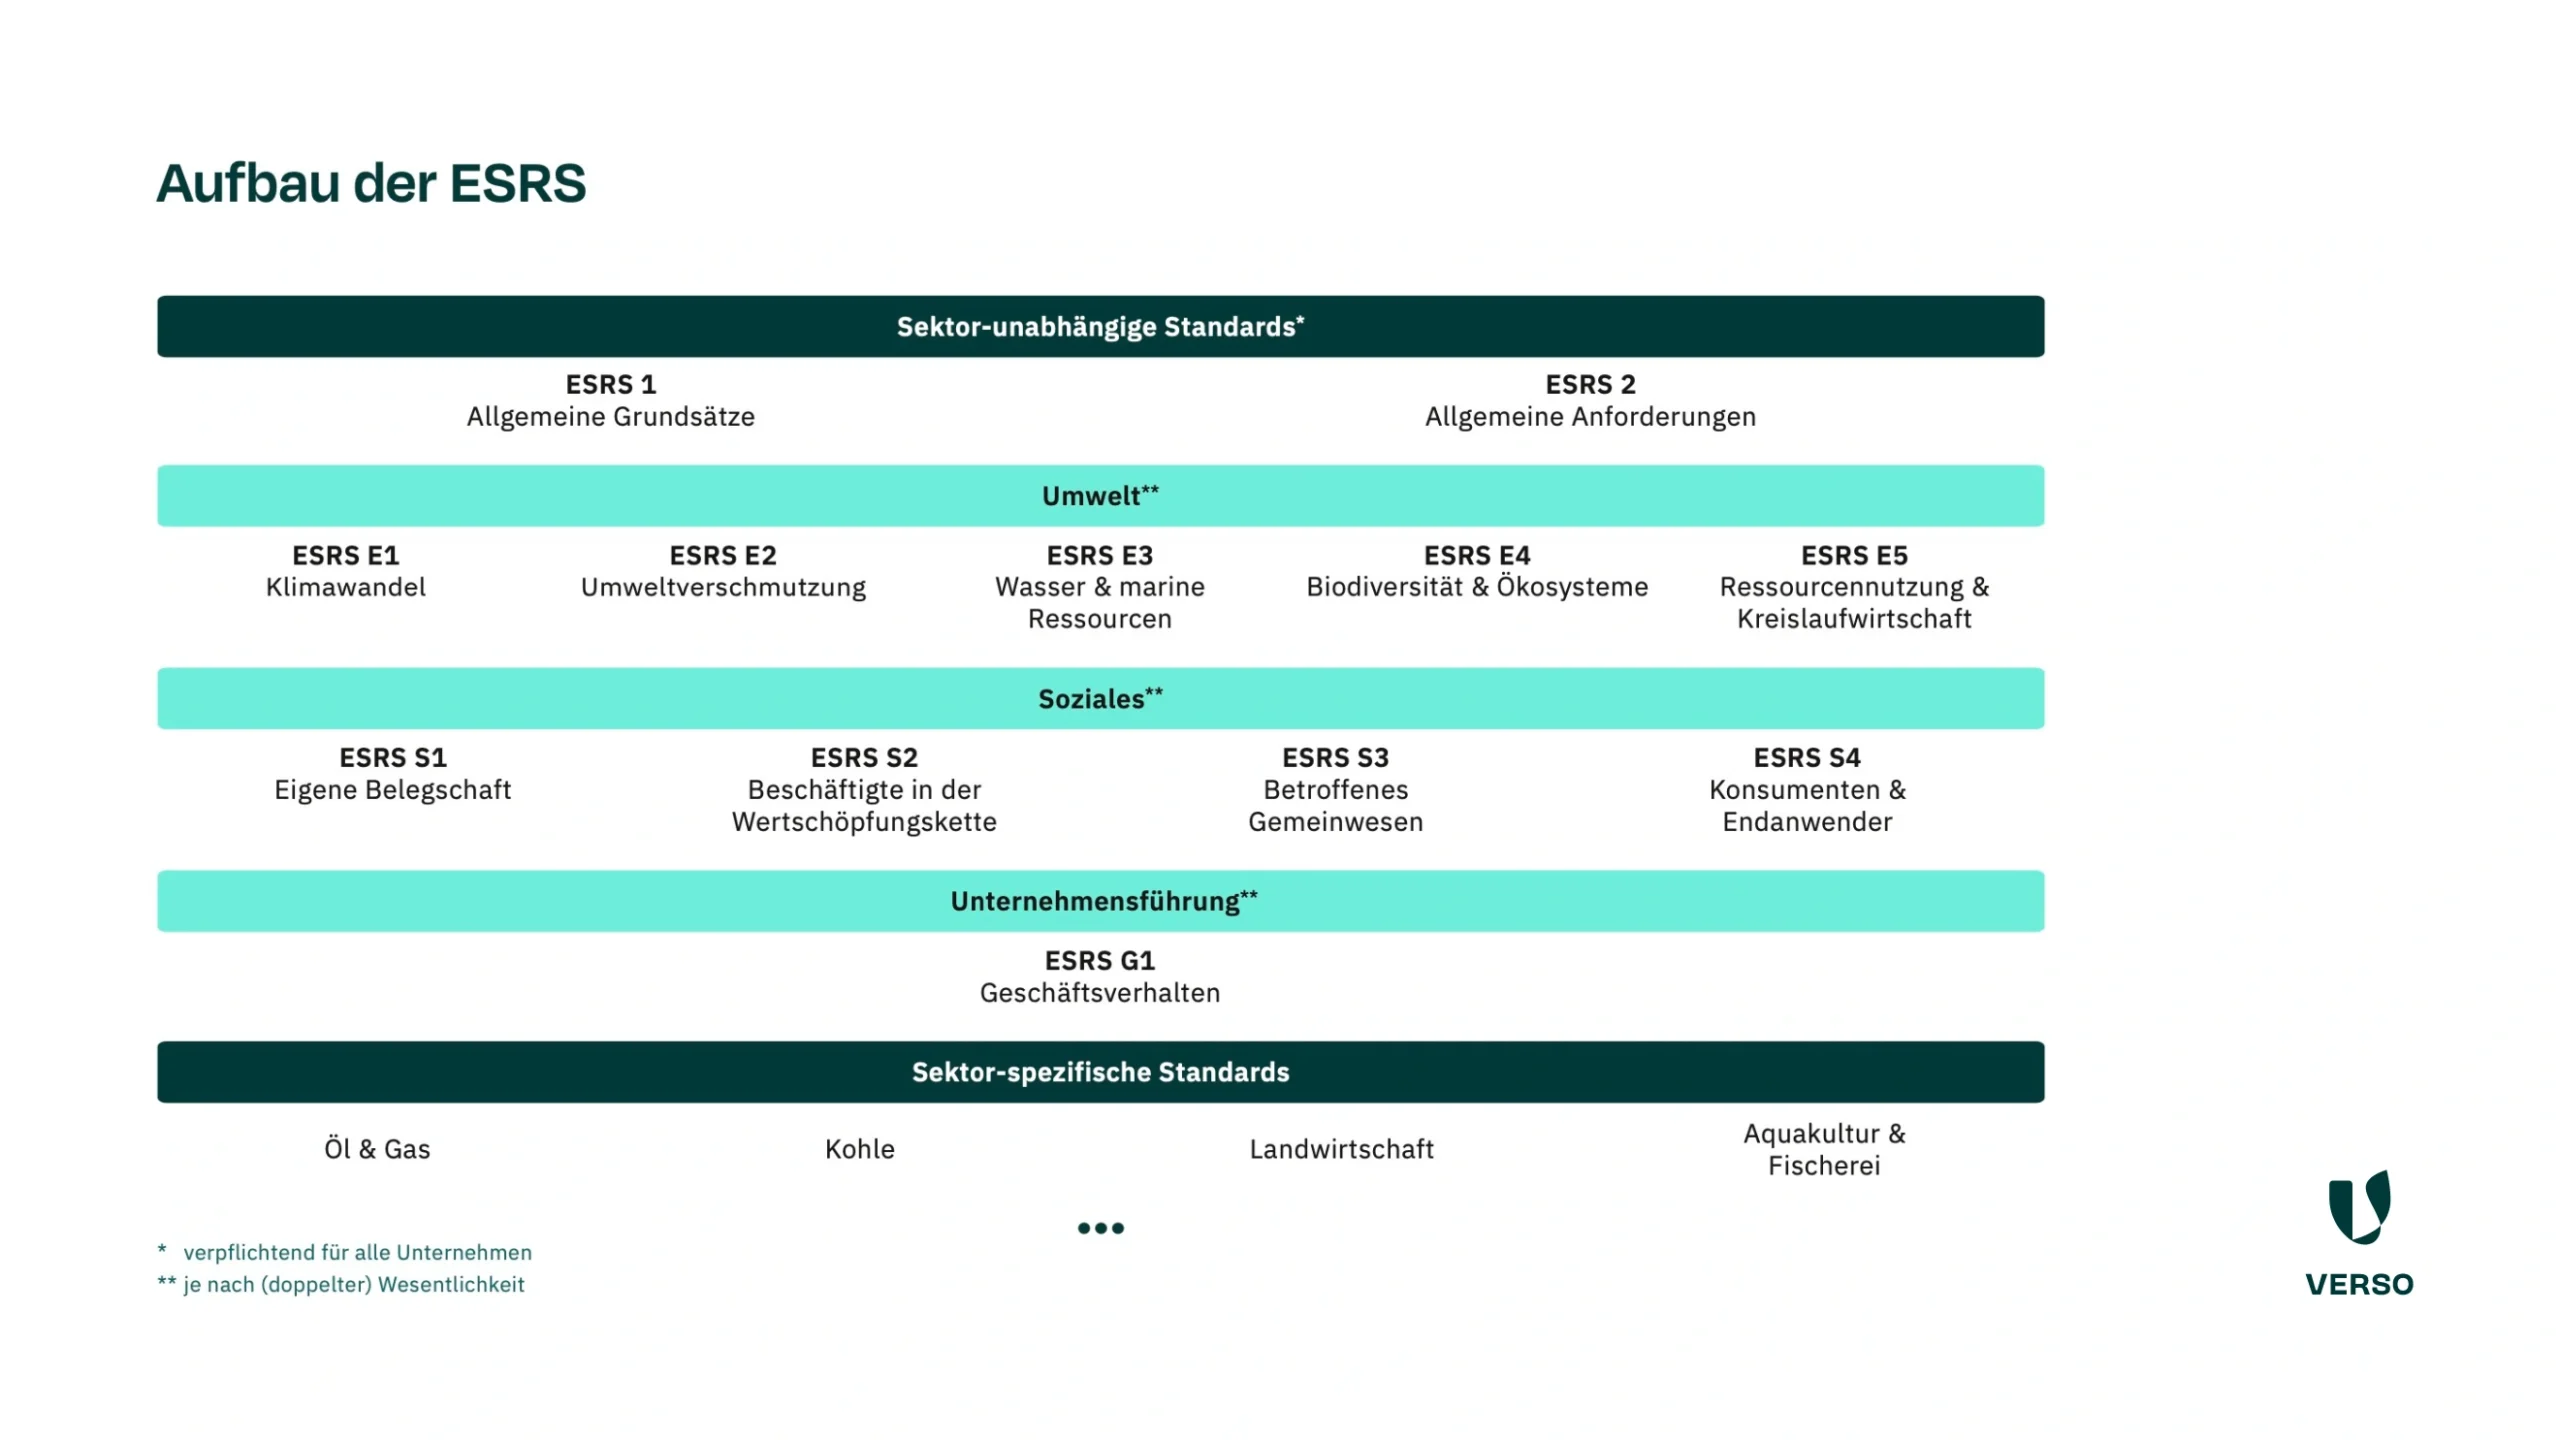
Bei den ESRS gibt es sektorunabhängige Standards und sektorspezifische Standards. Die Sektorunabhängigen Standards teilen sich in die Bereiche Allgemeines, Umwelt, Soziales und Unternehmensführung. Die Allgemeinen Standards sind verpflcihtend für alle Unternehmen, die Themenstandards sind je nach doppelter Wesentlichkeit berichtspflichtig oder nicht.

Aber was bedeutet das im Detail? Um diese Frage zu beantworten, schauen wir uns einige ESRS-Standards etwas genauer an und klären, welchen Bezug sie zur Lieferkette haben.

ESRS E1 – der Klimaschutz-Standard

Der Name verrät es schon: Beim ESRS E1 geht es um den Klimaschutz – und zwar in Ihrem Unternehmen und in Ihrer Lieferkette. Ihr Unternehmen muss demnach nicht nur seine eigenen Treibhausgasemissionen offenlegen, sondern auch den CO2-Ausstoß in der vor- und nachgelagerten Wertschöpfungskette – also in Scope 3. Übrigens: Bei der überwiegenden Anzahl an Unternehmen fallen in dieser Kategorie die meisten Emissionen an. E1 erfordert auch, dass sich Unternehmen Klimaziele setzen. Hierfür ist Transparenz über die Ziele und Maßnahmen der eigenen Lieferanten ganz entscheidend.

ESRS E3 – Wasser- und Meeresressourcen

Auch beim Schutz von Wasser und dem Meer spielt die Lieferkette eine wichtige Rolle. Ihr Unternehmen muss beispielsweise angeben, welche Risiken und Chancen im Zusammenhang mit Wasser- und Meeresressourcen bestehen – und dabei die Wertschöpfungskette miteinbeziehen. Auch mögliche Ziele in diesem Bereich können im Nachhaltigkeitsbericht angegeben werden.

ESRS E4 – Biologische Vielfalt und Ökosysteme

In diesem Standard werden zahlreiche Angaben gefordert. So wird danach gefragt, wie die Themen biologische Vielfalt und Ökosysteme in Strategie und Geschäftsmodell eines Unternehmens berücksichtigt werden – auch in Bezug auf die Lieferkette. Außerdem geht es um Auswirkungen, Chancen und Risiken in diesem Bereich sowie geplante Maßnahmen und die gesetzten Ziele.

Ist Ihre Einkauf bereit für die ESG-Anforderungen?

Unternehmen sind mittlerweile von einer großen Zahl an Nachhaltigkeitsanforderungen betroffen – und damit auch der Einkauf. Mit unserer Checkliste erfahren Sie, ob Ihre Einkaufsorganisation optimal auf die ESG-Anforderungen vorbereitet ist.

ESRS E5 – Ressourcennutzung und Kreislaufwirtschaft

Im ESRS E5 nimmt die Lieferkette natürlich eine wichtige Funktion ein, da hier viele Ressourcen gewonnen bzw. verarbeitet werden. Die CSRD fragt beispielsweise nach:

  • Maßnahmen zur Vermeidung des Abfallaufkommens
  • Ressourcennutzung
  • Maßnahmen zur Förderung der Kreislaufwirtschaft
  • Kooperation oder Initiativen zur Verbesserung der Kreislauffähigkeit von Produkten und Materialien


ESRS S2 – Arbeitskräfte in der Wertschöpfungskette

Es steckt sozusagen schon im Namen, dass sich der ESRS S2 auch auf die Lieferkette bezieht und Offenlegungspflichten mit sich bringt. Hier geht es der CSRD unter anderem darum, wie Ihr Unternehmen die Sorgfaltspflichten erfüllt. Das bedeuten: Wie stellen Sie die Einhaltung der Menschrechte, Arbeitsnormen und guter Arbeitsbedingungen bei den Lieferanten sicher? sicher. Die CSRD verlangt damit nicht viel anderes als auch das LkSG.

Zudem sollen Sie zeigen, ob es auch für Arbeiter:innen in der Lieferkette ein Beschwerdemanagement oder Whistleblower-System gibt, wie Sie Beschwerden behandeln und angesprochene Probleme beheben.


ESRS S3 – Betroffene Gemeinschaften

Der ESRS S3 behandelt die Auswirkungen, die die Geschäftstätigkeit, ein Produkt oder eine Dienstleistung Ihres Unternehmens sowie der vor- und nachgelagerten Wertschöpfungskette auf “betroffene Gemeinschaften” hat. Damit sind Personen und Gruppen gemeint, die in demselben Gebiet wie ein Unternehmen leben oder arbeiten. Explizit sind in dem Standard auch Auswirkungen auf indigene Völker gemeint. Beeinträchtigungen können beispielsweise durch Lkw-Transporte, Gewinnung von Rohstoffen oder umstrittene Landnutzungen entstehen.


ESRS G1 – Unternehmenspolitik

In Bezug auf die Lieferkette muss Ihr Unternehmen zum ESRS G1 folgendes offenlegen:

  • Management der Beziehungen zu Lieferanten, Zahlungspraktiken, insbesondere im Hinblick auf Zahlungsverzug an kleine und mittlere Unternehmen
  • Strategien zur Aufdeckung und Verhinderung von Korruption und Bestechung, darunter fallen auch Schulungen für Lieferanten

In ihrem CSRD-Bericht müssen Sie allerdings nicht zu jedem Standard Angaben machen. Dies hängt davon ab, ob ein Thema für Ihr Unternehmen wesentlich ist. VERSO bietet Ihnen hier eine KI-gestützte Wesentlichkeitsanalyse an. In unserem Whitepaper “Alle Informationen zu den ESRS” erhalten Sie außerdem weitere detaillierte Informationen zu den europäischen Standards, insbesondere zu den Übergangsfristen.

CSRD und Lieferkette: Chancen und Risiken für den Einkauf

Die CSRD ist eine große Herausforderung – das darf man nicht verschweigen und das wollen wir auch nicht. Mit ihren fast 1200 Datenpunkten ist die Berichterstattung nach ESRS eine Mammutaufgabe. Sie ist komplex und ressourcenintensiv. Aber mit dem richtigen Support schaffen Sie das – wir begleiten Sie gerne bei der Nachhaltigen Transformation. Außerdem steht am Ende der CSRD nicht nur ein Nachhaltigkeitsbericht. Dadurch, dass sich Ihr Unternehmen systematisch mit dem Thema Nachhaltigkeit auseinandersetzt, eröffnen sich große Chancen.

Durch die Doppelte Wesentlichkeitsanalyse und die Berichterstattung werden Chancen und Risiken in der Lieferkette besser sichtbar. Das ermöglicht es Ihrem Unternehmen, gezielt auf diese einzugehen. Nachhaltigkeitsanforderungen können Innovationen anstoßen, wie beispielsweise die Verwendung umweltfreundlicher Materialien oder die Optimierung von Logistikprozessen.

Außerdem berichten uns viele Kunden, dass sie ihre Lieferanten durch den Berichtsprozess noch besser kennen gelernt haben. Die erhöhte Transparenz sorgt für bessere und nachhaltigere Lieferkettenpraktiken. Durch die enge Zusammenarbeit stärken Sie langfristige Partnerschaften und verbessern somit die Stabilität und Effizienz der Lieferkette.

Der Berichtsprozess fördert die digitale Entwicklung. Eine auf die Anforderungen von CSRD, LkSG und CBAM spezialisierte Software hilft bei der Überwachung der Lieferkette und stellt die Einhaltung der gesetzlichen Anforderungen sicher. Sie kann die notwendigen großen Datenmengen sammeln und aufbereiten.

6 Potenziale der CSRD für Ihr Unternehmen

Auch wenn die CSRD in erster Linie eine bürokratische Pflicht ist, verbergen sich in ihr also wertvolle Chancen fürs Business. Lesen Sie mehr!

Wie beeinflusst die CSRD den Einkauf und die Lieferkette?

Die CSRD hat große Auswirkungen auf den Einkauf und erfordert ein hohes Maß an Transparenz und Verantwortung. Ihr Unternehmen muss detaillierte Informationen sammeln und bereitstellen sowie die gesetzlichen Sorgfaltspflichten in Bezug auf Umwelt- und Sozialstandards einhalten. Dies beinhaltet eine neue Bewertung im Einkaufsprozess, um sicherzustellen, dass die Lieferanten den Nachhaltigkeitsanforderungen entsprechen. Sie müssen also noch sorgfältiger prüfen, mit wem Ihr Unternehmen Geschäfte macht.

Auch beim Thema Klimawandel ist Teamarbeit gefragt. Die klimatischen Veränderungen und Extremwetter werden uns alle treffen. Deswegen müssen wir auch gemeinsam handeln, um den Klimawandel zu verlangsamen und die Auswirkungen zu verringern. Maßnahmen zum Klimaschutz dürfen nicht an den Toren des eigenen Unternehmens aufhören: Gemeinsam mit Ihren Lieferanten können Sie Initiativen umsetzen, die zur Reduzierung von Treibhausgasemissionen beitragen. Konkrete Tipps für die Dekarbonisierung Ihrer Lieferkette finden Sie im Blogbeitrag “Lieferkette dekarbonisieren”.


So unterstützt Sie VERSO bei der Umsetzung der CSRD

VERSO bietet Ihnen das All-in-one-Paket für die Umsetzung der CSRD. Mit der EU-Richtlinie wird das Thema Nachhaltigkeit in der Lieferkette noch relevanter, da Unternehmen nun auch belastbar über die Nachhaltigkeitsaktivitäten in der Lieferkette berichten müssen. Der VERSO Supply Chain Hub unterstützt den Einkauf dabei, mit minimalem Aufwand die erforderlichen Daten in der Lieferkette zu erfassen, Lieferanten zu monitoren und die erforderlichen Reporting-Kennzahlen bereitzustellen.

Mit weiteren Softwarelösungen und Beratungen runden wir das Paket für die Umsetzung Ihrer CSRD-Pflichten ab. Mit VERSO führen Sie eine KI-gestützte Wesentlichkeitsanalyse durch. Im ESG Hub sammeln Sie alle relevanten Daten und erstellen einen aussagekräftigen Nachhaltigkeitsbericht. Der Climate Hub unterstützt Sie bei Klimabilanz und Dekarbonisierungsstrategie. Und in der VERSO Academy eignen Sie sich das nötige Wissen zu CSRD und ESRS an.

* Bei diesen Informationen handelt es sich um redaktionell zusammengefassten Content, der nicht als Rechtsberatung zu verstehen ist. VERSO übernimmt keine Haftung. 

Abonnieren Sie unseren Newsletter!

Tragen Sie sich ein und erhalten Sie regelmäßig Neuigkeiten zu:

  • Aktuellen ESG-Themen und Gesetzesänderungen
  • Best Practices aus den Bereichen ESG und nachhaltige Lieferketten
  • News zu VERSO
  • Sustainability Events uvm.

Jetzt anmelden!

Secret Link